2026-10-13 10:36

速览
本文来自微信公众号: 识岛 ,作者:李逸和
很多人觉得,不结婚、单身生活,租房过一辈子也挺潇洒。
不用背负几十年的房贷,想换工作就换城市,赚来的钱可以更多地花在自己身上。
尤其这几年房价持续走低,买房似乎更没那么着急。
可租房这件事,年轻时和年老时面对的现实并不一样。
二三十岁找房,主要考虑租金和通勤;到中年,部分公寓开始设置年龄门槛;等到六七十岁,即使付得起租金,也可能因为年纪太大被房东拒绝。
那么,今天选择不买房的年轻人,真的能够靠租房安稳度过一辈子吗?
长期租房存在晚年风险
2025年,《三联生活周刊》报道过一件事。刘言35岁,她想把65岁的母亲和100岁的外婆接到上海生活,打算每月花1.5万元,租一套离自己近些、方便老人居住的房子。
这个预算不算低,按理说找一套合适的房子应该不难。可她三天接触20多家中介,大部分听说入住的是高龄老人,就直接表示房东不会同意。少数愿意带看的房子,居住条件也不理想,甚至有中介建议她隐瞒老人的真实年龄。
房东担心老人在屋内发生意外,后续产生责任纠纷,这种顾虑可以理解。可对于租客来说,明明付得起房租,却因为年龄被拒绝,又能怎么办呢?
我们年轻时租房,考虑最多的无非是价格、通勤和居住环境,实在不满意还可以搬家。但人到中老年,收入、身体状况和生活需求都在变化,医疗资源、熟悉的社区和社会关系也逐渐与居住地绑定,搬家就没那么简单。
所以,今天打算租房过一辈子的年轻人,需要明白一个现实:年轻时你可以靠租房,但是到老年你想租,市场未必接纳你。
这也让我们重新思考,为什么住房长期以来会成为很多人的安全感来源。
|图源:flickr
买房仍被视为生活保障
有自己的房子,至少不用担心哪天房东不愿意续租,到老年还要四处找房。可为什么房子会成为很多人生活安全感的重要来源?
这背后其实有历史、政治、经济和租赁行业四个方面的原因。
先说历史,1998年住房制度改革以前,许多城镇职工可以依靠单位分房解决居住问题。
改革以后,住房逐渐走向商品化,个人和家庭需要自己承担更多住房支出。
几十年下来,买房也就成为很多家庭积累资产、安排生活和养老的一种方式。
再看政策,我们都知道,在一些城市,房子和户籍、孩子上学等公共服务有着密切关系。
虽然2025年施行的《住房租赁条例》已经提出推动租购住房享有同等公共服务权利,但具体能享受什么,仍要看当地的政策。
租房可以解决居住问题,却未必能解决长期生活中的所有问题。
到了经济这一层,情况又不同,如今房地产市场持续调整,买房要考虑房价下跌、贷款利息和资金占用。
尤其对工作尚未稳定的年轻人来说,把几十年的收入押在一套房子上,未必划算。
租房虽然灵活,但退休以后,房租仍然是一笔需要持续承担的开支。
最后看看租赁行业,房东出租房子,考虑的是租金收益、房屋损耗和潜在纠纷。长租企业同样需要控制经营成本和风险。
回到前面老年人被拒租的案例,就不难理解,为什么有些人明明付得起房租,房东却不愿意租给他们。
这四个方面放在一起看,就会发现:房价下跌改变房子的投资价值,却没有消除住房产权带来的居住安全感。
可对暂时买不起房,或决定长期租房的年轻人来说,知道这些还不够。
未来几十年,收入、身体和生活需求都会发生变化,除了房子,我们还能靠什么让自己安稳地走到中老年?
晚年生活需要多重保障
其实已经有年轻人在尝试另一种生活方式。
2023年,澎湃新闻报道25岁的朱月和朋友们的故事。她们在大理合租一座小院,租期15年,总租金约45万元。四个人平时各忙各的工作,有空就在院子里喝茶、做饭,偶尔邀请朋友来聚会。她们把这种生活称为提前养老。
我觉得这个故事有意思的地方在于,她们没有因为不买房,就放弃对稳定生活的追求。几个人有各自的收入,能分担生活开支,也有朋友互相陪伴,日子过得自在。
但这种生活同样存在不确定性。如果有人结婚、换工作,或者需要回家照顾父母,原本的共同生活就可能改变。15年的租约也无法保证她们一直住下去,更别说真正到了需要医疗和日常照护的年纪。
这个故事其实说明一件事:一个人的生活安全感,来自住所、收入、医疗、照护、关系和精神生活等多方面保障。
有稳定的住所,才能减少频繁搬迁带来的不确定性;
有持续的收入,才能承担日常生活成本;
有医疗和照护支持,才能应对身体变化;
有稳定的社会关系,才能减少长期独居带来的孤立;
有自己的兴趣和精神生活,才能让退休后的生活依然保持价值感。
住房产权可以提供居住上的稳定,但一个人的晚年生活,还需要其他条件共同支撑。这些条件需要从年轻时慢慢积累。
租房养老要提前做准备
如果决定长期租房,年轻时就应该算清楚,未来需要多少钱才能维持稳定生活。
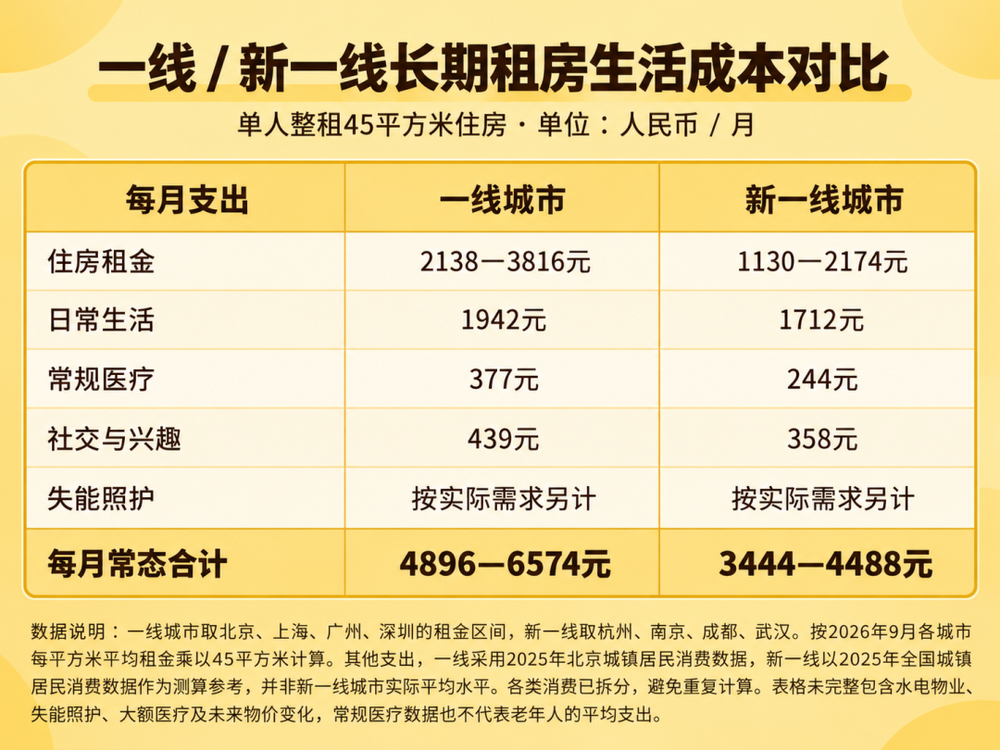
我参考2026年9月的城市租金数据,以及2025年的居民消费统计,按一个人整租45平方米住房的条件,整理了一份生活成本对比。
|图源:YIHELI
从这张表可以看出,即使不买房,一个人在一线城市维持普通的独立租房生活,每年仍需要约5.9万—7.9万元;
新一线城市按参考数据计算,也需要约4.1万—5.4万元。
这还只是当前的生活水平,如果退休后没有足够的养老金或资产收入,房租和日常开支就需要依靠过去的积蓄。
随着年龄增长,医疗与照护支出也可能进一步增加。
所以,如果打算靠租房生活一辈子,我认为年轻时至少要做好五项准备。
第一,经济储备要覆盖退休后的生活缺口
从2025年开始,我国逐步延迟法定退休年龄;2030年起,按月领取基本养老金的最低缴费年限也将由15年逐步提高至20年。
这意味着,不能简单按照过去60岁退休、缴满15年社保来安排未来。
更实际的办法,是先查询自己的养老金缴费记录和预计退休待遇,再用上面的城市生活成本减去预计养老金,算出每个月还缺多少钱。
比如退休后每月生活费7000元,养老金只有4000元,剩下的3000元就要靠自己的积蓄或其他收入补上。
如果持续20年,按现在的物价计算,总共需要补足72万元。实际需要准备多少,还要考虑未来的物价变化和资产收益。
第二,医疗与照护要提前分开规划
人老了以后,看病和请人照顾是两笔不同的开支。医保可以报销符合规定的医疗费用,但请护工、日常照料等费用,还需要另外考虑。
2026年,国家出台加快建立长期护理保险制度的实施方案,符合条件的失能人员可以获得一定的护理费用保障。不过,各地政策和报销范围不同,也不能指望所有照护费用都由保险承担。
比如上海民政部门公布过一个养老机构的收费例子:床位费2000元、护理费2200元、伙食费800元,每月合计5000元。
如果以后需要住养老院,这笔费用就可能代替原来的租房和部分生活开支。所以年轻时除了缴纳医保,还要了解养老照护政策,为未来可能发生的额外费用留出积蓄。
第三,居住保障要考虑老年后的实际需求
年轻时租房,我们通常关心价格、通勤和居住环境。但到老年,附近有没有医院、上下楼方不方便、社区能不能提供养老服务,这些反而更加重要。
很多人打算退休后回乡下养老,觉得生活成本低,环境也舒服。
但我其实不太建议选择医疗资源不足的乡村。
遇到突发心梗、中风等紧急情况,从家到医院需要10分钟和半小时,可能就会影响救治结果。
所以长期租房的人,选择养老城市时,除了比较租金,还要看附近有没有具备急救能力的医院、公共交通是否方便,以及当地的社区养老服务是否完善。
如果打算退休后换一座城市生活,也要提前了解医保异地就医政策和当地养老服务的申请条件。
年轻时可以为了工作选择城市,到了老年,更应该根据医疗和生活保障来选择居住地。
第四,社会关系要从年轻时开始经营
单身生活可以很自在,但遇到疾病、意外和失能时,仍然需要有人提供帮助。
朋友、邻里和社区关系都需要长期维系。参加社区活动、保持稳定的朋友联系、建立紧急联系人机制,比退休后临时寻找互助关系更可靠。
这部分很难直接用金钱计算,但同样需要持续投入时间和精力。
第五,培养一项能陪伴一生的兴趣
我觉得这一点特别容易被忽略。
年轻时,我们的大部分时间被工作占据,退休以后突然失去固定的生活节奏,才发现自己不知道每天该做什么。
所以最好从现在开始,培养一项下班后也愿意投入时间的兴趣。阅读、摄影、绘画、运动,或者参与长期的社区活动都可以。
它能让一个人在离开职场以后,依然保持自己的生活节奏,也有机会认识志趣相投的人。
这些准备需要几十年慢慢积累,越早开始,未来能够选择的生活方式也就越多。
结语
写到这里,我并不想劝年轻人买房。房价还在调整,买不买房、结不结婚,本来就应该根据自己的经济能力和生活意愿决定。但如果选择租房过一辈子,就不能只考虑年轻时的自由,还要想清楚年老后的生活怎样维持。
住房制度、租赁市场和养老政策都在变化,我们无法保证未来几十年的生活条件始终如一。
所以趁年轻,除了积累财富,也要照顾好身体、经营社会关系,培养一项能陪伴自己一生的兴趣。
我想,真正的生活自由,是年轻时可以选择自己想过的日子,到了老年,依然有能力把这样的日子过下去。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 社会文化