2026-10-13 11:36
速览
本文来自微信公众号: 北极星太阳能光伏网 ,作者:边蘑菇菇
10月10日,曾经风光无限的异质结“黑马”国晟科技拿到一份4709.12万元的诉讼调解书。
这桩官司的起点,是其与宏润泰阳的一份只执行了一半的百兆瓦组件采购合同,双方约定今年4月完成全部生产,目前已完成生产的74.3MW组件中,有51.82MW还堆在仓库等待国晟科技提货,而发出的22.5MW也还有877万元货款拖欠。
同样的配方,国晟科技手里还有一揽子这样的诉讼。
01
全靠赊账
国晟科技及其子公司与供应商做生意的逻辑离不开俩字——“赊账”。
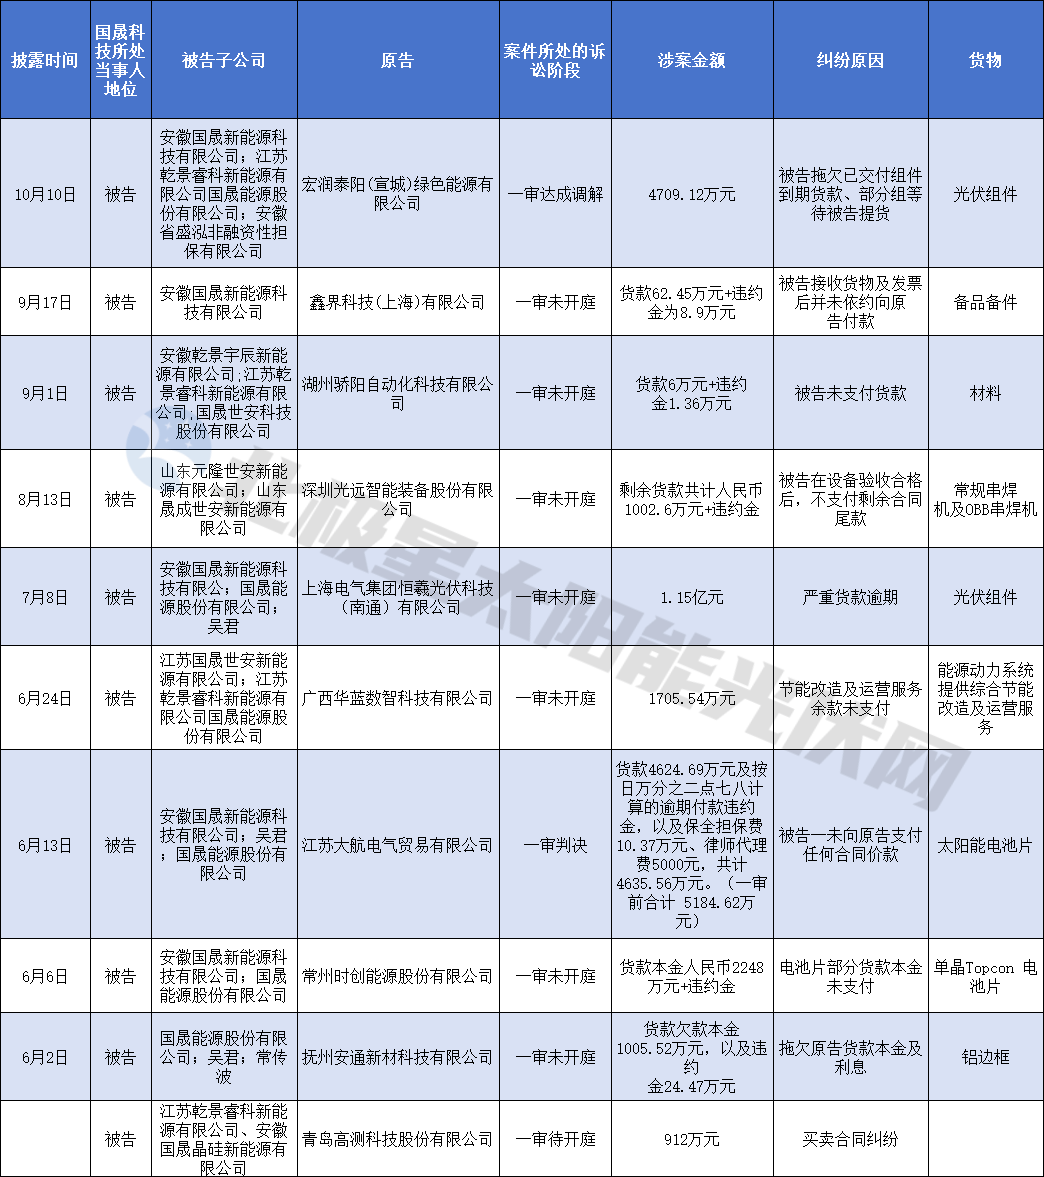
9月中旬,国晟科技再披露新增5227万元诉讼,占公司最近一期经审计净资产的16.81%,这还不包括拖欠上海电气旗下恒羲光伏1.15亿元组件货款,以及大航电气5184万元电池片货款分文未付。
时间回截至2025年12月,国晟科技子公司安徽国晟向大航电气签下5124万元单晶电池片订单,货物全部收讫,到了2026年3月16日付款期限届满,一分钱没付;次年3月又向恒羲光伏采购组件,组件已经按约分批次交付,但安徽国晟只付了4095万元,至今尚有1.15亿元逾期未结清。
如此交易逻辑,国晟科技可以一键复制十多个。通过梳理其近一年的公告发现,国晟科技及其多家子公司接连成为被告,纠纷原因高度统一,即货物交付验收合格,货款却长期拖欠,属于典型的货款违约。不少供应商早已开具发票,回款却遥遥无期。
这些纠纷中,涉案金额合计超过2亿元,而国晟科技整个2026年上半年的营业收入才3.43亿元,纠纷涉及的货品包括电池片、组件、边框、串焊机等光伏设备。可见,国晟科技跨界做光伏,从设备到组件,甚至是辅材边框,也都是靠赊账赊来的。
为什么供应商愿意接受赊货?在这当中,大航电气、恒羲光伏都与国晟科技签署了《股权质押合同》,请求法院确认优先受偿权,随后国晟能源作为国晟科技控股股东,分别在2025年12月、2026年4月质押2210万股、1000万股,为这两笔货款兜底担保。
但股价本身存在波动风险,而国晟科技恰恰是A股曾经名噪一时的异动个股,如4月与大航电气那笔质押,其股价尚处在约29元/股的高位,现在仅8.09元(10月11日收盘),直接缩水4.6亿元,当初抵押的股票现在早已“货不对版”。
值得一提的是,这两笔交易中,国晟科技实际控制人、董事长吴君个人亲自下场,提供了连带责任保证担保,这说明国晟科技当前仅凭公司信用已经很难拿到供应商的赊销额度,而大航电气这场诉讼因披露滞后,国晟科技连同吴君、高飞、张昆一并收到监管警示,记入诚信档案。
然而,单纯赊账已经不足以支撑运转,国晟科技走上了另一种“透支”模式。今年9月,镇江市政建设集团将国晟科技及其董事长吴君一起告上了法庭,索赔金额5300万元。
事件起源于半年前,镇江市政和国晟科技约定合作开发两个100MW光伏项目,国晟科技使用了镇江市政预先支付、用于项目前期协调的2000万元资金,后续项目首轮EPC招标失败,二次招标由业主独立遴选总包,国晟未能兑现提前许诺给镇江市政的施工承诺。
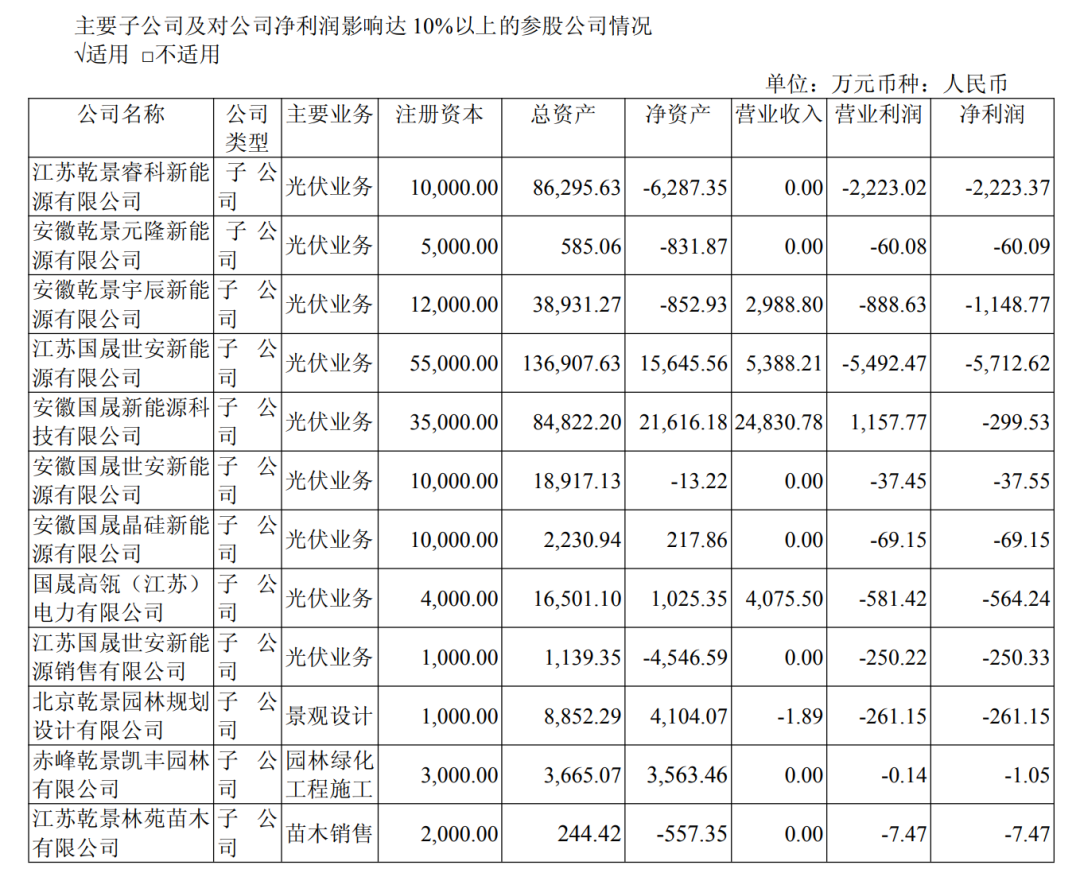
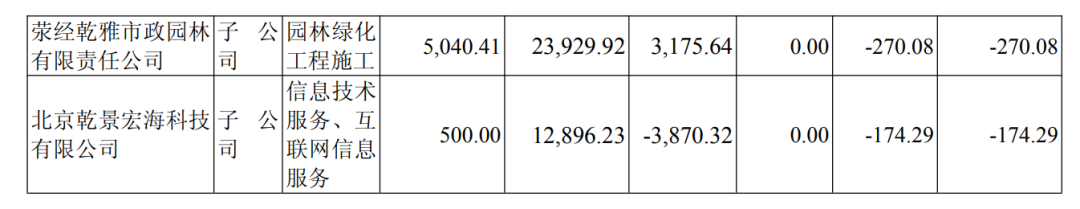
事实上,国晟科技也几乎不具备拿下该项目的条件,公司资产负债率超80%,货币资金仅0.54亿元,旗下子公司净利润清一色为负数,曾经百亿跨界布局的雄心,如今早已被紧绷的财务现实压得褪色。
02
还能撑多久?
三年前,国晟科技还是一家深陷亏损的园林企业,靠着跨界光伏摇身变成异质结“新星”,三年后,行业却对其发出灵魂拷问“还能撑多久”?
财务数据更能说明问题,上半年,国晟科技营业收入3.43亿元,同比增长11.93%,看起来还不错,而归母净利润为-8634.56万元,而这已是国晟科技连续六年半业绩亏损,累计亏损额已经超过12亿元。
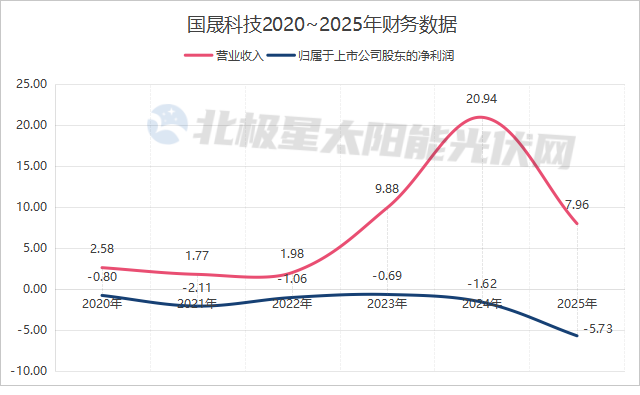
由图可知,即使是在营收大涨的2024年,国晟科技不仅未能盈利,反而亏损更多,背后是主营业务盈利能力的崩塌。
事实上,这与国晟科技入场的时机直接相关。2021、2022年是跨界光伏最狂热时期,2023年达到资本叙事的顶峰后,行业迅速进入洗牌调整期,而国晟科技恰恰是在2023年入局。
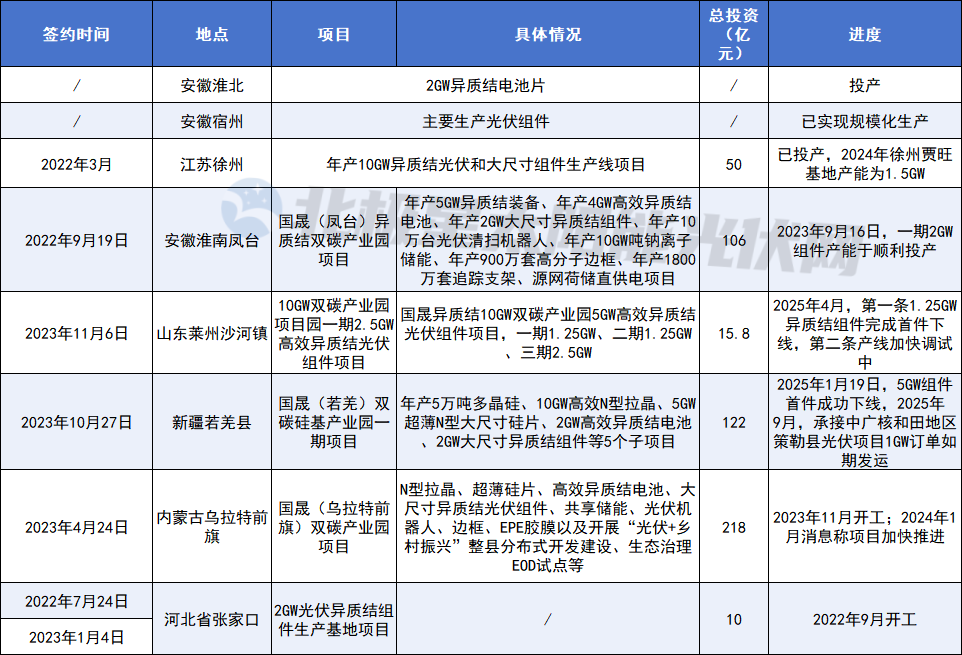
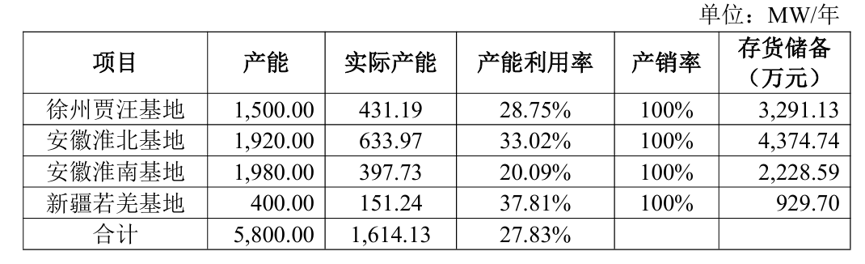
和其他跨界者一样,国晟科技也曾抛出百亿扩产计划,先后宣布投建9个光伏基地,其中徐州、淮北、淮南、新疆等生产基地已建成投产,据不完全统计,累计总产能达5.8GW。
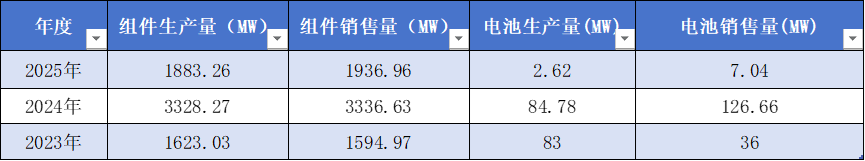
但规划与现实的巨大鸿沟总会给人一记响亮的耳光。财报数据显示,即便在2024年产能峰值阶段,国晟科技组件产量也仅3.3GW,远不及当初定下的GW级产能目标,2025年组件产量进一步下滑至1.8GW。
根源就在于行业集体“大干快上”扩产后带来的供需严重失衡,2025年国内组件名义产能突破1100GW,而全球新增装机需求仅约600GW。
激烈的市场竞争导致国晟科技四大基地整体产能利用率不足30%,大量产线闲置抬升单位生产成本,产品盈利能力快速恶化。
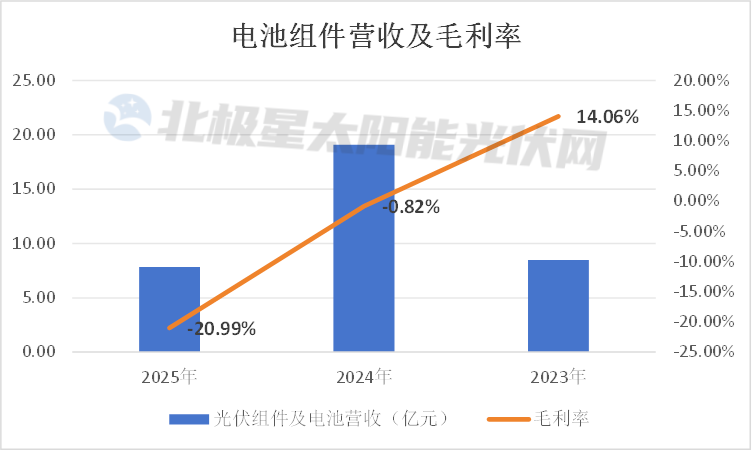
更难的是,利润空间也在被持续挤压,2023年国晟科技电池组件业务毛利率尚有14.06%,2024年便陷入生产即亏损的窘境,2025年毛利率进一步下探至-20.99%。
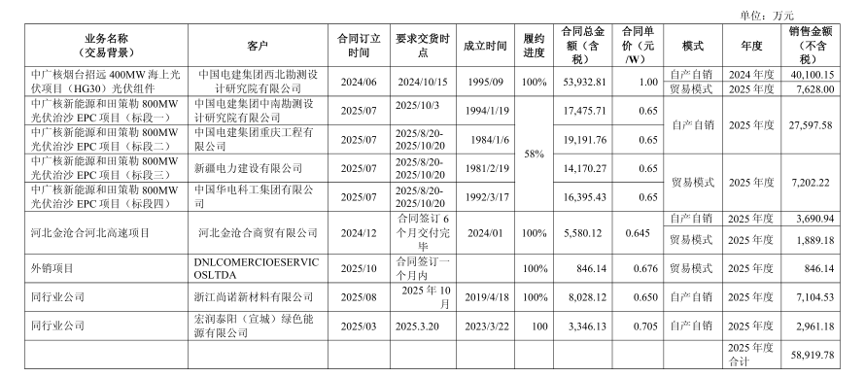
有意思的是,国晟科技并非拿不到订单,也曾斩获多个央国企项目,只是倒挂的毛利率让订单失去盈利价值,部分短交付周期项目,国晟科技只能向外采购组件履约,此前向恒曦光伏、宏润泰阳采购组件,正是为交付中广核和田284.31MW项目。
经营压力之外,国晟科技控股股东与管理层的风险也同步暴露。据其6月披露,由于自身债务压力以及为子公司提供担保后出现逾期问题,大股东国晟能源累计质押股份1.079亿股,占自身持股比例高达99.63%,而董事长吴君、总经理高飞已被列入限制高消费名单。
在光伏行业深度调整周期里,一家早已丧失主营业务造血能力、持续亏损、债务逾期且诉讼缠身的企业,还剩下多少翻盘的机会?
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经