2026-10-13 12:58
速览
本文来自微信公众号: 赵先生的事务所 ,作者:赵智功,原文标题:《【音乐角度】锐评中国、美国、韩国娱乐商业模式及核心问题》
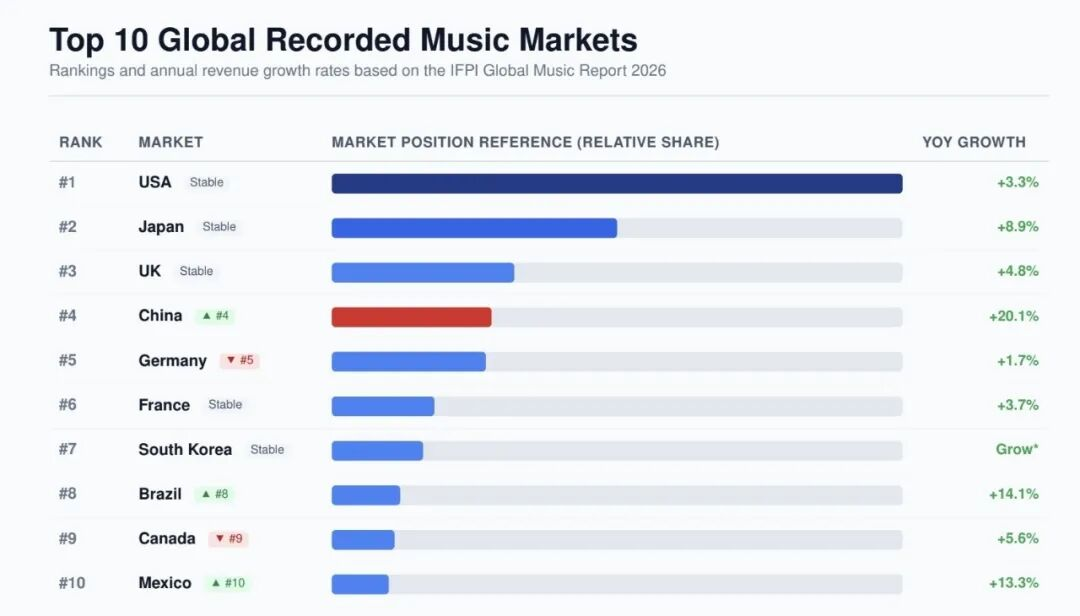
根据IFPI《2026全球音乐报告》,2025年全球录制音乐市场总收入达317亿美元,同比增长6.4%。
美国以38.7%的全球收入份额稳居第一,中国以20.1%的增速超越德国跃升至全球第四,韩国位列全球第七。
中国的增速在主要市场中最高,韩国则出现了5.7%的收入下滑,是前十中唯一负增长的市场。
这揭示了"K-pop看起来很厉害"与"实际经济规模"之间的落差。
中美音乐市场,由于发展历史、市场制度和本国文化不同,具备极大的差异。
而韩国则正好位于中美市场的中间地带。由于韩国本土市场小,韩国制作端高度依赖美国的音乐创作资源,同时需要海外市场完成消费。
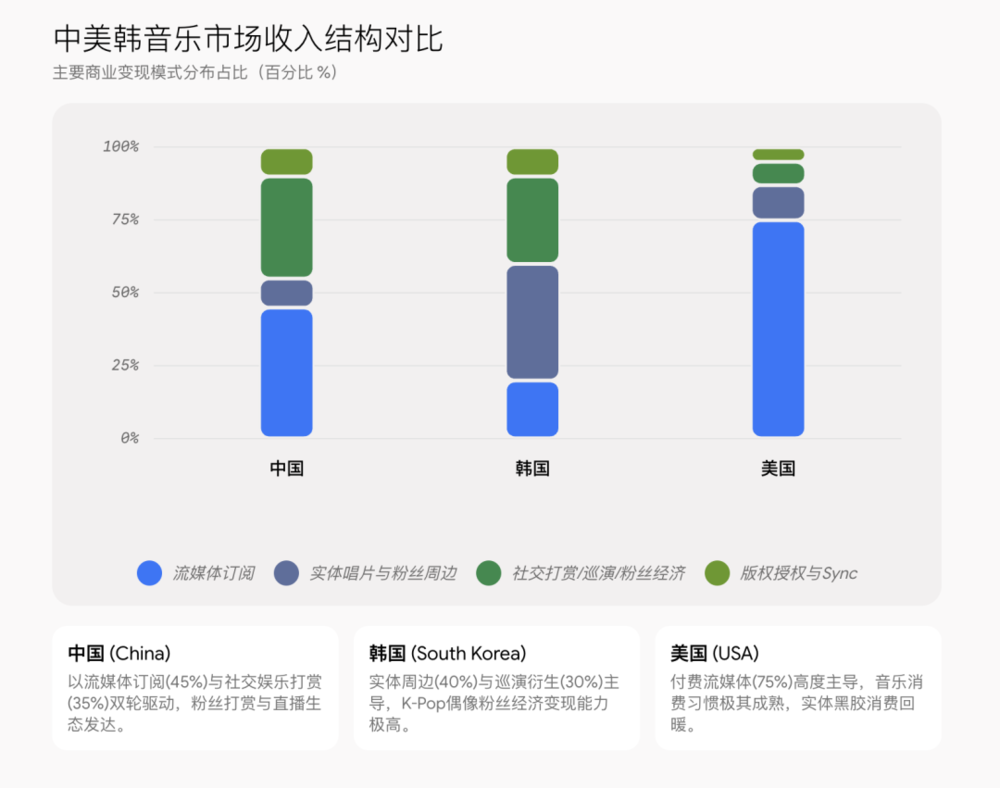
今天我们就来分析这三个市场的当下具体商业模式,看看能发现什么有意思的东西。
01
中国音乐市场:平台驱动的“流量与互动变现”模式
中国音乐市场是以科技巨头(腾讯音乐TME、网易云音乐、抖音/汽水音乐)为核心的流量与社交变现生态。
优势在于7.82亿超大用户基数与短视频引爆机制。
商业模式:
订阅+粉丝经济:VIP付费听歌与数字专辑售卖。
社交娱乐:直播打赏、虚拟礼物、K歌互动。
短视频宣发:短视频算法打爆神曲,反哺流媒体流量并实现BGM授权与广告商业变现(流量变现)。
演出体验:音乐人以线下演出门票购买,提供音乐及体验服务完成主要变现。
商业模式的困境在于付费渗透率仍是核心短板,用户付费意愿低,客单价低。
2025年中国付费渗透率为21.8%,低于全球32.6%的水平;月ARPPU仅10.6元,全球平均为29.3元。
腾讯音乐月活用户从2023年的5.92亿降至2026年Q1的5.28亿,两年流失约6400万,汽水音乐的免费模式正在分流价格敏感型用户。
用人话来说,即使在信息如此发达的当下,大众依旧习惯于“白嫖”。这意味着中国用户规模虽大,但单用户价值远低于成熟市场。
为什么至今中国大众仍未形成付费习惯?借此机会正好也好好分析分析。
年纪大一点的资深音乐迷,一定还记得电驴和VeryCD等网站。
中国数字音乐的第一代用户,是在盗版内容中完成“听歌习惯”启蒙的。
2005年前后,PC端MP3门户网站遍地开花,抓取、聚合、搬运、分发几乎无需经过版权方授权,音乐网站从400家膨胀至顶峰,拼的是“盗版资源的整合速度”而非正版曲库。
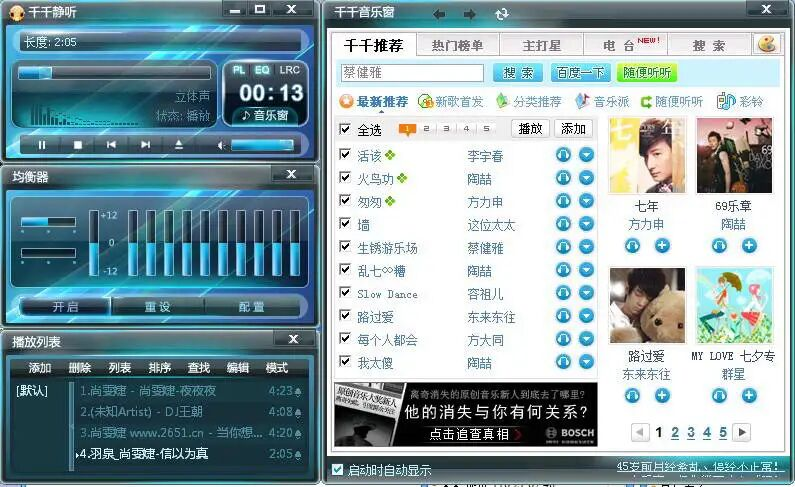
在这种环境下成长起来的70后、80后用户,“听歌不用花钱”被塑造成了默认逻辑。
2012年,中国音乐市场的盗版率高达99%,版权方收益仅占产业总产值的2%左右。
“最严版权令”在2015年以行政手段强行扭转了这一局面。不到两个月内,全网下架超过220万首未经授权歌曲,正版率在三年内从几乎为零拉升至96%。
然而,法律和平台的“硬件”可以被一纸政令改变,一代人“音乐理应免费”的认知惯性却无法被行政命令同步刷新。
其次是商业模式的信用崩塌。
“套娃式收费”稀释了付费的价值感。用户开通基础会员后,发现大量热门歌曲仍需额外购买数字专辑,部分新歌需要单独付费,高音质需要升级SVIP。当付费用户发现“花了钱却依然听不全”时,对“音乐服务本身”的价值认可度被持续消解。
平台把“听歌”这件本来简单的事,变成了一个需要不断“打补丁”的复杂消费决策,无法形成足够的付费动力。
2026年,大众依旧热衷于“看广告复活”的原始互联网商业模式。
并不是中国大众的时间不值钱,而是大家现金更稀缺,付费的价值感更低。看广告换免费,对很多人来说是一笔经过计算的理性交易。
行为经济学里有一个基本发现:人对“现金损失”的痛感,远强于对“时间损失”的痛感。
掏10块钱开会员,是账户里实实在在少了一笔钱;看80秒广告,损失的是碎片化的、难以量化、也无法存储的时间。
在付费模式尚未成熟的阶段,字节的汽水音乐以“免费+广告”模式直接冲击了传统平台的付费逻辑。用户每日观看约80秒广告即可解锁全天免费畅听,2025年月活从7000万翻倍至近1.4亿,直逼网易云音乐。
汽水音乐瞄准的恰恰是付费意愿最薄弱的那部分用户。学生群体、下沉市场用户以及对音乐品质要求不高的“被动听众”。
当这部分用户本可以被逐渐培育为付费用户时,一个更便宜甚至免费的替代方案出现了,付费转化的窗口期被进一步压缩。
更深层的影响在于:奶头乐巨头字节的产品改变了音乐消费的“底层逻辑”。
传统平台的核心体验是“主动搜索和收听”,而汽水音乐依托抖音的推荐流,把音乐变成了“被动消费的BGM”。当用户不再需要“找歌听歌”,而是被算法“喂歌”时,为“听歌服务”付费的合理性本身就受到了动摇。
02
韩国音乐市场:经纪公司驱动的“工业化偶像与IP全产业链”模式
韩国音乐市场由大型娱乐公司(HYBE、SM、YG、JYP等“Big 4”)主导,核心是偶像工业与高黏性粉丝经济。
商业模式:
IP全产业链开发:练习生选拔→组合孵化→全球巡演+衍生品/周边+实体专辑贩售。
私域超级粉丝经济:通过Weverse、DearU bubble等专属社群平台,将粉丝黏性直接转化为高客单价消费。
大型演唱会/全球巡演:完成线下互动与商业变现。
韩国的音乐娱乐优势在于高度标准化与全球化,从音乐制作、视觉包装到粉丝运营,具备极强的“文化输出”与海外变现能力。以及超高人均消费能力:粉丝群体具备极高的忠诚度与实体/数字消费意愿。
2026年上半年,韩国唱片出口额达2.5748亿美元,同比暴增125%,创历年同期最高纪录。更关键的是出口目的地的排序:美国以7411.8万美元位居首位,中国大陆(6117.7万美元)和日本(4561.2万美元)分列第二、第三。
这意味着美国已超越中日,成为韩国音乐的最大出口市场。
第一季度数据显示,面向美国的唱片出口同比增长506%,面向欧盟增长462%。欧美市场的消费逻辑与亚洲不同,西方消费者以全价购买专辑,而非中韩常见的“批量购买冲榜”模式。
出口额的增长主要来自单价提升而非销量扩张,这意味着韩国音乐产业正在从“靠粉丝冲量”转向“靠品牌溢价”的更高价值阶段。
韩国音乐产业的第二个核心优势,是将粉丝的情感投入转化为可持续的高溢价消费。
变现逻辑不是“卖音乐”,而是卖归属感。独家内容、艺人互动、优先购票、限量周边,每一项都精准锚定粉丝的情感需求。ARPPU的持续上升证明,粉丝愿意为“更靠近偶像”支付越来越高的溢价。
JYP的财务数据同样印证了这一趋势。2026年Q1,JYP的MD(周边商品)销售额达到606亿韩元,同比暴增85.2%,首次超过了传统核心收入来源的演出收入(409亿韩元)。
这意味着偶像产业的收入重心正在从“一次性演出消费”转向“持续性商品消费”,粉丝的消费行为从“看一场演唱会”变成了“持续购买与偶像相关的所有产品”。
同时,韩国政府对音乐产业的支持力度,在全球范围内都是罕见的。
2025年,韩国流行音乐产业销售额同比增长15.4%,出口额增长32.4%,在韩国内容产业中增速第一。但政府并未因整体增长而放松干预,反而加大了对结构性问题的靶向治疗。
针对中小企划社的定向补贴是最核心的政策工具。文化体育观光部推出的“中小企划社全球飞跃支持”项目,每年选定10家有潜力的中小企划社,提供最高3亿韩元/年、最长3年的资金支持,用于出口用唱片制作、海外营销和演出。
文化部长官崔辉英明确表示,2027年该项目的规模将翻倍,总预算从90亿韩元增至180亿韩元。
税收抵免政策是另一个关键杠杆。韩国政府正在积极推动对音乐制作费引入税额抵免。据测算,仅中小企业音乐内容制作费抵免一项,在2025-2029年间将带动约904亿韩元的额外投资,但同时导致约2037亿韩元的税收减少。政府愿意承担这一财政成本,反映出其对“音乐产业是战略出口产业”的明确定位。
韩国市场劣势也很明显,具体分析可以看之前的文章。
【瓶颈】K-pop开始走下坡路了吗?
简单概括为:
极度依赖头部IP与经纪公司:过度依赖极少数顶流团体(如BTS、BLACKPINK),抗风险能力较弱。
品类单一:高度聚焦于Pop/Dance偶像音乐,其他非偶像品类独立音乐人生存空间受挤压。
财阀垄断及制作成本失控。一个偶像组合在市场站稳脚跟,业界普遍认为需要100亿韩元(约5200万人民币)。大型与中小经纪公司的制作费差距最多拉大到30倍。
03
美国音乐市场:版权与流媒体驱动的“高额版权与多元消费”模式
美国作为全球最大的音乐市场,以三大唱片巨头(Universal、Sony、Warner)和DSP流媒体平台(Spotify、Apple Music)为支柱,高度依赖版权收益和成熟专业的巡演系统。
商业模式:
流媒体订阅:高付费率与高订阅费,为产业提供稳定现金流。
多元实物与演出:黑胶唱片(Vinyl)、CD回潮与高客单价现场演唱会(Touring)。
同步授权(Sync)与影视/商业采买:音乐在电影、电视、广告、游戏中的授权收入极高。
优势:
版权制度极其成熟:流媒体ARPU高,音乐人及版权方长效收益保障好。
音乐品类高度多元:嘻哈、乡村、摇滚、流行、电子等均有成熟消费群体。
全球最大的单一市场:占全球录制音乐收入的38.7%
成熟的版权保护与版税体系:拥有MLC(机械许可集体组织)等机构,版权收入分配相对规范
高付费意愿的消费者:付费订阅收入持续增长,是流媒体收入的核心驱动力
现场演出市场的强大变现能力:VIP套票、品牌赞助等高附加值产品成熟
美国音乐市场作为地球的龙头老大,赞美和过度神话的内容太过于泛滥,但世界上并不存在真正的完美。
我们今天着重分析美国市场的结构性问题的劣势所在。
美国音乐市场的高度资本化、金融化和科技化,使其结构性劣势不是“需要修补的缺陷”,而是一种内生的、反复发作的制度性问题。
每一次技术革命,从机械复制到流媒体再到AI,都触发一轮法律框架的滞后、既得利益者的抵抗、新权力格局的博弈,最终以漫长而痛苦的结构性变革收场。
用大白话来说,就是各方势力一直在火拼打架和谋取利益最大化。
这种模式使产业中所有人,创作者、平台、唱片公司、消费者都长期暴露在规则不确定性和价值分配动荡的风险之中。
从黑胶唱片时代到广播电台时代,再到数字音乐时代,美国音乐产业的每一次结构性变革,都遵循同一个剧本:
新技术出现→旧法律框架失效→既得利益者(通常是设备制造商或平台)抗拒变革→创作者发起漫长诉讼→国会以妥协性立法收场。
模式反复出现:每次立法都不是“解决问题”,而是“重新划定博弈的边界”。新规则出台后,占据市场权力优势的一方会立即寻找规则中的缝隙,而创作者和中小权利方则再次被迫进入诉讼和游说循环。
自2019年以来,私募股权基金、保险资金、养老基金和主权财富基金向音乐版权收购领域投入了至少231亿美元。音乐版税被包装成资产支持证券,自2020年以来累计发行规模超过129亿美元。KKR、贝恩资本、凯雷集团等顶级私募机构深度介入音乐公司股权和版权收购,音乐版权已经成为与基础设施、房地产并列的“另类资产类别”。
最具标志性的是2025年的一系列结构性融资交易:Concord以估值51亿美元、涵盖The Beatles和Beyoncé等顶级艺人130万项作品,完成了17.6亿美元的ABS融资,成为迄今规模最大的音乐资产证券化交易。
Carlyle Group旗下的Litmus完成4.64亿美元债券发行,由价值7.5亿美元的音乐资产组合支持。The Weeknd与Lyric Capital达成10亿美元合作交易,采用合资架构,嵌入5亿美元高级债和2.5亿美元次级债,版权现金流全面进入机构债权投资体系。
将音乐版权做成金融产品,这种高度资本化和市场化的“逆天金融操作”,放到强金融监管、风险厌恶和投资基础薄弱的东亚国家几乎是难以想象的。
美国音乐产业的法律框架始终处于被动追赶技术变革的状态。1909年机械复制权的诞生耗时十年博弈;1976年版权法全面修订距离录音技术商业化近半个世纪;MMA在流媒体兴起近十年后才出台,且不到六年就被证明存在根本缺陷;AI音乐的规则真空至今没有任何联邦立法填补的迹象。
从上个世纪初到卷纸钢琴打到本世纪的AI,从物理打到云端,从钢琴打到GPU,始终在博弈。
这种“追赶式”变革模式的代价是:在每一个技术过渡期,产业参与者都面临规则不确定性和价值分配动荡的风险。
创作者不知道自己的作品在新技术环境下将获得怎样的保护,平台不确定自己的商业模式是否合法,投资者无法准确评估版权资产的长期价值。这种不确定性本身就是一种结构性的交易成本,它抑制了长期投资、增加了诉讼成本、并迫使所有参与者将大量资源投入到法律博弈而非价值创造中。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 书影音