2026-10-14 07:41

速览
本文来自微信公众号: 医曜 ,作者:周蔚然
过去一周,美国药品定价体系第一次被中国研究机构当作一个整体来解读。
这次不是因为冒出了新条款,而是因为三层政策在一个半月内密集就位,到10月上旬终于凑齐最后一块砖:100%的药品关税全面生效,MFN定价协议覆盖品牌药市场约89%,10月22日起封死个人跨境购药的免税通道。
三层各自发布时,都被当作单独的新闻处理。并排放在一起读,才看得出一项工程的合拢。
01
一项工程的合拢
第一层是关税。
4月2日,白宫发布第11020号公告,依据232条款对进口专利药及其原料给出三档税率:默认100%;签了回流协议、承诺在美建厂的20%(2030年4月起升至100%);与HHS签MFN定价协议、同时与商务部签回流协议的则为0%,这一档的有效期至2029年1月20日。欧盟、日本、韩国、瑞士适用15%的对价税率,英国另走单独的药品协议轨道。仿制药与生物类似药暂不课税,商务部一年后重新评估。
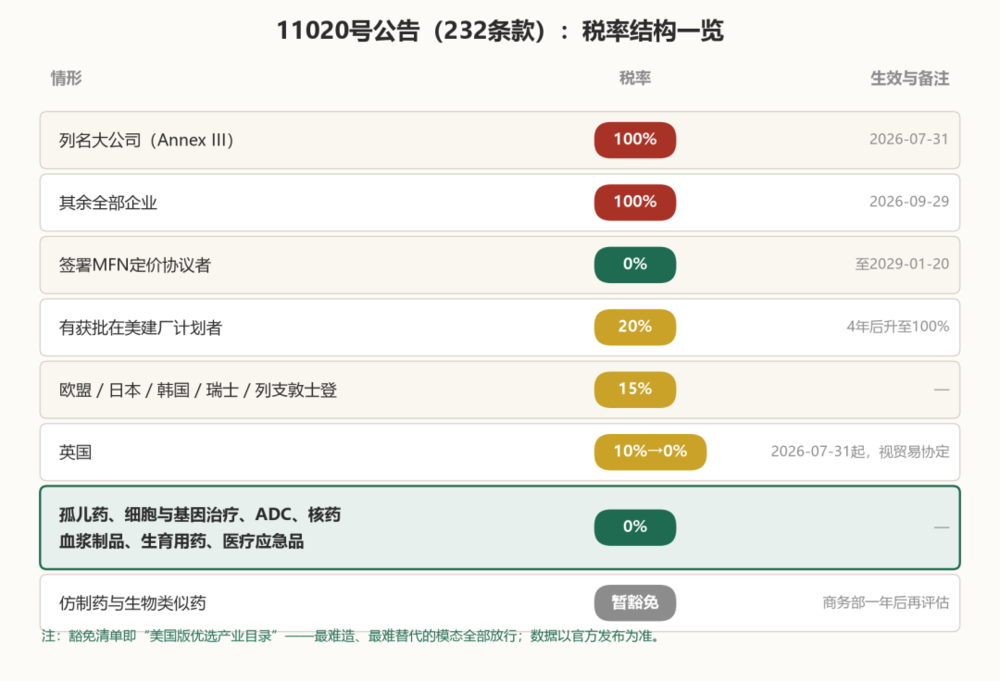
时间表同样清楚:7月31日对大型药企生效,9月29日对其余企业生效;到10月上旬,100%这一档已经没有豁免之外的路可绕。
第二层是MFN定价协议。
8月31日,白宫宣布新增九家:Alcon、安斯泰来、BeOne Medicines(百济神州)、BridgeBio、CSL、协和麒麟、Sun Pharma、Teva、UCB。叠加2025年9月起分批签下的17家(Pfizer首签,Lilly、Merck、AbbVie、Novartis、JNJ等随后),累计26家,按白宫口径覆盖品牌药市场约89%。名单也有水分,Teva自己的公告还停留在"意向签署"。
承诺的落地路径主要经由Medicaid,多走GENEROUS模型;九家新签者另承诺至少196亿美元的在美制造投资。值得一提的是:百济神州在列,这是中国公司第一次进入美国MFN定价体系。
第三层体量最小,位置却最关键:通关新规。
据美国媒体10月7日报道,2026年10月22日起,美国海关与边境保护局(CBP)将停止对跨境处方药个人包裹免税、免文件的简易通关,改为需提交报关文件、税号并缴税的正式流程。
规则没有明文"禁止",但正式报关对跨境药房的运营成本是碾压性的,北美最大的加拿大网络药房已开始劝客户"赶在10月22日之前下单"。受影响的逾400万从加拿大、英国、澳洲、新西兰药房购药的美国人中,约89%在65岁以上;境外价格平均便宜52%到89%,部分品种差价十倍以上。
三层各自的职能,一句话可以说清:关税是惩罚,惩罚高价值、高差价、低差异化的成熟进口品牌药;MFN是交换,用0%关税和强制模型豁免,换你在Medicaid按发达国家价格供货;通关新规是封口,前两层管住了公司和正规渠道,管不住个人从境外买药,只要这个后门开着,美国患者永远有一条绕过本国价格体系的路径。
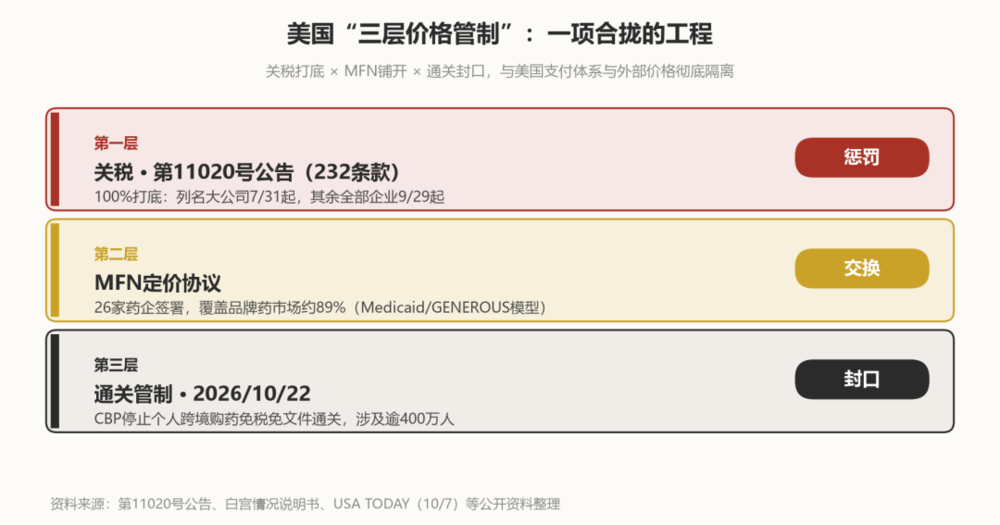
这三项政策,是一套把美国支付体系与外部价格彻底隔开的工程。
02
豁免清单才是答案
关税表的信息量,一半在税率里,另一半在豁免里。
按商务部的豁免细则:孤儿药(须全部获批适应症均为孤儿认定)、细胞与基因治疗、ADC、核药、血浆制品、生育用药、医疗应急品,全部豁免;ADC是细则里最后补上的品类,第一三共没有签任何MFN协议,Enhertu和Datroway照样零关税入境,因为它们是ADC。仿制药与生物类似药暂免,留待一年后再评估。还有一行少有人注意:HTSUS 9817.85.01,未获批的临床候选药物,同样豁免。
政府在"想留下什么"这件事上从不含糊。这份豁免清单,本质上是一份美国版的优选产业目录:最难造、最难被替代、最具技术代差的模态被完整放行;而能用印度或中国的成熟产能复制的老品牌药,顶格100%。
对照着看更清楚。一个卖了二十年的成熟品牌药,关税100%;一个刚上市的ADC或细胞治疗,关税0%。惩罚与欢迎指向同一种判断:美国要保住的不是本土的药,是本土造不出来的药。
税率表上还留着谈判的弹性带:欧盟、日韩、瑞士15%,英国另案处理。注意英国案的处理方式,2025年12月的原则性协议里,英国承诺将新上市药品的净价上浮25%。盟友的关税减免不是白给的,盟友的药价也必须补上去。
02
关税是虚惊
这套体系合拢后,有人的第一反应是紧张:100%的关税,会不会把出海的路堵死?
答案是:不会。
中国创新药出海资产最集中的两个模态,ADC和CGT,恰好全在豁免之列;尚未获批的临床候选,另有9817条款兜底。被100%惩罚的,是高价值、高差价、低差异化的成熟进口品牌药,那是欧洲和日本大药厂的存量业务,不是中国公司的。
再往深一层看。中国创新药出海的主形态,本来就不是把药卖进美国,而是把权利授权出去:对外授权、共同开发、销售分成。货物层面的关税打的是货主,而中国biotech在大多数交易里卖的不是货。
即便真有公司要自营美国商业化,比如百济神州式的泽布替尼路线,0%档的入口也还在:签一份MFN协议加一份回流协议,关税归零至2029年。百济在8月31日的落笔,示范的正是这条路径。
关税这一层,对中国创新药出海是虚惊。
04
MFN是实弹
真正的风险在第二层。
MFN的基准价,是八个可比国家,加拿大、丹麦、法国、德国、意大利、日本、瑞士与英国中,净价(扣除折扣、返利、回收之后)中的第二低。也就是说,谈判的锚从一开始就不在美国的定价自由,而在全球价格带的下沿。
这个基准先经GENEROUS模型进入Medicaid;更关键的是两个Medicare强制模型:GLOBE自10月1日启动,GUARD定于2027年1月1日,药价超过可比国水平,即须向Medicare返利。签署MFN协议,方可豁免于这两个强制模型。
自愿协议的背后站着强制模型:不签,等着你的是GLOBE和GUARD。
再看那两个被反复引用的数字。643亿美元,是CEA测算里Medicaid经GENEROUS模型的十年节省;约6000亿,是四支柱合计的总盘子(CMS署长奥兹引述"接近6000亿"),其中最大的一块5290亿,来自"所有新药按MFN价上市",而这一条需要国会立法,法案尚未通过。两个数字方向虽然一致,但总盘子里的一半以上还未生效的立法。
对中国创新药,传导链才是要害。
设想一家签了MFN的跨国药企:为保0%关税和强制模型豁免,对Medicaid按发达国家价格供货。而一家全球药企很难在同一个世界里维持两套价格逻辑,一旦"发达国家第二低净价"成为新的全球定价基准,这个锚会顺着授权协议、销售分成、共同开发条款,一路传向上游。
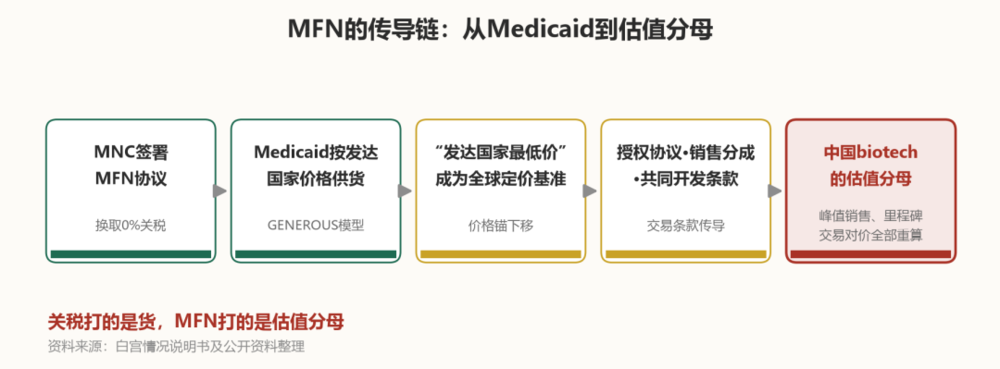
上游是谁?是中国biotech的估值模型。
一笔对外授权的价值,建立在海外峰值销售的假设之上;峰值销售的假设,建立在海外定价体系之上。美国支付基准被MFN压低,峰值销售重算,里程碑和分成重算,整笔交易的对价重算。
关税打的是货,MFN打的是所有交易的估值分母。
这也解释了为什么中国biotech这两年的估值修复故事,对这一层最敏感:修复的一半来自对外授权的兑现,而授权的天花板,正在被按着往下压。
唯一的对冲窗口在法院,PhRMA(美国药品研究和制造商协会)与BIO(生物技术创新组织)已预告将对GLOBE、GUARD的最终规则立即起诉,诉由复刻2020年那场胜诉:CMS越权、重大问题原则、强制适用超出"示范"的法定边界。2020年,他们曾赢过一次。
05
结语:墙内与墙外
三层管制的合拢,等于在美国支付体系与全球价格之间砌了一道墙。墙内是被迫整固的价格,墙外是继续分化的世界。
中国创新药站在一个特殊的位置上:货物在豁免清单里,估值在传导链条上。关税那一枪打空了,但MFN那一枪还在飞。
对中国Biotech而言,这堵墙意味着四件事:
其一,自查管线模态。对照Annex IV逐项核对:ADC、CGT、核药、血浆、生育、孤儿认定(注意"全适应症孤儿"的限定),以及尚未获批的候选药豁免。豁免清单决定关税敞口,也提示了资产结构的方向。
其二,重算在谈交易。凡以美国市场为峰值假设的BD,用八国第二低净价做一遍压力测试;里程碑与分成条款里,预埋MFN传导触发的重新议价机制。
其三,盯住GLOBE与GUARD的最终规则,以及PhRMA的诉讼。2020年判例能否复刻,决定这套体系的强制力上限。
其四,倒排时间表。0%关税与强制模型豁免都写到2029年1月20日,20%档在2030年4月跳回100%。这既是美国政府的施压节奏,也是中国公司安排全球权益与商业化路径的日程表。
10月22日之后,美国老人在加拿大药房下的订单,会多出一道报关栏。而在太平洋的另一边,某家Biotech的估值模型里,一个叫"美国支付价"的参数,正在被悄悄调低。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 医疗