2026-10-14 08:40
速览
本文来自微信公众号: 木禾商业财经 ,作者:龚正
可灵,可能最快明年登陆资本市场,拟募资至少10亿美元。
在视频生成市场,以token消耗量计,目前Seedance市占率被认为排名第一,占比80%以上,可灵占比14%,排名第二。
但“快手的一生”告诉所有人,短视频市场尚且难以有老二发展空间,何况更激烈的AI生成视频市场?
可灵,应该避免做老二。甚至绝不能做老二。
一个统治短剧,一个瞄向电影
今年,可灵和电影圈走得很近。它以各种赞助商或合作者身份,频繁出现在各种电影节上。
从4月的北京国际电影节,6月的上海国际电影节,到如今还在举行的釜山国际电影节。
与此对比,字节的Seedance,则在短剧江湖一统天下。有媒体报道,Seedance2.0在短剧行业的渗透率达到95%。
今年6月,在北京举办的字节FORCE原动力大会上,Seedance短剧分会场原本多数关闭的大门,一度被拥挤的人潮,在现场推开,群情激动的场面,令人印象深刻。
从短视频时代开始,抖音和快手,就是竞争对手。如今Seedance又和可灵狭路相逢。
站在可灵的立场,如果自己仍跑到短剧市场抢蛋糕,用补贴换流量,面对强大的抖音,不算上策。不如进军对影像质感要求更高的电影市场,开辟天地,或是一条路。
一位B站用Seedance和可灵创作AI视频的创作者,告诉《木禾商业财经》:“可灵生成的画面质感相对更高,但Seedance更为智能,自动分镜,画面完全够短剧可用。”
这句话或许正中可灵的阳谋。
短剧的逻辑是短平快,讲究流量和效率,所以会产生Seedance强大的“自动分镜”功能,否则创作者不得不长篇大论写分镜脚本,“从第2秒到第5秒,主人公要如何。第5秒到第10秒,主人公要如何。”
同时,短剧观众看的是爽感,可以容忍画面微瑕。
而电影的底层逻辑讲究交付标准。今年5月,可灵在戛纳办论坛,拍摄了《大卫王朝》的乔恩·欧文称,可灵是“第一家将原生4K做进基础模型”的公司,他们向亚马逊交付了4K HDR,满足了最高交付标准。
电影观众越来越像艺术鉴赏家,可灵选择从电影切口接入,被认为是在用自己的长板,包括画质、人物一致性、动作控制,去换一个字节还未用生态优势完全锁死的市场。
这是一条差异化的谋生之路。
可灵,不能做老二
让人替可灵忧虑的是,中国电影市场近来并不太景气,甚至欧洲电影市场据说观影人次也在下降,这能否对可灵起到拉抬作用。
有人对此缓颊,北美还不错。2026年好莱坞全球票房同比增长约15%,有望创2019年以来最佳。
这种讨论,背后隐藏着一种紧迫感。关心可灵的人并不希望它成为第二个快手。
今年7月6日,腾讯大幅减持了快手股份,套现约15亿美元,持股比例从约15.68%降至9.37%,腾讯自此不再是快手的主要股东。
2016年,短视频成为风口,快手起了个大早,领先行业。为了对抗字节抖音,腾讯押注快手,形成双雄对抗格局。
结果,却不想快手赶了个晚集,用户规模和商业效率双双落后。
就在一部分人认为“市场老二”亦有生存空间时,抖音和快手,已用活生生的现实,论证了这个祈愿的错误。大家共同形成的历史教训是,在一个赢家通吃的市场里,第二名也很难靠“做得也不错”活下去。否则腾讯也不会大手一挥。
如今,同样的“祈愿”也发生在可灵身上。可灵背后,站着腾讯、阿里云、百度三大巨头。有人认为,目前的AI生成视频市场,可灵照样是双雄。但有了快手前车之鉴,这种梦还不破吗。
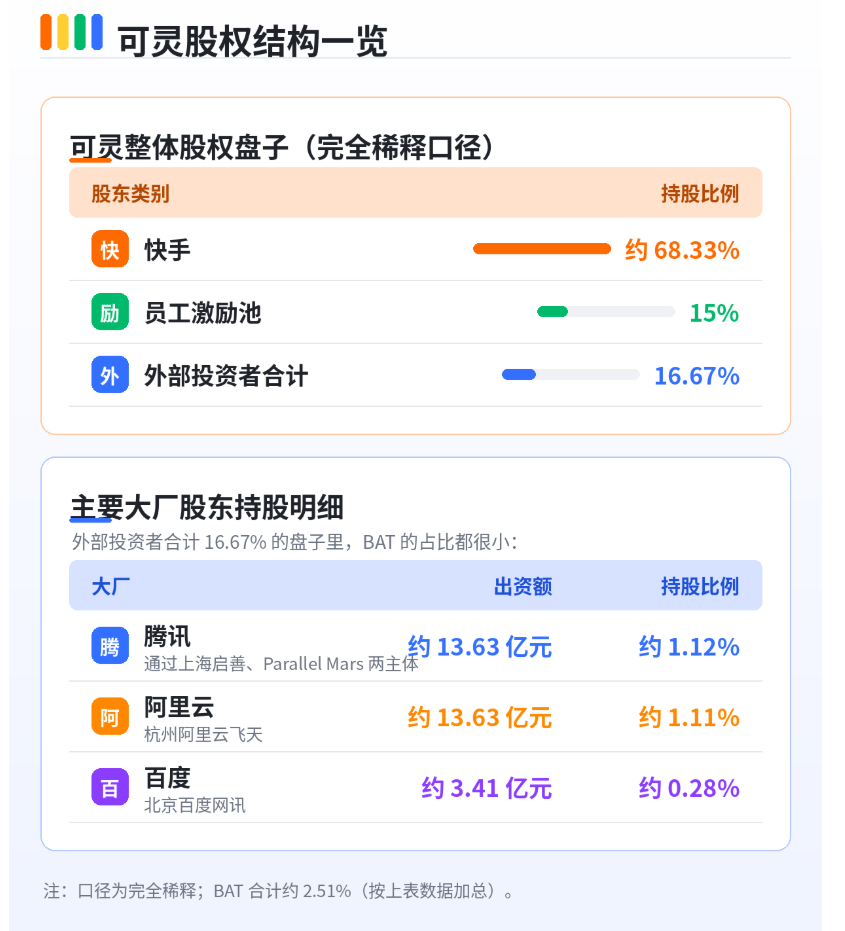
投资人只负责给子弹,真正打仗的还要靠实际干活的人。大厂背书,有时候并不值一文。
Seedance和可灵,其实双方的竞争体量是不同的。Seedance更像一个集团军,番茄小说提供IP,Seedance提供制作能力,抖音和红果提供分发和投流。
而对可灵来说,快手能给的是“起步土壤”,但给不了“增长天花板”。可灵的营收结构也证明,海外收入占比约70%。这意味着可灵的商业根基不在快手生态内。
这种结构性脆弱,或许才是可灵直面的来自原生家庭的挑战。
转眼一年,可灵多了一堆竞争对手
别以为AI视频生成市场,只有Seedance和可灵,实际上这张牌桌,正挤进越来越多的玩家。尤其是还有一堆人,正觊觎着“市场老二”的位置。
2023年4月成立的爱诗科技,创始人是前字节跳动视觉技术负责人王长虎,主要产品是PixVerse R1——全球首个支持1080P的通用实时世界模型,全球用户超过1.5亿。
今年7月,它完成29.8亿元的C轮融资,由阿里巴巴领投,投后估值20亿美元。
阿里的逻辑很清晰,投出去的钱,一部分会以算力采购的形式回到阿里云。
与其说阿里在选择公司,不如说是在锁定高算力消耗客户,复刻抖音左手红果、右手Seedance的路线。这种产业资本与算力绑定的模式,还被阿里复制到2023年成立的生数科技上。
其最核心产品是Vidu系列视频生成模型,是中国首个长时长、高一致性的AI视频大模型。
它的定位很明确:服务短剧、广告营销、动画影视等商业场景,帮企业客户和创作者低成本、高效率地产出内容。
在海外,亦有一堆竞争者。2018年成立于美国的Runway虽然ARR只有9000万美元,商业化规模不及国内头部,但它起步最早,在海外创作者社区里有根基。
Google Veo虽然迭代放缓,但Google的资源储备和技术积累摆在那里。OpenAI关停了Sora,但这不意味着退出,等成本曲线下来,回来的门槛并不高。
有观察者坦言,用“一超多强”来形容目前的格局,或许更为妥当。
在这次釜山电影节期间,韩国导演金性洙说了一句话:“把十个好看的画面拼在一起,并不等于电影。”
同样,对可灵来说,收入翻倍、估值千亿、用户破亿,把这些漂亮的单点画面拼在一起,也并不等于可灵就一定拥有成功的明天。
可灵,不能走快手的老路。这次它必须要有更大的紧迫感,要用速度、质感,建立起自己的生态与规则,敢于在市场平分秋色,或许才能建造最大的安全感。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。