2026-10-14 17:05
速览
本文来自微信公众号: 新消费财研社 ,作者:行业都在关注的
导读:茶百道突遭停牌!募资疑暗中回流承配人,IPO首日破发埋下伏笔。
2026年10月13日,茶百道突然停牌,迅速成为新茶饮行业与资本市场的焦点事件。
据公司公告,应香港证监会指令,香港联合交易所有限公司依据《证券及期货(在证券市场上市)规则》,于当日上午九时起,正式停止四川百茶百道实业股份有限公司的股份买卖。
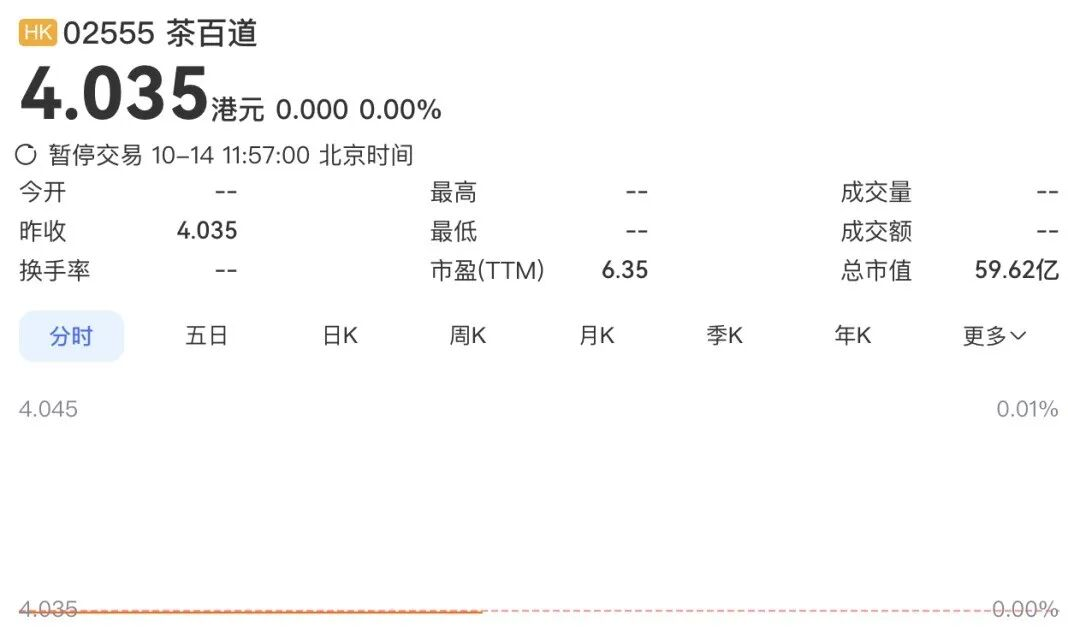
当天下午,香港证监会发布公告,揭开了停牌背后的原因:茶百道首次公开招股过程疑似遭人为操控。为此,证监会已对涉嫌参与相关欺诈计划的两个集团发出限制通知书,严禁其处置名下客户账户内的相关资产。
中国企业资本联盟副理事长、中国区首席经济学家柏文喜认为,此次停牌虽未影响茶百道的经营活动,但已使其信用大打折扣。短期来看,公司的分红和股份激励大概率延期但不取消;中期来看,公司对咖啡业务和出海战略等布局将被迫放慢。长期来看,IPO诚信问题将茶百道的估值锚从“消费成长股”打成“治理折价股”,未来情况如何,将取决于香港证监会的调查结论。
01
茶百道被港证监会勒令停牌
IPO或涉嫌“营造需求假象”
香港证监会发布的公告显示,茶百道此次停牌的核心原因为公司的首次公开招股可能曾被人为操纵,意图就茶百道的股份需求而营造非真实的表象。因此,在调查期间暂停交易,是为维持一个有秩序和公平的市场及维护投资大众利益。
证监会进一步指出,部分IPO所得款项可能已根据上市公司与该等集团之间未有披露的协议,被转离有关公司,作所谓金融产品投资之用,该等协议可能促使IPO所得款项暗中回流至主要承配人或其关连人士。这意味着调查的核心,在于IPO配售环节是否存在未披露的利益安排。
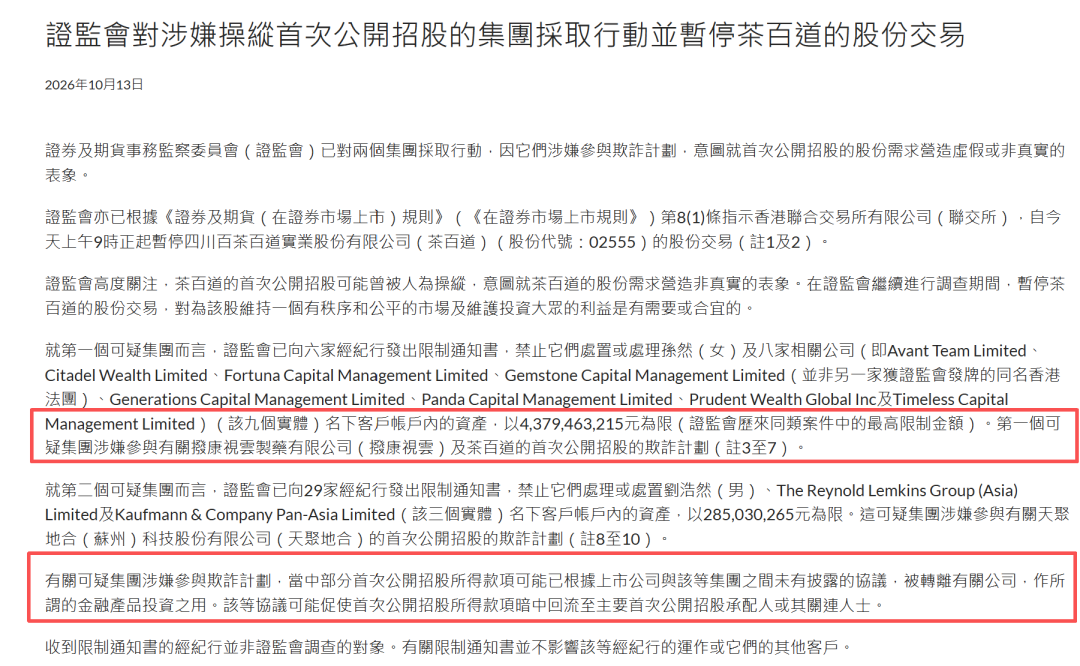
暂停茶百道股份交易公告/图源:香港证监会
为此,证监会就首个可疑集团向6家经纪行发出限制通知书,冻结孙然及8家相关公司账户资产,上限约43.79亿港元,为同类案件历年最高。该集团同时涉茶百道、拨康视云IPO。另一集团涉天聚地合IPO,限制上限约2.85亿港元,两案合计超46亿港元。
从股价走势来看,两家公司股价波动的轨迹在大趋势上高度重合。拨康视云-B于2025年7月挂牌上市,首日即破发;在2025年12月,公司股价虽大幅回升,但从未触及10.1港元的发行价,停牌前股价仅剩1.19港元,市值缩水至11亿港元。
茶百道上市后的股价走势,与以上两家企业惊人的相似。2024年4月上市之初,其股票发行价为17.5港元/股,同样在挂牌当日即遭破发,开盘报12.8港元/股,较发行价下跌26.86%,盘中跌幅一度超过35%。
当时行业内普遍认为,茶百道上市首日大跌,是IPO定价估值明显偏高与管理层对投资者筛选不充分双重因素叠加的结果。
而此时回头看公司当初的招股数据就会发现,散户不买账、机构拿走了绝大多数股票,这恰好印证了监管部门的怀疑。
茶百道2024年4月全球发售约1.4776亿股,所得款项净额约24.63亿港元。香港公开发售仅获约0.5倍认购,最终分配733.56万股,未足部分回拨国际发售,国际发售约1.404亿股、占全球发售九成以上,公开占比压缩至约5%,国际发售最终承接了约95.14%的股份。
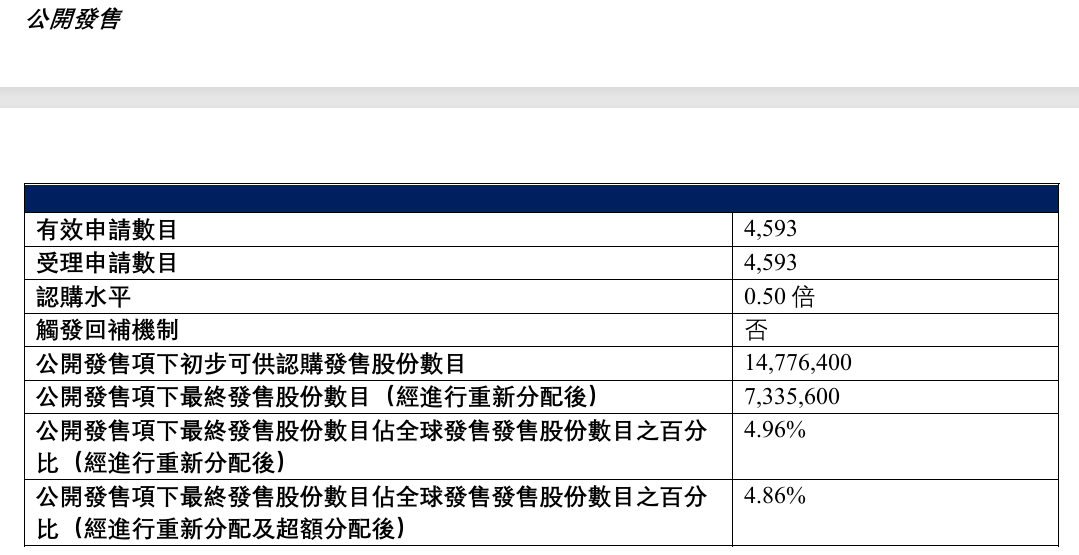
茶百道首次IPO公开发售情况/图源:茶百道分配结果公告
表面看国际发售获1.11倍认购、勉强足额,但承配结构高度集中。按分配结果公告常用口径,国际发售总承配人122名,前五大占比49.52%、前十大占比82.44%;若按部分后续统计口径,前五大约52.11%、前二十五约86.75%。
无论采用哪套口径,少数承配人掌握绝大多数股份都是事实。当公开认购偏冷、国际“足额”却高度集中时,监管自然会追问:所谓需求有多大比例来自独立投资者,有多少比例可能由未披露安排、承诺回流或关联资金支撑。
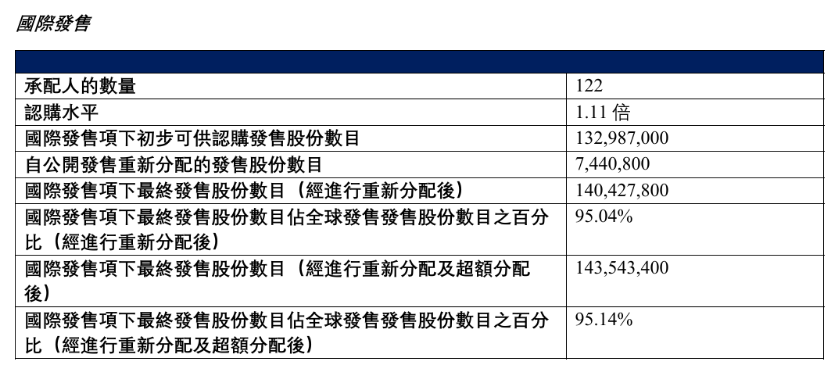
茶百道首次IPO国际发售情况/图源:茶百道分配结果公告
从经营财务状况看,茶百道并无紧迫流动性压力。截至2026年6月30日,公司现金及现金等价物余额为29.64亿元,无银行借款及重大或有负债,两年前IPO募资所得的24.63亿港元中仍有7.068亿港元未动用。
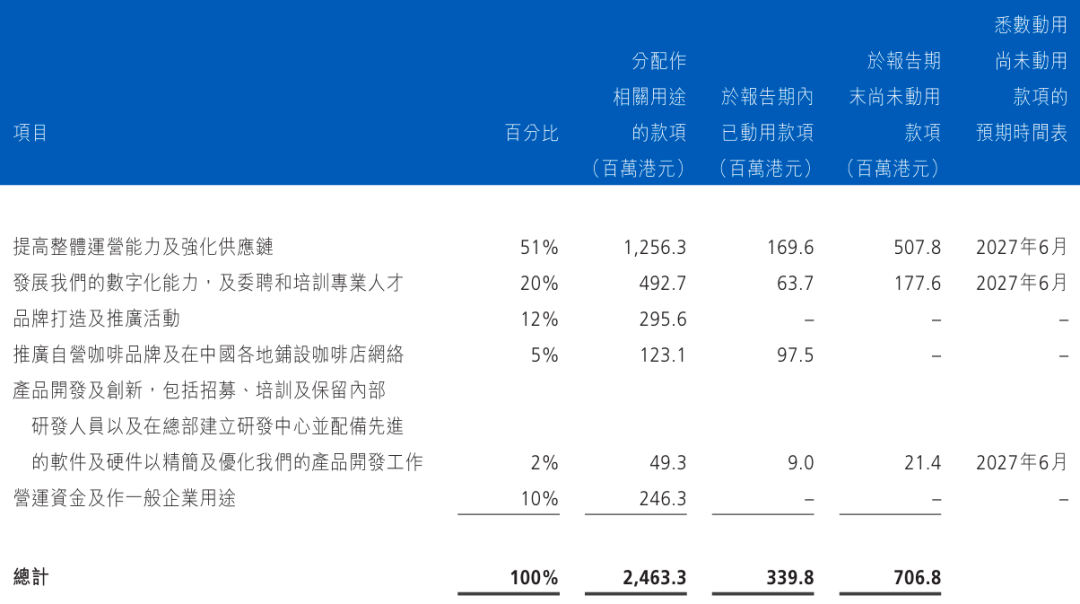
茶百道IPO所得款项用途/图源:茶百道2026年中期报告
除此之外,茶百道还于上市前夕多次突击大额分红。2021至2023年间,茶百道累计宣派股息14.72亿元,实控人王霄锟、刘洧宏夫妇合计持股81.69%,依照该比例,王、刘夫妇二人通过分红落袋超过11亿元。而同期公司资产负债率高达72.56%,2024年中期才降至25.16%,至2026年中期,公司的资产负债率再度下降至15.87%。
柏文喜认为,本次停牌重点在于IPO可能被操控、可疑集团操盘以及存在未披露协议可能,责任可按知情程度和参与深度分三档判断:最轻的情形为公司不知情,被外部团伙“托市”,是受害者;其次,公司知情但未披露,或默许承配人安排,构成信披违规;最严重的情况为公司主动签未披露协议、配合资金回流,涉嫌招股书虚假陈述。
柏文喜进一步分析称,在调查结论出来之前,市场应以“嫌疑在公司治理与信披层,而非必然在经营层”来客观看待公司的责任边界。重点观察以下四个方面,其一,未披露协议是否以公司名义签;其二,董事、保荐人、法律顾问是否知情;其三,5.86亿募资中流向“金融产品投资”的那部分能不能追回;其四,招股书需求数据是否构成重大误导。
02
专家:复牌门槛较高,已有退市先例
香港证监会的调查结论尚未落定,茶百道的责任边界同样仍待厘清,但停牌带来的冲击已然显现。
停牌前一周,茶百道刚在10月8日披露临时股东会安排,原计划10月30日审议两件大事:一是2026年中期股息,每股现金0.15元、合计约2.22亿元,原定11月30日派发;二是2026年H股激励计划,授权上限为已发行股份10%、约1.48亿股,含股票期权和受限制股份单位,有效期10年,股份来源可包括新发H股、库存股或受托人购股。
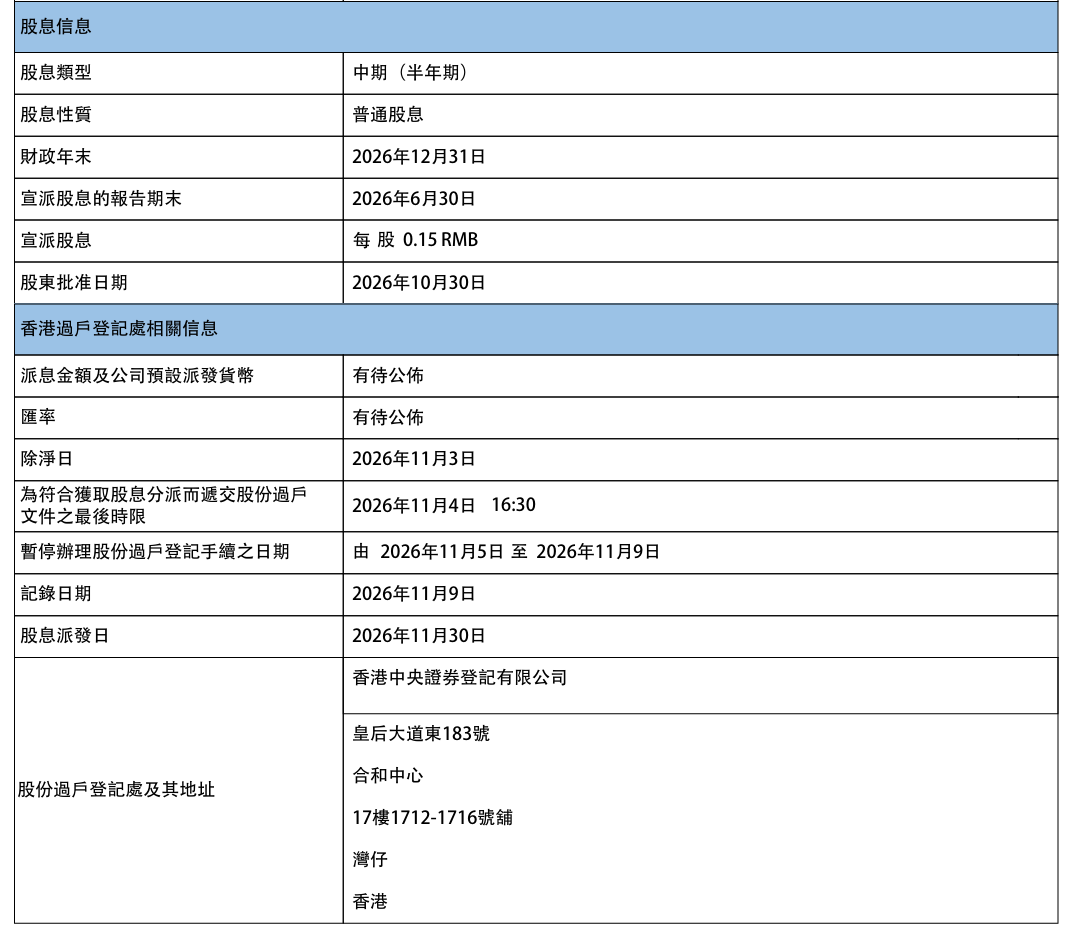
中期股息派发方案/图源:茶百道
现在股份买卖暂停,两件事的进度可能要打个问号。
如果说分红和股权激励受阻是停牌带来的短期公司治理冲击,那么融资通道关闭则触及茶百道更长远的经营层面。
出海是茶百道今年最重要的战略之一。2026年上半年,其海外门店从21家增至72家,同比增长243%。2026年9月29日,公司曾宣布境外签约门店超过130家,在营门店突破100家,覆盖13个国家和地区,其中韩国签约门店超过50家,法国市场已落地5家门店,分布于卢浮宫、老佛爷百货等核心地标。
而这套打法要签约、落店、建仓、做本地团队,重资产比例不低。若停牌持续,海外招商、品牌合作和资金调度等环节都可能受到间接影响。
“目前,茶百道的股权融资通道已关闭,其海外扩张及咖啡业务大概率只能依靠自有资金滚动。”柏文喜分析称。同时,重资产签约与总部的信用直接相关,停牌事件后,合作方可能会重谈账期与保证金。
更尴尬的是,这个停牌的时间节点,正好卡在茶百道自身的造血能力承压的节骨眼。公司2024年上市即业绩“变脸”,利润腰斩;2025年靠收缩费用修复利润,但门店扩张与加盟商生态却持续恶化。
时至2026年上半年,公司实现营收26.55亿元,同比增长仅6.2%,归母净利润3.36亿元,同比增长3.2%,较2025年全年10%的营收增速和71%的利润增速大幅回落,增长近乎停滞。
拆开来看,此番收入增长主要依赖门店扩张,而非单店效率提升。从门店数量来看,上半年净增221家至8863家,折算单店收入29.95万元,同比仅增1.44%,若剔除咖啡机设备销售,核心货品销售收入实际下滑。当外部融资受阻叠加内生增长乏力,停牌的影响或将持续向经营端传导。
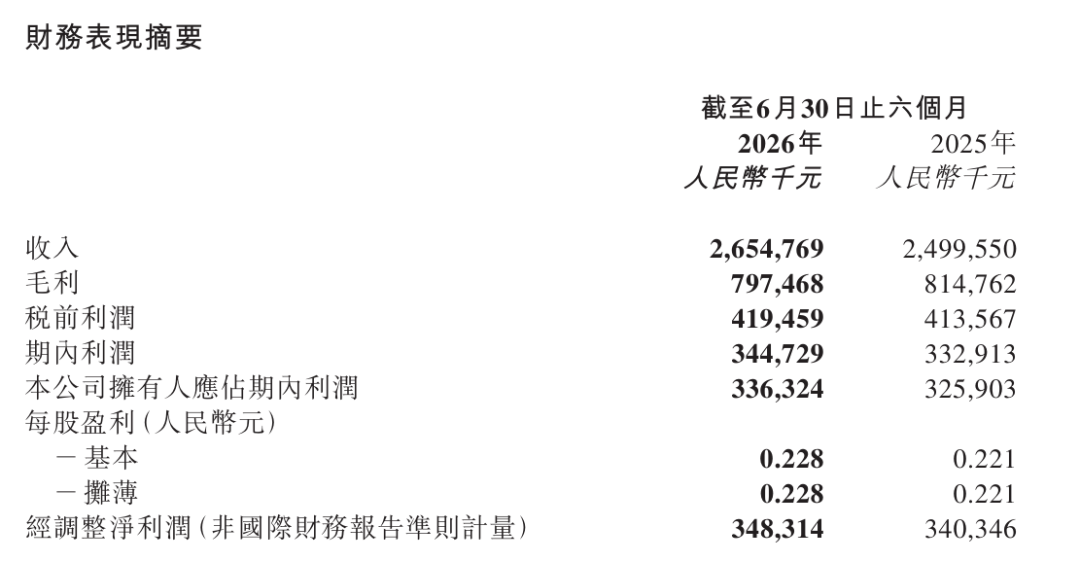
2026年上半年财务表现摘要/图源:茶百道2026年中期业绩公告
柏文喜直言,从以往案例来看,茶百道未来复牌的概率不为零,但门槛较高,且长期停牌并非没有退市的先例。
要想复牌,公司需查清外部集团责任,并补充披露、证明回流与公司意志无关、同时设立投资者复还安排。与之相对的,一旦香港证监会查出未披露协议由公司签署、董事将涉勤勉责任,复牌条件会极为苛刻,甚至走除牌程序。
这一判断并非危言耸听。据港交所统计,2026年前9个月,长时间停牌以上的公司共计98家,其中32家最终除牌,主板24家,GEM板块8家。除牌方式包括自愿撤回上市地位9家、被动除牌21家、转板或除牌2家。换言之,在这98家长期停牌的公司中,接近三分之一最终以退市收场,而非成功复牌。
在调查结论落地之前,茶百道能否重回交易市场,仍是未知数,新消费财研社将持续关注。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经