2026-10-17 23:13
速览
本文来自微信公众号: 懒熊体育 ,作者:王闪,原文标题:《华尔街口中“不诚实”的人,正在大笔抄底彪马和安德玛 | 翻牌》
安踏宣布收购彪马之后,Frasers Group在37天内成了彪马第二大股东。七个月后,这家公司又出现在了安德玛的股东名单上。
10月1日,Frasers Group向美国证券交易委员会提交Schedule 13G文件,披露已持有安德玛16,576,500股A类普通股,占该类别流通股约8.8%,按当时股价计算市值约8010万美元。彭博社在报道这笔交易时用了这么一句话:扩展其在“困境运动品牌”中的押注。
Frasers Group到底是什么来头?
这家公司的创始人Mike Ashley,一个没有上过大学的英国人,1982年用从家族借来的1万英镑在伯克郡梅登黑德开了一家体育用品店。2007年,公司在伦敦证券交易所上市,同年他还收购了英超纽卡斯尔联足球俱乐部,2021年,又以约3.05亿英镑将俱乐部卖给沙特主权财富基金支持的财团。卖掉俱乐部的第二年,他退居幕后。
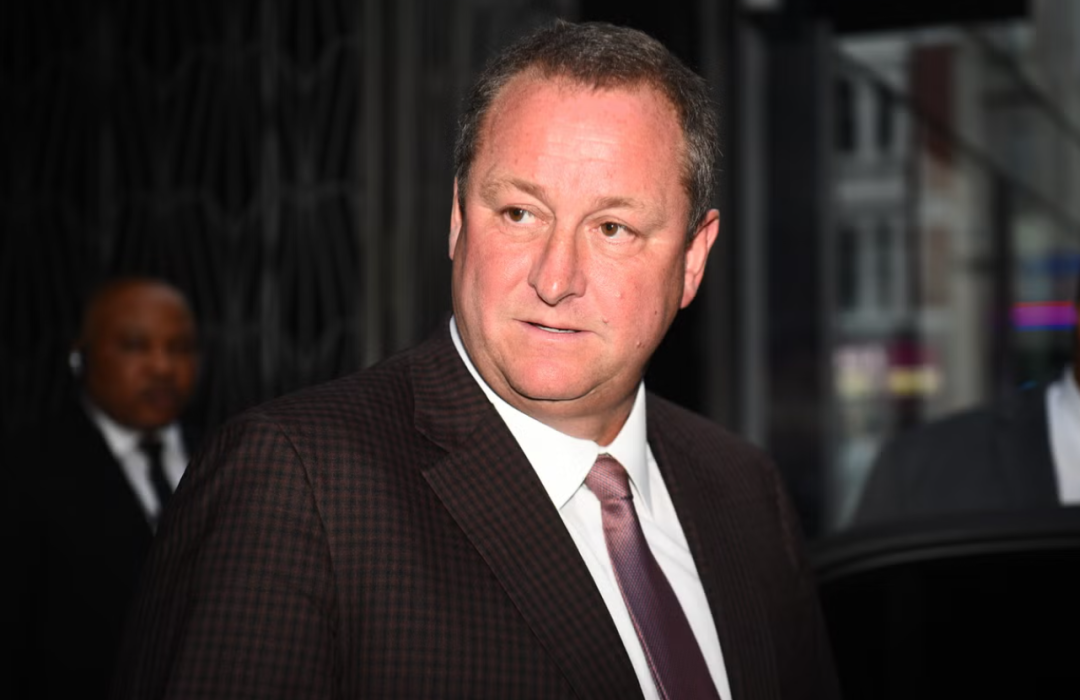
▲Frasers Group创始人Mike Ashley(图片来源Kirsty O'Connor/PA Wire)
目前,Frasers Group市值约37.6亿英镑,最新财年营收53.26亿英镑。公司股价在2022年7月曾达到1001.5便士(约10.02英镑)的历史最高点,此后回落至2025年的约598便士(约5.98英镑),2026年以来回升至848.50便士(约8.49英镑),年初至今涨幅约25%。根据福布斯实时富豪榜,截至10月15日,他的个人财富为63亿美元。
这家公司的业务聚焦在三个方向:体育、高端和奢侈。体育方向的核心是Sports Direct,在本土拥有超过500家门店,全球约715家。高端方向包括Flannels、House of Fraser、Jack Wills、Gieves&Hawkes等品牌,奢侈方向包括Flannels、Harvey Nichols和美国的The Webster。自有品牌包括Everlast、Slazenger、Lonsdale、Karrimor、USA Pro等。其中,Sports Direct是英国最大的体育用品零售商,市场份额长期领先于JD Sports等竞争对手,线上流量在2025年达到583万,超过耐克和JD Sports。
在运动鞋服品牌上,它目前只投资了彪马和安德玛,均在今年完成。而且其买入这两个运动品牌的方式与传统机构投资者不同,它的持股大部分是通过卖出看跌期权(put option)获得的,直接持有的股票极少。
彪马是Frasers用这种方式持股的第一个运动品牌,股价从2021年11月的115.40欧元跌至2025年11月的15.30欧元,跌幅约87%,是2016年以来的最低水平。Frasers Group在2026年3月入股时,彪马股价约为22.50欧元,已经从低点反弹了约47%。Frasers Group以约2亿欧元买入5.77%的股份。
Frasers Group在彪马身上既是第二大股东,又是折扣渠道商,这两个角色的利益方向是相反的。要理解Frasers Group为什么用这种方式买入品牌,先看看华尔街对Mike Ashley的评价。
“不诚实的人”
摩根士丹利曾在2021年要求Frasers Group为Hugo Boss的持仓补交9.15亿美元的抵押金,否则就会强制平仓,前者试图用这种方式迫使Frasers放弃交易。Frasers Group随后起诉摩根士丹利,指控该行出于“势利”而做出这一决定。
庭审中披露的内部通讯显示,摩根士丹利投行部联席全球主管Simon Smith将Mike Ashley描述为“不诚实”,并表示他是“我们不想做生意的客户”。另一位涉事的摩根士丹利高管Christopher Good在书面证词中称,Simon Smith告诉他,Mike Ashley喜欢打官司,因此摩根士丹利此前拒绝了Frasers开设机构交易账户的申请。
Frasers Group则公开指控摩根士丹利的行为源于“势利”,认为该行是因为Mike Ashley的出身和背景而拒绝与他做生意。双方最终在2024年5月达成和解,但庭审披露的这些表述已经进入了公开记录。
华尔街顶级投行在内部决策层面将Mike Ashley定性为不值得做生意的客户。这种在资本市场上的声誉问题,直接影响到了Frasers Group的处境。根据ADVFN的数据,Frasers Group的机构持股比例仅为21%左右,这意味着大型基金和资产管理公司持有的股份很少。
一家在伦敦上市、市值超过30亿英镑的零售公司,可以在市场上自由交易的股票数量如此之少、股权如此集中,对于大型资管机构来说,这样的股票缺乏足够的流动性来容纳大资金进出,外部股东也很难对创始人家族的绝对控制形成约束。
Mike Ashley从一开始建立的就是一个零售驱动的收购模式,用零售渠道的现金流去收购那些在特定周期内被市场低估、但消费者仍然认可的品牌资产,再用Sports Direct庞大的门店体系把品牌变现。品牌方如果同时依赖Sports Direct的渠道,又在资本市场上面对Frasers的持股,谈判的天平就会倾斜。
但这个模式有一个绕不开的问题。Sports Direct与耐克和阿迪达斯的关系曾经长期紧张。2019年,Sports Direct公开发表声明,抨击耐克和阿迪达斯的渠道策略,呼吁英国和欧洲的竞争监管机构调查这两家品牌的市场主导地位。耐克曾表示Sports Direct的铺货方式“不再符合耐克的渠道策略”。
不过,Michael Murray接任CEO后推动的Elevation战略,让Sports Direct获得了耐克、阿迪达斯和Hugo Boss的“Tier 1”地位(即品牌方的最高等级零售合作伙伴),拿到这个地位的零售商,可以优先拿到限量款和联名款,而普通零售商拿不到这些货。Frasers Group在2025财年财报中明确表示,与这些品牌的关系“是史上最好的”。
即便关系改善,Frasers Group仍然需要确保自己的货架上有足够多有竞争力的产品。如果无法从耐克和阿迪达斯那里获得足够多的好货,它就需要自己拥有品牌。
2022年,Mike Ashley把CEO的位子交给女婿Michael Murray,退出了董事会。这次交接的背景是,Mike Ashley擅长开店卖货,但公司下一步要做品牌收购和高端化,需要更懂品牌和消费者的管理者。Michael Murray上任后推动的Elevation战略,核心是让Sports Direct从折扣零售商向品牌零售商转型,同时扩大在高端和奢侈领域的布局。
在这样的处境下,Frasers Group要做品牌收购,只能另辟蹊径。
不持股的股东
它选择的方式是看跌期权。直接持股需要大量现金、需要向监管机构公开披露、会推高股价,而看跌期权可以让Frasers Group在不引起市场注意的情况下建仓,用较少的资金,在目标公司中获得较大的影响力。
具体操作,Frasers向对手方卖出看跌期权,收取期权费。如果彪马股价下跌,Frasers以低于市价的价格买入股票;如果股价上涨,期权作废,Frasers赚取期权费,同时保留继续增持的空间。
2026年3月披露的5.77%持股中,直接持有的股票仅占0.17%,其余5.61%是通过一系列看跌期权合约建立的,对应约850万股彪马股票,期权到期日分别在2026年4月、9月和12月。
这个策略让Frasers Group能够在不实际持有大量股票的情况下,对目标公司施加影响,同时避免在公开市场上大举买入所引发的股价波动和监管披露要求。同样的策略也用在Burberry身上,Frasers持有的7.42%投票权全部通过卖出看跌期权获得,实际直接持有的Burberry股票为零。
Hugo Boss是另一个例子。Frasers最初只是少数股东,随后不断增持,最终在2026年6月发起全面收购要约。到今年8月,Frasers的持股增至47.89%,并明确表示有意将持股增至50%以上实现多数控股。
Michael Murray后来对外解释了Frasers Group的收购逻辑,“如果它不符合体育、高端或奢侈的定位,或者不能为我们的生态系统增加价值,我们就不会买。”
传统的财务投资者买入少数股权,等待股价上涨后卖出,与被投企业之间只有资本关系。Frasers Group的持股则同时叠加了商业关系,它是品牌方的渠道客户,品牌方的产品通过它的门店触达消费者,它的利润也部分来自品牌方的产品销售。
Sports Direct是彪马在欧洲的核心零售渠道,彪马是Sports Direct的重要供应商,贡献了Frasers利润的大头。当它同时成为品牌方的股东,它在渠道谈判中就有了两层筹码。作为渠道商,它可以用货架空间和订单量来施压。作为股东,它可以在监事会或股东大会上提出战略层面的诉求。路透社在报道中明确点出了这个模式,Frasers过去曾利用其在公司的少数股权作为杠杆,推动战略变革,或鼓励这些公司销售其产品或采用其服务。
这个双重身份在彪马身上制造了一个具体的矛盾。彪马新CEO Arthur Hoeld正在推动“品牌重启”,核心方向之一是减少折扣渠道依赖、提升DTC占比。2025年是彪马的“重置年”,2026年被定义为“过渡年”,品牌计划在2027年恢复增长。Arthur Hoeld在2025年接手时承诺清理品牌库存、停止在大型零售商处的过度折扣。而Frasers Group的Sports Direct正是彪马最大的折扣渠道商之一。
彪马要减少折扣渠道依赖,首当其冲的就是Sports Direct。作为渠道商,Frasers希望彪马继续通过Sports Direct大规模出货,这样它的门店有货可卖,利润有来源。作为股东,如果彪马要提升品牌溢价,就必须减少在折扣渠道的曝光,而Sports Direct正是彪马最大的折扣渠道之一。
Frasers的渠道利益和股东利益在这里是相反的。这个矛盾迟早会浮上台面,而Frasers在彪马监事会拥有席位,当彪马讨论渠道策略时,Frasers的立场将直接牵涉到它自己的利益。
钱从哪来
Frasers Group之所以能持续收购,靠的是远超实际借款规模的融资能力。
2025年7月,Frasers Group与银行签了一份新的贷款协议,总额度30亿英镑,替换了之前16.5亿英镑的旧协议。这笔钱分定期贷款和循环信贷两种用法。协议里还有一个“手风琴条款”(accordion facility),允许在银行同意的情况下再多借5亿,最高可以到35亿。
但扩张的代价是债务不断攀升。Frasers Group的最新财年的财报看起来有些矛盾,营收、零售利润均在增长,但净债务大幅攀升,支付给银行的利息增加,剔除一次性项目后的税前利润下降。其中,该集团在英国本土的体育零售和高端业务都在下滑。
Michael Murray在财报中坦言,下半年及进入2027财年以来,持续感受到“艰难的交易环境、低迷的消费者信心和全行业库存过剩”,公司拒绝提供2027年的利润指引,理由是Hugo Boss和Accent Group的收购要约仍在进行中。
“Elevation战略”面临的问题是,英国本土的体育零售业务在萎缩,而公司用债务和现金流去收购海外品牌和高端资产,押注的是这些资产的长期价值能够在周期反转时兑现。体育零售带来的现金流支撑着收购,而这些收购的目标是奢侈品牌和品牌股权。但如果英国消费者信心持续低迷,如果运动品牌估值承压的窗口期比预期更长,12亿英镑的债务就会变成一个越来越重的负担。
除了收购品牌和零售商的股权,Frasers Group也在投资房地产。据彭博社分析,集团目前拥有价值约20亿英镑的零售地产组合。Murray表示,这个组合在未来十年可能增长十倍。
2025年底至2026年初,Frasers连续收购了多家英国购物中心和奥特莱斯。零售和地产的双线布局意味着,Frasers Group在买品牌和渠道的同时,也在投资品牌和渠道所在的物理空间。
分析师对Frasers Group的看法分歧很大。这样的公司,在资本市场上通常估值偏低。当它的战略从“折扣零售商”转向“品牌持有者”时,市场需要更长的时间来理解它的新战略。而在这个过程中,它的债务水平、利息成本和英国本土业务的疲软,都会成为压低估值的因素。
谁在抄底
安德玛的困境为Frasers Group提供了一个买入的窗口。2026年8月,安德玛发布了截至6月30日的2027财年第一季度财报。营收同比下降3%至11亿美元,北美市场营收下滑9%至6.1亿美元,鞋履品类下滑8%至2.45亿美元。公司将全年营收预期从“小幅下滑”下调至“中个位数下滑”。
资本市场对安德玛的看法同样悲观。截至8月31日,安德玛A类股的做空比例达到36.98%。做空比例越高,说明越多投资者押注它的股价还会继续下跌。
安踏已是彪马第一大股东,Frasers Group靠着持有5.77%,是第二大股东。两者对彪马的战略方向有不同的判断。安踏收购彪马的逻辑是“品牌向上”,让彪马在专业运动和潮流市场找回溢价能力,减少对折扣渠道的依赖。安踏在FILA中国和亚玛芬体育身上做过的事,就是把品牌重新做起来。
而Frasers Group的Sports Direct渠道天然偏向折扣和走量,Frasers作为股东兼渠道商,在彪马的库存管理和渠道分配上,利益方向可能与安踏的品牌向上战略并不完全一致。
安踏并非没有意识到渠道策略的敏感性。在收购公告中,安踏特别强调“充分尊重彪马的管理文化,以及彪马作为德国上市公司的独立治理架构”,并明确表示没有对彪马发起要约收购的计划。
安踏通过监事会参与战略决策,Frasers Group用期权建仓、用渠道商身份施加压力。这两种做法会在彪马的决策中产生冲突。结果取决于安踏作为第一大股东能否在监事会层面形成有效的影响力,以及Frasers Group的期权策略在多大程度上能够转化为对彪马决策的实际影响力。
安德玛的股价在十六年低点附近,彪马在安踏入主后估值正在被重新定价。Frasers Group手中有Sports Direct的渠道,有零售业务产生的现金流。这些条件让它可以随时出手下一个运动品牌。
这个从体育用品店起步的零售集团,正在用同样的逻辑在别人不看好的时候买入,然后用渠道把它变现。这套用渠道换股权的做法正在从英国本土扩展到全球运动品牌。安德玛的8.8%是一个开始。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经