2026-10-18 17:48

速览
本文来自微信公众号: 斯凯碎碎侃 ,作者:斯凯,原文标题:《观察|散户申购不到一半,机构却“刚刚够”:茶百道IPO可能是一场人造繁荣》
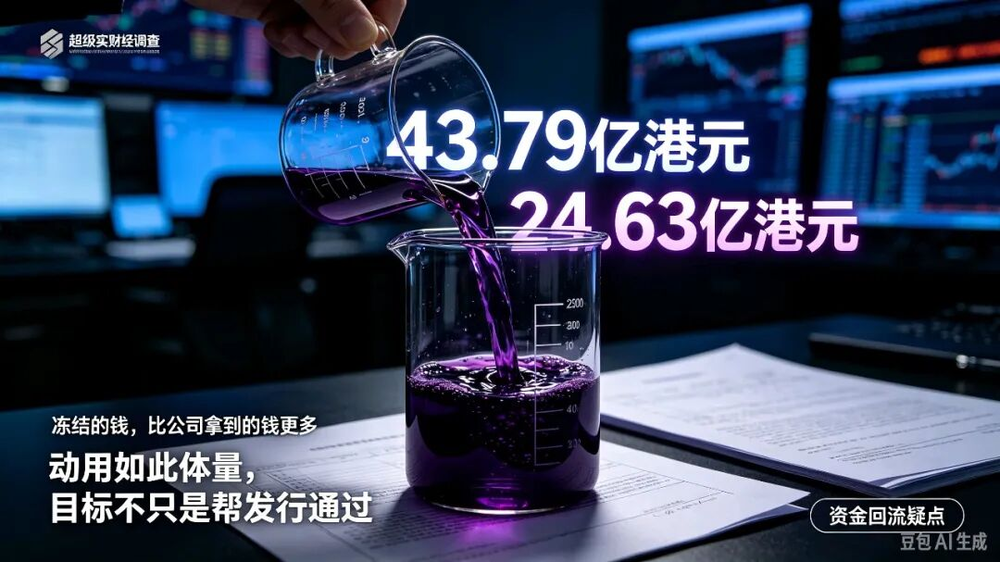
香港证监会冻结了43.79亿港元资产。
茶百道IPO实际募资净额,24.63亿港元。
冻结的钱,比公司拿到的钱,多出将近一倍。
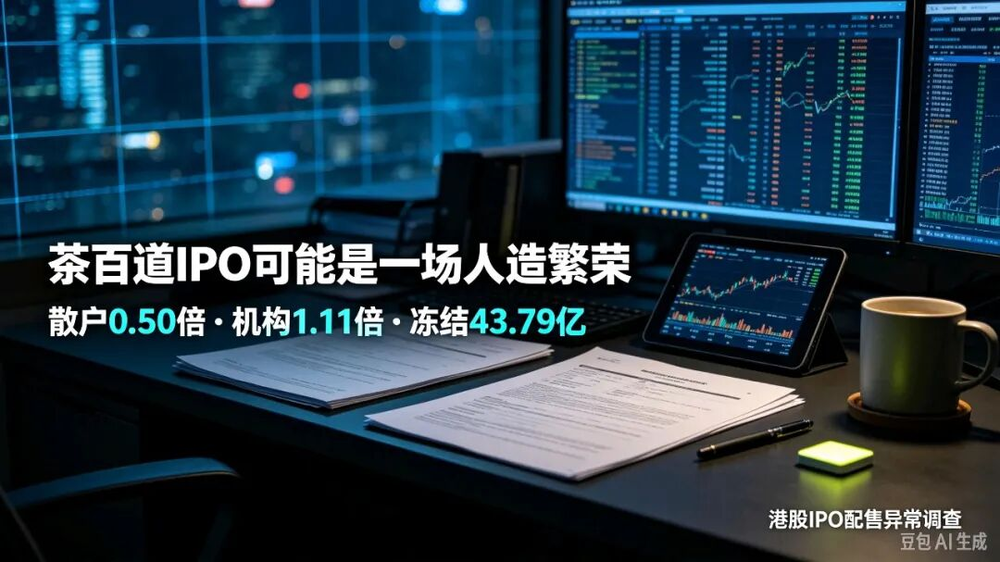
10月13日,香港证监会指示港交所暂停茶百道股份交易,指控其2024年4月的首次公开招股“可能曾被人为操纵”,意图就股份需求营造非真实的表象。这是香港证监会历来同类案件中的最高限制金额。
但真正让这件事值得拆解的,不是43.79亿这个数字本身。是这笔钱和茶百道IPO之间那道诡异的“反差”。
散户连一半都没买够,机构却“刚刚好”
茶百道IPO的认购数据,放在港股大型IPO里,本身就是一组“红旗”。
香港公开发售,面向散户,最终录得0.50倍认购。散户打新资金合计约0.97亿港元,连一半都没买够,未足额认购。
这不是一般的“冷”。港股IPO散户端认购不足,本身就会触发一个机制:未足额认购的股份需要重新分配。茶百道约有744万股从公开发售划转到了国际配售。最终,公开发售占比从原定的10%缩水到了仅4.96%,意味着95.04%的股份被国际配售消化。
国际配售端的数据更值得玩味:1.11倍认购,合计122名承配人。
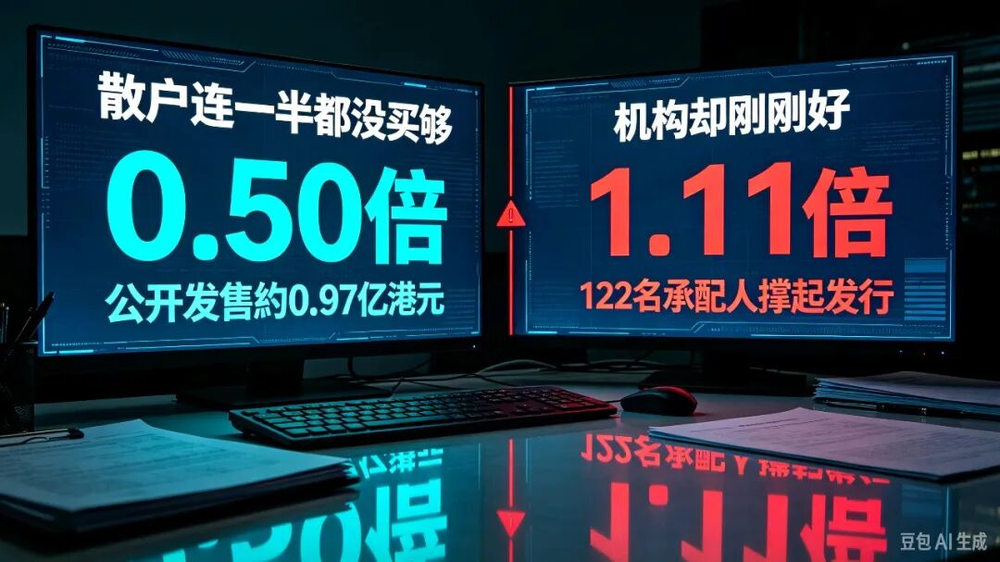
散户0.5倍,机构1.11倍。散户连一半都没买够,机构端“恰好”达到了1.11倍——刚够发行,不至于触发回拨,不至于导致发行失败。这个“刚刚好”的精准度,本身就是最大的可疑之处。
还有一层信号:茶百道这次发行没有引入基石投资者。在港股大型IPO中,基石投资者的缺席极为罕见,通常意味着长线机构对发行定价或公司基本面存在分歧。
散户用脚投票,长线机构选择观望,122名承配人撑起了整个发行。香港证监会的调查方向,恰恰指向了这122人中的“水分”。
证监会怀疑,可疑集团通过未披露的协议,安排资金以承配人身份参与配售,人为制造认购需求。发行完成后,部分IPO所得款项再以“金融产品投资”名义转离上市公司,暗中回流至主要承配人。
翻译一下:市场看到的是“有机构在买”,真相可能是“上市公司自己的钱,绕了一圈假装在买自己”。
冻结的资产比IPO募资还要多,意味着什么
茶百道发行价17.50港元/股,全球发售约1.48亿股,募资总额25.86亿港元,扣除费用后净额24.63亿港元。
香港证监会冻结的资产上限43.79亿港元——比茶百道实际拿到的钱多出19亿港元。
这个反差的含义,比数字本身更值得追问。
如果操纵者只是为了“把发行撑过去”,他们不需要动用比募资额更多的资金。撑发行只需要覆盖那些未被认购的股份,成本远低于43.79亿。动用如此体量的资金,说明操纵者的目标不是“帮茶百道上市”,而是通过控制IPO这个入口,把上市公司变成一个可以持续套利的工具。
茶百道上市首日收盘12.80港元,较发行价跌26.86%。停牌前最后一个交易日,股价4.035港元,较发行价跌去约77%。市值从上市时的258亿港元缩水到59.6亿港元。
如果操纵者在上市初期的高位出货,或者在后续的下跌中通过其他方式获利,43.79亿的资金体量所产生的“操纵收益”,完全可能远超这个数字。操纵者不是来“帮”茶百道的,是来“用”茶百道的。IPO只是一个入口,出口在二级市场。
加盟商在用脚投票:资本市场的假,和实体经济的真
如果说IPO操纵是资本市场上的“人造繁荣”,那加盟商的数据,就是实体经济里最诚实的“用脚投票”。
茶百道95%的收入来自向加盟商销售货品和设备。加盟商好,茶百道就好。加盟商走,茶百道的根基就在松动。
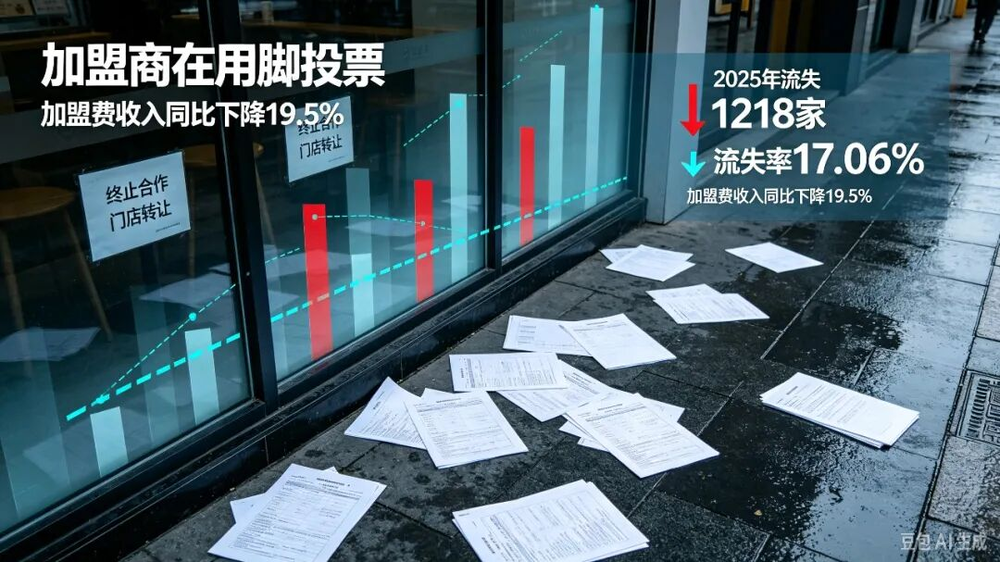
2025年全年,茶百道终止合作的加盟商达到1218家,流失率17.06%,位居新茶饮行业首位。作为对比,沪上阿姨同期流失率13.71%,古茗9.26%,蜜雪冰城和霸王茶姬更低。
2026年上半年,又有497家加盟商终止合作,其中只有12家是公司主动终止,其余为转让门店或因自身原因离开。
茶百道2026年上半年加盟费收入同比下降19.5%,占总收入仅3.1%。加盟费是加盟商为“品牌使用权”付的钱。当加盟费在降,说明品牌对加盟商的吸引力在下降。
加盟商为什么走?原因不复杂。新茶饮行业从“跑马圈地”进入“存量竞争”,单店盈利空间被压缩。茶百道2026年上半年营收26.55亿元,同比仅增6.2%,在六家上市新茶饮公司中增速排名靠后——古茗31.9%,沪上阿姨42.4%。
资本市场上的操纵是一回事。加盟商的盈亏是另一回事。后者没有“未披露协议”可以粉饰。
茶百道不是第一个,也不会是最后一个
香港证监会这次同时锁定了两个可疑集团。第一个集团由孙然及8家离岸公司组成,涉嫌操纵茶百道和拨康视云两家IPO。拨康视云的操纵模式更极端:散户端78.78倍超额认购,机构端仅0.89倍未足额认购。上市首日暴跌38.61%,停牌前股价较发行价跌去88%。
港股历史上,操纵IPO并非没有先例。2012年洪良国际因招股书严重失实被勒令停牌,最终以10.3亿港元回购全部公众股东股份,保荐人被吊销牌照。2024年正利控股操纵案三名被告被判入狱4年4个月至6年8个月。
但茶百道案暴露的是一个新的漏洞:操纵的不是股价,是IPO本身。洪良国际是招股书造假,正利控股是上市后拉高出货。茶百道被指控的,是在发行环节就制造虚假需求,让一个本来可能发不出去的IPO,“看起来”被机构认可了。
这个漏洞之所以能存在,是因为港股IPO的配售机制赋予了发行人和承销商较大的自由裁量权。当发行人愿意配合外部资金“演戏”时,监管在发行阶段很难穿透识别。
香港证监会已经宣布将修改《证券市场上市规则》,容许对上市申请人施加可在上市后持续适用的条件,并发布保荐人工作通函,列出IPO中的“红旗信号”——包括上市前后出现大额预付款、临近簿记截止时突然涌入大额订单、订单规模与投资者财务实力不匹配等。
这在最后
茶百道停牌了,调查在进行中。香港证监会目前的调查对象是两个可疑集团,尚未认定茶百道公司或其管理层参与违规。这个边界需要被尊重。
但有一件事是清楚的。
散户0.5倍认购,机构1.11倍认购,122名承配人撑起发行。冻结资金43.79亿,募资净额24.63亿。加盟商一年流失1218家,加盟费收入下降19.5%。
当一个IPO的发行数据、资金流向和实体经营数据,同时指向同一个方向时,那个方向不需要等调查结果来确认。
茶百道不是第一个被怀疑操纵IPO的公司。香港证监会说,这是“同类案件中的最高限制金额”。但最高纪录被刷新,往往意味着下一个更大的案子,已经在路上了。
茶百道案撕开的,不是单一公司的资本闹剧,而是港股IPO配售机制里的一处漏洞。当发行数据、资金流向、线下门店基本面集体背离常识,监管出手只是故事的中段。下一次“刚刚好”的IPO,又会藏在哪只新股里?
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经