2026-10-20 11:26
速览
本文来自微信公众号: 全说能源 ,作者:全说能源
气价至高点,库存处低位,2026-2027年冬季欧洲能源危机正在到来
TTF涨至2022年12月以来的最高水平,库存低于五年的平均水平,卡塔尔供应不确定和禁止进口俄罗斯LNG,欧洲冬季的能源危机正在到来。
王能全
2026年10月17和18日,法国爆发了全国性的示威、抗议和骚乱,背后的重要原因是能源价格大涨导致的生活成本日益高昂。进入10月份以来,欧洲的天然气价格不断创出新高,而储气库的储存水平却处于近年来的低位,媒体和行业专家认为,对于欧洲的百姓来说即将到来的2026-2027年的冬季将更加难熬,欧洲的冬季能源危机正在到来。
欧洲天然气价格已接近2022年的高点
不同于过往明显的季节性特点,受美国、以色列和伊朗战争的影响,2026年的国际天然气价格一直处于高位,而且随着冬季的日益临近,9月份之后更是进入了大涨的阶段,其中欧洲的天然气价格涨幅尤其的显著,行业专家迈克尔·科恩(Michael Kern)2026年10月15日在“石油价格”网站刊文称,因为霍尔木兹液化气供应仍然受限,欧洲天然气价格已接近2022年的高点。
由于卡塔尔液化天然气供应的短缺,加剧了欧盟在冬季来临前填补耗尽的储气库的困难,欧洲基准天然气价格已接近2022年底以来的最高水平。
2026年10月15日,周四,上午9点(阿姆斯特丹时间),作为欧洲天然气交易基准的荷兰现货交易设施(TTF)一月合约价格,因原油期货下跌而下降1%,但目前每兆瓦时的价格已达96.56美元(86.03欧元),这是自2022年12月以来的最高水平,当时欧洲首次面临俄罗斯管道天然气供应中断的冬季。
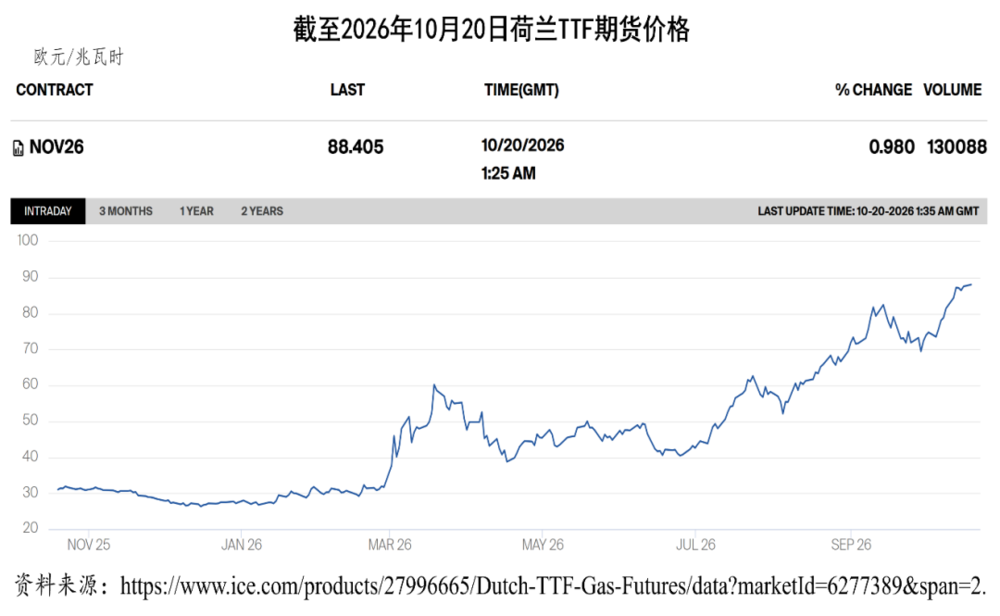
根据欧洲天然气基础设施协会的数据,截至2026年10月14日,欧盟储气库的填充率仅为74%,这一水平远低于每年接近供暖季开始之际的约86%的五年平均值。
随着供应担忧加剧,欧洲天然气价格维持在2022至2023年能源危机期间的水平,因为中东液化天然气供应未能跟上石油流动的恢复速度。
“不幸的是,对天然气市场来说,我们并未像石油那样看到波斯湾液化天然气出口量出现类似的复苏,”荷兰国际集团(ING)商品策略主管沃伦·帕特森(Warren Patterson)周四在一份报告中表示,中东地区的液化天然气出口量仍比2025年低约80%。
帕特森表示:“市场越来越认为,波斯湾液化天然气在北半球大部分冬季可能仍无法进入全球市场。”他指出,欧洲和亚洲将继续争夺现货液化天然气供应,从而维持天然气及现货液化气价格的稳定。如果欧洲或亚洲,或两者冬季气温进一步降低,或市场遭遇其他供应中断,价格将面临进一步上涨的风险。
咨询公司Timera Energy本周在其冬季天然气展望报告中指出,欧洲进入冬季时缓冲库存低于往年水平,而亚洲已主要利用了需求端的灵活性,因此存在冬季后期价格飙升的风险。该公司的分析师表示:“我们对2026/27年冬季的预测假设,是霍尔木兹在2026年第四季度仍关闭,但于2027年第一季度逐步恢复。在此情景下,如果欧洲市场库存持续偏低,冬季后期的价格上涨将尤为显著。”
库存水平新低可能将迫使欧盟冬季削减7%的天然气需求
与往年相比,夏季储气库补充时间里没有到达预期的结果,导致进入冬季时欧盟国家天然气的储存水平大大低于过往,即将到来的冬季里欧盟国家将面临非常严峻的形势,设在美国俄亥俄州山谷城的能源经济与金融分析研究所(Institute for Energy Economics and Financial Analysis,IEEFA),2026年10月9日在其官网刊发了其欧洲团队首席能源分析师安娜·玛丽亚·哈勒-马卡雷维奇(Ana Maria Jaller-Makarewicz)的文章,对欧盟目前的天然气储存现状、背后的原因,以及对即将到来冬季的影响进行了深入的讨论和分析,非常具有参考意义。
在“欧盟天然气储存量创下历史新低,可能需要将冬季天然气需求削减7%”一文中,马卡雷维奇指出,过去两个冬季,欧盟天然气需求有所回升,而净进口保持稳定,储气量则弥补了缺口,2024–25年冬季,欧盟天然气库存动用量比前两个冬季高出了50%;进入今年冬季时,欧盟天然气库存量约为72.4%,是自2011年有记录以来的最低水平,再加上欧盟从2027年1月起全面禁止进口俄罗斯液化天然气,这意味着该联盟可能需要将2026至2027年冬季的天然气需求同比下降7%;能源经济与金融分析研究所估计,用额外的天然气进口来弥补储气缺口而非减少需求,将耗费30亿欧元,由于美伊战争推高了天然气价格,这一成本比2025年相同数量天然气的成本高出12%,因此对天然气库存的依赖增加已成为欧洲的一项重大财务负担;为扩大天然气储存而支出资金,可能几十年内锁定化石燃料基础设施,相比之下投资于热泵、能源效率、工业电气化和可再生能源,将减少冬季天然气需求高峰,从根本上缓解储气压力,提供一种长期解决方案,有助于抵御未来的危机。
地缘政治、高天然气价格以及寒冷天气的风险,正在加剧欧洲能源部门的压力。目前,欧盟的天然气储存量较低,使其在面对液化天然气运往亚洲、中东进一步动荡或自2027年1月起失去俄罗斯液化天然气供应时,缓冲能力减弱。
截至2026年10月3日,欧盟天然气库存水平约为72.4%,是自2011年有记录以来同期的最低水平。像2026年1月那样的寒潮,将使储气量消耗速度加快。能源经济与金融分析研究所预测,今年冬季(11月至次年3月),市场可获得的天然气比去年少了73亿立方米,再加上欧盟自2027年1月起全面禁止进口俄罗斯液化天然气,这两个缺口可能导致欧盟冬季天然气需求较去年减少7%,即削减140亿立方米。
这并不意味着欧盟的天然气储备今年冬天就会耗尽,但随着储气量的下降,由于压力降低,天然气的抽取速度会减慢,从而在冬季后期遭遇严寒时更难满足需求。如果冬季结束时库存水平偏低,那么明年夏季将需要更多的补充,会再次推高天然气价格。
能源经济与金融分析研究所估计,用额外的天然气进口来弥补库存的缺口,将使欧盟花费30亿欧元。由于美国与伊朗战争导致天然气价格上涨,这一成本比2025年相同数量天然气的费用高出12%。因此,对天然气储存的依赖增加,已成为欧洲面临的一项重大财务负担。
储气的盈亏,取决于夏季天然气价格低于冬季天然气价格。交易商在夏季购买天然气,储存后在冬季出售,价差(即夏冬价差)就是他们的利润来源。由于价格差距缩小,潜在利润变得过小,无法覆盖租赁和维护储气设施的实际成本。本质上,价差缩小意味着储存天然气的财务回报正在消失,导致交易商对储气持谨慎态度。
在今年的补气季中,由于夏季天然气合约价格高于冬季合约,价差一度转为负值。因此,购买天然气储存已不再是一种盈利策略,而变成了一项金融风险,其结果是储气注入速度变慢、时间推迟。
天然气需求持续上升,进口量保持平稳
2022年之前,欧盟的天然气储存主要作为季节性缓冲:夏季充气,冬季抽储,通过灵活的(主要是俄罗斯)管道进口天然气来吸收需求的波动。如今,欧洲依赖储气来度过寒冬。
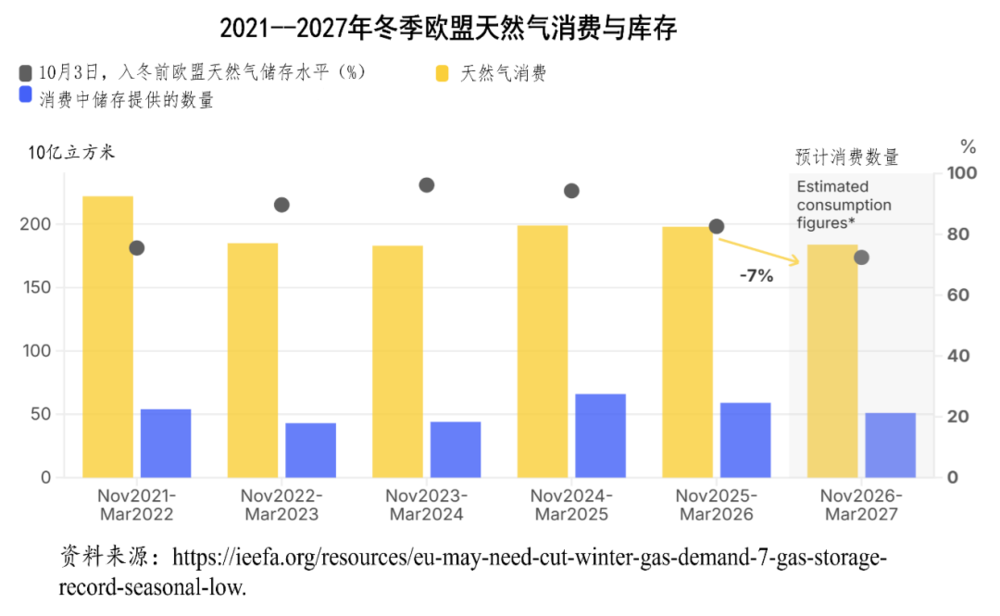
根据欧盟统计局的数据,过去两个冬季,欧盟对储气以满足冬季需求的依赖程度显著上升。储气在欧盟冬季天然气消费中的占比,从2021–22年的25%提高到2025–26年的30%,并在2024–25年达到五年来的最高水平,为33%。从绝对数值来看,2024–25年度的储气抽调量比前两个冬季高出约50%。
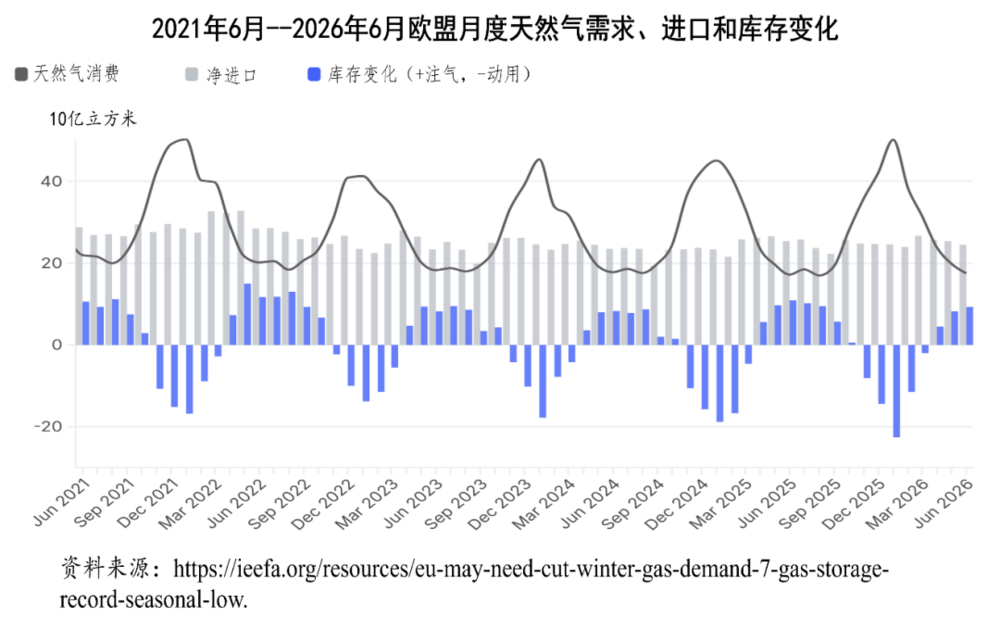
有两个趋势可以解释这一现象。首先,需求正在复苏。由于高油价和紧急节能措施,2021–22年度冬季天然气消费量从约2220亿立方米急剧下降至2022–23年度的约1850亿立方米。在2023–24年度,天然气消费基本持平,随后在最近两个冬季上升至约2000亿立方米,这表明需求宽松的时代可能已经结束。
其次,进口量保持稳定。2025年欧盟的天然气进口量,与2023年大致相当。
随着需求上升而进口保持平稳,欧洲正更加依赖储气来弥补缺口,这使得市场在冬季面临价格大幅度上涨的风险,因为储气量的提取量高于预期。
与此同时,近年来夏季的储气注入量持续减弱,2022年至2025年间减少了30%,2026年4月至6月的注入量同比下降了16%,这也部分解释了为何目前储气水平仅达到72.4%的容量就已进入冬季。
欧盟各国对天然气储存的依赖程度差异很大
欧盟技术性的天然气储存能力约为1080亿立方米,德国占欧盟总储气量的约22%,位居首位,其次是意大利(18%)、荷兰(13%)、法国(11%)、奥地利(9%)和匈牙利(6%)。这六个国家,共同占有欧盟天然气储存总量的约80%。
塞浦路斯、爱沙尼亚、芬兰、希腊、爱尔兰、立陶宛、卢森堡、马耳他和斯洛文尼亚,目前没有天然气储存设施。不过,根据欧盟的天然气储存法规,这些国家必须与其他成员国建立合作安排,以确保自身的天然气储备。
由于高价格使企业不愿储存天然气,一些政府已采取行动。荷兰于2026年6月批准向其国有的能源公司EBN Capital提供最高9.93亿欧元的补贴,以增加天然气储备。9月底,德国政府指示其国有的天然气进口商SEFE在12月15日前采购并储存8太瓦时的天然气,约占该国储气能力的3%。此外,西班牙政府也计划在今年冬季将进口终端的液化天然气储备增加超过四分之一,以帮助保障供应。
储存压力表明欧洲对天然气的依赖正日益成为一项负担
2022年俄罗斯与乌克兰战争爆发后,欧盟要求各成员国在11月1日前将天然气储气量补充至90%。由于美伊战争导致天然气价格的飙升,欧盟委员会呼吁各国将目标下调至80%,以避免恐慌性的抢购。
政策制定者和投资者不应将欧洲对储气设施的依赖增加,视为需要建设更多天然气基础设施的信号,而应将其视为一个财务警示:其对天然气的依赖正日益成为一项增长中的负担。
减少天然气需求,而非补贴储气,才是欧洲所需要的解决方案。欧盟能源专员丹·约根森(Dan Jørgensen)在9月敦促各国政府在储气水平“异常偏低”的情况下,继续削减能源和天然气的消耗。
欧洲各地的热泵安装,加速了从石油和天然气向可再生能源的转型,并节省了数十亿欧元的液化天然气进口开支。能源经济与金融分析研究所指出,仅在德国,2022年至2025年间安装了近110万台住宅用热泵,使该国在2023至2025年间节省了13亿欧元的液化天然气进口费用。据欧洲热泵协会统计,2026年上半年,欧洲12个国家的住宅用热泵销量同比增长11%,部分原因是部分国家降低了电费的税收。
投入扩建天然气储存设施,将使化石燃料基础设施长期锁定。而若优先资助热泵、建筑节能、工业电气化和可再生能源,则能减少冬季天然气需求的高峰,从根本上缓解储气系统的压力,从而提供一种长期解决方案,以抵御未来的危机。
欧洲正面临冬季的能源危机
除本文开篇所说的法国之外,近期意大利、葡萄牙、比利时等欧洲多国也都爆发了示威活动,抗议因燃油价格上涨等导致的生活成本高企。据欧盟统计局的数据显示,2026年9月份,欧元区能源价格同比上涨18.8%,推动整体通胀率升至3.8%,欧盟27个成员国中有23个国家的通胀率较前一个月上升。目前北半球正在进入冬季,不断上涨的天然气价格预示着冬季里欧洲国家将面临更加严峻的形势,行业专家费利西蒂·布拉德斯托克(Felicity Bradstock)2026年10月17日在“石油价格”网站就撰文称,欧洲正面临冬季的能源危机
布拉德斯托克认为,欧洲面临又一个昂贵的冬季,由于天然气库存不足以及中东局势动荡,能源价格持续上涨;燃料成本上升,威胁着欧洲的家庭开支、工业生产和就业;美国液化天然气供应增加可能带来一定的缓解,但持续的地缘政治风险仍使能源市场处于脆弱的状态。
在能源价格持续上涨数月之后,欧洲预计随着需求的增长,燃料成本将在冬季继续攀升。中东地区持续存在的能源贸易限制以及对能源基础设施的威胁,预计将限制全球能源的供应,并进一步推高价格,除非政府采取干预措施,否则消费者将承受巨大的压力。
据估计,2026年欧盟迄今已额外支付了1000亿欧元用于石油和天然气,促使欧盟部长们寻求应对高燃料价格影响的方法。自2022年以来,尽管总体需求有所下降,但能源支出已超过9000亿欧元。自美国与以色列领导的伊朗战争爆发以来,欧洲天然气价格已翻倍以上。2026年冬季,可能是自俄罗斯对乌克兰发动战争及随后实施对俄制裁以来,欧盟的能源供应和价格面临最严峻的挑战。
与此同时,欧盟能源专员丹·约根森(Dan Jørgensen)警告称,在“非常高”的石油和天然气价格背景下,冬季可能会面临挑战,但他向消费者表示,预计不会出现供应问题。约根森还提议,推迟实施减少能源进口甲烷排放的规则,以缓解对欧洲能源市场的压力。
天然气库存,已降至2022年以来的最低水平。2026年9月,欧洲各地的天然气库存量约为满负荷的67%,而季节性平均水平约为80%。德国拥有欧洲最大的储气能力,目前库存量仅约为一半,预计2026年将无法达到官方设定的80%目标。
与此同时,由于霍尔木兹海峡能源贸易受到严格限制,供应受限,导致能源价格急剧上涨。2025年9月25日至2026年间,油价上涨了65%,柴油价格上涨45%,航空煤油价格上涨112%。为此,欧盟委员会呼吁消费者减少全年的能源需求,以应对供应的紧张局面。
随着欧洲进入需求旺盛的冬季,伊朗战争仍看不到尽头。此外,厄尔尼诺现象预计将给天气趋势增加不确定性,这可能会使天然气需求形势进一步复杂化。穿越霍尔木兹海峡的燃料运输仍面临着威胁,中东各地的能源基础设施也面临着持续的威胁。与此同时,胡塞武装在红海和针对管道的袭击仍然令人担忧。因此,全球石油贸易很可能在2027年之前仍将受到限制。
美国正致力于提高石油和天然气产量,以缓解部分能源供应链的瓶颈,但这只能部分填补缺口。由于更多来自美国的货物转向欧洲而非亚洲,运输距离缩短,船舶可用性增加,大西洋和太平洋的货运费率已恢复至伊朗战争前的水平。
独立液化天然气与航运分析师普拉蒂克莎·内吉(Pratiksha Negi)表示:“大西洋贸易占比持续上升,加上可立即投入使用的船舶数量不断增加,将继续对货运费率造成压力……鉴于本季存在显著的库存赤字,我预计2026年第四季度初,欧洲仍将作为美国边际液化天然气的主要目的地。”内吉还指出,新船交付量持续增长,今年前七个月已交付约55艘新船,预计年底还将再交付40至45艘。
在欧洲各地,不仅家庭关注能源账单,许多行业也在为燃料短缺做准备。燃料价格的上涨导致工厂和其他设施运营成本上升,这可能迫使企业提高制造商品的价格,因为成本将再次转嫁给消费者。与此同时,那些无法获得或负担得起充足燃料供应的企业,可能被迫在冬季暂停生产,从而造成裁员。
据英国经济预测机构Item Club最近的预测,2026年,英国可能因战争导致多达16.3万个就业岗位的流失,主要集中在南威尔士和亨伯地区等以制造业为主的区域。作为欧洲最大的天然气消费国之一,英国极易受到贸易限制的影响,尤其因为其国内储气能力处于欧洲最低的水平,因此高度依赖从欧洲进口的管道天然气,以及来自美国和中东的油轮运输。英国天然气公司所有者森特理克公司(Centrica)的首席执行官克里斯·奥希亚(Chris O’Shea)在8月表示,英国“几乎没有任何天然气储备”用于即将到来的冬季。
布拉德斯托克最后指出,今年冬季,由于石油和天然气供应持续受限以及能源价格居高不下,欧洲的家庭和企业都可能遭受严重的冲击,这可能导致消费者不得不限制能源的使用,也可能促使欧盟委员会和各国政府采取干预措施,以确保民众能够获得基本的能源供应。
2026年10月上中旬的北京,天气非常的好,阳光灿烂,鲜有雨水,气温是近年来少有的温暖,但经10月17日一天的大雨之后,温度就迅速下降,时令正在让北半球进入冬季。作为季节性特征最为明显的能源资源,冬季是天然气消费的高峰季节。欧洲是天然气消费数量大和严重依赖进口的地区,俄乌战争爆发前的2021年,欧洲国家的天然气消费量为5716亿立方米,进口量为3619亿立方米,对进口天然气的依赖高达63.31%,其中从俄罗斯进口的管输天然气为1677亿立方米,占欧洲管输天然气进口总量的72.06%。俄乌战争爆发后,随着北溪管道的被炸和欧盟、英国禁止进口俄罗斯的管输天然气,2022-23年冬季欧洲百姓虽然没有出现“烧柴火过冬”的窘境,但天然气价格却创下了历史纪录,即将到来的2026-27年冬季,仍在持续的俄乌战争加上美以伊战争,可能会使欧洲百姓的日子更加艰难。更为重要的是,作为一个现实的样本,2021年以来欧洲国家不断恶化的能源和经济社会局势,应该让我们这些能源问题的研究者,更加理性地看清并认识当前全球的能源现状,无论能源政策的目标是多么伟大、高尚,都不能脱离当今人类社会的现实!
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经