2026-10-21 16:57
速览
本文来自微信公众号: 互联网医疗圈 ,作者:丁观
20天,29.52万笔,2.9亿元。跨省共济的闸门一开,最先涌进来的,是那些「人在外地、父母在老家」的家庭。
10月16日,医保钱包2.0版在全国各省份及新疆生产建设兵团全部上线。省内共济跑了5年,累计7.8亿人次、金额超1000亿元;跨省共济试运行20天,日均增速达30.55%。
需求很现实。
01
跨省给爸妈买药
终于不用先垫钱了
很多人会把「异地直接结算」和「个账跨省共济」当成一回事,这两件事解决的其实是不同层次的问题。
根据官方公开数据,2025年全国异地就医4.73亿人次,费用8162.10亿元,住院费用跨省直接结算率达到90%。这套系统管的是医保基金该付的那一部分,在就医地当场结清。
还有个人自付部分,此前尚未覆盖。比如,住院报销比例之外的那一截、门诊起付线以下的部分、目录外的药,仍然要患者自己掏钱。个账跨省共济要解决的,就是这部分问题——父母在老家看病买药,能不能用子女账上的钱来付。
用途也不止买药。按国家医保局的口径,共济额度可以支付近亲属在定点医疗机构就医、定点零售药店购药的个人负担费用,也可以代缴城乡居民基本医保、长期护理保险的个人缴费。
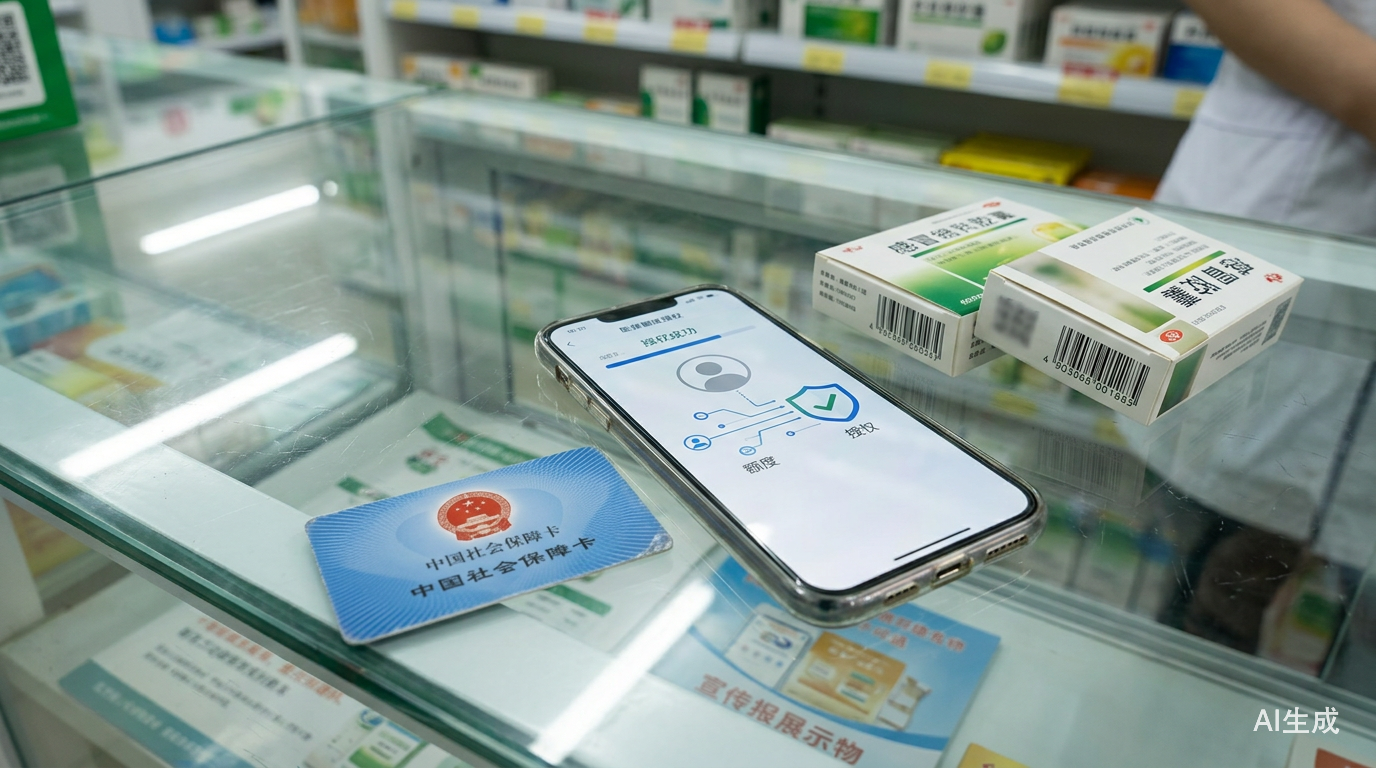
在杭州工作的陈女士,职工医保个账攒了一万多元;父亲在600多公里外的河南老家,参加居民医保,常年高血压,每月去镇上药店买降压药,个账余额常常不够。她通过医保钱包给父亲设了1800元共济额度,当天生效。
她在接受采访时,提到过去给父亲转账的尴尬:「钱是给了,但爸爸总不好意思收,收了也心疼钱、舍不得买好的药。」
转现金,老人可能舍不得花;设额度,这笔钱只能用于就医购药和参保缴费。这是两种完全不同的给予方式。
02
额度给你用
但钱不是你的
医保钱包2.0版的规则设计,分寸感很强。
国家医保局大数据中心业务数据处副处长孙嘉楠介绍:设定共济额度后,对应的个账资金被暂时「冻结」,共济人自己不能再使用这部分钱。被共济人拿到额度,不能把它再转给第三人。解除共济关系后,未使用的额度自动「解绑」,回到共济人账上。
再往上一层,2026年1月国家医保局与财政部的通知规定了更根本的一条:个人医保钱包实行虚拟额度管理,不得将医保基金实际拨入个人钱包,共济关系可自愿建立或解除,医保关系变动时自动解除,一个人可以与多人互建关系。
这套设计的核心在于,从头到尾没有发生资金划转。发生的是一次记账授权的变更:父母在药店刷卡时,系统从子女的账户扣减相应额度。钱没有离开过任何人的医保账户,也没有进入过任何人的银行卡。
政策解读里有一句原话要标个粗:钱可以共济,卡不能共用。共享的是资金,不共享的是报销资格和待遇。父母用子女的额度付钱,仍按自己的参保类型、自己的目录、自己的报销比例结算。
很多解读把这件事概括成「让渡使用权、不让渡所有权」,笔者以为这个二分并不准确。医保个人账户的资金不得提前支取,可以继承,用途被严格限定。在《社会保险法》的框架下,它本来就不是一笔可以自由支配的个人财产。
这个设计的收益很直接,套现的空间被压到最小,异地资金归集也被额度冻结挡了一道。
03
1.5万亿的存量
和越来越薄的增量
跨省共济的象征意义,要放到一组更大的数字里看。
截至2025年末,职工医保个人账户累计结存15080.16亿元,五年增长28.3%,约占整个医保基金累计结存的四分之一。1.5万亿躺在个账里,而高频就医的老年群体账户余额普遍偏低,结余集中在健康状况较好的青壮年账户。
「人钱分离」的结构性错位,正是跨省共济要解的死结。
但可持续性看的是增量,不是存量。
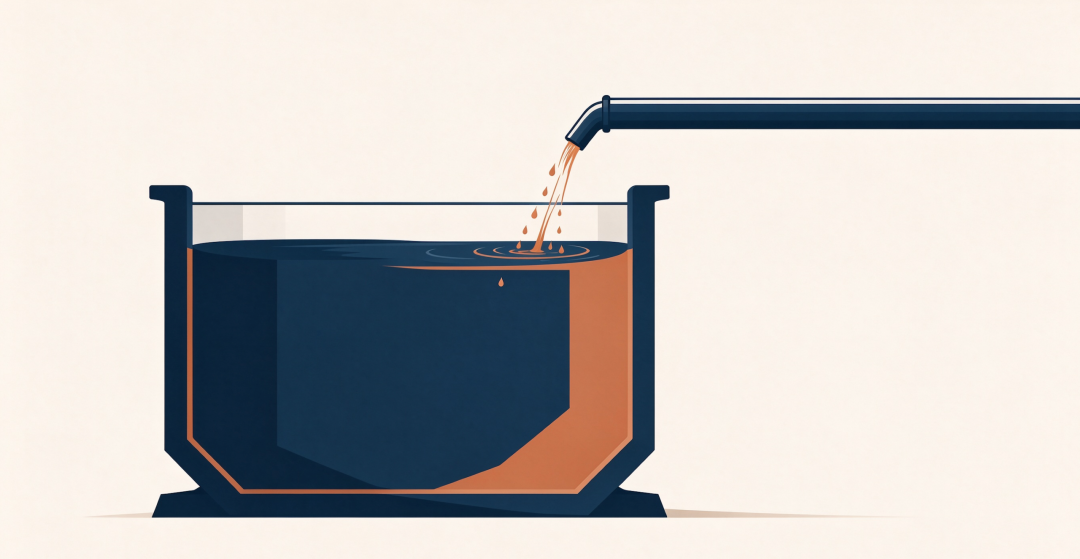
2021年门诊共济改革定调后,单位缴费逐步退出个账,各地在2022—2023年基本落地。如今在职职工个账只含个人缴费的2%。随着参保结构变化,这个池子的进水速度会放缓。
29.52万笔、日均30.55%的增速,是闸门打开后的第一波流量,来自积压的需求。但1.5万亿毕竟是历史积累的「一次性库存」,真正决定这道闸门长期价值的,还要看年轻人账户里还有多少可以持续流出的水。
跨省共济的本质,是一次「规则跟着人走」的尝试。它把使用半径推到了全国,把所有权边界守在了原地。
但边界从来不是静止的。个账建立的时候,没人想到它能跨省;省内共济跑起来的时候,也没人想到五年后会推到全国。
下一步会推到哪,看人往哪走。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 医疗