2026-10-23 17:00
速览
本文来自微信公众号: 青眼商评 ,作者:啸清,编辑:封飚,原文标题:《宁沪高速73亿收购苏锡常南部高速 ,算不算便宜?》
苏南的地理很有意思。
苏州、无锡、常州三个城市挤在太湖东北岸,彼此之间近得很,却常年被水分隔。
从常州武进的雪堰枢纽开车去无锡马山,走老路要绕大半个湖。
变化发生在2021年12月30日。
一条10.79公里的太湖湖底隧道正式通车,这是当时国内已建成里程最长的湖底隧道。
它概算投资99亿,摊到每公里9.17亿。它所在的苏锡常南部高速,全长43.9公里,全线概算总投资159亿(初步设计口径159.1239亿)。
五年后,这条路的100%股权被宁沪高速收下。
2026年10月19日,三家卖方各自的国资监管部门备案完成,备案评估值734,541万元,也就是73.4541亿。
8月20日董事会审议时用的送审口径是73.4143亿,备案让总对价上浮398万,幅度0.0542%。
按10月22日进展公告,宁沪高速与三家卖方拟签补充协议,把交易价格按备案值重新分摊,江苏交控47.7452亿,无锡交通16.7613亿,常州交控8.9476亿,三家合计73.4541亿。
评估值上调398万,公告把口径归到三处,充电桩收入和租赁收入统一改按占通行费收入的比例测算,评估折现率变动,原预计后期发生的部分费用调整到前期列支。
三个数先把底交了。
概算159亿,对价73.45亿,2025年这条路的通行费收入8.13亿。
卖方三家全是国资,江苏交控是宁沪高速的控股股东,持有上市公司57.85%股权,这笔交易从头到尾是标准关联交易,审计委员会与独立董事专门会议事前审议,关联董事回避表决。
还有一个细节少有人注意到,境外独立估值顾问道衡给出的公允值约73.6亿,备案值没有跳过这条线。
2024年那轮80亿为什么黄掉
这不是宁沪高速第一次想买这条路。
2024年1月26日,宁沪高速董事会审议通过,向江苏交控收购苏锡常南部高速65%股权,对价52.0065亿;按65%权重折算,整体估值80.01亿,较第一轮评估基准日的账面净资产74.63亿增值7.21%。
3月补签业绩补偿与付款安排,4月18日股东大会通过。
到了6月,国有资产管理部门的备案迟迟未落地,7月12日交易各方签了终止备忘录,交易作罢,协议设定的交割先决条件最终没有达成。
终止的理由写在7月13日的公告里。
当时沿江高速改扩建按前期计划将在2024年7月全线全面开工,实际的半幅封闭施工推迟到2024年11月才实施。
工期一拖,交通组织方案定不下来,苏锡常南部高速未来能接多少车流没法测准,收益法估值在国资备案这一关过不去。
谈判备忘录还留了一条,将来交易条件具备、同等条件下江苏交控优先考虑转让给宁沪高速。
这条伏笔在2025年兑现。
2024年11月起,沿江高速改扩建全面实施交通管制,周边车流被引向这条太湖新通道;2025年5月中旬起,江苏省对这条路的货车实施7折通行优惠。
这得归功于,2025年全年苏锡常南部高速日均车流39,487辆、通行费收入8.13亿,比2024年的31,405辆、5.99亿分别增25.7%和35.7%,单年扭亏,利润总额0.71亿。
车流数据跑出来,模型能算了,备案这关才重新排上日程。
2026年6月30日,评估机构北方亚事出具评估报告,基准日2025年12月31日,收益法与市场法并用、以收益法为准。
8月20日董事会表决,12人出席、10票同意,关联董事回避。
8月27日签《股权转让协议》,这次干脆收100%股权;10月19日备案完成,10月27日临时股东会审议。
这前后两轮得对照着看。
整体估值从80.01亿降到73.4541亿,降幅8.19%。
第一轮评估基准日标的账面净资产74.63亿,2025年年末评估基准日只剩72.7662亿,中间2024年还亏过2.13亿。
增值率从第一轮的7.21%降到第二轮的0.89%,备案后0.95%。降幅主要来自预测口径的收敛。
2024年那版模型的口径下2026年收入预测超过12亿,实际只做到8.21亿;重评时2026年预测营业收入压在83,590.40万元。
境外估值顾问的数字同样落了下来,2024年轮的公允值81.3亿,这一轮73.6亿。
估值下移,其实是这条路的预期本身被重新校准了。
账上6.11亿,怎么付73.45亿
这笔对价有多重,宁沪高速自己的现金流够数吗?
2025年全年经营活动现金流净额67.62亿,造血能力不差,但现金基础很薄。
2025年年末公司合并口径的货币资金6.11亿元,2024年年末8.64亿。
宁沪高速的习惯是把闲钱挂在理财里,2025年年末交易性金融资产18.41亿元,2024年年末31.22亿元。
光看账面活期现金,付不出这轮对价的一半。8月公告里资金来源勾的是自有资金,没有提举新债,也没提增发。
资金压力大不大,摊开看看付款节奏。
按8月27日协议并经备案后的补充协议拟定的方式,款项分两段走。
交割后5个工作日内先付首期,合计49.5815亿,其中江苏交控对价的50%为23.8726亿,无锡交通的16.7613亿与常州交控的8.9476亿一次性付清。
江苏交控剩下的23.8726亿尾款,最迟2027年9月29日前支付,按一年期LPR计息,逾期部分按LPR的两倍计违约息。
两年付两次,中间隔着账期和一段可以由经营现金流回填的窗口。
资金成本可以粗算。
73.4541亿现金,按年化3%算,一年利息约2.20亿;按4%算约2.94亿。2025年通行费8.13亿对利息的覆盖倍数分别是3.69倍和2.77倍。
贵不贵,三把尺子
高速公路是重资产。判断一笔路产收购贵不贵,最直观的第一把尺子,是拿对价跟当初的建设投入比。
第一把尺子来看,73.4541亿对价除以全线概算159.1239亿,等于46.16%。其中最贵的核心资产太湖隧道,概算99亿,对价只相当于它的74.20%。
单从资产投入的角度看,这笔收购没有溢价到离谱。花一半的钱买下全量,看上去是个折扣价。
但概算成本是历史投入,不是公允价值,收益法估值看的是未来现金流,不是当年钢筋水泥花了多少。
一条概算99亿的隧道,不代表它今天值99亿。
这个道理省交通运输厅那轮定价公示里就说得很直白,2021年测算的一型客车过太湖隧道成本是64.04至69.93元每车次,拟定的定价只有50元,低了22%到28.5%。
定价让利给出行者,缺口要靠流量去摊,这条路的商业模式从通车第一天起就是薄利多销的结构。
第二把尺子用收入反看。把对价73.4541亿除以2025年通行费收入8.13亿,静态倍数9.04倍。
第三把尺子换企业价值口径。把标的公司56.9133亿借款加回来,企业价值等于对价加借款,合计130.3674亿。因未扣减标的公司自身的账面货币资金,这个企业价值是上限近似。130.3674亿除以8.13亿,企业价值对通行费的倍数是16.04倍。9倍是股权视角,16倍是企业价值视角,两个数差了近一倍。
若按当初概算投资159.12亿除以2025年通行费8.13亿算,基建投资的回收倍数是19.58倍,也就是说当年投159亿建这条路的人,要靠20年的毛通行费才能收回本金,而宁沪高速用9倍的静态倍数把未来二十多年买断。
假如车流上下浮动10%,股权口径静态倍数在8.2到10.0倍之间摆动,企业价值口径在14.6到17.8倍之间摆动。
收入涨得比车流快的答案
公路的价值,最后全在车轮子底下。
公告里有一张流量表,把这条路的生意结构写得清清楚楚。
2024到2025年,客车日均从27,421辆涨到31,910辆,增16.4%;货车日均从3,984辆涨到7,577辆,增90.2%;合计日均从31,405辆涨到39,487辆,增25.7%。通行费收入从59,883.02万涨到81,251.50万,增35.7%。
收入涨得比车流快,多出来的那块钱是从结构里挤出来的。
货车占比从12.69%升到19.19%,单车均费从52.24元抬到56.37元,升了7.9%。
货车费率高,2025年5月中旬起又给货车打了7折,更多货车愿意上这条路,量升的幅度盖过了单价折让的幅度。
这就是这条25年收费权的弹性所在,费率上让一步,流量上抢回来一大截,公告自己把这层结构写在了流量表里,只是快讯从来不翻那张表。
2026年一季度的数据还在延续这个势头。
一季度通行费2.00亿,日均车流42,365辆,比2025年全年日均再增7.3%。
把一季度的2亿简单年化约8亿,这个年化没有考虑季节性,只能当个粗略参考。
流量端另有一处舆论少提的折扣设置。
对无锡籍非营业性且核定载客9座及以下的ETC套装客车,在沪常高速华庄、南泉、军嶂互通与马山互通之间通行时,太湖隧道段的通行费优惠从2024年12月30日起降到每车次10元,执行到2027年12月29日。
太湖隧道正向定价是45元起步,这个10元的政策价,把通勤车流实质性拉进了隧道,也把成本的缺口进一步放大。
7.03%和5.27%
评估报告里的预测参数都印在公告里。
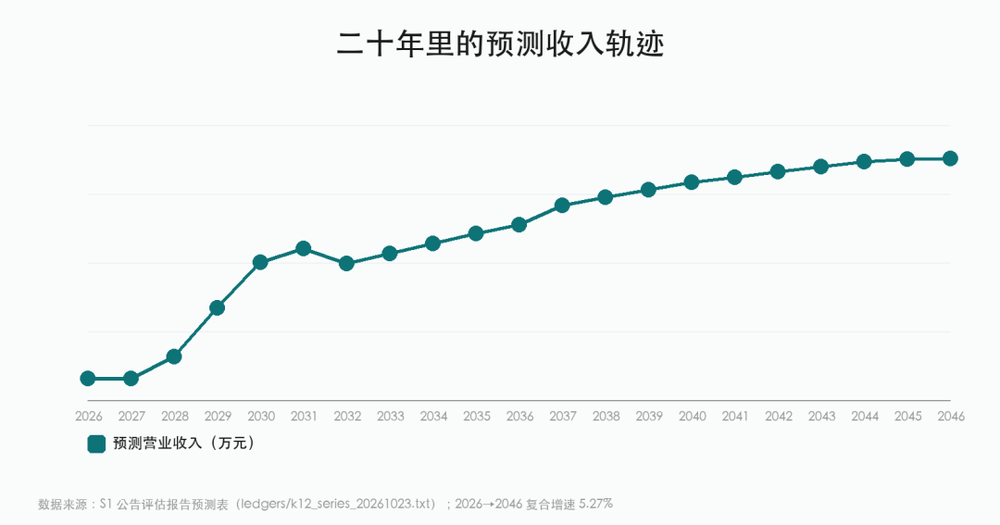
2026年预测营业收入83,590.40万元,逐年涨到2046年的233,607.42万元,20年复合增速5.27%。折现率取7.03%,全期一致,连逐年的折现系数都整表印在公告里。
这两个数是收益法估值的命门,而且都有明确落点。
预测收入能不能兑现,第一个变量是2028至2031年沪宁高速江苏段改扩建的分流节奏,评估报告已把它写成溢出车流的核心承接期;
第二个变量是2036年12月假定的苏锡太湖通道与具区路西延,公告里两条平行快速路都按这个时点建成通车,既是增量也是分流。
折现率7.03%算不上严苛,这是一份20年现金流模型的折扣底线,尾端年限的车流假设在这条线的压力下没有多少腾挪空间。
另一个是看模型压得有多紧。
公告披露的标的2024年营收6.06亿、2025年8.21亿,落在2024年版模型预测2026年超12亿的路径之外;
重评后的2026年起点8.36亿与2025年实际8.21亿只差一臂距离。
模型学得很乖,乖到灰色地带几乎没有,剩下的问题只有一问,2028年之后沪宁改扩建外溢的流量,能不能撑起5.27%每年。
模型本身是透明的,全部不确定性都在模型外面。
业绩承诺是一道保护闸
公告里还有一条容易被忽略的保护机制。
原《股权转让协议》里,三家卖方承诺标的公司2026至2028年累计净利润不低于61,107.83万元,年均约2.04亿;
若三年累计实现净利润低于累计承诺净利润的95%(不含95%),各转让方按持股比例补偿,补偿上限为实际支付对价的100%。
10月22日进展公告里,随备案评估值微调,这笔承诺金额同步下调到59,257.10万元,年均约1.98亿,降幅3.03%。
卖方对标的未来敢押注,上市公司在国资定价框架内拿到一层缓冲,这条机制本身是交易可信度的直接证据。
标的的负债结构也如实披露。
截至公告日,标的公司从商业银行和国家开发银行取得固定资产贷款合计56.9133亿元,其中江苏交控就62笔商业银行贷款与6笔国开行贷款提供担保共47.1633亿元;
2026年12月31日之后到期的68笔贷款未清偿余额合计46.9933亿元,当前年利率2.15%至2.7%,年利息支出约1.12亿元。
交割后,这批贷款的保证人将由江苏交控转为宁沪高速。
73.4541亿对价买进来的,不止是43.9公里路和一条隧道,还有近47亿现成的担保责任和年利率只有2.15%到2.7%的存续债务。
按2025年通行费8.13亿算,这1.12亿年息的覆盖倍数是7.25倍,标的自身的现金流扛得住,只是扛的不是白扛,利润表要先过利息这一道关。
上市公司这一票要由股东会投。
10月27日的临时股东会审议收购议案,连同授权董事会处理后续事宜、债务保证责任安排与2026年中期利润分配,其中授权与债务保证责任安排两项,须由关联股东江苏交通控股及其一致行动人回避表决。
到底贵不贵
73亿买整条苏锡常南部高速,贵不贵。
在公告披露的口径下,这笔交易的价格是可解释的。
它贴近标的账面净资产,备案后的增值率0.95%;它对应对价只有全线概算的46.16%、只有太湖隧道单项概算的74.20%;
股权口径静态9.04倍、企业价值口径16.04倍、红线内的回收倍数19.58倍;折现率7.03%下的模型全盘写在公告里,业绩承诺加一层兜底。
但解释得通,和买得便宜,不能说是一回事。决定这笔投资最终划不划算的,剩下两项只能由时间来答。
一个要看2028年起沪宁改扩建之后,这条路的承接流量够不够,5.27%的复合增速能不能兑现;
另一个要看56.91亿借款并入报表之后,标的现金流在付息、养护、折旧之外再挤出多少余量。
模型写得再明白,也只是过去与假设的影子。
这件事的底牌,其实2021年省交通运输厅那轮公示就已经摊开过一遍。
一条概算99亿的隧道,定价从成本线让到50元,把缺口留给未来的流量。
五年过去,流量把利润表撑到水面之上,宁沪高速按账面价把这条路接过去,用的是体系内定价,付的是体系内价格。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经