2026-10-27 08:37

速览
本文来自微信公众号: 复旦金融评论 ,作者:魏尚进 马畅
■作者:魏尚进复旦大学国际金融学院学术访问教授、哥伦比亚大学终身讲席教授、亚洲开发银行前首席经济学家;马畅复旦大学国际金融学院金融学副教授
中国顺差为何牵动世界经济的再平衡?
魏尚进
复旦大学国际金融学院学术访问教授
哥伦比亚大学终身讲席教授
亚洲开发银行前首席经济学家
马畅
复旦大学国际金融学院金融学副教授
准备买一件大件商品,想到房贷和下一年的收入,决定再等等;企业有扩张计划,想到贷款到期能否续上,决定先多留一点现金。这样的选择并不难理解。对一个家庭或一家企业来说,钱留在手里,意味着多一份应对变化的余地。
但当许多人同时作出类似选择,影响就会越过自家账本:消费和投资需求可能减弱,进口受到影响,国内生产与国内支出之间的差额,最终会反映在对外收支上。中国持续保持经常账户顺差,意味着一部分国内储蓄没有被国内投资吸收,在全球总账上也与其他经济体的逆差大体对应。港口里驶向世界的集装箱,与普通人为什么不敢轻易花钱,其实属于同一个全球经济故事。
这就是“全球失衡”不只是一场贸易争论的原因。顺差国与逆差国的账相互关联,贸易摩擦却常常只盯着某种产品。我们在工作论文《中国经常账户失衡:谜题、特征与可能原因》中,尝试从中国这一端理解这个问题。解释顺差,需要把产业政策放进储蓄、投资、人口与金融体系共同作用的框架。论文中的若干判断仍需进一步检验,但这些讨论指向一个值得公众关心的问题:怎样让国内的生产能力,更充分地转化为居民的生活改善,并减少对外部需求的依赖?[1]
中国顺差为何成为全球问题
全球失衡听起来遥远,落到生活里,却与订单、就业和工资有关。出口企业依靠海外市场扩大生产,劳动者从中获得收入;如果外部市场提高贸易壁垒,压力也会沿着订单传回工厂。对外竞争力强,当然是经济的重要优势。但一个大国若过多依靠外部需求吸收产品,增长就更容易受其他国家政策和经济周期影响。
最新数据说明,这个议题并未退场。国家外汇管理局2026年3月公布的2025年全年正式数显示,中国经常账户顺差为7350亿美元;外汇局8月14日公布的初步数据显示,2026年上半年经常账户顺差为3794亿美元。[2][3]后者只是半年数据,不能简单翻倍充当全年预测,更不能与前一年的全年数字直接比较增速。
国际层面的关注也在升温。IMF于2026年7月发布的《2026年对外部门报告》指出,2025年全球经常账户失衡进一步扩大,中国和美国是其评估的超额失衡上升的主要驱动者。[4]因而,先前依据较早预测得出的“中期在GDP的2%左右波动”,应当作为当时的预测背景,而不能直接当成今天的事实判断。
这并不等于“中国的顺差造成了美国的逆差”。全球各经济体的经常账户余额在统计上大体相抵,但顺差与逆差并非按双边贸易额一一配对;逆差经济体自身的财政、储蓄和投资选择,同样影响结果。我们要追问的不是给某一方分配全部责任,而是各经济体怎样共同形成了这个格局,又该如何调整。
不过,看到“顺差”二字,先要确认是哪一本账。海关货物贸易顺差,主要回答跨境货物卖出多少、买入多少;经常账户还包括服务贸易、投资收益等初次收入,以及汇款等二次收入。2026年上半年,国际收支口径的货物贸易顺差为5263亿美元,扣除服务和初次收入逆差、加上二次收入顺差后,经常账户顺差为3794亿美元。分项四舍五入会产生少量加总差异。[3]用货物顺差代替全部对外收支,就像只看家庭工资收入而不看其他收支。
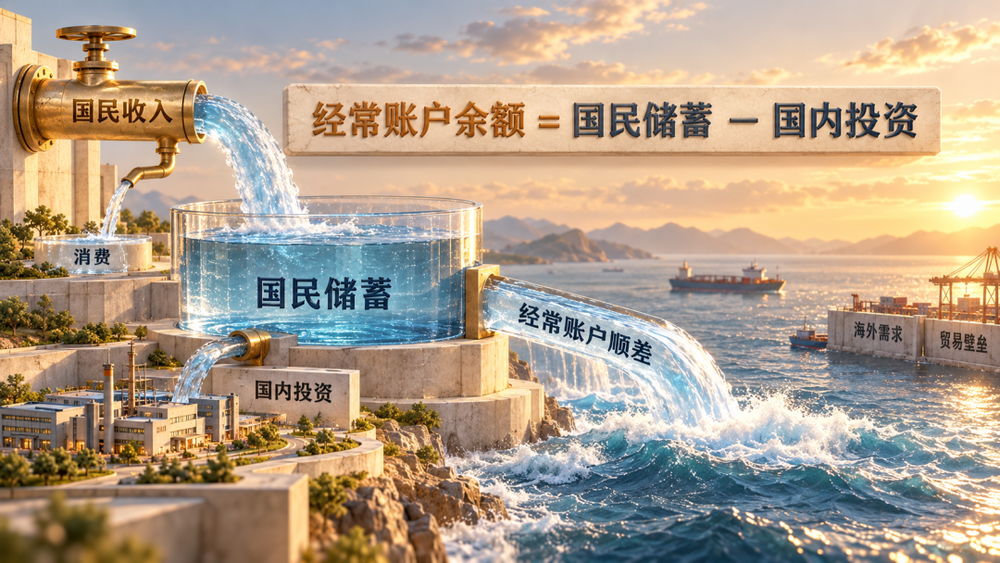
理解这些数字,还需要一个简单关系:经常账户余额等于国民储蓄减去国内投资。这是宏观会计关系,并不自动告诉我们因果方向。它提示的是,一国当期收入中未用于消费的部分,如果超过国内投资所吸收的部分,就会表现为经常账户顺差。
这里的“储蓄”并非银行存款余额,“投资”也不是买股票,而是国民经济核算中的概念,包括企业购置设备、建设厂房等。国民储蓄包含居民、企业和政府的储蓄,不能拿普通人的存款多少直接解释国家顺差。一个国家整体储蓄率高,也完全可能与不少家庭收入偏低、生活紧张同时存在。
同样,储蓄率高于别国,不足以证明“储蓄过多”。为养老储蓄、为创新积累资金,都有合理性。我们也提醒,不能仅凭国际排名判断储蓄是否缺乏效率。真正需要识别的,是哪些储蓄出于自主安排,哪些是融资障碍、不确定性或过度竞争迫使人们作出的防御性选择。
家庭和企业为何都想多留一点钱
对家庭而言,今天花不花钱,往往取决于明天能不能安心。工作是否稳定,老人看病需要自付多少,退休收入是否可预期,都会影响当期消费。即便账上有钱,如果未来必须自己承担的风险较大,把一部分消费往后推,也可能是理性的选择。
房地产调整又增加了一层压力。住房价值下降,会削弱部分家庭对自身财富的判断;住房建设和交易放缓,也会影响相关行业收入与投资。当收入预期走弱,家庭支出和进口需求可能一起受到抑制。顺差扩大因此既可能反映出口竞争力,也可能反映国内需求吸收不足,不能只看其中一面。
还要把不同家庭分开看。物价下降会提高既有现金和固定名义债权的购买力,并不意味着净债权人的财富必然缩水;但对背负固定名义债务、收入又下降的家庭来说,偿债压力可能增加。再叠加房产贬值和就业担忧,消费便可能更谨慎。把这些机制区分开,才能解释为什么同一轮经济变化,对不同家庭的影响并不相同。
还有一个更有辨识度的解释:有些储蓄来自婚姻市场上的竞争。可以把它理解为一种相对位置的竞争:当家庭认为积累住房或财富有助于孩子未来成家,就会提高储蓄目标。如果其他家庭也这样做,单个家庭即使付出了更多,相对位置却未必改善。这是一种人人都很用力、总体未必更轻松的处境。
魏尚进与张晓波2011年的研究估算,性别比失衡推动的“竞争性储蓄”,可解释1990—2007年中国家庭储蓄率增幅的约一半。[5]这项结论对应特定历史时期、数据与识别方法,说的是“增幅”,不是储蓄总量,更不是今天中国顺差的一半。它不能用来证明当代年轻人的婚恋选择决定了当下的外贸规模。
这个机制值得传播,是因为它说明社会竞争可能产生宏观后果,而不是因为它可以把顺差归责于某种性别或某一代人。出生性别比变化传导到适婚年龄人口需要多年,婚恋观念、住房制度和就业状况也会变化。判断这一机制今天有多大作用,仍需要新的证据。
企业的账本里也有类似的“安全垫”。设想一家技术不错、订单在增长的民营企业,如果外部融资不稳定,它就可能减少利润分配、多留现金,为下一轮设备投资做准备。这只是机制示意,并非具体企业案例。它说明,高企业储蓄未必意味着投资意愿低,也可能意味着有投资意愿的企业不容易获得合适的资金。
相关研究把这种现象与资本配置联系起来:一些生产率较高的企业面临融资约束,需要更多依赖留存利润;另一些企业获得信贷较容易,资金却未必具有更高回报。这种错配可以同时影响企业储蓄和投资效率。[6]因而,改善融资不只是把总贷款量做大,也包括资金能否以合理成本、合适期限进入有前景的企业。
家庭和企业的行为在这里汇合起来。个人层面的谨慎值得尊重,但当很多家庭压缩支出、很多企业推迟投资时,别人的收入和订单也会受影响。这不是要求某个人为宏观经济“掏空钱包”,而是说明:若不改变风险与机会的分布,仅靠劝说居民消费,很难持久改变总体需求。
当国内储蓄长期超过国内投资,差额便通过经常账户与跨境资金流动连接到世界。它可以支持别国的支出,也可能使国内就业和企业更依赖海外订单。家庭账本因此不是全球失衡的全部答案,却是理解中国顺差从何而来的重要一环。
产业补贴能解释多少顺差
公众最容易看到的是具体产品。一个行业产量增加、出口增长、价格下降,海外竞争者感到压力,于是“补贴造成顺差”的解释很容易成立。我们并不否认产业政策会影响行业规模、产品价格和贸易结构。我们质疑的是,把行业层面的政策效应直接当作全国净出口的增加量。
设想某个出口行业受到支持后扩张。在劳动力、资本等资源接近充分利用时,它需要从其他部门吸引工人和资金,可能推高相关成本。如果原本替代进口的国内部门因此收缩,进口就可能增加。出口扩大了,但出口减进口的差额,未必按同样幅度扩大。进口关税也有反向反馈:它抑制进口的同时,可能提高投入成本或改变资源配置,进而影响出口。
这就是我们借助“勒纳对称”讨论的一般均衡逻辑。通俗地说,不能只算政策直接照顾了谁,还要算其他人如何应对。各部门贸易差额当然可以按相应口径加总;不能简单加总的,是假定其他条件不变时估计出来的行业政策效果。前者是记账,后者是在判断因果。
这里必须保留适用条件。当存在失业、闲置产能和需求不足,受支持行业也可能利用闲置资源扩张,而不只是挤占别的部门。技术外溢、补贴融资方式、汇率调整和国际供应链都会改变结果。因此,产业政策对总体顺差作用有限,仍是需要量化检验的判断,不是任何情境下都成立的定律。
IMF对中国2025年度第四条磋商的评估,于2026年2月发布时,更强调内需偏弱、相对低通胀以及实际汇率变化与出口、外部顺差之间的联系。[7]两种分析强调的权重不同:人口与金融结构有助于解释长期储蓄行为,需求、产业政策和相对价格则可能影响当期调整,不能用一种机制抹去另一种机制。
统计争议同样不能被写成定论。海关主要看货物跨境,国际收支主要看居民与非居民之间的所有权转移,加工贸易等活动可能产生不同记录。一种可能的解释是低报进口、高报出口的申报激励,但其中部分参数来自较早的进口逃税研究,再被类推用于出口申报。这样的测算可以提出一种可能解释,不能证明当期虚报规模已经被识别,也不能证明全部差额已经解释清楚。
关于海外投资收益偏低的讨论,也有这一边界。把不同资产的收益假设代入,可以检查数字是否值得进一步追问,却不能直接把推算的差额称为已经发现的“漏报”。尤其是包含资产价格涨跌的总回报,与国际收支记录的利息、股息等收入,并非同一概念。2026年3月,外汇局还宣布新增发布投资收益细分数据。[2]后续判断应利用新的细项,而不能继续停留在旧数据的粗略推算上。
对公众而言,最有用的结论不是选一方站队,而是建立判断顺序:先分清指标和数据版本,再区分行业冲击与总量变化,最后讨论各类机制究竟贡献了多少。这样才能把对产业竞争的真实担忧,与对全球失衡的宏观解释连接起来。
这一区分也关系到国际对话。即使某项产业政策对全国经常账户顺差的净影响有限,它仍可能让特定国家、特定行业承受明显竞争冲击;反过来,围绕某个行业的争议再激烈,也不能单独解释全球顺差与逆差为什么持续存在。贸易摩擦和宏观失衡相关,却不是同一个问题。
国内改善如何推动全球再平衡
如果顺差与国内支出不足有关,再平衡就不能只盯着出口端。让居民收入增长更有把握,让必要支出风险更可承受,让有前景的企业更容易获得融资,既有助于改善生活和经营,也可能改变储蓄与投资的关系。减少顺差应当是经济结构改善的可能结果,而不应成为要求居民少存钱的理由。
这也是这些机制与现实政策最值得连接的地方。2026年政府工作报告提出制定实施城乡居民增收计划,并强调支持提振消费、投资于人和保障民生。[8]这些安排之所以与全球失衡有关,是因为外部收支并非只在海关和汇市形成,它也来自国内收入如何分配、公共服务怎样提供,以及未来风险由谁承担。
短期政策需要关注收入和需求预期。适当的宏观支持、房地产风险处置与稳定就业,可以降低家庭和企业因不确定性而同步收缩支出的压力。消费支持措施能够带来阶段性需求,但如果持续收入和保障没有改善,一次性优惠也可能只是把未来的购买提前。评估政策,既要看当期销量,也要看后续消费能力是否增强。
社会保障尤其需要具体讨论。我们强调,中国社保覆盖和待遇长期有所改善,不能把制度一直视为静止不变;对进一步扩张公共支出的收益与代价,他们持较审慎态度。IMF的政策讨论则更强调加强保障对降低预防性储蓄的作用。[1][7]比较不同国家的支出占GDP比重,并不足以单独裁决这一分歧,还要看人口结构、保障覆盖、个人自付负担与服务质量。
对居民来说,有意义的改善常常非常具体:遭遇疾病时能否承担费用,换一座城市工作后保障能否衔接,退休后的基本生活是否可预期。围绕这些风险改善制度,并不意味着无限扩大福利支出,而是要把财政可持续性与降低居民不确定性放在一起考虑。这样的政策含义来自对研究的延伸,并非每一项都已经得到因果检验的支持。
企业一端,也不能把“增加投资”理解为再建一轮相似的厂房。国内投资如果缺乏回报,短期吸收了储蓄,长期却可能留下债务和更多销售压力。更值得做的是提高资本配置效率,改善民营企业获得长期资金的条件,让技术创新、服务供给和真实需求能够对接。好的再平衡,应当同时关注支出规模和资源使用效率。
性别结构与社会竞争则需要更长时间。我们提出提升女性社会经济地位、纠正出生性别比失衡,意在降低竞争性储蓄的制度性诱因。这类变化无法立刻降低下个季度的顺差,却提醒我们,经济政策不能与社会制度割裂。家庭为未来积累财富的压力,背后常有住房、就业机会和社会评价方式的影响。
全球再平衡也不能只靠中国一端。美国等逆差经济体的储蓄、财政和投资选择,同样参与塑造国际收支格局。若只让一个经济体压低需求,调整可能通过订单下降传到其他国家;顺差经济体扩大有质量的内需,逆差经济体调整自身储蓄和支出,才更有机会避免“你少卖、我少买”的零和结果。IMF的2026年报告因此强调协同调整的价值。[4]
对中国而言,扩大有质量的内需首先服务于自身发展,也能减少对外部需求的过度依赖。对外部世界而言,讨论中国竞争力,既要正视具体行业受到的冲击,也要理解中国家庭和企业为何作出自己的选择。只有把两端放在一起,贸易摩擦才不至于遮住国内改革的空间。
全球失衡最终可以落回一张普通的家庭账本。当家庭不必为每一种可能的风险都预留过多资金,当企业不必因为融资不稳而反复推迟有价值的投资,中国的增长便能更多依靠国内真实需求,也为世界减少一份失衡压力。人们关心的不是顺差是否少了几个百分点,而是今天的收入能否支持更好的生活,明天是否值得期待。
注释:
[1]Ma C,Wei S J.The Chinese current account imbalances:puzzles,patterns,and possible causes:NBER Working Paper No.35056[R/OL].(2026-04)[2026-09-28].https://www.nber.org/papers/w35056.
[2]国家外汇管理局.国家外汇管理局公布2025年四季度及全年我国国际收支平衡表[EB/OL].(2026-03-27)[2026-09-28].https://www.safe.gov.cn/safe/2026/0327/27297.html.文中7350亿美元为此次发布的2025年我国经常账户顺差正式数。国际收支平衡表数据实行修订机制,最新数据以国家外汇管理局官网“统计数据”栏目为准。
[3]国家外汇管理局.国家外汇管理局公布2026年二季度及上半年我国国际收支平衡表初步数[EB/OL].(2026-08-14)[2026-10-20].https://www.safe.gov.cn/safe/2026/0814/27779.html.
[4]International Monetary Fund.2026 external sector report:amid rising imbalances,the case for rebalancing[R/OL].(2026-07-30)[2026-09-28].https://www.imf.org/en/publications/esr/issues/2026/07/30/external-sector-report-2026.
[5]Wei S J,Zhang X B.The competitive saving motive:evidence from rising sex ratios and savings rates in China[J].Journal of Political Economy,2011,119(3):511-564.DOI:10.1086/660887.文中“约一半”指该文估算的竞争性储蓄动机对1990—2007年中国家庭储蓄率增幅的贡献比例。
[6]Song Z,Storesletten K,Zilibotti F.Growing like China[J].American Economic Review,2011,101(1):196-233.
[7]国际货币基金组织.国际货币基金组织执董会完成中华人民共和国2025年第四条磋商:新闻发布稿26/053[EB/OL].(2026-02-19)[2026-10-20].https://www.imf.org/zh/news/articles/2026/02/18/pr-26053-china-imf-executive-board-concludes-2025-article-iv-consultation.
[8]政府工作报告[EB/OL].(2026-03-16)[2026-10-20].https://www.gov.cn/yaowen/liebiao/202603/content_7062625.htm.
□本文依据魏尚进、马畅的工作论文《中国经常账户失衡:谜题、特征与可能原因》(The Chinese Current Account Imbalances:Puzzles,Patterns,and Possible Causes,NBER Working Paper No.35056,2026年4月)改写,并补充了后续公开数据,仅代表作者个人观点,供读者参考,不作为投资、会计、法律或税务等领域的建议。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经