2026-10-28 16:14
速览
本文来自微信公众号: 消金界 ,作者:夏天
近日,安融信用评级发布公告(安融主跟踪评字〔2026〕0171号),将梅州客商银行主体长期信用等级由AA上调至AA+,评级展望维持稳定。在19家民营银行梯队中,目前仅微众、网商两家拿到AAA评级,AA+梯队共10家。
评级提升之下,该行盈利质量却陷入“增收不增利”的困境。塔牌集团(002233.SZ)披露的2026年半年报显示,其联营企业梅州客商银行上半年实现营业收入7.01亿元,同比增长11.27%;但净利润仅为1.28亿元,同比下降34.36%,营收与盈利增速脱节。
利润表的失衡,是该行业务结构最直观的写照:一边依靠金融市场业务撑起营收,一边被助贷渠道成本持续侵蚀利润。
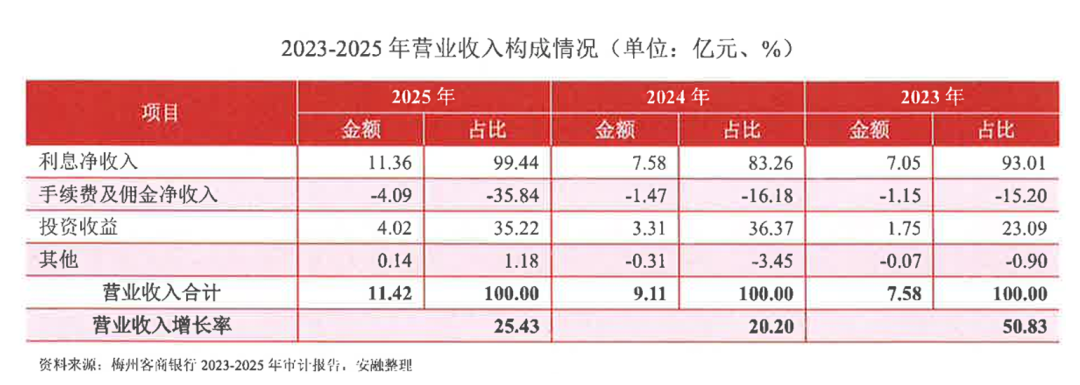
2025年,客商银行投资收益达到4.02亿元,对营业收入的贡献度高达35.22%;与之形成鲜明对比的是,当期手续费及佣金净收入为-4.09亿元,占营收比重为-35.84%。投资端赚得的收益,几乎被助贷业务产生的渠道费用全额抵消,利润空间被双向挤压。
01
渠道费三年持续倒挂,一年激增2.62亿元
客商银行是广东省第二家民营银行,2017年在梅州设立,受“一行一店”监管约束,全行仅设有总行营业部一处物理网点,线下获客能力薄弱,信贷扩张高度依赖第三方互联网助贷渠道。
截至2025年末,该行个人贷款余额233.16亿元,占全部贷款比重高达86.31%;对公贷款余额仅24.60亿元,同比收缩13.89%,信贷业务持续向零售端集中。
剔除个人经营贷后,纯个人消费贷款规模175.57亿元,占贷款总额64.99%,绝大部分来自头部互联网平台助贷合作。回溯2024年数据,该行84%的个人贷款来自第三方渠道,助贷业务占全部贷款比例一度达到79.2%。
助贷新规实施后,监管要求银行落实自主风控、实行合作机构名单制管理,同时将增信服务费纳入借款人综合融资成本,平台不得额外收取息费。流量资源进一步向头部平台集中,平台议价能力显著抬升,导流费、技术服务费等渠道成本大幅上涨,直接造成该行中间业务持续亏损。
数据显示,客商银行手续费及佣金净收入连续三年为负,亏损缺口逐年放大:2023年-1.15亿元、2024年-1.47亿元,2025年亏损直接扩大至-4.09亿元,一年内净支出增加2.62亿元,增幅高达178%。
同期该行利息净收入从7.58亿元增至11.36亿元,增幅49.9%。利息收入增长五成,渠道费用支出暴涨近两倍,直接造成该行增收不增利。
评级报告对此解释称:助贷新规出台后,该行转向头部平台合作,渠道投入抬升,叠加减费让利政策,最终导致手续费佣金持续大额为负。
横向对比同业,客商银行营收对投资收益的依赖显著偏高。2025年,网商银行投资收益9.08亿元,占营业收入比重仅4.4%;苏商银行非利息净收入占营收5.9%;重庆富民银行投资收益占营收18.4%。客商银行35.22%的投资收益占比,远高于同业水平。
该行投资收益主要来自债权投资与交易性金融资产,收益随债市行情走高,与信贷主业的获客、定价、风控能力无关。这意味着营收的稳定性由两个互不相关的因素决定:信贷规模取决于渠道投入,金融市场收益取决于行情。2025年债市收益率整体下行推高了这部分收益,行情一旦反向,35.22%的营收贡献会直接波动——这也是该行利润结构中最不稳定的一环。
02
入局车抵,对外招聘汽车金融团队负责人
数据显示,客商银行信贷资产质量呈现结构性分化。截至2025年末,该行不良贷款余额3.70亿元,同比大增53.31%;不良贷款率升至1.37%,较2024年末上行40个基点,不过仍低于同期民营银行1.68%的行业平均水平。
不良贷款高度集中于对公板块:批发零售业不良占比51.56%,农林牧渔业占14.73%,采矿业占13.50%,制造业、信息技术服务业分别占5.37%、6.94%,六项合计覆盖98.74%的不良余额。
对公业务持续收缩,客户集中度风险依然存在。2025年末,该行最大十家客户贷款占资本净额30.52%,客户以金融类企业为主,担保方式多为保证与信用类,抵质押风险缓释手段不足。
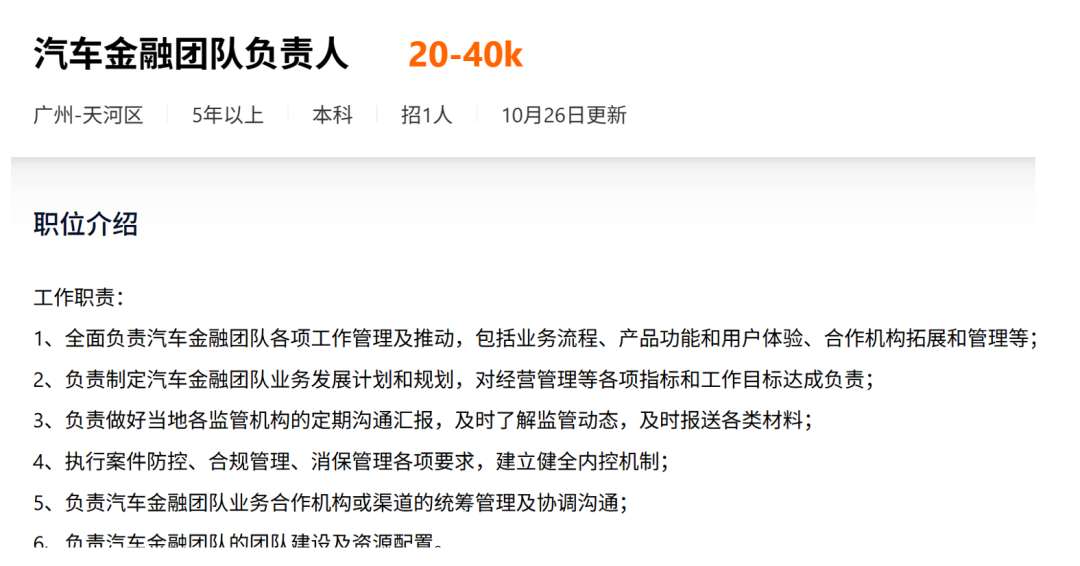
为降低对纯线上助贷业务的依赖,客商银行正在加速推进个贷业务多元化。一方面,该行持续扩充汽车金融团队,对外招聘汽车金融负责人,负责团队管理、产品搭建与合作机构拓展;目前已与深圳市狮达汽车科技合作“拿去用”“智选”两款车抵产品,但业务余额尚未形成规模。另一方面,该行搭建自营线上贷款平台,上线住房按揭、个人经营贷产品,发力线下抵押类信贷业务。
不过目前抵押类业务体量依旧偏小。截至2025年末,该行住房抵押贷款余额仅5.01亿元,占贷款总额比重仅1.86%,业务规模持续萎缩,短期内难以替代高流量助贷业务。
助贷新规落地后,民营银行出现两条不同的发展路径。以蓝海银行为代表的机构主动收缩渠道,一次性清退40余家助贷合作方,合作名单从68家压缩至28家,代价是营收同比下滑27.20%、净利润下降39.04%;而梅州客商银行选择保留头部流量平台合作资格,以承担更高渠道成本为代价,守住175.57亿元纯消费贷规模,走上“保规模、换利润”的路线,最终形成“投资收益对冲渠道亏损”的特殊利润结构。
评级报告明确提示,客商银行未来亟需破解三大难题:持续压降第三方助贷渠道依赖、做强自营场景信贷、优化对公资产质量,同时打通资本补充渠道,摆脱“靠投资收益填渠道亏损”的盈利模式。多重压力之下,这家AA+民营银行的模式转型仍面临不小考验。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经