2026-10-29 08:21
速览
本文来自微信公众号: 反熵 ,作者:一笑
苹果正在给自己的产品换屏幕。
10月26日,新一代iPad mini亮相。采用8.5英寸OLED显示屏,机身厚度降至5.4毫米,美国起售价699美元。一天后,搭载M6芯片的14英寸MacBook Pro发布,处理器、AI性能和无线连接都有升级,唯独屏幕继续沿用Mini LED方案。
这块Liquid Retina XDR屏幕并不逊色。1600尼特的HDR峰值亮度、100万比1的对比度,仍能满足大量专业用户的需求。苹果给新款MacBook Pro开出的价格是1999美元起。
10月28日,苹果又正式发布了采用OLED触控屏的全新MacBook Pro。新机提供14英寸和16英寸两个版本,采用双层串联OLED技术,HDR峰值亮度提高至2000尼特,对比度达到1000万比1,14英寸机型美国起售价2899美元。
至此,苹果连续两天发布的MacBook Pro采用了两种显示技术方案:搭载基础款M6芯片的14英寸机型继续使用Mini LED,搭载M5 Pro和M5 Max芯片的高端机型则升级为OLED。
其实早在2024年,苹果就将OLED引入iPad Pro。如今,iPad mini完成升级,OLED也正式进入MacBook Pro产品线,Mini LED则继续留在基础款机型上。苹果对显示技术的选择,显然有自己的节奏。
当消费者越来越习惯将OLED与高端屏幕联系起来,苹果却没有急于让所有产品换屏。因为一块屏幕能否成为产品卖点,与它是否值得大规模采购,是两回事。
当苹果开始扩大OLED的应用,中国面板企业已经为这场升级规划了上千亿元投资。苹果可以决定什么时候换屏,面板厂却必须提前几年为尚未兑现的市场需求建设产能。
01苹果为何不着急
OLED与Mini LED这两种技术的区别,首先在于光从哪里来。
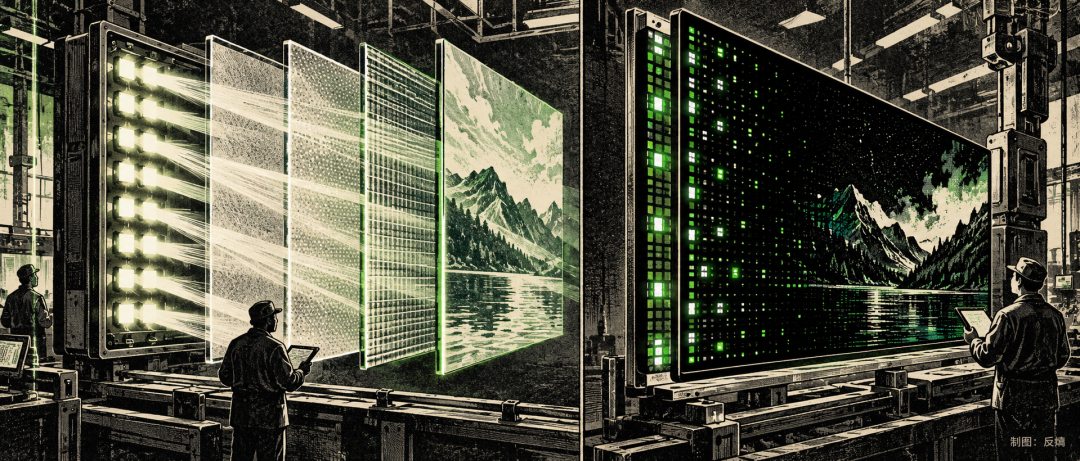
Mini LED仍属于LCD技术。液晶负责控制光线,大量微型LED提供分区背光。这种方式显著改善了传统LCD的对比度,只是一个背光分区通常覆盖多个像素,显示明暗反差很大的画面时,边缘可能出现光晕。
OLED省去了独立背光,每个像素都可以自行发光,显示黑色时直接关闭,因此具有更精细的明暗控制、更快的响应速度,也有利于实现轻薄设计。OLED的优势早已得到市场认可,但进入笔记本市场却面临不同的使用环境。
手机的画面常常切换,笔记本可能连续数小时显示菜单栏、工具栏和静态窗口。OLED使用的有机发光材料会随使用逐渐老化,不同像素衰减不一致,长期使用后可能出现难以消除的烧屏现象。材料改进、像素补偿和双层串联发光结构能够缓解这些问题,也增加了相应的技术与制造成本。
Mini LED依托成熟的LCD产业链,在高亮度、长期使用可靠性与成本控制方面仍有竞争力。苹果可以让OLED进入更高定位的MacBook Pro,同时保留采用Mini LED的基础款,满足不同需求。
苹果的换屏顺序首先是一种产品决策,背后才是显示技术与制造成本的取舍。
02大屏制造的门槛
如果OLED已经在手机市场普及,为什么到了笔记本和显示器,面板企业还要投入数百亿元建设新的生产线?
原因在于,屏幕尺寸增大后,制造成本更难控制。
面板厂通常在大张玻璃基板上制造多块屏幕,再经过后续工序形成最终产品。屏幕越大,单块面板占用的基板面积更多,如何合理排版、控制缺陷并保持显示均匀性,都将影响生产效率和成本。
OLED还面临一些特殊的工艺难题。传统精细金属掩模版蒸镀需要控制大面积制作时的精度与形变,印刷OLED试图提高材料利用效率,又需要解决成膜均匀性与量产稳定性问题。
8.6代OLED产线正是在这样的背景下受到关注。相比主要服务智能手机的较小尺寸基板,更大的玻璃能够通过优化排版,提高中尺寸面板的生产效率。
大玻璃并没有免费的午餐。
生产线规模扩大,意味着更昂贵的设备、更复杂的工艺控制,以及更高的固定资产投入。一条投资数百亿元的产线,即使尚未达到理想良率和稼动率,投产后仍要承担设备折旧等成本。
假设新产线能从每张玻璃基板上切出更多笔记本面板,理论上的单位成本便有下降空间。如果实际良率偏低,大量不合格产品仍会消耗材料与生产时间。如果订单不足,产线长期处于较低稼动率,高额折旧就只能分摊到更少的合格产品上。
因此,产线代际和设计产能不能直接代表制造竞争力。能否获得订单、维持合理稼动率,并持续提高良率,才决定理论上的生产效率能否转化为成本优势。
技术能否普及,终究要接受制造经济性的检验。
03千亿投资争什么
中国面板企业正在为这场技术转化投入巨额资金。
6月17日,京东方成都8.6代AMOLED生产线举行量产及客户交付仪式。项目总投资630亿元,设计月产能3.2万片玻璃基板,主要面向笔记本和平板等中尺寸产品。
TCL华星广州t8项目规划投资295亿元,设计月产能2.25万片,采用印刷OLED技术路线,最新披露的投产计划为2027年9月。维信诺合肥8.6代AMOLED项目规划投资550亿元,设计月产能3.2万片,采用ViP技术,同样瞄准高端IT显示市场。
三项规划投资合计约1475亿元。虽然技术路线不同,企业的目标却是接近的:在中尺寸OLED市场形成规模化制造能力,争取下一轮高端显示产品的订单。
这种竞争似曾相识。中国面板厂商通过长期投资与产能扩张,逐渐建立起全球领先的LCD制造规模,改变了全球液晶面板的供给格局。但大规模制造业有难以回避的代价:设备投资巨大、折旧周期漫长,一旦供需失衡,面板价格下跌很容易侵蚀利润。
如今,OLED正在开启新一轮产能竞争,而苹果等终端厂商拥有更大的选择空间。
高端OLED需要经过严格的客户认证,显示一致性、寿命、良率和交付稳定性都可能影响订单归属。即使进入苹果供应链,也不意味着能够获得丰厚利润。随着更多合格供应商出现,终端厂商有机会增加采购选择,并进一步争取价格优势。
这也是为什么产能规模与盈利能力必须分别讨论。高世代产线提供了参与高端市场竞争的资格,真正决定投资回报的,是产品良率、订单规模、采购价格以及长期稳定的客户关系。
中国面板企业在LCD时代赢得了规模,OLED时代还需要争取与技术投入相匹配的利润。
04谁能留下利润
Mini LED还有多少时间?
从iPad Pro、iPad mini到最新发布的MacBook Pro,OLED正在进入苹果更多产品线。然而,即便OLED已经登陆高端笔记本,苹果仍然为Mini LED保留了一席之地。
但苹果的产品选择不能代表整个显示市场。电视、专业显示器、游戏显示器以及不同价位的笔记本,对亮度、寿命、成本和画质的要求各不相同。成熟的LCD供应链仍然具备规模和成本优势,Mini LED也能够通过更精细的背光控制继续改善显示效果。
只要这种竞争力存在,Mini LED就有继续留在市场上的理由。未来几年,两种技术很可能在不同产品和价格区间长期共存。
对OLED而言,真正具有决定性的变化,是高世代产线能否持续降低合格面板的制造成本。如果成本下降足够快,OLED便可能进入更广泛的主流市场;如果良率爬坡缓慢、市场需求不及预期,新产能还可能带来价格竞争和经营压力。
苹果与面板企业在这场转换中的处境并不相同。苹果可以根据需求和供应条件决定产品何时升级,面板厂却难以随意撤回已经投入的数百亿元固定资产。
这种决策弹性的差异,可能比OLED与Mini LED之间的画质差异,更深刻地影响全球显示产业的竞争。
OLED获得更多高端产品采用,只是技术普及的开始。对中国面板企业而言,制造能力需要通过客户订单证明,投资价值最终还要由利润和现金流检验。
屏幕迟早会更新,投资却必须留下回报。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。