2026-10-30 18:05
速览
本文来自微信公众号: 医线Insight ,制图:医线Insight,作者:张小漫,原文标题:《已通过聆讯!18A“核药第一股”要来了,背后站着茅台、国资》
10月28日,北京先通国际医药科技股份有限公司(简称“先通医药”)正式通过上市聆讯,距离登陆港股资本市场又近了一步。
这家成立于2005年的医药企业,如果顺利挂牌,有望成为港股18A板块具有代表性的核药上市公司,被市场称为18A“核药第一股”。
相比上市进展,更引人关注的,是先通医药背后颇为豪华的股东阵容。
茅台系基金、国调基金二期、北京市医药健康产业投资基金、国寿系资本、荷塘创投等机构相继现身。
一家业务颇为小众的核药公司,吸引了消费巨头旗下产业资本、国资基金以及专业投资机构的共同关注。
然而,资本青睐的另一面,是尚未走出亏损的财务状况。
根据聆讯后资料集披露的数据,2025年先通医药实现营业收入9921万元,净亏损却达到6.18亿元;2026年上半年,公司实现营收6125.4万元,净亏损进一步达到5.34亿元。
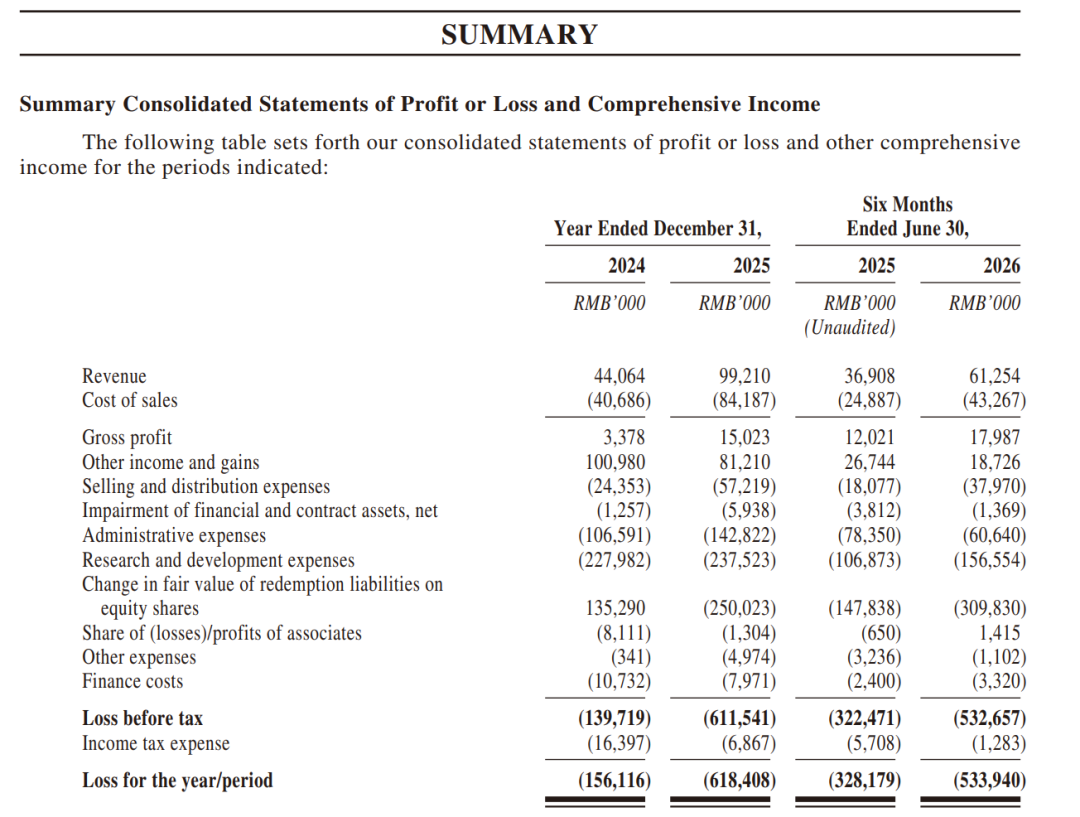
图片来源:先通医药招股书
一家收入刚刚接近亿元规模、仍需持续投入研发的企业,凭什么让资本持续买单?
答案或许藏在它所处的赛道里。在创新药产业寻找下一轮增长机会之际,一度相对冷门的放射性药物,正在从核医学科室走向资本市场的聚光灯下。
而先通医药的IPO冲刺,也为观察中国核药产业的商业化进程,提供了一个新的窗口。
01
一家核药公司
集齐了豪华投资人
从白酒到核药,茅台系资本的跨界投资,是先通医药此次IPO最有传播度的看点之一。
根据中国证监会2025年11月25日披露的境外发行上市及“全流通”备案通知书,先通医药拟参与股份转换的股东名单中,赫然出现了“茅台金石(贵州)生物科技产业基金合伙企业(有限合伙)”。
这表明贵州茅台不是直接投资经营一家核药公司,而是通过多层产业基金体系进行的股权投资。
2023年,贵州茅台出资参与设立茅台金石(贵州)产业发展基金。2024年6月,茅台金石产业发展基金等出资方又共同设立了注册资本15亿元的茅台金石(贵州)生物科技产业基金。后者正是先通医药股东名单中的茅台系投资主体。
这一投资路径目前在行业已经较为成熟。当传统行业龙头通过专业基金进入股权投资市场,生命科学正成为其资产配置的新方向之一。
更早之前,先通医药其实就已经进入多家国家级基金和市场化投资机构的视野。
2023年7月,先通医药完成超11亿元人民币新一轮融资,参与机构包括国投创业、金石投资、国调基金、通用技术创投、中信证券投资等,国寿股权和荷塘创投等老股东也继续增持。
这笔融资,成为当年中国核药领域颇具代表性的大额投资事件。
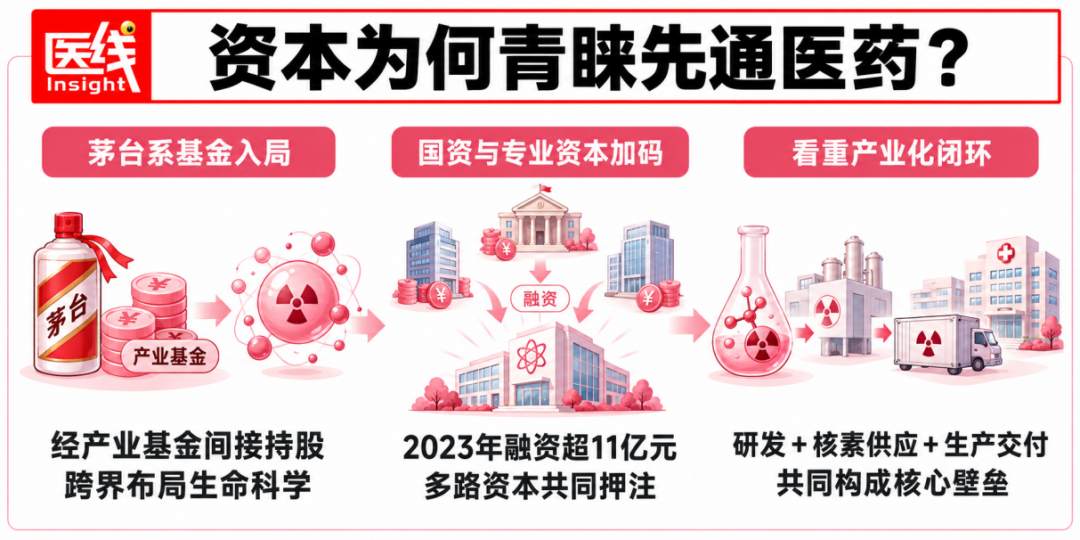
对于国资背景投资机构而言,先通医药的吸引力不只在于单款药物。据36氪当时的报道,国调基金、国投创业等机构看中的,是放射性药物在精准诊疗领域的产业潜力,以及先通医药整合研发、生产和供应链资源的能力。
这与核药本身的产业特点密切相关。与普通创新药相比,核药研发不仅需要解决靶点、药物有效性和安全性等问题,还要涉及医用放射性核素供应、专业生产设施、放射性药品管理、运输配送等特殊环节。
一款药物能在实验室研发成功,并不意味着企业就能将它稳定送到医院。
因此,投资机构看中的除了未来可能上市的产品外,也包括一家企业在生产体系、核素供应和商业化网络上的长期积累。
先通医药的成长历程,也印证了核药产业的长周期特征。其于2005年成立,2014年开始布局放射性药物研发;2016年挂牌新三板,2018年主动摘牌;2019年进一步聚焦放射性药物业务,此后持续融资、扩展研发和生产布局。
从进入核药领域到如今通过港交所聆讯,先通医药已经走过十余年。持续融资帮助企业完成了从研发平台到核药产业化公司的转型。
02
一年收入近亿元
为何亏损却超6亿元
如果说明星股东是先通医药最醒目的标签,那么商业化能力,则是它欲登陆资本市场必须观察的指标。
从财务数据来看,先通医药已经进入收入增长阶段,但距离盈利仍有明显距离。
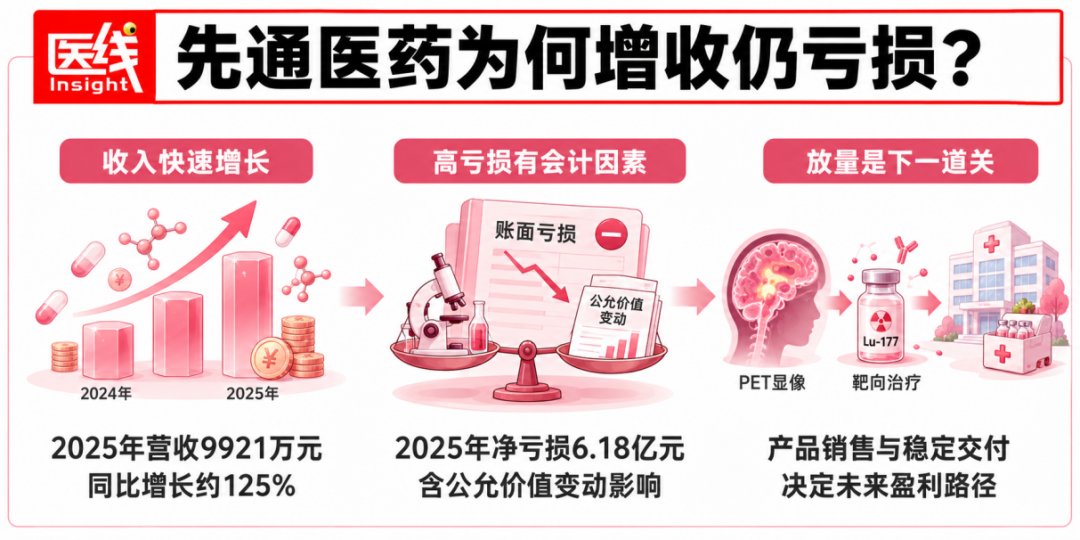
2024年,公司营业收入为4406.4万元;2025年增长至9921万元,同比增长约125%;2026年上半年,营业收入为6125.4万元,较2025年同期的3690.8万元增长约66%。
营收规模在扩大,但亏损也十分显著。
2024年、2025年,先通医药分别录得净亏损约1.56亿元和6.18亿元;2026年上半年净亏损达到5.34亿元。
需要注意的是,不能简单将这些账面亏损理解为公司实际烧掉的现金。这是在于,2025年,公司研发开支约2.38亿元,而权益股份赎回负债公允价值变动造成的账面损失约2.5亿元。2026年上半年,这项公允价值变动带来的账面损失约3.1亿元。
这意味着,部分亏损与上市前投资者特殊权利对应负债的会计处理有关,并不直接对应经营现金流出。
但剔除会计因素,也不意味着企业已经具备自我造血能力。2026年上半年,先通医药经营活动现金净流出约2.28亿元。随着研发管线推进及产品商业化投入增加,资金消耗仍然是绕不开的课题。
对这家公司而言,真正的拐点是产品销售能否持续扩大,并逐步覆盖高昂的研发和运营成本。
那么,先通医药究竟在卖什么?
根据招股书,其收入来自货品销售、技术许可、CRO/CDMO服务及市场营销服务等业务。
截至目前,先通医药已经在中国推出三款产品,包括欧韦宁(XTR005)、欧达乐(腺苷注射液)和18F-FDG注射液。
其中,欧韦宁是先通医药具有代表性的创新核药产品。欧韦宁的通用名为氟[18F]贝他苯注射液,是一种针对β-淀粉样蛋白的PET显像剂,主要用于测定成年患者大脑中的相关病理标志物水平,辅助阿尔茨海默病及其他认知功能下降疾病的诊断评估。
该产品于2023年获得国家药监局批准,并于2025年开始在国内医院推进商业化。
阿尔茨海默病的诊疗需求,为这类产品提供了应用空间。
但需要强调的是,欧韦宁是一款诊断用药物,并不能直接治疗阿尔茨海默病。它的商业化不仅取决于疾病筛查需求,还取决于医院是否具备相应PET影像设备、患者是否愿意承担检查费用,以及相关检查能否更广泛地进入临床诊疗流程。
如果说欧韦宁代表了先通医药已经迈出的商业化第一步,那么治疗性核药XTR008,则可能决定公司下一阶段收入增长的空间。
XTR008是一款镥-177标记、靶向生长抑素受体(SSTR)的放射性配体药物,主要用于神经内分泌肿瘤治疗。
值得关注的是,这款产品是诺华旗下Lutathera的仿制药,目前已进入注册阶段,并获得国家药监局对上市申请的受理。根据公司披露,先通医药预计XTR008有望于2026年12月获批,但具体审批结果仍存在不确定性。
一家强调创新能力的核药企业,将仿制药作为关键商业化产品,看似存在反差,却也反映了核药行业不同于普通仿制药的产业逻辑。
对于治疗性放射性药物而言,即便靶点与临床应用已有成熟产品验证,企业仍需要解决放射性核素供应、药物制备、质量控制和交付等一系列难题。
产品创新只是竞争的一部分,稳定生产与交付同样重要。
先通医药已经在江苏无锡、广东中山、四川绵阳建立三处生产设施,总建筑面积超过4万平方米,布局21条商业规模生产线。
与此同时,公司已建立覆盖肿瘤学、神经退行性疾病和心血管疾病的13项管线资产。
尽管先通医药已经建立了一定的生产和商业化基础,但要让这些投入转化为持续盈利,仍需要更多产品真正完成从获批到放量的过程。
03
核药赛道
等来自己的商业化时刻?
资本愿意持续押注先通医药,一个重要原因在于,核药正从相对小众的细分领域,走向更大规模的商业应用。
过去多年,核药在疾病诊断和治疗中一直发挥作用。但近年来,随着精准医学、放射性配体疗法和新型核素应用的发展,这一赛道的商业价值正在被重新认识。
简单理解,核药是将放射性核素应用于疾病诊断或治疗的特殊药物。
其中,诊断用核药可以帮助医生通过影像观察特定病变和病理标志物;治疗用核药则可能借助靶向分子,将具有治疗作用的放射性核素递送至相应组织,实现更有针对性的治疗。
两者对应着不同的临床需求,也代表着不同的商业模式。
而海外大型药企的实践,已经证明部分治疗性核药具备成为重磅药物的可能。
最典型的案例来自诺华。根据该公司公布的2025年全年产品销售数据,其治疗性放射性配体药物Pluvicto实现全球销售额19.94亿美元,同比增长43%;另一款用于神经内分泌肿瘤治疗的Lutathera,实现销售额8.16亿美元,同比增长13%。
两款产品合计创造超过28亿美元销售收入。
这意味着,放射性配体疗法已不再停留于临床研发阶段,而是能够在特定适应症中形成较大规模的商业收入。
对于中国核药企业来说,海外产品的成功提供了重要参照。
此外,中国市场的增长预期也颇具吸引力。
根据灼识咨询报告,中国放射性药物市场规模从2018年的36亿元增长至2025年的80亿元,预计到2036年有望达到839亿元。按照这一预测计算,2025年至2036年的年复合增长率约为23.8%。
当然,核药能否真正走向更大的市场,仍然面临现实瓶颈。
首先是医院端的基础设施能否跟上。
灼识咨询数据显示,中国每百万人口拥有的PET设备数量约为0.6台,美国则约为7.2台;中国每年核医学检查量约410万次,美国约为2230万次。
虽然两国在人口、医疗制度和临床实践上存在差异,不能直接以设备配置差距推算未来市场,但这些数据至少说明,中国核医学的普及程度仍有提升空间。
其次是核素与药物供应。
不同于可以长期储存、经普通医药物流配送的部分药品,核药对生产设施、运输合规性及交付时效提出了更高要求。
尤其对于部分短半衰期品种,生产基地与医院之间的距离、订单调度和供应稳定性,都可能影响产品商业化效率。
此外,患者支付能力、医院使用资质和专业人才储备,也会影响核药的临床普及。
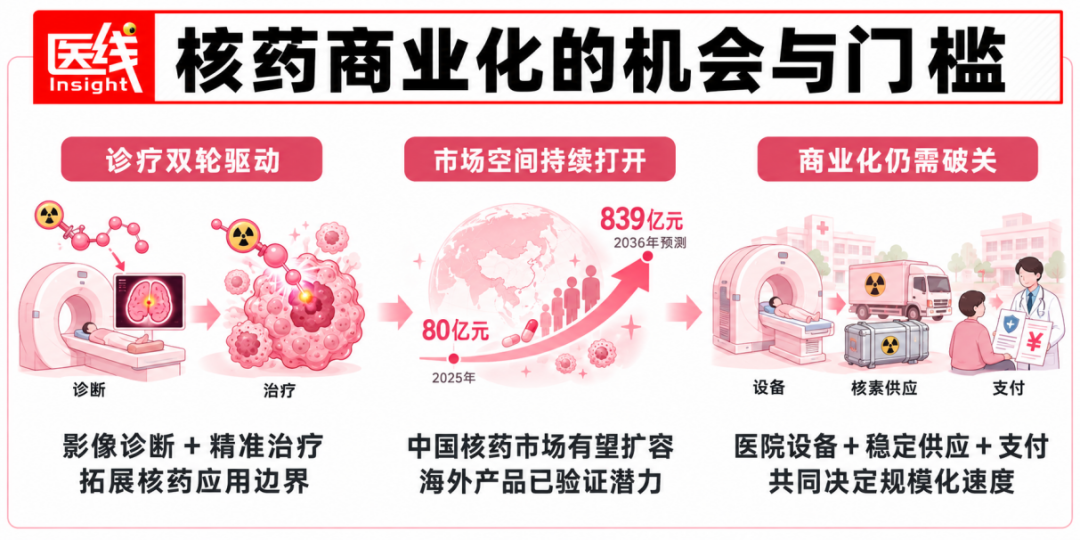
上述限制表明,中国核药产业的增长可能并不是一条线性的上升曲线。
所以,对于后续核药企业的竞争来说,能否率先冲出来可能越来越取决于三个问题。
其一,谁能更快推进具有临床价值的产品上市?
其二,谁能建立稳定的核素与生产供应链?
其三,谁又能真正打通医院端的商业化渠道?
这也意味着,核药行业的竞争,正在从单纯比拼研发管线,转向研发能力、供应链体系与商业化效率的综合较量。
谁能率先跨越从实验室到医院、从产品获批到规模化销售的重重门槛,谁才有可能真正吃到行业增长的红利。
毕竟,资本可以为想象力买单,但市场最终只会为兑现能力定价。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 医疗