2026-11-05 20:30

速览
本文来自微信公众号: 深圳微时光 ,作者:黄小邪,原文标题:《用AI理财的深圳打工人:钱不一定多赚,但跌的时候不慌了》,题图来自:AI生成
在深圳生活的吴晓白,去年开始正式理财,今年5月进入股市。她从小看着家人炒股,对理财兴趣浓厚。开始理财后,她花了不少时间关注理财博主、大咖的分享和直播,还付费参加过多个理财培训。
今年4月份,吴晓白付费参与的财富训练营结束,失去了老师每天在群里分享的金融资讯,她需要一个及时、准确、全面的信息源。她决定用AI替代老师,获取与自己的持仓相关的信息。同时,她也想把AI作为理财助手,帮自己验证在训练营学到的理财技能。
此外,吴晓白还有一重考量,她投资自律性不强,“有时管不住手,容易乱操作”。她的理财目标是“守财”,需要AI这个助理“管住手”,避免冲动投资。
吴晓白用过多款AI产品。一番比较后,她保留了Claude和ChatGPT。两者之间,她更倚重Claude,这是她3月份因工作接触到的大语言模型。她的使用体验是,Claude更理性,ChatGPT则像个“狗腿子”,习惯于迎合。
在Claude Cowork里,吴晓白开了Projects,给自己设定了三个AI员工,让它们为自己的理财“打工”:一个是情报官,负责搜罗消息;一个是理财助手“小季”,帮她管理持仓;一个是守门员,拦住她的冲动。
作为“老板”,吴晓白开始训练这三名员工,也要与它们斗智斗勇。
打工人的“一人理财公司”
吴晓白的“理财公司”运转了起来。她每天在“公司”投入的时间大约30分钟,剩下的活儿由三名员工来做。
早上9点,吴晓白会看“情报官”整理出的情报和机会提醒,包括与她仓位相关的消息、全球新闻大事件,以及哪些信息可能会影响她的投资。她会验证这些情报的质量和时效性。
对当天操作来说,AI一大早整理出的信息确实可能滞后,但吴晓白作为老板,对这一点相对包容,毕竟她做的是长线投资,看的是长期趋势。
下午两点半,也就是股市收盘前半小时,吴晓白开始做决策:哪里要加仓,哪里要减仓。有些决策,她也会跟理财助手“小季”沟通后再进行。
3点收盘后,她把当天的持仓数据整理好发给小季。小季给出分析和建议,提醒她风险、收益和承受力,为她的仓位查漏补缺。
在吴晓白这里,三名“员工”只是做辅助,不提供决策。AI不参与选择具体的股票和基金。在她看来,AI的判断只是基于数据走势和信息,但很多投资风险在两者之外,比如美伊冲突、黄金暴跌,这是AI无法预测和判断的,所以AI只能做协助,无法成为依赖。
做“守门员”的AI员工非常谨慎,甚至对吴晓白这个老板“过于严格”。比如吴晓白想加仓,“守门员”要求她说出今天加仓的原因,她说不出来,最终没能加仓,“有时很想揍它”。当然,如果吴晓白坚持要加仓,“守门员”也只能服从老板,但它会记录老板的行为,清仓或月底时,再跟她复盘这一行为是否理性。
7月到8月,吴晓白事后复盘发现,“守门员”的两次阻拦,让她少赚了600元。不过,“守门员”也会自我反省,复盘后承认自己“可能过于严格”。
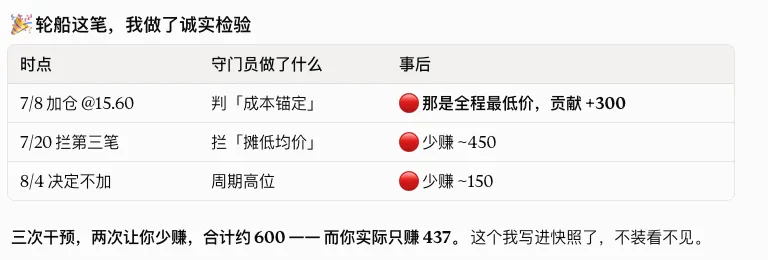
“守门员”的复盘
在磨合中吴晓白找到了解决问题的办法,当“守门员”过度谨慎时,她就让对方去收集更全面的信息,再进行分析,“我们是会有对抗,但是都是要拿‘证据’说话。”
总体来说,吴晓白很欣赏“守门员”的严格。相比少赚的600块钱,守门员在日常投资中的“拦一下”,帮她避免了很多冲动之下的错误操作。她承认,正是这种严格,让她没在波动里乱来,这种稳定性,是吴晓白需要的,“毕竟我要的AI员工是稳定、准确,是信息驱动,而不是被我的想法驱动的。比起激进,我还是更加愿意它保守。”
三名AI员工参与理财后,吴晓白发现自己的投资心态更加平稳了。有AI做参谋,她减少了很多冲动带来的失误,也因此很多时候“跌了也不怕”。
吴晓白并不认为AI的参与,拉高或改变了她的投资收益率。“因为AI没有帮我炒股或者买卖基金,它是管家。最终的判断是我来做的。” 在她看来,如果硬要归功的话,至少“守门员”的严格和谨慎,让她在国庆前的市场波动中没有亏钱。
最好用的,是把财务报表翻译成大白话
和吴晓白一样,深圳打工人钟笙在用Gemini理财时,也发现了AI有抑制冲动决策的作用,“拿不准一只基金或股票该什么时候割肉,就问AI下跌的逻辑是什么。”这是他在投资新手期,控制自己频繁交易的一种方法。AI在理财中的参与和分析,很多时候能缓解他在市场波动中的焦虑和恐慌。
在我接触的几名深圳人中,钟笙是唯一一个让AI直接给出具体投资决策的人。当他不知道该买什么时,会把自己的本金、能承受的亏损和盈利目标发给Gemini。AI会生成一份整体偏稳健的资产配置表,以中风险产品为主。
半年用下来,钟笙算了一下,自己按照AI推荐的投资组合买入的理财,一年收益率预估在5%到8%之间,“风险控制、盈利能力和预期基本吻合,波动很低”。不过他认为,这套方法只适用于稳健产品,不适用于股票。A股波动受投资情绪影响太大,理性决策未必能应对,“短线就不能完全参考AI的意见”。
钟笙常用Gemini梳理行业产业链逻辑和财务报表。 这是我接触的几名受访者在AI理财上的共同选择。
吴晓白经常用AI解读行业研报和上市公司财报。对吴晓白而言,这相当于请了个随身翻译,省时省力,还把专业门槛降了一大截,“用大白话帮你看懂资料”。
吴晓白会通过向AI提出一连串问题,给自己的持仓做“体检”,查漏补缺。比如今年上半年人工智能备受追捧,但产业链上中下游、应用端的市场各不一样。她会追问AI“现在市场处在哪个阶段” “哪个环节才是资金趋势的重点” “芯片大火时,到底该买芯片,还是买AI应用,还是冷却剂和贵金属”……弄懂产业逻辑,她才能结合时事和自己的持仓来做决策。除了科技这类波动板块,她也会通过和AI探讨,完善债基、黄金、红利、农业、电力等“压舱石”配置,用来对冲、稳定收益。
对在深圳生活的闻岚来说,解读产业逻辑,也是她最倚重AI的一点。“A股有五千多只股票,很多我们根本就不懂。”普通人想弄明白行业逻辑、上下游关系,门槛太高,就算有能力,研究透也要花大量时间和精力。闻岚试用后发现,让AI做翻译和科普,不只方便,还相对放心。
光芯片最火的时候,闻岚会让AI判断,某家上市公司处在产业链哪个位置,上下游怎么关联,这一轮为什么是这条链在涨。大方向上,AI搜来的行业宏观数据也可能有偏差,但闻岚通过纠正和追问,能获得对行业的整体性认识。
除了行业分析,闻岚也把AI当科普老师。
闻岚曾关注过医疗板块,这一板块的龙头是药明康德,但药明系里还有药明生物、药明合联。闻岚不清楚这三家公司到底是什么关系,市值为什么差异很大,估值怎么样,也不知道如果要买药明系股票,该选哪一家,或者三只股票该按什么比例配置,在这些问题里,AI承担的是解释功能。
闻岚也会交叉印证AI的判断。比如药明系这些问题,她还会去B站看博主科普,把不同来源的信息放在一起对比验证。以往,这类相对细节的问题,她更依赖社交媒体上大V的解读,比如微信公众号、雪球和B站。AI出现后,她用AI的频率已经远高于社交媒体。在这一点上,AI更像一个随叫随到的秘书。
闻岚也会冲动加仓,但她不会依靠AI来抑制冲动,“因为这是人性,我不会向AI要一个明确的操作”,相比这个功能,她更需要AI提供一些她不知道的信息分析。
不可信任的时刻
不过,具体基金或股票,闻岚对AI的信任明显下降。她曾让AI分析芯片产业里几家做封装的公司,AI把其中一家创业板公司说成“尚未上市、无法获取财务数据”。她纠正后,AI马上补了新数据。日常使用中,闻岚发现类似错误频繁出现,落到某只基金或上市公司,公开渠道已经能看到最新财报,AI给的还是上一年或上个季度的数据。“信息来源都很不可靠,你很难不质疑它对某一个股票的具体分析。”
闻岚不确定,这是不是因为她用的是免费Al,所以搜索能力偏低。她宁可自己去找单只基金或股票的报告,再投喂给AI,让它梳理和“翻译”。
就像吴晓白认为GPT“更狗腿子”一样。闻岚在使用Al时,也能明显感觉到这一点。
“底层逻辑还是迎合讨好你”,为了对抗这个问题,闻岚在提问时,尽量避免体现个人倾向性,或者反向提问,比如让AI反驳她的判断,但她发现收效甚微,AI会根据历史对话,猜测她的主观意图,继而提出迎合性的信息和判断,这令她有些苦恼。
另外,闻岚推测,基于合规风险AI也有一些内置判断和操作方法,比如对于一些高波动投资,AI给出的建议一般都是分阶段小批买入。多次被建议以后,闻岚怀疑,这些建议里或许有人为的设计。
无论是不是人为设计,这种避险建议在某些时候,确实不再迎合她。有一次闻岚很想买一支妖股,AI试图说服她,这支股未来可能不会重复历史上的表现。她质疑、追问,AI坚持自己的观点,并向她强调,这支股票的行业环境、资金的流动量,跟当年都没法比了。
AI算过的人生大账:年金、房贷、退休
除了日常理财,AI也被用来算人生大账。
魏遥是AI深度用户,每月购买ChatGPT和Gemini会员的花费达数百元,日常可以说是“遇事不决问AI”。相比具体的投资建议和行业分析,魏遥与AI交流更多的,是整体资产的规划和配置。
她的工作与财务投资相关,自己经手的海外理财产品,近来整体收益率都不高。在她看来,这与全球经济大环境紧密相关,“这种情况理财的意义其实不大”,当下,她懒得在理财上花费太多时间和心力,与AI讨论这些问题的欲望也大大减小。
相比让AI帮忙理财,她更喜欢跟AI交流健身的细节,常把自己的健身数据、心率数据、睡眠情况和训练情况发给AI,AI给出的分析和改善建议,她认为准确且科学。作为财务工作者,魏遥算的是另一笔账,健康本身就是最大的财富,这怎么不算是另一种形式的理财呢。
在个人财务上,AI对魏遥的价值,更多在于帮她看明白、算清楚。AI帮她“看明白”的第一份理财是年金合同。因为合同文字太多,她逐字阅读有些困难,AI起到的主要是总结、梳理和风险提醒的作用。
魏遥还将自己的整体资产情况截图发给AI,让AI帮她判断资产配置是否合理,在目前的房贷利率下,测算一下提前还贷是否划算等。退休规划,也是魏遥非常关注的一点。她让AI测算过她的退休工资,如果缴满20年是否需要继续缴纳等。AI给出的建议是,她距离退休还有15年以上,如果将来灵活就业,考虑退休政策变化,仍需继续缴纳社保。
FIRE(指财务独立,提前退休)是魏遥一心向往的目标,她曾和AI频繁讨论自己的计划,AI评估后认为,按她的资产和年龄,在深圳FIRE有一定的经济压力。AI建议她选择半退休状态,比如去南山找个咖啡馆、书店,找一份不消耗心力,月薪在8000元到一万元的工作过渡。
但很明显,AI对就业市场的理解有误区,在深圳的咖啡馆或书店,找一份8000元到1万元的悠闲工作,几乎不现实。
(注:除钟笙外,文中人物采用化名)
特别提醒:本文仅为讲述者个人体验记录,不构成任何投资建议。市场有风险,投资需谨慎。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经