2026-11-06 18:46
速览
本文来自微信公众号: 奇怪的查理芒格 ,作者:思楠,原文标题:《[聚乙烯的四种租金02]工程租:把厂建得比谁都便宜之后,中国发现这件事并不稀缺》
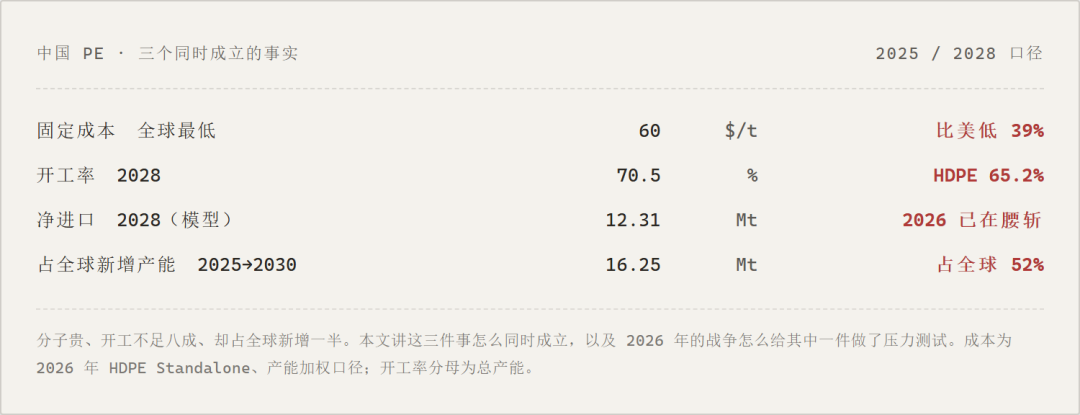
中国PE的固定成本每吨60美元,全球最低,比日本低68%。但2028年开工率会掉到70.5%,同年还要进口1,231万吨。三个数字都是对的——这一话讲它们怎么同时成立。
§01工程租长什么样
上一话拆过那张成本表的口径陷阱:「原料」那一列是区域乙烯的市场价,不能拿来横向比链条竞争力;「转换成本」那一半才是聚合环节的真实效率差。
转换成本=其他变动成本+固定成本。中国174,全球最低;日本317,高出82%。
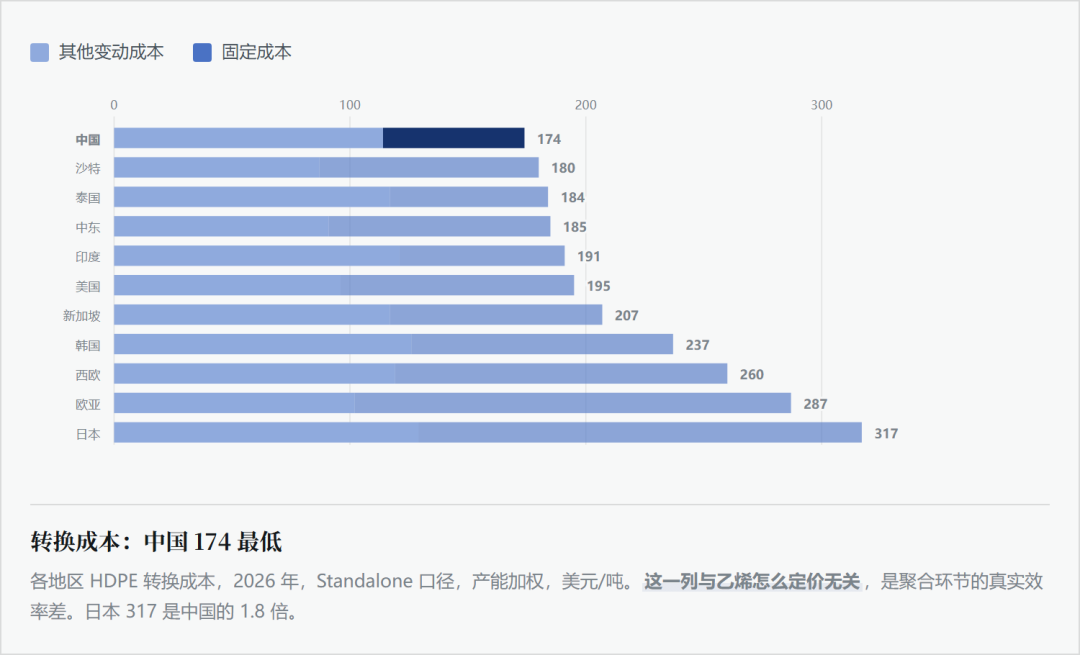
这张成本表是战前的。它发布于2026年3月初,美伊战争爆发之前。战争把石脑油推到每吨900美元以上,「原料」那一列已经失真;但本话用的是转换成本,尤其是固定成本——折旧、大修、人工、管理,跟油价几乎无关,基本不受影响。
而这174里面,真正拉开差距的是固定成本这一格。
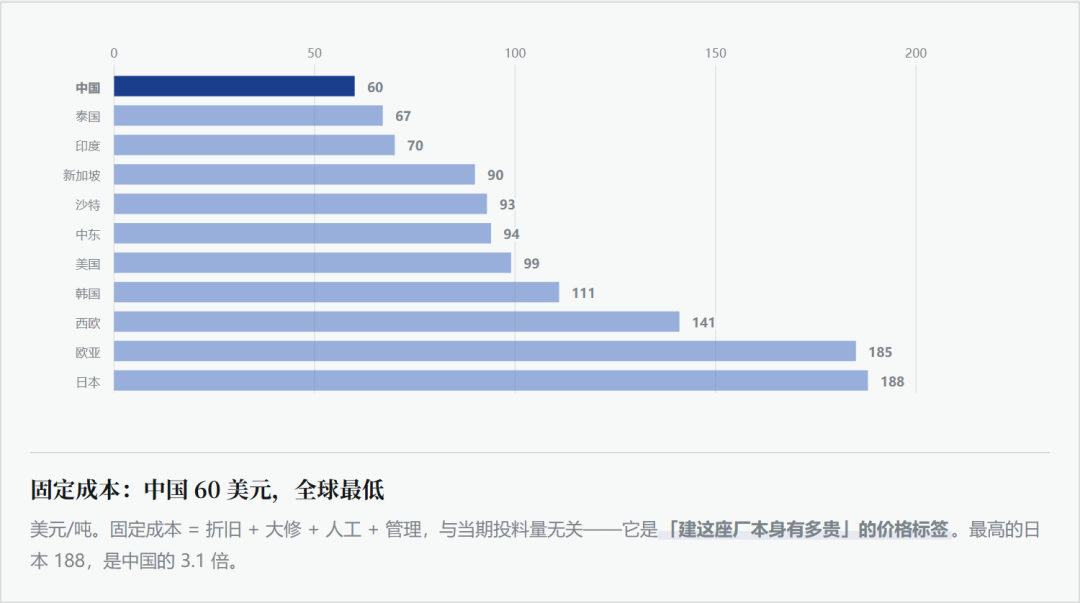
中国把这个标签做到了60美元。这就是工程租。
§02但它不是规模经济
最容易脱口而出的解释是「中国装置大」。这个解释是错的。
把各地区的产能除以装置数,得到平均单套规模——规模最大的三个地区是沙特338、中东330、美国321 kt/套,它们的固定成本分别是93、94、99,全都比中国、泰国、印度高。
中国单套235 kt,比美国小27%,固定成本却低39%。
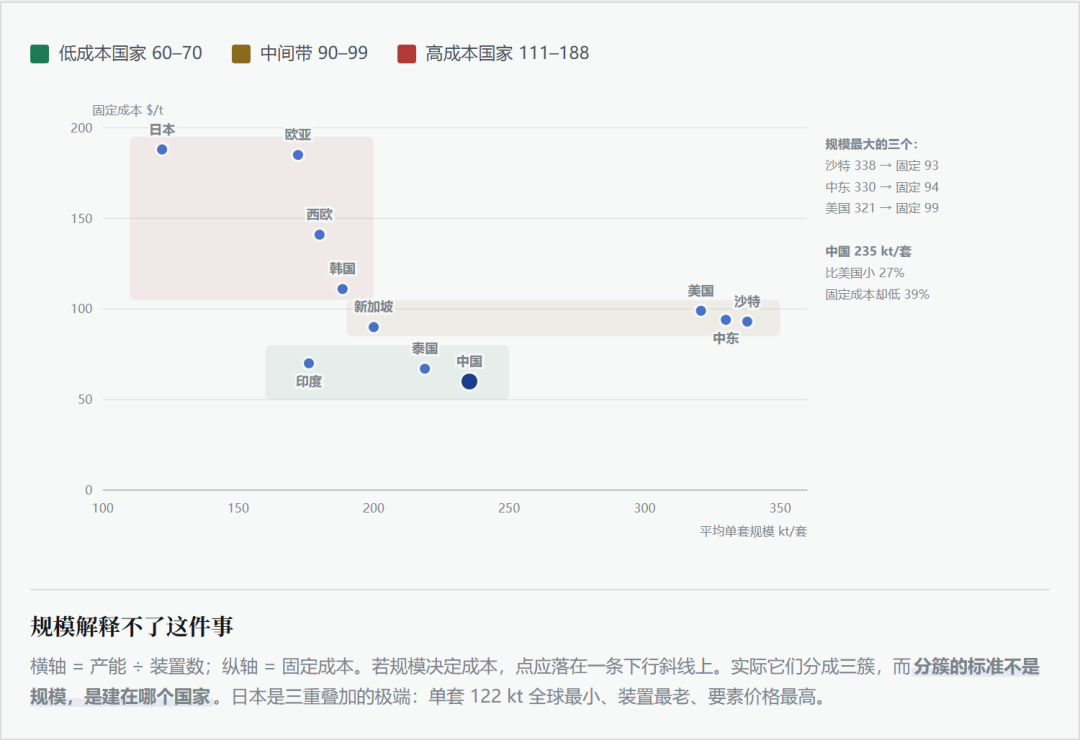
工程租的来源不是规模经济,是建设地的要素价格。钢材、施工、设备国产化率、人工。中国那60美元里,绝大部分是「在中国建厂比在别处便宜」,只有一小部分是「中国的厂比别人的新」。装置数与产能是成本库读数,置信度高;「归因于要素价格」是机理推导——本库没有分地区的单位建设投资明细,无法定量拆分两者各占多少。
§03护城河的宽度,取决于你跟谁比
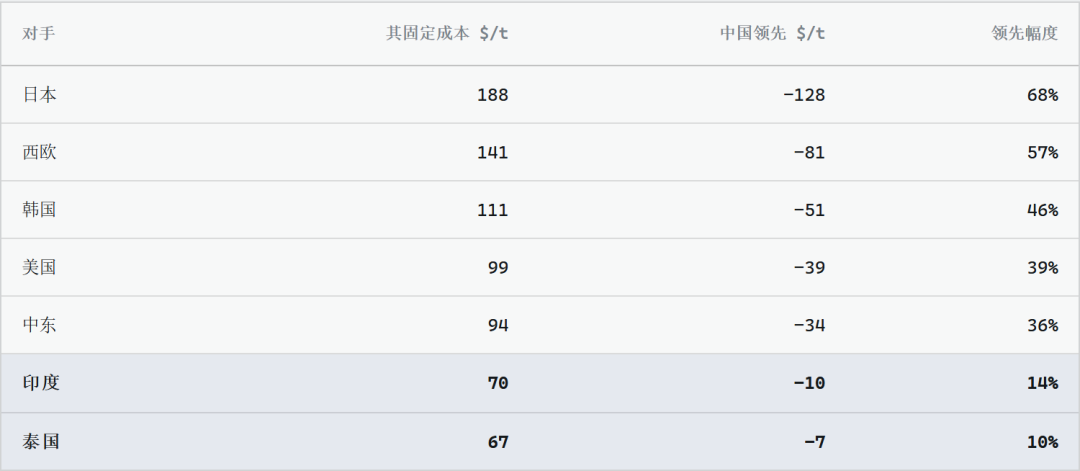
对老工业国,这是一道天堑。对同样在低成本国家建厂的对手,这是7到10美元。
7美元,摊在一吨900美元的货上,是0.8%。
租金的本质是稀缺。资源租稀缺,因为乙烷配额分完了;工程租不稀缺——泰国和印度已经站在同一档里。
而它们的需求增长比中国快得多。2025到2030:南亚需求+4.7 Mt、东南亚+1.8 Mt,两地新增产能加起来只有1.0 Mt。
§04「中国」在成本表上是一行,在现实里是三条曲线
828美元是80套装置的产能加权平均。它把三门完全不同的生意,平均成了一个数。
中国乙烯的原料结构:油头57.8%、气头26.8%、煤/甲醇13.1%。这三条路线在2025上半年的毛利,差着一个数量级。
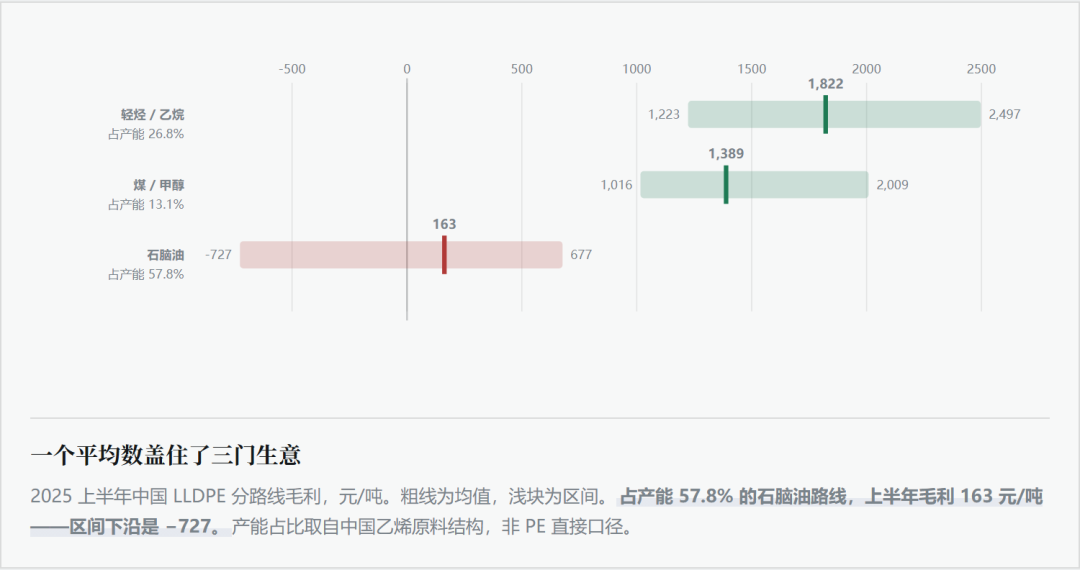
工程租相对美国省下的那39美元,折人民币约280元。对轻烃路线,这是锦上添花;对石脑油路线,这280元就是它全部的生存空间——而且不够。
工程租在中国内部的分布是不均的。它附着在新建的轻烃装置上,附着不到存量的石脑油装置上。所以「中国成本全球最低」和「中国大部分产能不赚钱」可以同时成立。
这也顺带解释了新增产能为什么还在批:投资人看到的不是163,是1,822。
上面那张图是战前的。2026年3月底开战之后,三条曲线被扯得更开。价格机构测算的中国石脑油一体化PE毛利,7月24日是每吨−558美元,到10月9日仍是−238美元。同一天,亚洲乙烷裂解毛利+481美元/吨,石脑油裂解−126美元。
战争没有改变「三门生意」的结构,只是把它们之间的距离从几百元拉到了几百美元。
§05所以中国建:全球新增的一半
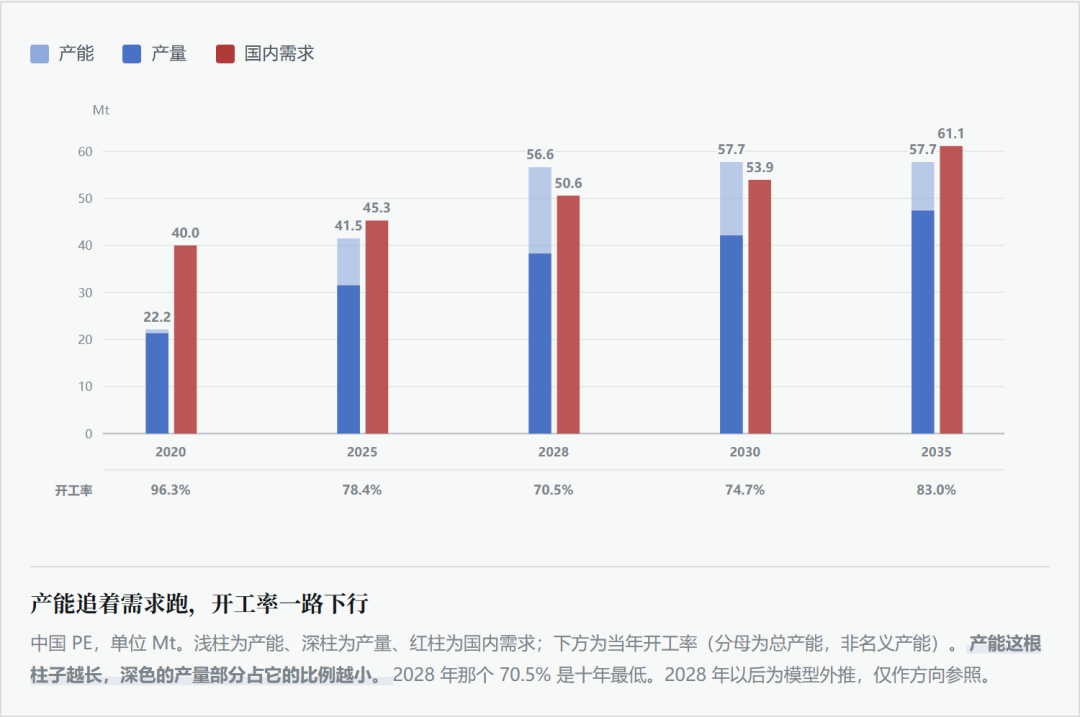
2025到2030,全球PE产能增31.0 Mt,中国一国+16.25 Mt——占52%。
用判据检查一遍:工程租能不能附着在新增的一吨上?
能,而且比资源租附着得更彻底。中东的乙烷配额是有限的,新项目只能拿混合进料;而「在中国建厂便宜」这件事,对第81套装置和对第1套装置是一样的。
这就是答案的第一半:中国不断扩产,不是因为不理性,是因为它的租金确实附着得上。
§06但分母在缩小
固定成本是一个分数:分子是每年的固定费用,分母是当年的实际产量。
这是会计恒等式,不需要任何数据库确认——开工率下降,单位固定成本上升。
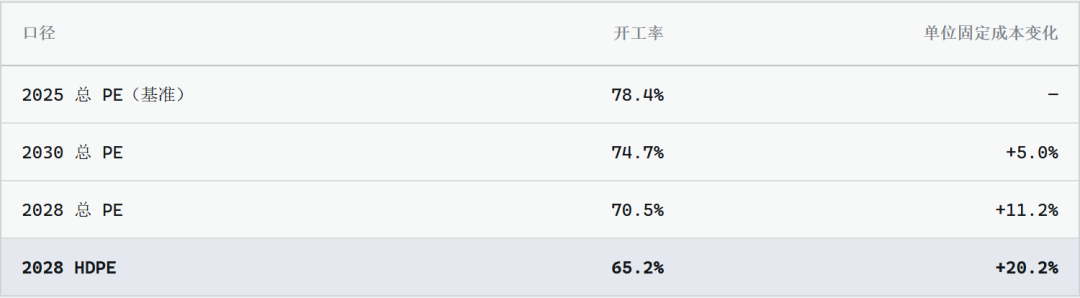
这里只给相对幅度,不给绝对值——因为60美元这个数对应哪一个开工率,成本库未标明。分数关系是恒等式,基准开工率是假设。
量级要说实话:中国对美国的固定成本优势是39美元,被开工率吃掉的大约是6到12美元。工程租不会因为开工率下降而消失,但它会被自己的扩产削薄。
§07有个数字跟扩产逻辑打架
新项目可研里最有说服力的一句话是「替代进口」。中国2025年净进口1,378万吨,这个数字足以支撑任何一份可研。
那么,加了16.25 Mt产能之后,进口少了多少?
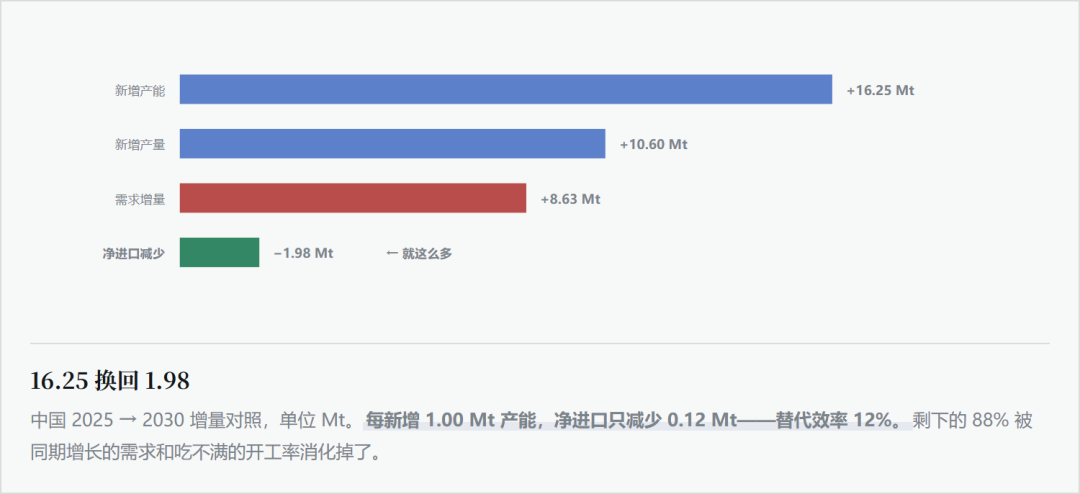
把时间拉长,情况更清楚:
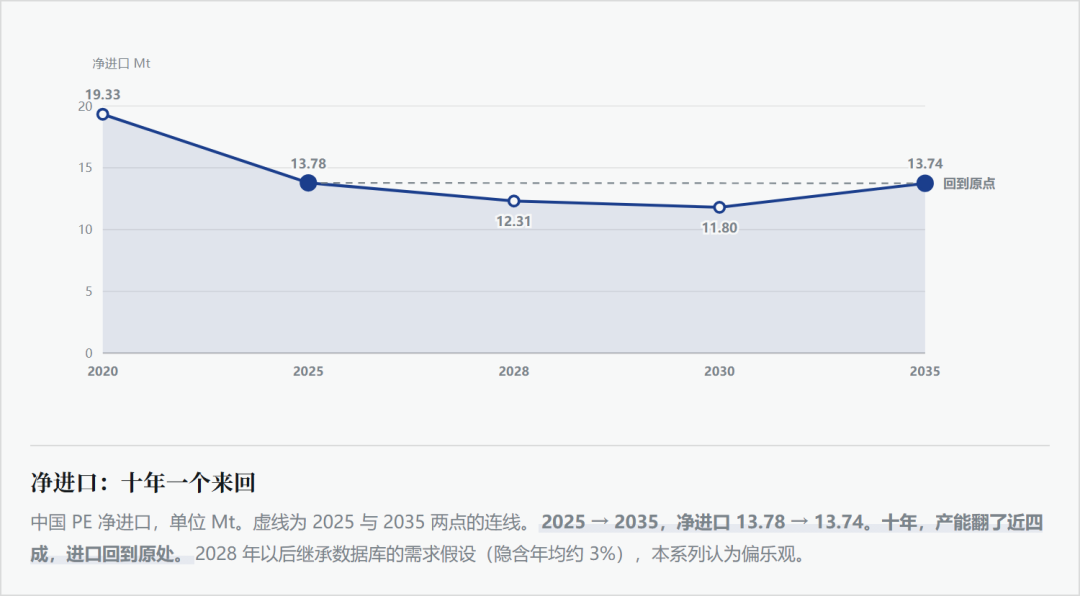
三个原因。一,需求同步在长。2025到2035,产能增16.25 Mt,需求增15.84 Mt——几乎一比一。
二,新增产能从建成那天起就吃不满。2030年产能57.72 Mt,实际产量只有42.12 Mt。
三,进口里有一大半根本不是成本问题。中国进口的LLDPE中,50.1%来自比中国贵的产地;韩国现金成本974美元,比中国贵146美元,仍然每年往中国卖207万吨。
工程租再便宜,也换不来一个你做不出来的牌号。这是第四话的题目。
写完上面这段之后,2026年的数据开始进来,跟模型路径差得很远。
另一家咨询机构8月的季度供需表:2026年中国PE进口预计1,028万吨,比2025年少27%;出口344万吨,是2025年的2.8倍。净进口从1,288万吨掉到约684万吨——一年腰斩。
「替代效率12%」要不要推翻?先看它是怎么掉下来的。
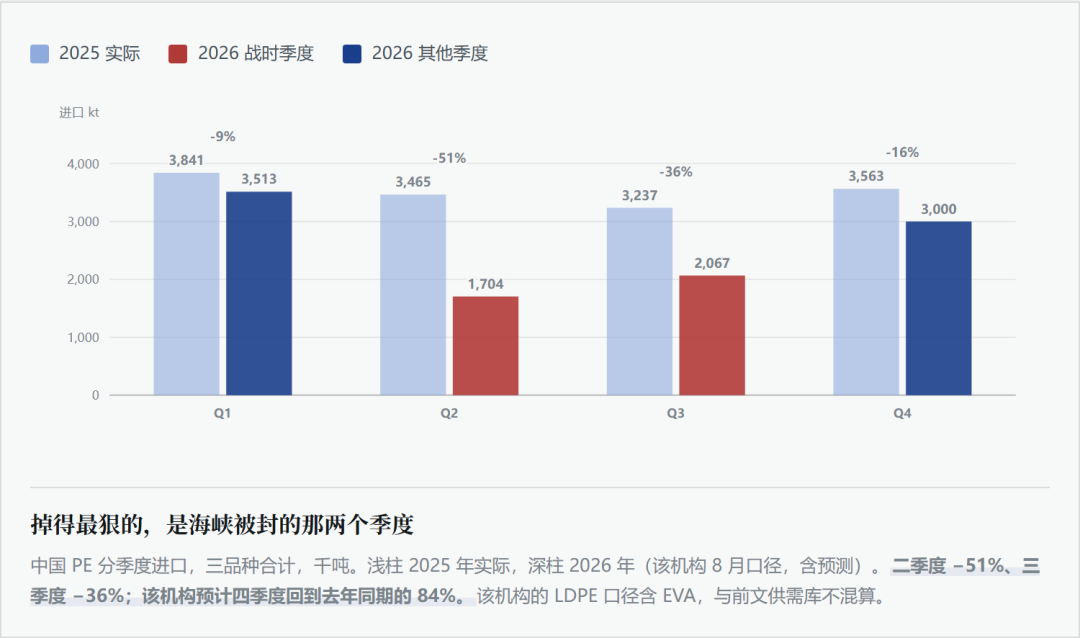
二季度正是霍尔木兹海峡被封、中东货运不出来的季度。1–8月,中国自伊朗进口PE−67%、自阿联酋−48%、自沙特−33%;同期自韩国只少了19%,自美国少了20%。
所以大头是对手的货进不来,不是中国的货把它挤掉了。但也不全是——这家机构自己的判断是,市场正「由短期供应扰动向结构性转变」,国产料替代进口的节奏在加快。出口那一侧,越南1–8月从中国进口的PE已接近2025年全年的两倍。
§08工程租最后归了谁
回到判据。工程租能附着在新增的一吨上——这是它和美国那种结构租最大的区别,也是中国持续扩产的直接原因。
但它的附着方式很特别:它只降成本,不抬价格。
资源租可以变现——中东靠722美元的地板成本,把1,610万吨树脂卖到全世界。工程租不行:在一个产能过剩、价格由边际产能决定的市场里,降下来的成本会被竞争直接传导到价格上。
上一话说过,中国乙烯环节自己在流血,把利润让渡给了聚合环节。往下再推一层——聚合环节的工程租,同样会让渡给下游加工商。
出口这件事,2026年被打了一个问号。按战前的模型,中国PE出口到2035年也只有1.99 Mt;可2026年预计就有3.44 Mt,8月出口同比翻倍。
但起伏同样剧烈:6月出口环比−52%;9月下旬出口商又照着人民币内盘价下调了离岸报价,海外买盘转弱。是通道还是战时脉冲,现在下结论太早。
就算出口通道真的打开,它也印证了工程租的脾气:卖出去靠的是低价,不是溢价。更大的一块留在国内,变成下游加工商的低成本原料。最终的受益者可能是成品出口,而不是PE生产商本身。这一条无法用本系列的数据验证——所有贸易数据均为PE树脂口径,不含成品(薄膜、管材、包装)贸易。上述判断是推论,不是数据结论。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经