2026-11-07 19:33

速览
本文来自微信公众号: 海豚研究 ,作者:海豚君
高通(QCOM.O)于北京时间2026年11月5日上午的美股盘后发布了2026财年第四季度财报(截止2026年9月),要点如下:
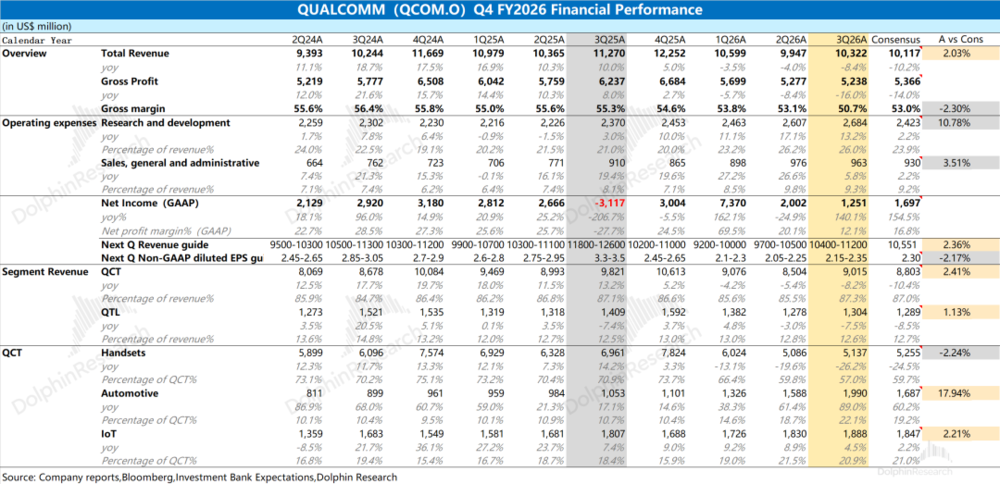
1、下季度指引:高通预期2027财年第一季度营收104–112亿美元,基本符合市场预期(105.5亿美元);公司预期下季度的Non-GAAP每股收益为2.15–2.35美元,中值略低于市场预期(2.30美元)。
分部看,QCT收入指引90–96亿美元(自本季起含数据中心,市场预期90.1亿美元),QTL收入13–15亿美元(市场预期13.7亿美元)。
在QCT内部,海豚君预估下季度手机收入48-49亿美元(环比中个位数下降),安卓增长被苹果产品收入下滑所抵消;首季度数据中心收入将超过6.5亿美元(好于市场预期4.3亿美元);汽车+IoT合计环比基本持平(约39亿美元左右)。
高通(QCOM.US)指引的QCT EBT%为20-22%,环比下降约3pct,海豚君认为这主要是受两方面的影响:一是数据中心有前置投入,并且早期以定制芯片为主,从而摊薄了整体毛利率,二是高毛利的苹果收入继续退坡。
2、具体业务情况:高通的业务主要分为半导体芯片业务(QCT)和技术许可业务(QTL)两部分,其中半导体芯片业务是公司最大收入来源,占比超过8成。
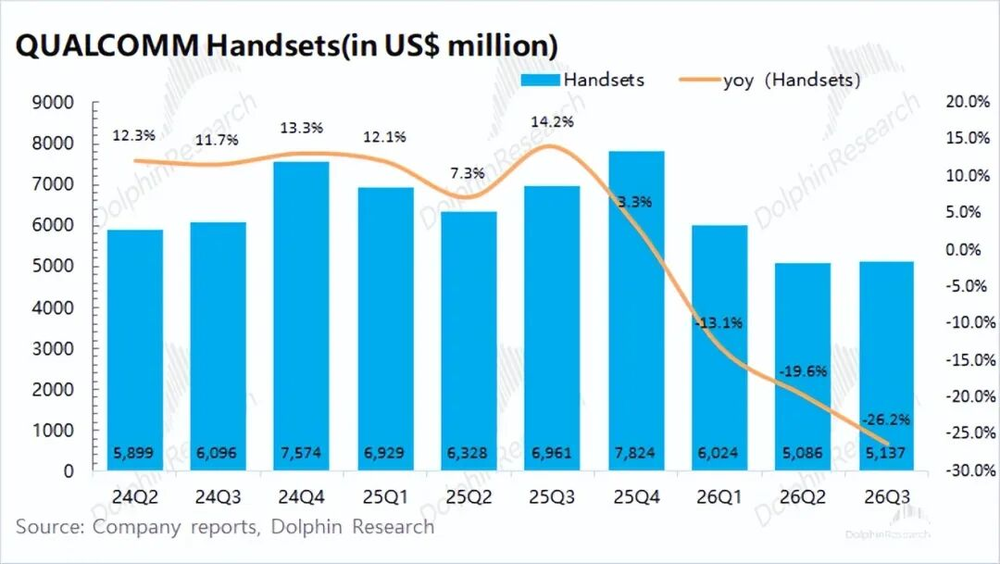
在半导体芯片业务中:①本季度手机业务51.4亿美元,同比下滑26.2%,略低于市场预期(52.5亿美元)。手机业务的下滑主要来自两方面:一方面苹果基带份额加速下降;另一方面存储涨价压制安卓中低端机型出货,手机厂商降配并消化渠道库存。
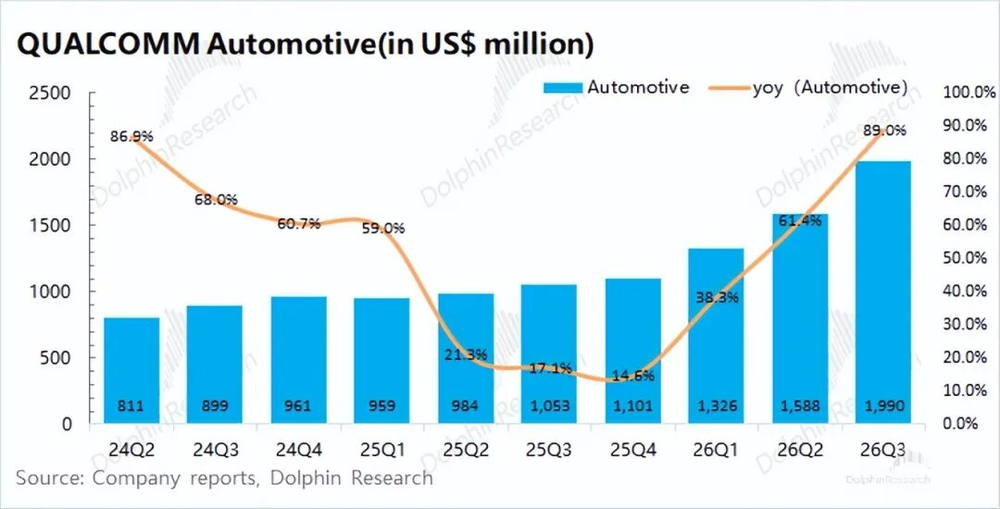
②本季度汽车业务19.9亿美元,同比+89.0%,大幅高于市场预期(16.9亿美元),增长主要来自第五代骁龙数字底盘在本季度开始出货,以及集成计算模组产品的渗透——据管理层,第五代平台的单车芯片价值量约为第三代的8倍。
按本季收入年化,汽车业务规模已达约80亿美元,比上季给出的70亿美元预期高出约10亿美元。
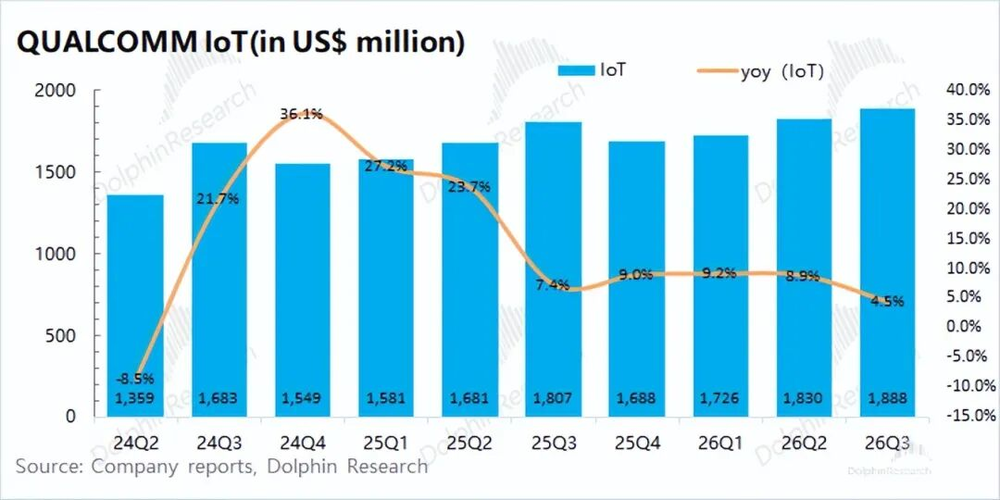
③本季度IoT业务18.9亿美元,同比+4.5%,基本符合市场预期(18.5亿美元),其中工业网络与机器人类产品同比增长20%,但消费类产品仍受存储短缺拖累。
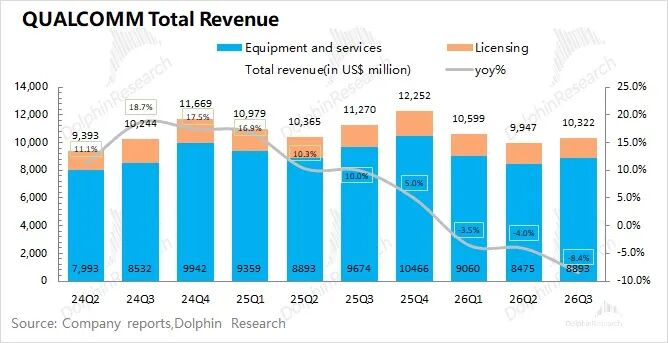
3、经营数据:高通本季度GAAP收入103亿美元,同比下滑8.4%,略高于市场预期(101.2亿美元)。
超预期几乎全部来自汽车:本季汽车收入19.9亿美元,比市场预期多出约3亿美元;手机业务反而比预期少约1.2亿美元,一方面是去年同期的高基数,另一方面是苹果基带份额加速退出。
GAAP收入中冲减了一笔约1.2亿美元的诉讼和解相关客户付款,公司在Non-GAAP口径中将其加回。
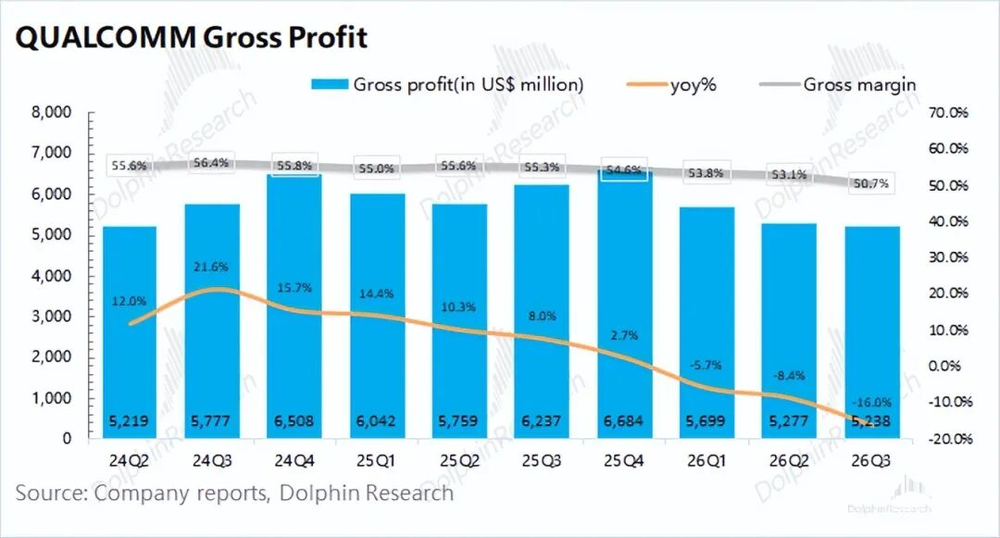
公司本季度GAAP毛利率50.7%,同比下降4.6pct,低于市场预期(52.7%)。剔除股权激励、并购摊销和上述一次性冲减后,Non-GAAP毛利率52.4%,依然低于市场预期(53.5%)。
晶圆、封测、先进封装和存储等投入成本普涨,而公司的提价要到2027财年第二财季才开始体现、下半财年才完全反映到QCT毛利率上,本季正处于“成本先涨、价格后到”剪刀差最大的阶段。
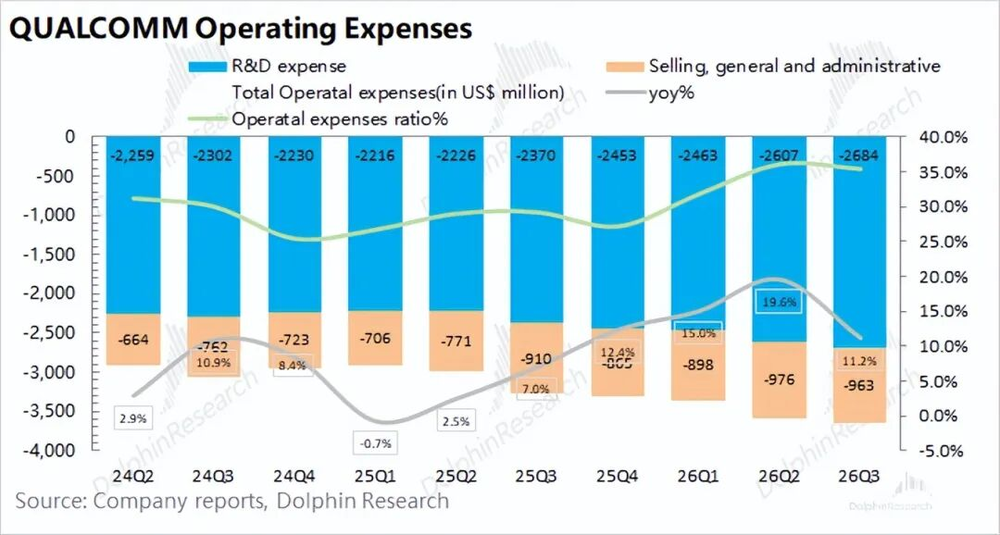
4、费用及利润:公司本季度GAAP经营费用38.8亿美元,其中研发费用26.8亿美元(同比+13.2%)、销售及管理费用9.6亿美元(同比+5.8%),另有2.35亿美元重组费用(基本为遣散费)。
市场此前预期研发环比回落,但这与公司持续加码数据中心的方向相悖,本季度研发明显高于市场预期(24.2亿美元)。剔除股权激励(8.5亿美元)等项目后,Non-GAAP经营费用(研发+销管)27.05亿美元,与公司指引一致(约27亿美元)。
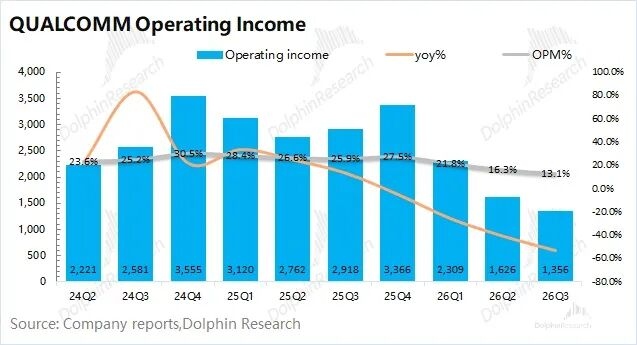
公司本季度GAAP经营利润13.6亿美元,同比下滑53.5%,明显低于市场预期(17.1亿美元),主要受毛利率下滑、研发费用增加和重组费用的影响。
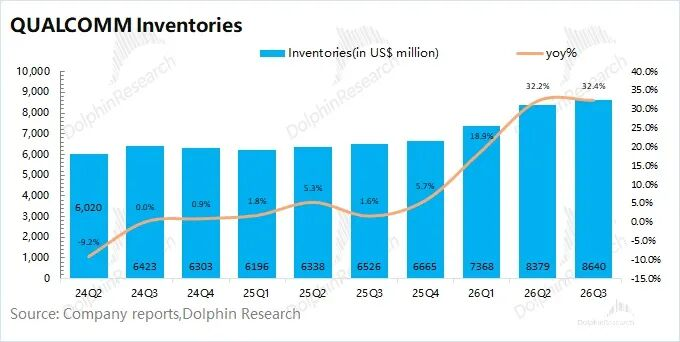
公司本季度末库存86.4亿美元,同比+32%,库存周转天数升至约155天(去年同期约118天);另有186亿美元的采购承诺(其中138亿美元在未来12个月内支付),主要是多年期产能锁定。
海豚君整体观点:数据中心跑得快,但毛利率仍在下探
本季业绩中规中矩,收入靠汽车小幅超预期,但同比降幅进一步扩大。毛利率继续下探,成本普涨叠加苹果高毛利的收入退坡。更值得警惕的是:经营利润同比腰斩,手机基本盘仍在调整期。
下季度收入、EPS指引与预期基本持平,但QCT利润率继续下滑,增量主要来自低毛利的数据中心定制芯片。亮点是数据中心起量明显快于预期,中期目标维持并给出逐季放量的规划,超额部分受供给而非需求约束。苹果、华为续约后,授权业务风险基本解除。
海豚君认为,从本次财报管理层的表态看,“数据中心接棒”的中期看点依然在。但公司股价短期缺乏催化,目前存储等成本压力和苹果基带份额下降将持续压制业绩,缓解至少要等到2027财年二季度高通对产品提价之后。
在本次财报之外,市场关注高通以下几个方面:
1)传统领域(基本盘):苹果加速离场+存储压力未解
手机是高通最大的业务,占比一半左右。在手机市场整体表现低迷的情况下,对公司业绩带来明显压力。本季度全球手机出货量2.55亿台,同比-21%。管理层预计2026年全球手机市场下滑十几个百分点,2027年持平至小幅下滑。
手机市场主要有苹果和安卓两大阵营,细分来看,本季度苹果手机出货量同比-2%,安卓阵营手机出货量同比-25%。对高通而言,iPhone基带份额从9月季的约70%降至12月季的约40%,iPhone 18中将低于20%。管理层表示,苹果基带切换的时间和节奏已完全纳入经营规划。
管理层给出了几个边际积极的信号:①中国安卓在上季度见底,本季度和下季度将连续环比增长;②渠道库存已经很薄,FY27手机收入将与终端市场同步,不再有FY26那样的去库存拖累;③三星旗舰中的份额基线从过去的50%提升到70%以上,并扩展到三星的可穿戴等配套设备;④提价主要针对新平台、新机型,提前备货的扰动有限。
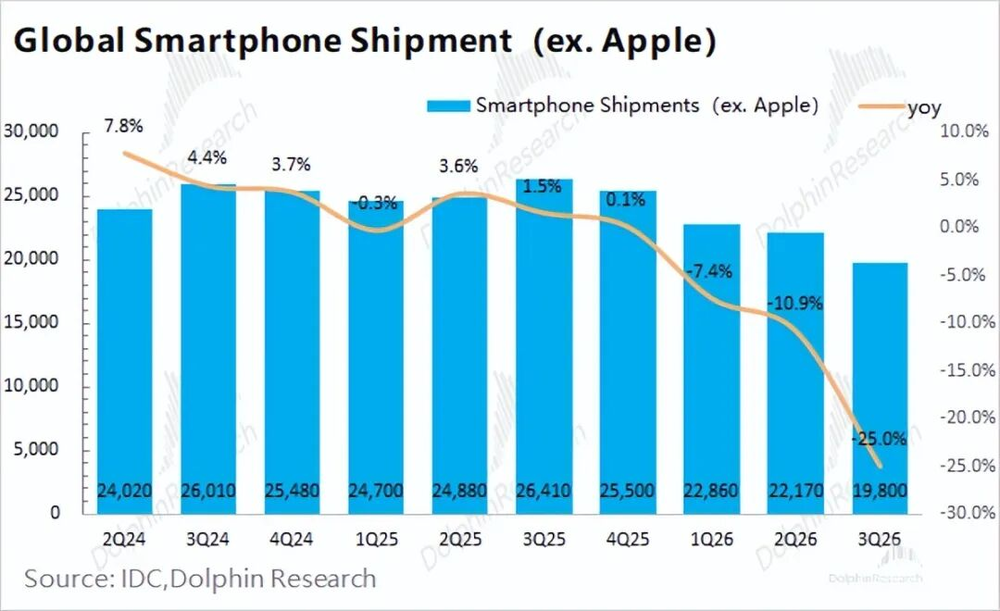
DRAM/LPDDR合约价仍在上涨、配额也未见缓解,存储已占入门级手机BOM一半以上,存储对手机基本盘的压力短期仍难以释放。管理层将2027年全球手机市场假设为“持平至小幅下滑”,在存储合约价仍在上行的背景下,海豚君认为这一假设偏乐观。
毛利率方面,管理层给出的框架是:提价自2027财年第二财季开始兑现、下半财年完全体现,届时毛利率基线回到历史48%–50%区间的下沿,在此基础上数据中心定制芯片会再摊薄一部分毛利率,但对经营利润率是增厚的。
授权业务方面,高通在9月与苹果签署了新的专利授权协议(2027年4月1日起生效,条款未披露),10月与华为签署了多年期交叉授权,此前市场担心的“2027年4月苹果授权到期”的风险基本解除。
管理层的表态是,续约维持住了原有费率和单机授权费;与主要手机厂商的下一轮续约周期要到FY30–FY33。5G时代的授权续约已全部完成,QTL的不确定性基本解除。
2)AI领域:端侧AI和数据中心,是潜在成长市场
在传统市场低迷的情况下,公司也努力在AI领域进行布局,期待实现新的突破。
a)端侧AI:公司将端侧AI视为其Physical AI战略的核心组成部分,覆盖智能手机、PC、汽车、XR、机器人、工业物联网等终端设备。
管理层表示全球首批“智能体手机”已基于骁龙平台发布,头部AI公司计划在2028年前实现手机本地运行千亿参数模型且全天续航,这需要端侧算力的阶跃式提升,利好高端安卓的单机芯片价值量。
公司拿下SpaceX的Starlink Mobile美国全国5G地面网络订单,管理层预计FY27末开始贡献收入、以FY28为主。
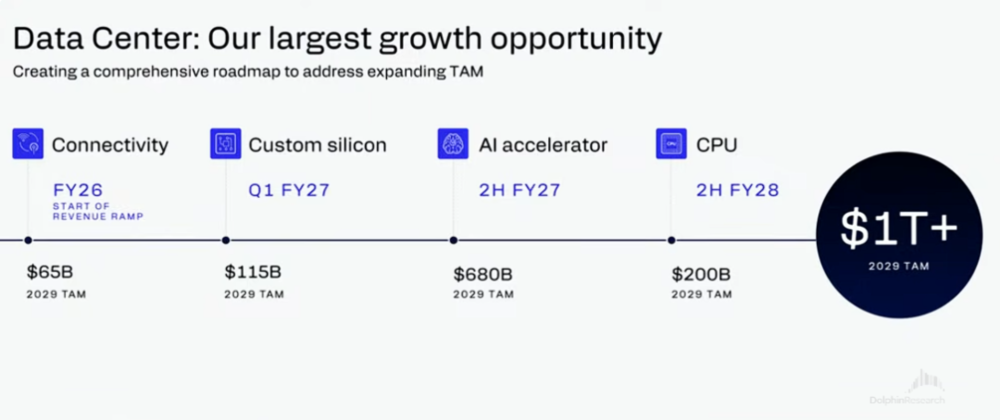
b)AI数据中心:这是公司在AI领域最引人注目的战略规划。公司在投资者日给出2027财年数据中心收入50亿美元、2029财年150亿美元以上的目标,本季度管理层重申了这两个目标,最大的变化来自客户进展和收入节奏:
①Amazon认股权证与客户进展:公司向Amazon发行最多2,500万股认股权证(行权价161.26美元,10年期),覆盖未来10年最高600亿美元的潜在采购,其中15%(约375万股)基于首批采购承诺即时归属。
权证授予日公允价值约18亿美元(71.57美元/股),按归属进度在相关收入确认时冲减收入。这相当于对最高600亿美元的潜在采购给出约3%的“返利”,会小幅压低数据中心的收入和毛利率。
管理层强调Amazon的权证结构是个例,其余数据中心合作均为传统商业模式。进展上,面向AWS的定制加速器已于10月开始出货,光互连产品将于11月放量,公司还拿下了第二家光互连客户。
截至目前,数据中心的多代设计订单包括:连接2家客户(在Amazon基础上新增1个)、定制芯片/AI加速器3家客户(合并口径,含Amazon)、CPU 1家(维持,Meta)。
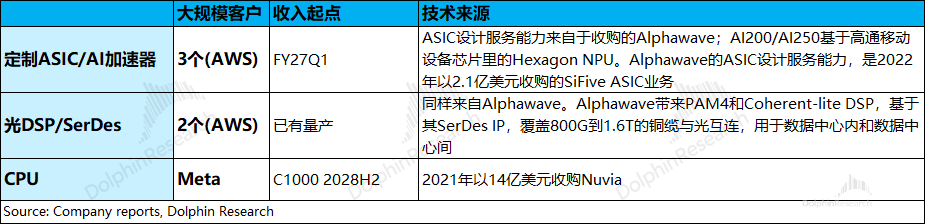
②收入节奏:公司指引下季度数据中心收入超过6.5亿美元,此后逐季增长,FY27末的年化收入约70亿美元(折合单季17.5亿美元),全年50亿美元目标不变。这意味着,FY27第二、三财季合计约需25亿美元。
海豚君预估FY27的50亿美元大部分来自2家超大规模客户(其一为Amazon)的AI加速器定制芯片,其次是连接类产品;第三家加速器客户以及Meta之外的CPU潜在客户,将贡献FY28–FY29的增量。
管理层本次明确为“主AI加速器”的定制芯片,这意味着单颗价值量更高,但高通自身的设计含量和毛利率可能更低。FY28将以70亿美元的年化收入为起点,管理层称在手订单足以支撑FY28的强劲增长,对FY29的150亿美元目标也有较高的覆盖度。
③竞争格局:Nvidia通过Groq LPX切入推理解耦、Arm直接销售AGI CPU,高通在推理与CPU两个方向都面临正面竞争,同时数据中心较低的毛利率会拉低公司整体毛利率。
Arm诉讼方面,10月13日陪审团裁定Arm违反了与高通的架构授权协议(ALA),管理层称对CPU路线图没有影响。
将高通2027财年的业绩拆成传统业务(手机、汽车等)和数据中心两部分来看:假定传统业务同比增长2%(其中手机下滑15%,汽车增长50%+),数据中心业务从无到有,公司指引50亿美元。公司2027财年收入增长将达到13%,增长基本都来自于新的数据中心业务。
高通当前市值(1848亿美元),对应2027财年税后核心经营利润约26倍PE(假定毛利率49%,税率12.5%),明显高于公司历史区间,高通的整体估值并不便宜。
在目前手机持续低迷,毛利率明显回落的情况下,公司当前市值依然是相对偏高的。实际上,公司管理层给出的数据中心进展还不错。“股价下杀”,主要是对传统业务中手机低迷和毛利率下滑的回应。
高通这一年坐了趟“数据中心过山车”。FQ2指引手机业务环比下滑超20%,内存短缺压制安卓出货,股价在3月底跌至$127。随后数据中心叙事接棒,两个月涨约95%,到~$249。但投资者日之后利好兑现,叠加FQ4指引不及预期,股价跌回$156。
9月以来,Amazon权证、苹果与华为授权接连落地,股价一度回到$197。海豚君认为,这轮修复靠的是QTL确定性带来的风险溢价下降,而非盈利上修。尤其是本次财报展现出的毛利率明显下滑,会直接影响FY27的盈利预期,盘后股价出现较大下跌。
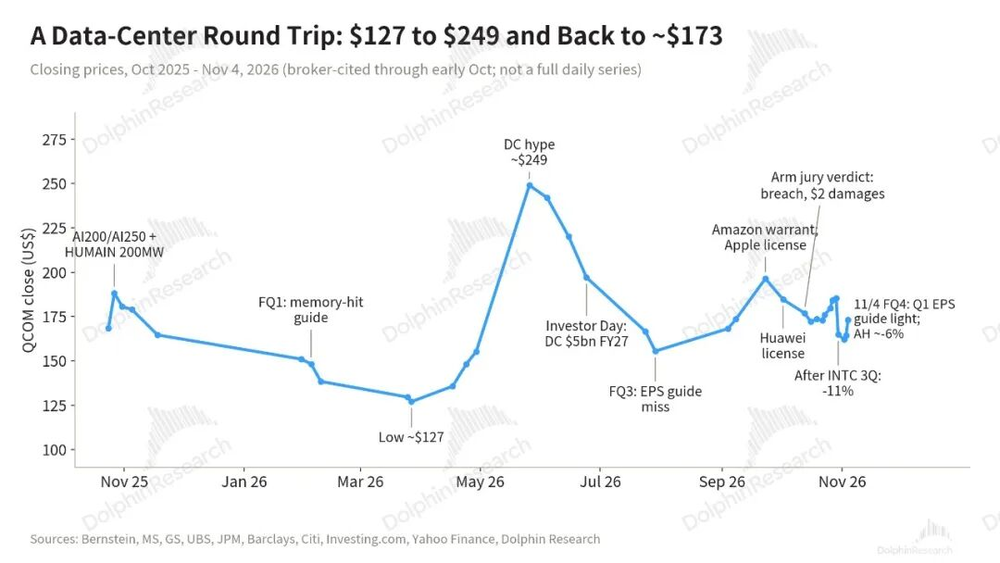
本季财报对两部分的影响不同:
①数据中心端,重申FY27的50亿美元目标并给出财年末70亿美元的年化收入与“供给约束”的表述,确定性进一步提升,这部分价值可以按上沿(约400–500亿美元)打入;
②传统业务端,毛利率仍在下探,而提价效果要到2027财年下半年才能验证,这也是财报后下跌的主要因素。在对FY27业绩下修之后,高通传统业务部分只有1000亿美元左右。
两者相加也就1500亿美元左右,然而当前市值仍有1800亿以上,这显然会被市场下杀。幸好高通管理层给出了还不错的数据中心进展,撑住了“数据中心未来期待”。
此前的苹果和华为协议续签事件,都已经在市场中反映。而本次财报展现了手机持续低迷和毛利率下滑的情况,这是公司当前业绩基本盘(千亿市值的底),但在二季度前看不到好转的信号(涨价效果待定)。对于短期内的利好,只能期待公司宣布AI新进展、新客户,去博弈数据中心期权价值的上修空间,而这部分估值本身也相对较小。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经