2026-11-09 19:15

速览
本文来自微信公众号: 科工力量 ,作者:王润莲
越南的货物贸易额,第一次跨过了1万亿美元。11月3日,越南统计部门公布,今年前10个月,货物进出口总额达到1.01055万亿美元,同比增长32.3%。同期注册外资达到548.5亿美元,同比增长74%,创2009年以来新高。
这份报告还有两个数字值得注意:外资企业贡献了越南81.2%的出口额,而中国仍然是越南最大的进口来源国。今年前10个月,越南从中国进口商品超过2100亿美元。
当下的越南工厂,背后是一张跨越国界的产业链。生产在越南完成,设备和零部件来自其他国家,产品再销往欧美市场。过去几十年集中在中国发展的部分制造环节,正在向成本更低的地区转移。
这样的变化,在世界工业史上已经发生过多次。
19世纪下半叶,工业革命的发源地英国,开始将制造业优势让渡给美国和欧洲大陆。二战后,美国和欧洲的一部分劳动密集型产业转向日本。到了20世纪六七十年代,日本又将纺织、轻工等产业逐步转移到韩国、中国台湾等亚洲新兴经济体。上世纪80年代,中国开始大规模承接国际产业转移,并在此后数十年间成长为全球最大的制造业国家。
这背后有一条反复出现的规律:当一个国家的工业化推动工资和土地等成本不断上涨,资本便开始寻找成本更低的生产地点。而率先完成工业化的国家,要想继续保持优势,就必须发展更复杂、更有技术含量的产业。
当下,争夺制造业的远不止越南。印度、印尼、巴西等新兴经济体希望承接更多产业投资,美国和欧洲则通过关税、补贴和产业政策推动制造业回流。低成本国家向上争取,发达国家向内拉动,中国制造业正面临来自两个方向的竞争。
更为重要的是,中国没有太多时间重新适应这种情况。根据财经作家分析师Boden的观点,全球制造业中心大约每40至60年发生一次转移。如果以1990年中国大规模承接国际产业转移为起点,按照50年的时间跨度估算,到2040年便是又一个节点。距离今天,也只不过14年。
过去几十年,中国建立了庞大的制造业体系,在技术、设备、人才和产业配套上积累了其他国家难以短期复制的优势。但当生产不断向全球分散,能够把不同国家的工厂、供应商和技术团队组织起来,同样会成为一种重要的工业能力。
中国制造业的下一步,既要守住国内的产业根基,也要争取成为全球生产的组织者。相比过去把工厂建得更多、把产品卖得更远,这是一场难度更高、时间也更紧迫的竞争。
全球都在争制造
11月6日,印度政府新批准12个电子元器件制造项目,预计投资750.3亿卢比,涉及电路板、电池材料、精密模具和自动化设备。终端组装之外,印度正在争取更多材料、零部件和装备生产。
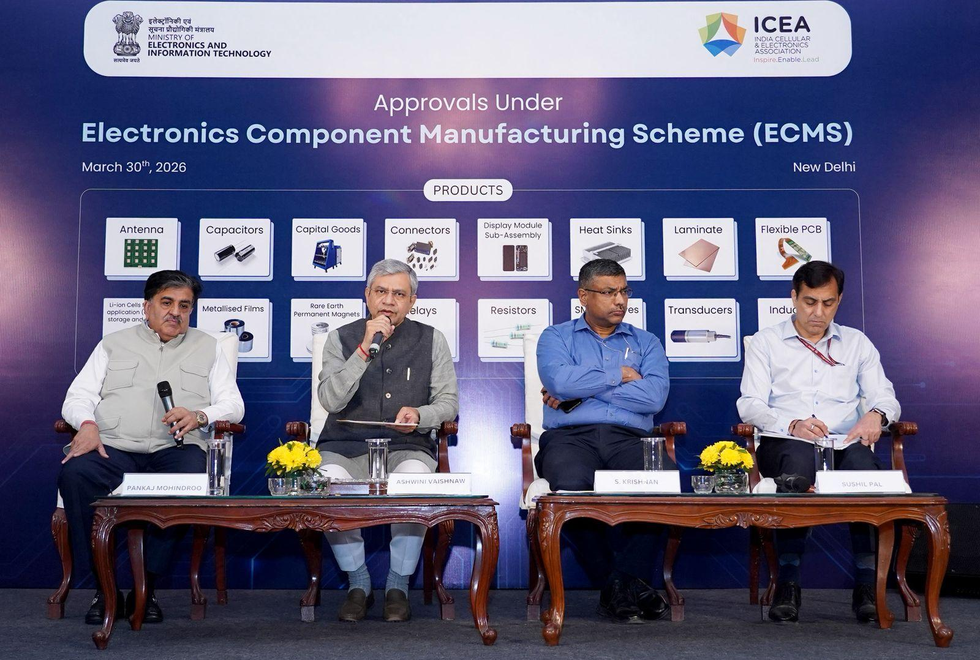
印度宣布批准12个电子元器件制造项目。印度新闻信息局
印尼也在加快承接制造业投资。印尼投资与下游产业发展部数据显示,今年前三季度,印尼实际吸收外国直接投资777.8万亿印尼盾,同比增长20.7%。其中,基础金属及金属制品行业吸引外资246.6万亿印尼盾,占全部外资的近三分之一。11月5日公布的最新数据显示,印尼第三季度制造业增加值同比增长5.87%,其中基础金属行业增长9.94%。依托镍、铝土矿等资源,印尼正在把更多冶炼、材料加工等制造环节留在本国。
巴西也是此轮全球制造业转移的承接方。联合国拉美经委会数据显示,2024年,巴西制造业吸收的外国直接投资同比增长49%,成为当年吸引外资最多的产业部门。2025年,巴西吸收外国直接投资约777亿美元,跻身全球前五大外资流入目的地。中国、日本、德国、美国等国企业都在加大布局。巴西—中国企业家委员会数据显示,2025年,中国企业在巴西投资61亿美元,同比增长45%。
这些国家吸引制造业的优势,首先是人多、用工成本低。日本贸易振兴机构2025年的调查显示,越南、印度、印尼制造业普通工人的月均基本工资分别为302美元、329美元和385美元,而中国为629美元,超了接近一倍。劳动力多,价格便宜,土地也便宜,如果中国企业还和他们拼劳动力和土地成本,就意味着要用更低的利润、更便宜的工资去竞争,而这恰恰是中国经济发展、居民收入提高之后,已经不具备也不应该继续追求的优势。
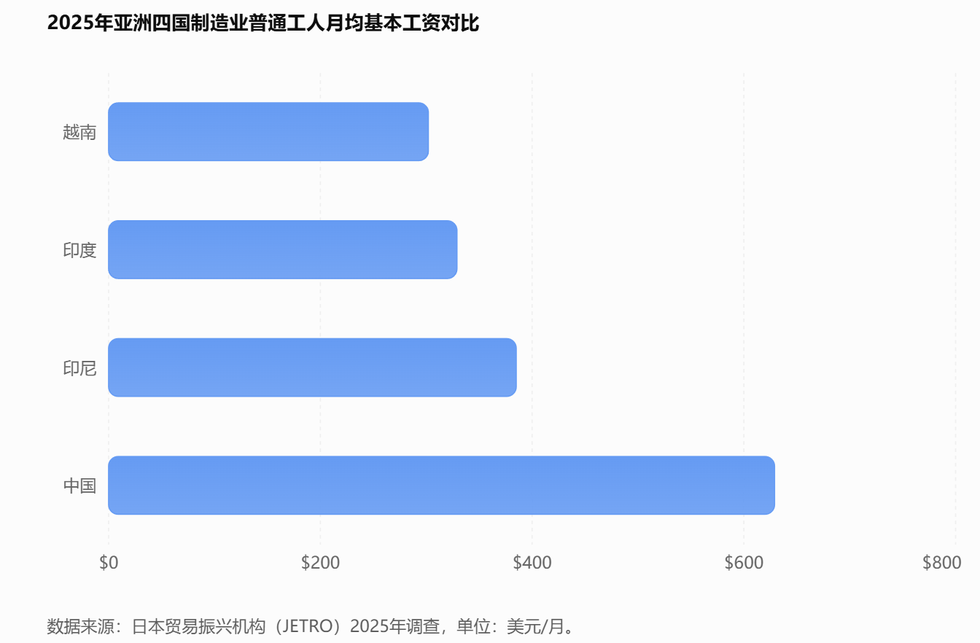
亚洲主要制造业国家普通工人月均基本工资对比。数据来源:JETRO
此外,欧美也在用资本和政策争夺制造业。
今年4月,凯捷研究院对欧美1200多名高管开展的调查显示,受访美国企业中,48%表示在进行制造业回流投资,高于上年的30%;欧洲相应比例从34%升至42%。这意味着,制造业回流已经不只是欧美政府的政策口号,越来越多企业开始投入真金白银。
这种压力也反映在中国自身的数据中。国家统计局数据显示,2025年,中国制造业实际使用外资1855亿元,同比下降16.1%;制造业投资仅增长0.6%。到了2026年前三季度,制造业投资进一步转为下降2.1%。
与此同时,中国制造业仍在增长。今年前三季度,制造业增加值同比增长5.6%。这意味着,中国庞大的工业体系仍然保持着生产能力,但新增投资已经面临更激烈的全球竞争。
工厂越分散,协作越值钱
值得警惕的是,一旦产业转移出去后,想要恢复就十分困难了。泰国付出的代价,就是十多年的增长停滞。
今年2月,世界银行在一份报告中指出,制造业仍占泰国GDP的25%,提供超过620万个就业岗位,但其参与全球产业链的环节仍然集中在组装和终端加工,本土增加值不足。曾经被称为“亚洲底特律”的泰国,直到今天仍未跨过高收入国家的门槛。
这样的教训并不只发生在发展中国家。作为工业革命的发源地,英国曾长期占据全球制造业的领先地位,但随着美国、德国等工业国家崛起,其传统制造业优势逐渐减弱。英国下议院图书馆数据显示,1990年至2023年,制造业占英国经济增加值的比重从17%降至9%。尽管金融和商业服务业逐渐成为新的经济支柱,但英国传统工业地区的转型和就业调整,至今仍是长期难题。
美国制造业空心化也是制造业转移的后遗症,美国劳工统计局数据显示,美国制造业从业人数40年来已减少三分之一,后果就是美国企业想要发展任何硬科技都很难在国内配齐产业链。
从历史趋势来看,中国难道不可避免地要重蹈覆辙吗?答案是否定的。
中国制造业拥有一项此前其他制造业大国难以比拟的优势,那就是中国已经建成了全世界品类最齐全的产业链,并且在多个细分领域达到了全球领先水平。
11月6日,经济合作与发展组织(OECD)发布的一份研究报告,揭示了全球制造业的另一面。在其统计的18个制造业领域中,2024年中国有14个领域的制造业增加值位居世界第一,17个领域的总产出位居第一。
2000年至2024年,全球出口商品所包含的外国增加值中,来自中国的份额由3%升至11%。中国海关今年前三季度的数据同样显示,中间品已经占到中国出口总额的一半以上,装备制造业则贡献了近九成的出口增量。
这反映出中国制造业出海的一个明显趋势:越来越多国家开始承接终端产品的组装和生产,而中国正在成为这些工厂重要的设备、材料、零部件和方案的供应方。
这,恰好为解决全球生产日益分散、跨国协作效率下降的难题,提供了新的可能。
把“一小时产业圈”延伸到全球
中国完整的产业链,有一项不容易被统计出来的优势:几十年的工业生产,培养了一大批懂制造、懂工艺,也懂得如何协调不同企业生产的工程师。
今年5月底,张雪机车在西班牙阿拉贡赛道遇到了麻烦。由于发动机进气温度过高,赛车动力受到限制,连续两回合只取得第8名。
此时,距离下一站比赛已经不到半个月。张雪团队马上将赛场数据传回重庆,国内工程师重新计算导风结构,连夜赶制改件发往欧洲。13天后,修改后的张雪赛车在意大利重新夺冠。
张雪曾解释,自己选择重庆造摩托车,一个重要原因就是当地产业链完整,在一个摩配市场里,就能买齐造摩托车需要的全部零件。
重庆的优势不只是买零件方便。一辆摩托车从设计到量产,发动机、车架、传动系统需要反复匹配。工程师既要懂设计,也要知道零件能否加工、设备能否满足要求、供应商多久能够交货。出了问题,还要迅速找到症结,组织各个环节共同解决。
这种能力来自长期生产积累,很难全部写进图纸,更不会随着生产线搬迁,自动转移到另一个国家。
哈佛商学院教授Gary Pisano和Willy Shih曾提出“工业公地”的概念:制造业的竞争力,不仅存在于设备和工厂,还存在于工程师、熟练工人和供应商长期合作形成的技术知识之中。制造业大量外迁,也可能造成这些能力流失。
但反过来,中国几十年完整的产业链,积累下来的不只是庞大的产能,还有一批熟悉制造全过程、能够解决实际问题的工程技术人员。这种能力不会因为部分低附加值制造环节的转移而自动消失。
当下,这种经验和能力正在成为推动全球制造业效率提升的关键。今年4月,安联研究部门发布的一项针对全球6000家企业的调查显示,80%的受访企业在过去一年调整过贸易或供应链路线。安联估算,2025年全球供应链复杂性带来的经济成本达到4.7万亿美元,比2017年增加一倍以上。
一件工业产品的内部,往往聚集着来自多个国家的零件。以特斯拉Model 3为例,早期车型拆解报告显示,其车载计算系统就使用了美国英伟达、英特尔,荷兰恩智浦、德国英飞凌,以及韩国三星、SK海力士等企业的芯片。
这还只是其中一套电子系统。当供应商分散在不同国家,沟通协调成本就会大幅上升。一个零件质量不达标,就可能打乱整条生产线的生产节奏,影响最终交付。企业还要处理运输、海关、库存、时差和不同国家的技术标准。制造业向低成本地区转移,节省了部分生产成本,却让组织生产变得更加复杂。
组织能力恰恰是中国制造业的强项。中国企业不仅可以向海外工厂出口设备、材料和零部件,还可以凭借国内积累的工程经验,参与海外工厂的设计、建设和运营,帮助不同国家的供应商完成生产协作。
2022年,特斯拉美国工厂遇到生产工程难题时,就从上海调去了管理和工程团队。据路透社报道,时任特斯拉中国区负责人朱晓彤,带着包括上海超级工厂负责人宋钢在内的团队,前往加利福尼亚州和得克萨斯州,帮助解决生产问题。
相比简单地把生产线搬到海外,这实际上是在输出中国多年积累的制造经验。不过,国内产业集群里几十分钟就能解决的问题,放到相隔万里的工厂之间,未必还能依靠工程师打电话、跑现场来解决。
因此,中国企业还需要把工程经验与工业软件、数字化供应链和智能制造系统结合起来,让不同国家的工厂共享设计、生产和质量数据,把依赖个人经验的协作,逐步变成可以跨国复制的生产体系。
如果只出口零部件,中国仍然主要是全球工厂的供应商;如果能够进一步掌握产品设计、技术标准、生产计划和跨国供应商的协调权,中国企业就有机会成为全球生产的组织者。而这,或许是下一阶段40年的产业红利。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 国际热点