2026-11-10 18:09
速览
本文来自微信公众号: 和讯 ,作者:和讯财经研究,原文标题:《机器人又涨了!这回是真有活儿干了》
11月10日,机器人板块再度走强。物理AI指数上涨5.02%,人形机器人指数上涨3.35%,具身智能指数上涨3.30%,宇树机器人指数上涨2.73%。同期沪深300上涨0.07%,上证指数上涨0.08%,创业板指上涨1.46%。物理AI概念板块47只成分股中,45只上涨、2只下跌,平均涨幅5.02%,成交额约486.32亿元。
涨幅靠前的个股包括固高科技(+10.45%)、福莱新材(+10.00%,涨停)、襄阳轴承(+9.99%)、亿嘉和(+9.99%,涨停)、凡拓数创(+9.63%)、美芯晟(+8.06%)和海天瑞声(+8.00%)。成交额方面,宇树科技-W(688836.SH)位居首位,成交额达63.80亿元。
上涨表象之下,与10月相比,11月这波行情背后的产业消息更贴近订单、作业和产品验证。
01
市场关注点正在变化:两段上涨,不一样的形态
10月下旬,市场首先得到了一组更明确的量产时间表。特斯拉在提交给美国证券交易委员会(SEC)的股东材料及后续股东会材料中,披露了Optimus V3的生产准备情况,以及得州超级工厂和弗里蒙特工厂的产线规划。10月21日的第三季度财报电话会上,马斯克进一步谈到产能爬坡节奏:弗里蒙特工厂正在推进相关产线,目标是在未来逐步提升周产量,并计划在2027年底前后向特斯拉以外的企业交付。对于市场而言,机器人量产不再只有一个远期目标,而是出现了可以持续跟踪的阶段性节点。
同一时期,OpenAI确认正在研发人形机器人,并招聘执行器、运动控制、数据采集和供应链等方向人才,提出2027年展示样机的目标。大模型公司开始直接投入机器人本体研发,说明竞争不再局限于模型算法,硬件、数据和真实环境中的控制能力也成为重要环节。不过,从招聘和研发计划到产品交付,仍有相当长的工程验证过程。
英伟达GTC柏林大会则从平台和工具层面强化了这一方向。10月20日至22日的会议上,物理AI、世界模型、机器人和AI工厂成为重要议题;英伟达还宣布扩展Isaac机器人开发平台,增加人形机器人参考平台、数据集、运行时框架及机器人学习工具。
国内,10月22日,2026世界物理AI大会暨宇树合作伙伴生态大会,宇树科技创始人王兴兴表示,随着GPT-6发布,物理AI已看到被击穿的苗头,具身智能迈过ChatGPT时刻的核心挑战是模型输入输出与真实机器人的对齐
政策和标准也在同步推进。10月15日,首批6项人形机器人国家标准正式发布,计划于2027年4月1日起实施;10月19日,商务部等9部门发布相关文件,提出推动具身智能在商贸、家庭服务、仓储物流等领域应用;上海发布的《上海市加快发展新一代智能制造行动方案》提出,到2028年推动8000台人形机器人进入工厂。政策给出了应用方向和发展目标,最终能否形成持续需求,还要看场景适配、使用成本和实际效率。
10月,市场更多在讨论技术路线、产能规划和企业布局;进入11月,京东的采购计划、小米的工厂测试和苹果的研究结果,让讨论开始转向需求、连续作业和环境适应能力。后者离商业化更近。
11月4日,在2026年世界互联网大会乌镇峰会机器人与具身智能论坛上,京东集团技术委员会主席曹鹏宣布启动“京东物理AI加速计划”,提出未来五年采购300万台机器人、100万台无人车和10万架无人机。京东还计划建设具身智能数据采集中心,目标是在两年内采集超过1000万小时真实场景视频、超过100万小时机器人本体运行数据。公司披露,目前相关数据覆盖100多个细分场景、超过10万个真实作业任务,涉及3800多个仓库、20多万家合作药房和1万多家门店。京东同时推出JoyAI-Sim物理仿真引擎,称仿真与真机评测一致性约90%,效率是真机的3.2倍。
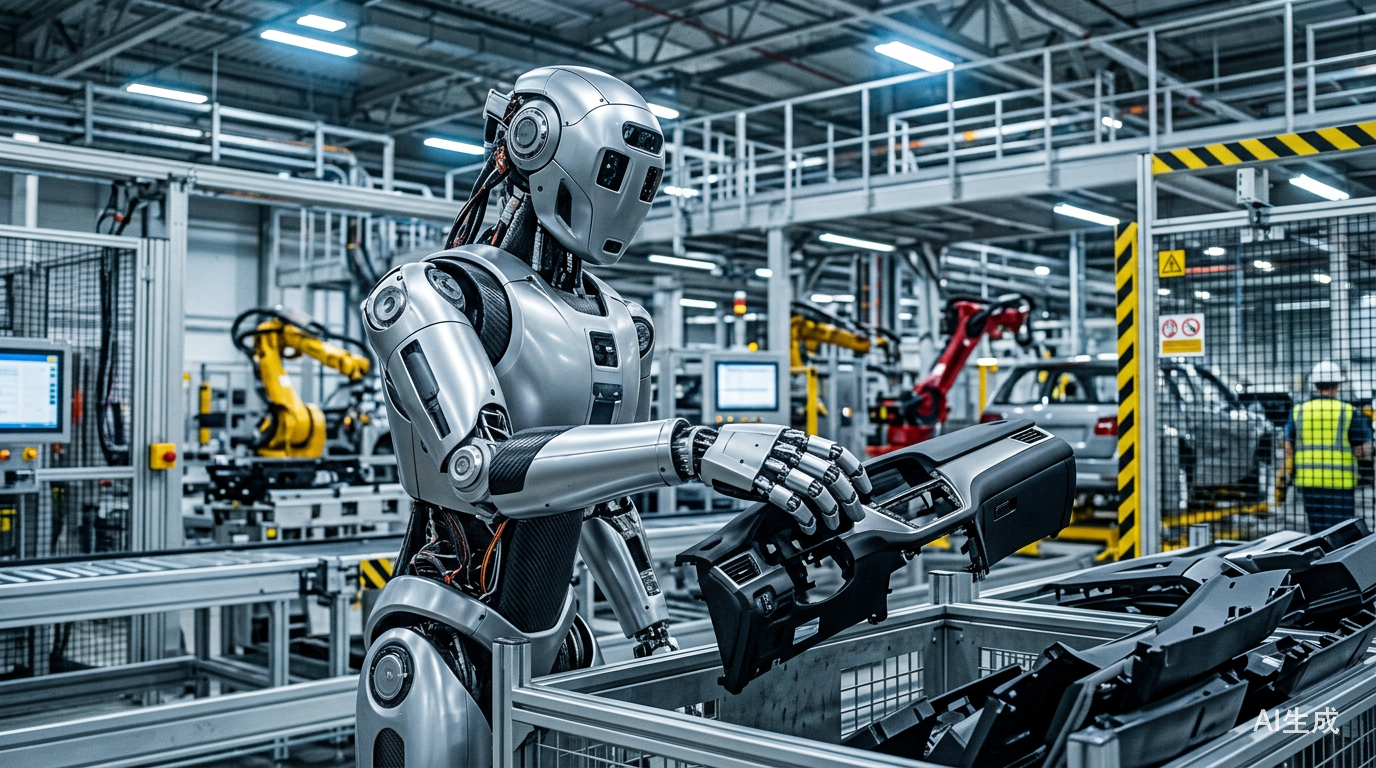
11月4日,雷军发布小米人形机器人“实习”进展。小米通用人形机器人在汽车工厂进行8小时整班作业测试,任务是中控台侧盖板排序,涉及工件分拣、误差自检、异常修正,并需要与自动化产线配合。小米称,该测试初步验证了机器人在产线工站连续作业的能力。公司还披露,机器人已在青年公寓开展居家场景试运行,可连续自主作业超过30分钟、完成50余项任务。
11月4日,苹果研究团队在预印本平台arXiv发布论文《Perceptive Humanoid Motion from Simulation》,介绍人形机器人自主控制系统HALO,并开放数据生成、模型训练及部署代码。论文覆盖动作生成、跟踪、任务编排、仿真和真机部署等环节。研究团队披露,系统在6个未提前建图的真实环境中完成360次单项任务测试,平均成功率为91%。
对应市场行情,10月中旬以来市场经历两波上涨。10月15日,万得人形机器人指数收于10186.00点,单日下跌3.21%,为本轮调整低点。此后六个交易日(10月16日至10月23日)累计上涨13.09%,10月23日单日上涨6.16%至11519.18点,同期沪深300下跌1.46%;当周(10月19日至10月23日)指数成交额4666.18亿元,前一周为2839.91亿元。10月28日指数再涨4.07%,127只成分股中113只上涨,主力资金由前一交易日净流出28.26亿元转为净流入4.62亿元。
11月3日至10日,物理AI指数自3897.11点升至4496.43点,区间上涨15.38%;从本轮低点看,若以10月15日回溯低点3127.71点为基期,截至11月10日累计上涨43.76%。
图表|两段上涨,形态不一样:第二段斜率明显更陡
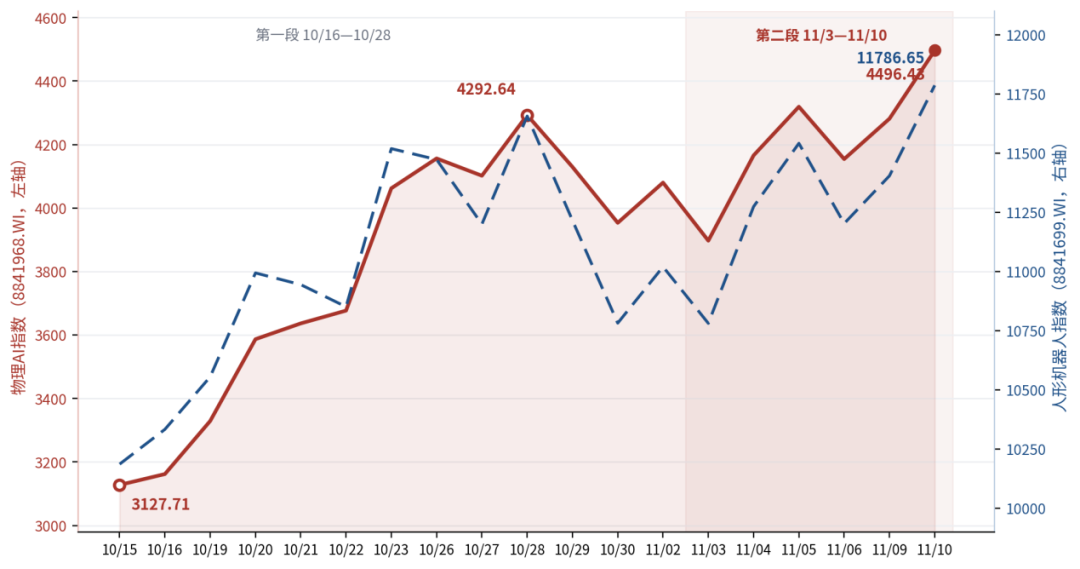
数据来源:Wind
02
热闹之下,10月和11月市场领涨方向变了?
从产业链涨幅看,10月和11月的领涨方向出现了变化。
10月,感知和数据相关个股表现相对突出,市场关注的是机器人训练需要什么样的数据;11月,涨幅居前的个股向硬件环节扩散,同时材料与零部件标的补涨明显。
按11月3日至10日的区间涨幅统计,福莱新材上涨40.72%(涂布材料,并布局机器人电子皮肤),上纬新材上涨40.38%(复材),索辰科技上涨35.75%(物理仿真),敏芯股份上涨32.56%(MEMS传感器),兆威机电上涨26.70%(微型传动系统与灵巧手),泛亚微透上涨25.47%(微透材料),模塑科技上涨23.66%(汽车外饰件),宇树科技-W上涨21.84%(机器人整机),浙江荣泰上涨18.25%(精密结构件与直线传动组件),绿的谐波上涨16.88%(谐波减速器)。这些个股虽然不代表产业链所有公司的表现,但能看出资金关注范围正从数据和感知向硬件环节延伸。
数据仍然是具身智能绕不开的基础投入。与互联网模型主要处理文本、图像等数字信息不同,机器人还需要学习动作与环境之间的关系,包括物体受力、接触、移动和操作过程。据机构测算认为,截至2026年初,全球高质量真实物理交互数据存量约50万小时,而通用具身模型训练所需数据规模至少在1000万小时量级。数据供给缺口正在倒逼数采硬件进入工业级标准化采购阶段,需求端的紧迫性明显强于其他环节。
数据采集需求增长,带动了采集设备、传感器、仿真工具和数据处理服务的关注度。京东提出两年采集超过1000万小时真实场景视频、超过100万小时机器人本体运行数据的目标,也从侧面说明大型场景方正在布局数据基础设施。
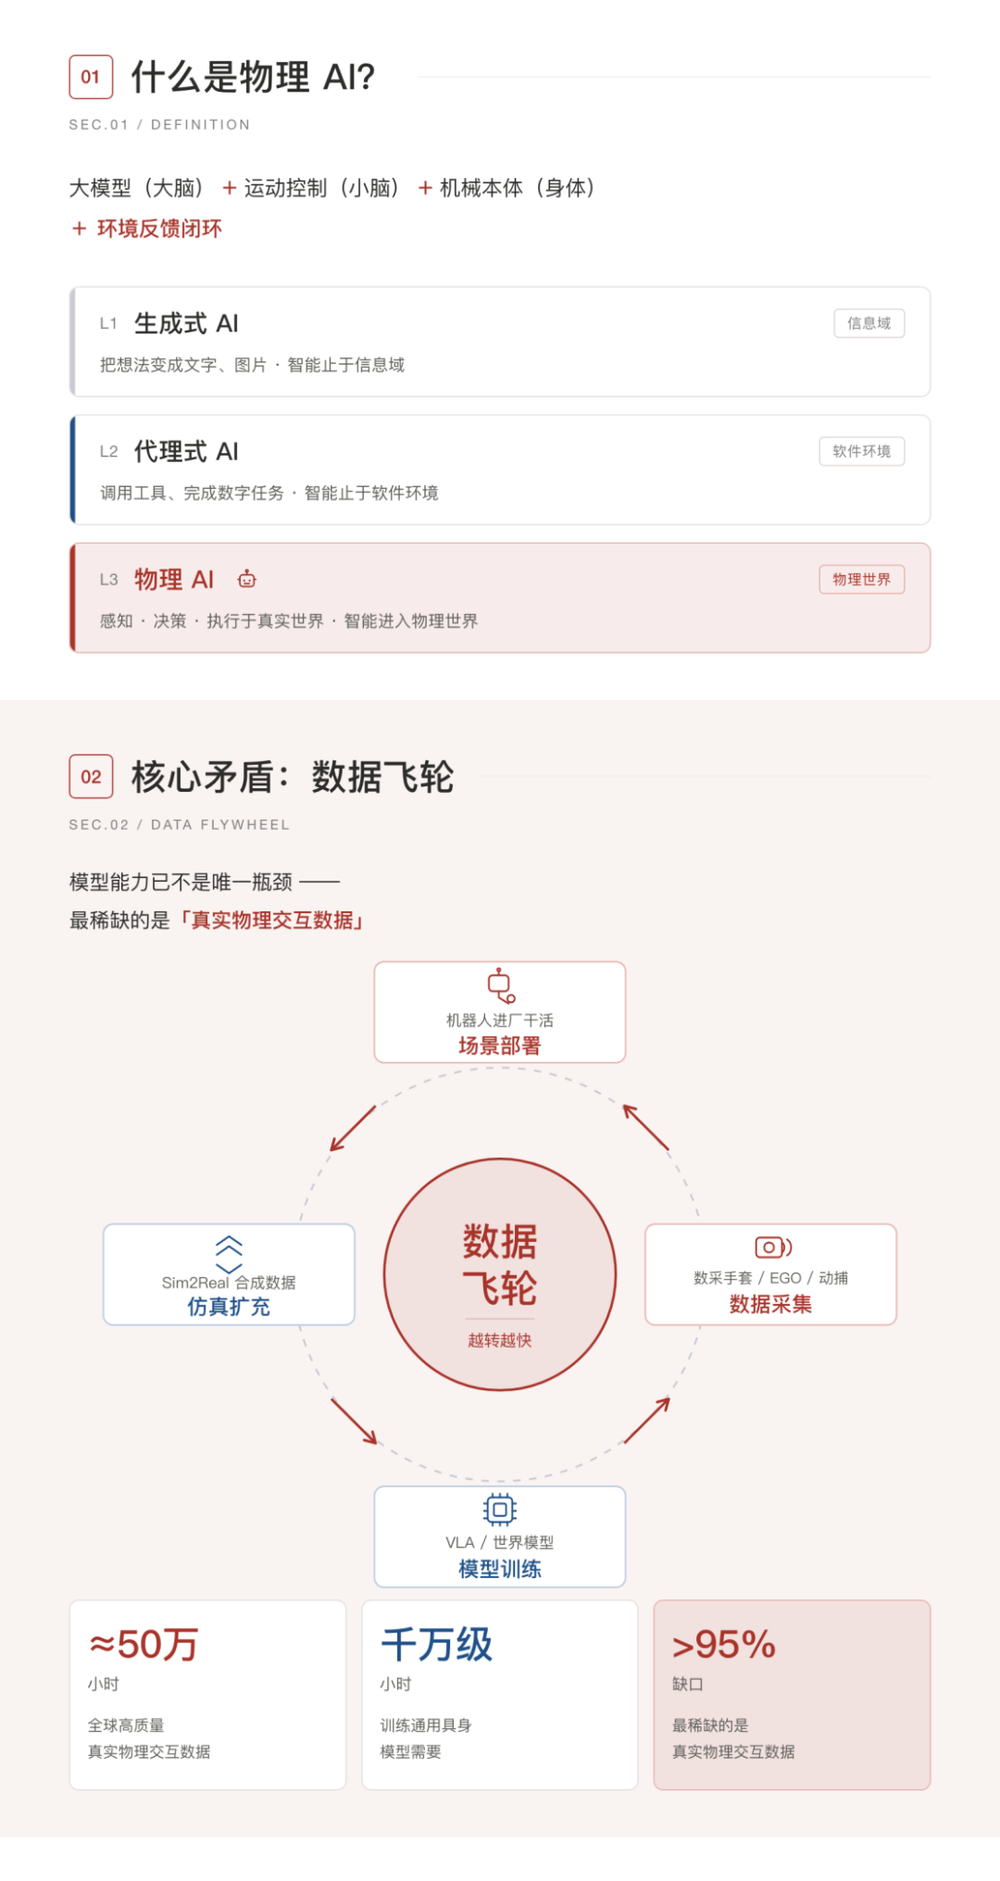
但从产业链内部的涨幅分化和演进可以看到,市场并没有只盯着单一环节。数据、模型、仿真、传感器和执行器共同决定机器人能否完成任务,任何单一环节的进展,都需要放到整机能力和应用场景中检验。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。