2026-11-11 16:42

速览
本文来自微信公众号: 芯流智库 ,作者:王启鑫
10月27日,Rokid创始人祝铭明在Jungle 2026发布会上,将全新发布的全彩AI眼镜Rokid Color定义为行业的“初代iPhone时刻”。这副55克的全彩AI眼镜,能显示图片、视频,还能配合智能戒指完成手势操作。相比过去只能显示简单文字的产品,确实是迈出了一大步。
将单款产品的技术突破对标初代iPhone对消费电子行业的重构,显然高估了当前的产业阶段。Rokid Color尚未摆脱对手机与云端算力的依赖,4999元的起售价与尚不完善的原生应用生态,决定了它还远非成熟的独立计算终端。叠加当前智能眼镜赛道多路线并行、终局形态未定的行业现状,“开启新时代”的结论下得为时过早。
轻量化全彩落地,只是品类第一步
Rokid Color最核心的技术突破,是在接近常规眼镜的体积内实现了全彩显示能力。产品采用0.16cc Micro-LED全彩光机,支持1677万色,整机重量控制在55克,打破了行业“全彩必厚重”的固有取舍。
消费级可穿戴设备对重量敏感度极高,每克增重都会直接影响长时间佩戴的舒适度。Rokid通过光学方案优化压缩光机体积,目标是降低用户日常佩戴的心理门槛,让AI功能无需以笨重设备为载体。
全彩显示的价值,不只是让画面变得好看。想象一下,单色眼镜上显示的所有导航箭头、会议提词或翻译字幕都是一个颜色,重点不突出,人脑也会需要处理时间,遇到复杂图片和视频,更是难以呈现。升级全彩后,导航路线、图片内容和不同状态的信息,可以通过颜色更直观地区分,眼镜能够承载的应用也随之增加。
配套发布的Rokid Ring智能戒指完善了产品的交互闭环。用户可以通过滑动、单击、双击等微手势控制眼镜,不必每次都伸手触碰镜腿,或在公共场合对着眼镜说话。眼镜负责显示,戒指负责操作,再由AI处理任务,Rokid开始尝试建立一套不同于手机触摸屏的交互方式。
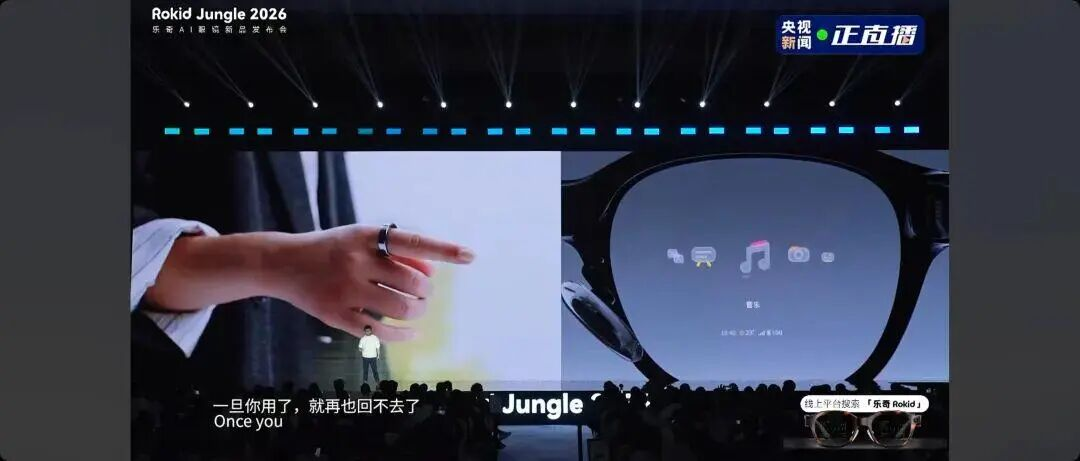
来源:央视新闻正直播
不过,硬件突破不代表产品已经成熟。
首先就是价格,Rokid Color的2GB+64GB版本售价4999元,4GB+64GB版本售价5499元,配套戒指单独售价1699元。如果按单品价格购买基础款眼镜和戒指,总价已经达到6698元。对普通消费者来说,这不算是一笔容易下决定的消费。
其次是应用生态,全彩显示让视频、社交和办公等应用有了更多发挥空间,但现有软件大多针对手机屏幕设计,不能简单搬到眼镜上使用。Rokid虽然已经接入部分办公工具和AI服务,但适合眼镜原生交互的应用仍然有限。消费者花几千元买下一副眼镜,最终能高频使用哪些功能,仍是一个需要回答的问题。
更重要的是,Rokid Color还不能完全摆脱手机和云端。眼镜内部的电池、算力和散热空间有限,复杂AI推理和部分内容处理依然需要外部设备支持,这并非Rokid独有的缺点,而是当前轻量AI眼镜普遍面临的限制。
产品交付也还需要时间,按照发布会公布的计划,Rokid Color预计2027年4月起陆续发货。从发布到交付相隔约半年,消费者真正拿到量产产品后,户外显示、续航、佩戴舒适度及应用适配表现如何,才是检验产品的重要环节。
综合来看,Rokid Color完成了全彩轻量化的技术验证,是AI眼镜品类演进的重要节点,但尚不具备替代手机的产品能力。这份对标iPhone的底气,并非单纯来自单款产品,而是源于公司十二年在人机交互赛道的持续积累。
喊出“iPhone时刻”的底气,是十二年
祝铭明敢喊出“iPhone时刻”,背后是Rokid十二年的人机交互技术积累。2014年,祝铭明在杭州创办Rokid。此前,他曾创办猛犸科技,随后进入阿里巴巴,负责M工作室。长期的软件与互联网产品经历,让他对人机交互产生了持续兴趣:除了键盘、鼠标和触摸屏,人们还能怎样使用计算设备?
创业初期,Rokid并没有直接进入AR眼镜市场,而是先后推出智能机器人、智能音箱产品,重点打磨语音识别、自然语言处理与AI助手能力,完成了交互技术的原始积累。同一时期全球科技企业均布局智能音箱赛道,试图将语音交互打造为新的入口级交互方式。
但智能音箱很快暴露了局限。查询天气、播放音乐、控制家电,用语音确实方便;一旦涉及地图、图片或者复杂信息,仅靠听觉就很难完成。想让AI真正融入生活,还需要一种能够随时提供视觉反馈、且不占用双手的终端形态。2018年Rokid发布第一代AR眼镜Rokid Glass,正式将业务重心转向近眼显示。
早期Rokid的AR业务以B端场景为主,覆盖工业运维、文旅导览、远程协作等领域,并发展YodaOS操作系统。这些业务虽然没有让Rokid迅速进入大众消费市场,却积累了光学显示、语音交互和软硬件协同能力,为后续消费级产品落地打下了基础。
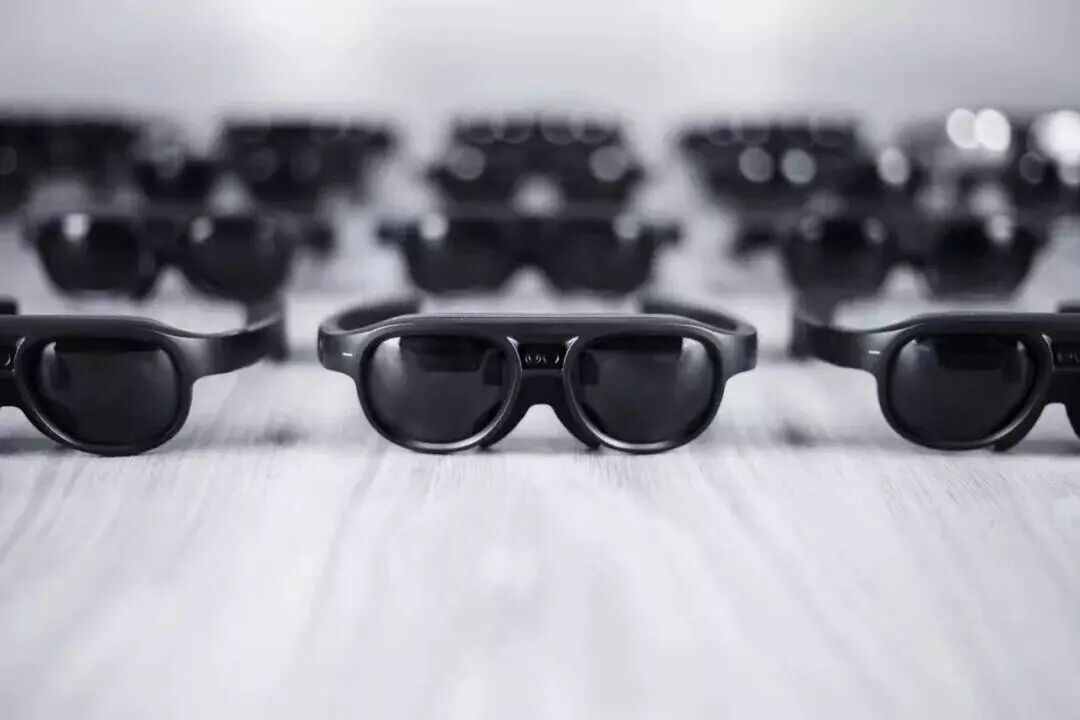
来源:Rokid乐奇公众号
Rokid近两年的产品方向则逐渐清晰:核心是聚焦轻量化与高频刚需场景。提词功能精准命中职场演讲、直播等具体场景,让产品从概念性科技产品变成可落地的效率工具。据Rokid官方披露,Rokid Glasses 2025年全年订单量达30万台,远超年初10万台的预期,验证了轻量化效率工具的市场接受度。
订单快速增长也暴露了Rokid的规模化短板。受供应链产能限制,部分订单出现延期交付,说明从技术研发到消费电子规模化量产,是完全不同的能力体系。产品不仅要做得出来,还要能够稳定交付,并在销量扩大后控制成本。
Rokid的另一个特点,是希望通过开放系统吸引更多开发者。相比单纯销售硬件,公司更想让AI眼镜成为一个新的应用平台。但当前开发者适配眼镜的动力不足,用户迁移使用场景的意愿尚未验证,需求侧的用户习惯与供给侧的生态内容,都无法仅靠硬件升级解决。
Rokid过去十二年一直在寻找更自然的人机交互方式,如今它已证明AI眼镜可以做得足够轻、足够巧,能完成一些有价值的任务。但当前国内智能眼镜赛道已分化出多条技术路线,不同厂商的产品定位、目标市场与核心优势差异极大,尚未形成统一的行业标准。
三条路线,谁能成为AI眼镜时代的苹果?
Rokid不是唯一押注智能眼镜的公司,雷鸟创新、XREAL等厂商已经在不同细分市场建立起自己的优势,只是各家对未来的判断并不一样。不少人会对“Rokid市场份额第一”的表述产生疑惑——公开数据中,雷鸟创新、华为、小米都曾拿下过智能眼镜品类的销量冠军,其实这一差异的核心在于统计口径的细分分化,接下来我们依个来看看。
雷鸟创新:TCL供应链赋能的硬件规模派
雷鸟背靠TCL体系,在光学显示、硬件制造和供应链方面拥有产业协同优势。它的Air系列主要提供随身大屏体验,连接手机或电脑后,就能用于观影、游戏和办公。其产品核心逻辑是降低AR眼镜的理解成本,让用户无需掌握空间计算概念,即可获得便携大屏的使用价值。
据Counterpoint Research统计,2025年雷鸟创新以27%的份额拿下全球AR眼镜出货量第一,在北美市场同比增长456.5%;中国市场AR眼镜销量份额达32%,连续四年位居国内首位。入门款产品单价不到2000元,远低于行业平均水平,靠规模效应摊薄研发成本,是典型的“硬件性价比驱动”模式。
规模扩大后,采购和制造成本还有进一步下降的空间,但也容易陷入参数与价格的同质化竞争。当前雷鸟已经通过X系列和V系列探索全彩光波导、AI拍摄等方向,希望从纯显示硬件向智能应用终端延伸。
XREAL:空间计算的海外先行者
XREAL主打高沉浸感的空间显示体验,公司成立于2017年,是国内最早布局消费级空间计算AR眼镜的厂商之一,产品采用Birdbath光学方案,核心定位是手机、电脑之外的便携空间显示终端,覆盖观影、游戏、多屏办公等场景。
以XREAL One Pro为例,产品采用自研X Prism光学模组,视场角达到57度,支持最高120Hz刷新率,重量约87克。与55克的Rokid Color相比,它明显更重,但换来了更大的显示视野。产品还搭载自研X1芯片,可以在眼镜端处理部分空间显示任务,让虚拟画面保持稳定。XREAL实际上做出了一种取舍:牺牲部分轻便性,换取更好的沉浸式体验。
根据其港交所上市申请资料,XREAL2025年公司实现营收约5.16亿元,全年AR眼镜销量约13.37万台,但仍处于亏损状态。这也反映出行业的现状,即使已经找到明确的付费场景,智能眼镜企业距离稳定盈利仍有距离。
Rokid:AI交互派的生态玩家
与前两家相比,Rokid更强调“全天候可佩戴的AI助手”,它不追求最大的显示面积,而是希望用户在翻译、提词、导航和信息查询等场景中,自然地使用眼镜。它自研YodaOS操作系统,走开放生态路线,接入多家主流大模型与第三方服务,试图构建AI眼镜的应用生态。这种路线的优势,是更接近下一代个人智能助手的想象,如果眼镜能够随时理解用户的需求,并在恰当的时候提供信息,那么它就可能从手机配件变成独立的交互入口。
行业相关数据显示,Rokid消费级产品增长显著,在国内光波导一体式AI眼镜细分赛道的零售额份额连续多个季度领跑。但AI交互眼镜需要从零探索原生应用形态,若无法找到高频刚需场景,很难形成稳定的用户佩戴习惯。
三家厂商的路线分化,本质是对“智能眼镜终极形态”的不同判断。雷鸟更重视规模化与性价比,XREAL强调空间显示体验,Rokid则押注轻量化和AI交互。谁能跑通,取决于消费者最终需要怎样的智能眼镜。
这也是为什么,现在就宣布AI眼镜进入“iPhone时代”,还为时尚早。
芯流观点:AI眼镜的iPhone时刻,还未至
判断Rokid Color是否对应“iPhone时刻”,核心要明确初代iPhone的本质变革是什么。
2007年的初代iPhone同样不完美,但它把触摸屏、移动互联网和操作系统整合到一起,随后又通过App Store吸引大量开发者,让智能手机逐渐成为新的软件和服务平台。它改变的不只是一款产品,而是用户使用互联网的方式,后续又通过App Store构建了开发者生态,最终重构了用户接入互联网的方式与整个消费电子的商业模式,完成了从硬件到生态的全链路闭环。以此为标尺,当前的AI眼镜显然尚未达到变革节点。
市场数据也说明,消费者对AI眼镜的需求尚未收敛。根据Omdia统计,2025年全球AI眼镜出货量约870万台,其中Meta占据约85.2%的市场份额。而Meta的主力产品并不依赖全彩显示,而是通过拍摄、音频和语音AI吸引消费者。这意味着,现阶段最受欢迎的产品,未必是显示能力最强的产品。
众公司的路线分化,表明大家仍在试错与验证阶段。
不过,这不意味着Rokid的方向没有价值。恰恰相反,我们期待智能眼镜,不是想让把手机屏幕搬到眼前,而是创造一种手机难以提供的体验,比如在双手忙碌时获得实时指引,在面对面交流时直接看到翻译字幕,或者让AI根据眼前环境主动提供帮助。只有这些场景变得足够高频,用户才有可能养成长期佩戴的习惯。因此,AI眼镜下一阶段的竞争重点,将从显示参数比拼,转向场景挖掘与生态构建。
Rokid Color让全彩AI眼镜距离普通消费者更近了一步,却还没有让智能眼镜成为生活中的必需品。未来谁能成为这个行业的苹果不知道,但行业的拐点,应该是人们开始习惯戴着眼镜处理日常事务,而不再需要反复思考:这件事为什么不用手机完成?
*头图由AI生成
-XINLIU-
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。