2026-11-11 17:14

速览
本文来自微信公众号: 明亮公司 ,作者:主编24小时在线,原文标题:《Anthropic估值现共识,中国AI模型公司告别「叙事支撑估值」阶段|估值叙事32》
11月9日,Anthropic发布Claude Fable 5.2。一天后,Anthropic公司启动IPO路演,按询价上限计算,发行后股本对应的隐含市值约为1.02万亿美元,完全摊薄估值约为1.4万亿美元。同一周,OpenAI第三季度收入也有了最新数据,据WSJ,该季度收入约100亿美元,环比增长近50%。
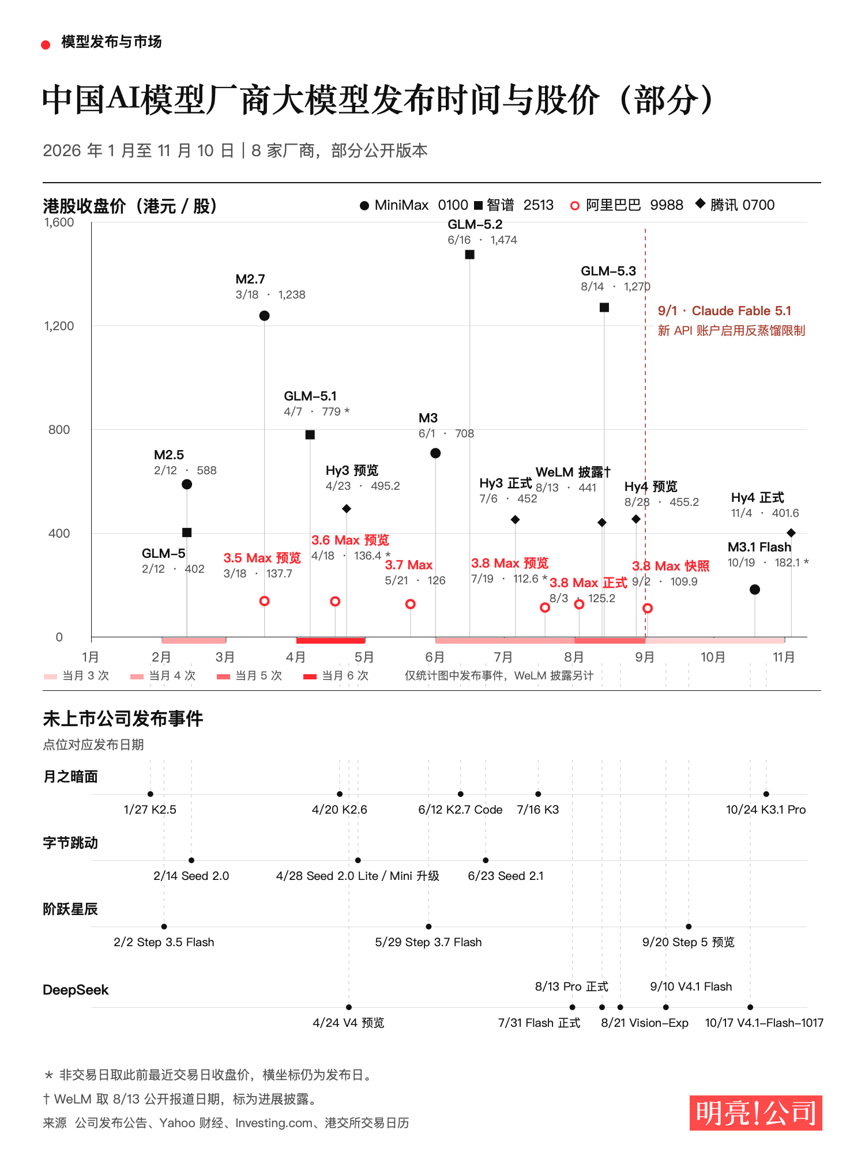
回看中国模型,其在7月夏季的模型发布高峰已经过去。「明亮公司」整理的8家厂商样本中,9月1日前后两个等长窗口内,发布事件从10次减至7次。在整理之后发现,随着Anthropic财务透明度和定价的日益清晰,中国AI模型公司的估值逻辑,已经走过了“叙事支撑”的阶段,正在回归业绩财务数字。
Anthropic估值日渐明朗:从9650亿美元到1万亿美元出头
5月,Anthropic完成650亿美元融资时的投后估值为9650亿美元。如果按照11月10日路演的数字——每股70至78美元的询价区间,拟发行及出售8.25亿股——来看,公司隐含市值约为9160亿至1.02万亿美元。如计入员工期权、限制性股份和其他预留股份,按询价上限估算的完全摊薄估值约为1.4万亿美元。
按每股74美元的询价中点计算,若不考虑一二级市场的口径差异,Anthropic的隐含市值约为9684亿美元与5月融资时9650亿美元的估值十分接近。
这在一定程度上反映了公开市场投资者的谨慎。此前市场一度传出估值最高达2万亿美元,而随着最近市场风向的转变,目前的公司上市后的估值中枢已来到1.3-1.4万亿美元。不过,相比于上半年的乐观状态,市场从信息层面最大的变化是来自于公司财务透明性的提升。从另一角度来看,市场对Anthropic估值也在逐渐形成。
公司数字显示,Anthropic前九个月确认收入332.4亿美元,第三季度约170亿美元,前九个月约八成的收入来自按用量计费。
同期,Anthropic经调整经营利润为40.8亿美元,按美国会计准则计算仍有约12.6亿美元经营亏损。公司披露的合同义务及其他承诺合计约9009亿美元,几乎全部与算力和基础设施有关。
对比另一家公司OpenAI来看,其3月公布的投后估值为8520亿美元。彭博11月6日信息显示,公司已按1.25万亿美元估值完成新一轮融资中的110亿美元,这一融资的规模似乎不及之前的预期,同样体现出一级市场资金的紧张和谨慎的态度。
据WSJ,OpenAI第三季度经调整经营利润率约为-109%,较上一季改善,经营亏损额仍在扩大。两家公司的估值都到了万亿美元量级,进而更都需要看到财务上的盈利数字改善,这或许是目前估值“收敛”的一个重要原因。
叙事上升期:从「龙虾」到Coding,再到夏季发布潮
今年年初,OpenClaw掀起了“龙虾”热,其最大的增量价值是带动了模型Token消耗的增长——“龙虾”们进一步释放了模型Coding的能力,而且为开源模型打开了一个增长的窗口。
龙虾接入模型后,用户开始让模型读写文件、调用工具,并连续执行多步任务,随着中国的云大厂的介入,开源模型模型也有机会进入这些工作流程。
当然,在这一波浪潮背后,最容易检验付费意愿的场景就是Coding,而Coding也支撑了这个阶段的中国AI公司的估值叙事,代表厂商就是智谱(02513.HK)。
作为两家2026年上市的中国AI大模型公司,智谱和MiniMax(00100.HK)在这一阶段各自推出三个主线版本。智谱2月12日发布GLM-5,4月7日发布GLM-5.1,6月16日发布GLM-5.2,两次间隔分别是54天和70天。
MiniMax从2月12日的M2.5到3月18日的M2.7,再到6月1日的M3,间隔分别是34天和75天。到6月,MiniMax已把长上下文、视觉和编程能力放进同一款模型。竞争开始延伸到多步任务,看模型能否在更长的执行过程中维持表现。
7月之后,虽然美光、闪迪等AI硬件公司经历了一次回调,但中国模型迎来了自己的“高光月度”。同期,中国基座模型迎来一轮集中发布,其中多个版本的模型的能力在全球范围内引起了极大关注。
7月16日是Kimi K3,7月19日是千问Qwen3.8 Max-Preview,7月31日是DeepSeek V4 Flash正式版。8月上半月,千问发布正式版,DeepSeek更新V4 Pro,智谱发布GLM-5.3。
这一阶段,投资者甚至认为,中国的“用户数据-AI模型-硬件基础设施”已经形成了闭环,整个生态的价值和逻辑日趋接近Anthropic和OpenAI等美国最前沿厂商的模型,进而,AI整个产业链都可以通过一定的方式找到美国公司的“估值映射”。
贝莱德基金权益、量化及多资产首席投资官王晓京在7月的WAIC上就表示,DeepSeek V4的发布,把国产大模型和国产硬件在实际业务端连了起来,这对二级市场投资具有重要意义。
“过去,国内很多硬件厂商会说自己可以对标美股同类厂商估值,但投资人面临一个困惑:如果没有解决底层业务支撑,凭什么直接对标海外估值?”
王晓京表示,国产大模型和国产硬件在业务上打通之后,给了国产硬件产业链一个确实的业务底层支撑。“你的估值就可以和国内AI算力的需求连在一起了,这个时候底层这些股票的估值就有意义了。”
「明亮公司」7月讨论月之暗面和DeepSeek的估值时,也把中美模型能力差距收窄当作是估值变化的一个核心权重。如果中国模型能在海外开发者常用的任务里达到可用水平,较低的调用价格就可能转化为份额。夏季的发布潮给了开发者更多可测的版本,也给了投资人更多上调预期的机会。
叙事沉静期:「蒸馏」限制,模型迭代变慢
Anthropic在今年2月就开始对“蒸馏”进行口头反击,但进入9月以来,对“蒸馏”的技术限制进一步加强。9月1日,Fable 5.1上线,新注册的API账户开始受到新的推理上下文限制。11月9日,Fable 5.2上线,相关机制扩至所有账户。
从上文图表中的不完全统计来看,这一变化不算特别明显,6月22日至8月31日的71天里,中国8家模型厂商有10次发布。9月1日至11月10日同为71天,发布降到7次。相邻发布的中位间隔从7天增至9天。
但对部分公司来说,主要/旗舰新模型的发布间隔似乎变得更长,Kimi K3到K3.1 Pro约100天,MiniMax M3到M3.1 Flash约140天。
同期,美国两家公司的发布节奏加快,并补齐不同价格和性能档位。
OpenAI 9月3日推出GPT-6 Astra,9月22日推出Sol和Luna,9月29日更新到GPT-6.1 Sol。Anthropic从9月1日的Fable 5.1,推进到9月22日的Opus 5.5、9月28日的Sonnet 5.5、10月7日的Haiku 5.5,11月再更新Fable。
通过不同的价格区间,两家美国模型公司开始抢占开源模型的市场份额,其旗舰负责复杂任务,便宜的模型处理高频子任务。
同一阶段,智能体和年化收入由此进入同一套估值讨论。
智能体带来更多调用,公司可以按近期用量推算年化收入。10月以来,AI交易的风险偏好下降。Anthropic 10月26日公开招股书,11月10日启动路演。市场在看收入增速,也开始看利润和长期算力合同。
估值逻辑演变:PS基本稳定,估值回归业绩增长
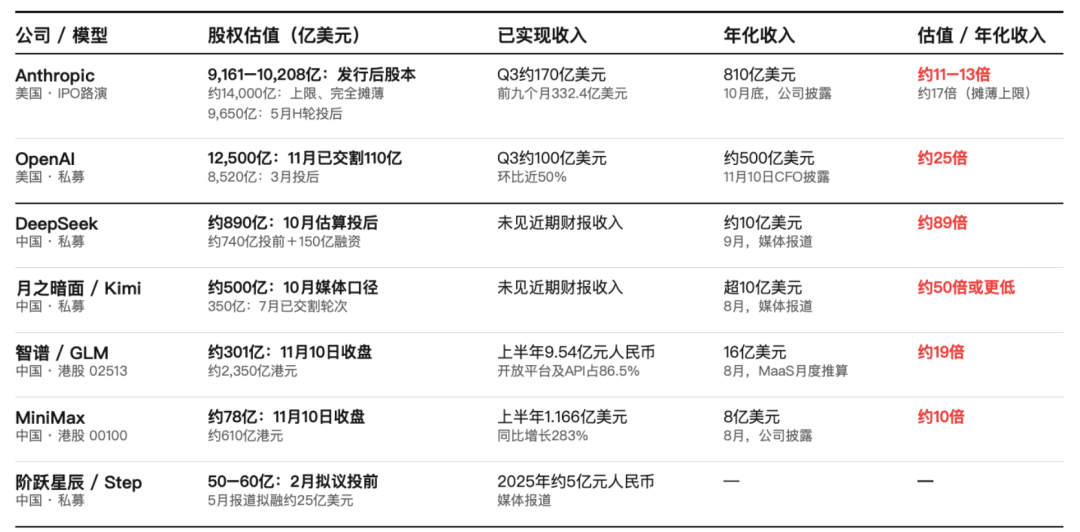
按11月10日收盘价和已发行股数粗算,智谱每股482港元,总市值约2350亿港元。MiniMax每股173.10港元,总市值约610亿港元。
上市公司方面,智谱上半年收入9.54亿元人民币,开放平台及API占86.5%,经调整净亏损19.64亿元。公司8月底披露,按月度用量推算的平台年化收入达16亿美元。MiniMax上半年收入1.166亿美元,同比增长约283%。
「明亮公司」综合多方信息的收入来看,8月智谱的ARR约16亿美元、MiniMax约8亿美元,如此来看,两家公司对应的P/ARR分别为19倍、10倍,对比之下Anthropic的估值约11-13倍(如考虑摊薄17倍),可以判断,从估值倍数来看,目前智谱和MiniMax处在“市场公示”的区间。
再来看一级市场,据相关信息显示,DeepSeek 10月融资对应估值约900亿美元,月之暗面约500亿美元。DeepSeek、月之暗面的估值明显更高。
因此,无论是一级市场还是二级市场,AI模型公司似乎已经走过了一个“叙事定价”的阶段,新的定价逻辑也十分清晰,就是看到公司营收增长的真实数字变化,甚至要更直接地关注现金流本身的变化。
在此之上,或许新的叙事还会形成。如果Anthropic财务上开始盈利,未来估值的数字基础也将进从“增长”进一步转向“利润”。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经