2026-11-14 16:05

速览
本文来自微信公众号: 格隆汇APP ,作者:阿拉贡,原文标题:《四连板!单月暴涨50%,光伏老企成功卖身》
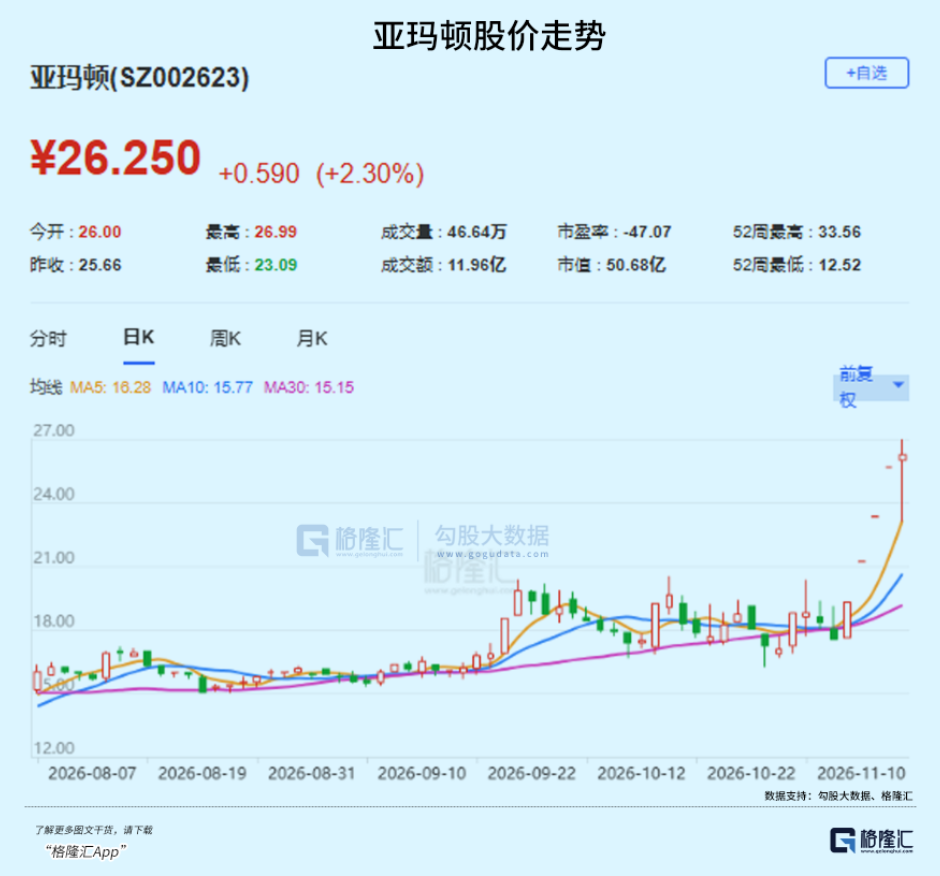
连续4个涨停板,单月累计涨幅逼近50%。
在光伏行业集体挣扎的当下,卖光伏玻璃的亚玛顿,突然走出了让人看不懂的疯涨行情。
这家连续三年亏钱、2026年前三季度刚亏掉1.45亿元的光伏玻璃厂,要把自己卖给踩在潮玩风口上、背后站着泡泡玛特、阅文和红杉的卡牌新贵。
更让人摸不着头脑的是,买方白纸黑字承诺“36个月内不注入资产”,还把股份死死锁定了5年。
股价脱离基本面狂飙,引得公司接连发风险提示,不少股民直呼“完全看不懂这波操作”。
各自到底打着什么算盘?
01
体面退场
根据公司11月2日公告,控股股东亚玛顿科技打算以17.61元/股的价格,向上海骑形网络转让20%股份,总价高达6.8亿元。11月9日,亚玛顿科技与骑形网络正式签署《股份转让协议》。
交易一旦落地,这家老牌A股制造企业的老板,将从林金锡、林金汉兄弟,变成1995年出生的潮玩卡牌创业者、骑行网络创始人赵云鹏。
11月10日复牌,复牌后股价连续涨停。四连板以后,这笔20%股本的交易已经增值了至少30%。
要弄明白林氏兄弟为什么在此时交出控股权,得先看看光伏玻璃行业这两年有多难熬。
说起亚玛顿,在光伏圈里其实是个“老牌技术派”。2006年成立、2011年就登陆深交所的它,曾凭借国内首创的≤2.0mm超薄物理钢化玻璃技术打破国外垄断,一路陪着中国光伏产业走过了黄金十年。
可终究逃不出周期的命运。过去两年,光伏全产业链从头卷到尾,行业产能严重过剩,再牛的技术优势也顶不住全行业的价格踩踏。
更要命的是,光伏玻璃在整个产业链里处在典型的“夹心饼干”位置。上游纯碱、天然气等原燃料价格刚性,往下游卖给光伏组件巨头时又缺乏议价权,利润空间被两头死死挤扁。
翻翻亚玛顿近三年的账单,就能看到一条触目惊心的下滑线:2024年营收28.93亿元,归母净利润亏了约1.27亿元;2025年营收直接缩水近三成到20.36亿元,净利润接着亏了1.08亿元。
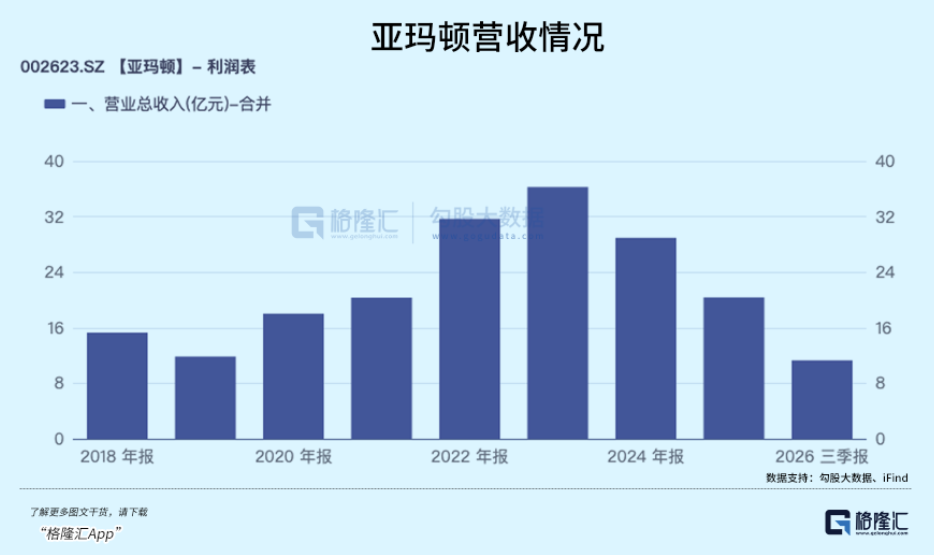
到了2026年前三季度,失血非但没止住,反而更快了。公司营收只剩11.30亿元,归母净利润亏损扩大到1.45亿元,扣非后更是亏了1.62亿元。
比连亏三年更让老板头疼的,是主业已经彻底丧失了造血能力。光伏玻璃占了亚玛顿总营收的77.86%,电子玻璃等新业务体量太小,根本挑不起大梁。
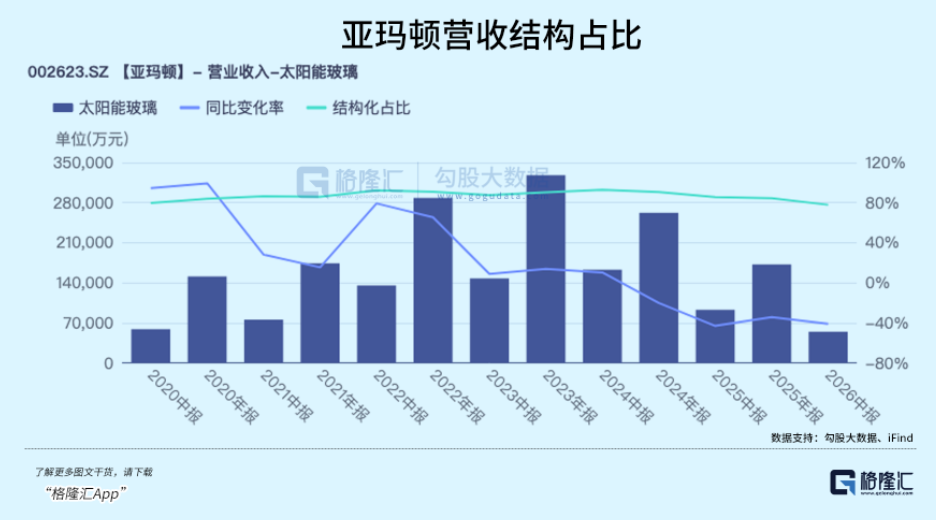
在白热化的价格战下,主流2.0mm镀膜光伏玻璃价格从高位直接腰斩。亚玛顿的玻璃毛利率也从2024年的2.84%、2025年的4.41%,一路跌到了2026年上半年的-2.71%——说白了,每卖出一平米玻璃,都在直接倒贴真金白银。
其实这几年,实控人林氏兄弟并不是没想过自救。无论是早年筹划收购上游原片资产遭遇波折,还是近年来把目光投向中东等地筹建海外产能,重资产制造的转型周期实在太长,远水根本解不了近渴。
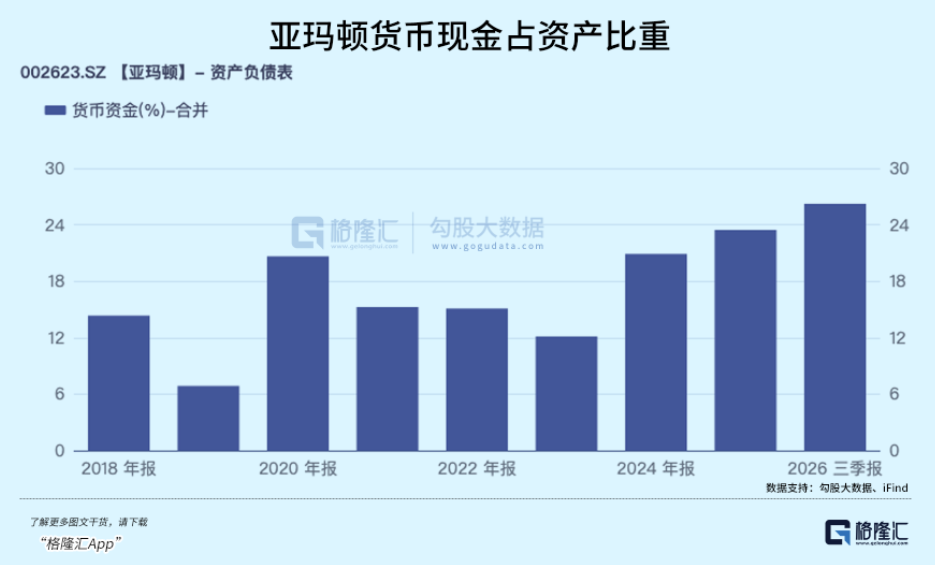
截至2026年三季度末,它的资产负债率只有52.24%,在重资产制造行业里算相当健康的,账上还躺着14.08亿元现金。
或许正是这种“主业在亏钱、但家底依然厚实”的状态,让林氏兄弟下定了决心。与其坐等主业亏损把这14亿现金一点点磨光,不如趁着壳资源还值钱,体面交出控制权。
这一步退守,给原实控人带来了实打实的好处。
首先是落袋为安,顺便卸下沉重的担保包袱。干传统制造业的民营老板,经常要为公司的银行贷款做连带责任担保。
转让20%股份后,林氏兄弟及一致行动人持股降到了15.19%,直接套现收回了6.8亿元现金。不仅家族手里的钱活络了,以后公司再借钱、扛风险的头号责任,也顺理成章转到了新老板身上,自己退居二股东还能继续分享未来的估值红利。
紧接着是借新老板的“朋友圈”,帮公司打破融资僵局。光伏行业不景气,银行现在对这类企业普遍收紧了口袋,过去一年A股光伏板块就有十多家公司的定增黄了。
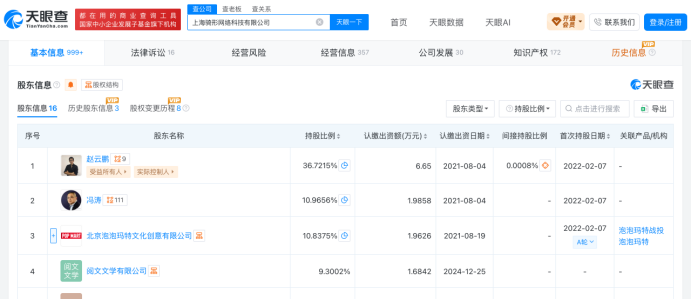
新老板赵云鹏虽然是95后,但他背后的股东名单极其亮眼——泡泡玛特(持股10.84%)、阅文集团(持股9.30%)和红杉中国全在里面。
有了这群顶级巨头和资本的隐性背书,金融机构看亚玛顿的眼光自然不一样,后续谈贷款、搞融资都会顺畅得多。
02
6.8亿,买张入场券?
如果说卖方图的是“止血和安稳”,那买方这边打着什么算盘?
骑形网络成立于2016年6月,主营业务为卡牌潮流文化品牌的设计、开发与运营,旗下核心品牌为“Hitcard”;2026年新创子品牌“cenese”。
很多人好奇,一家成立才几年的卡牌公司,哪来这么大底气掏出6.8亿?
不同于早期靠奥特曼、小马宝莉赚小学生钱的传统厂商,2021年成立的Hitcard专攻Z世代和成年人的“情绪消费”。它靠着高精度印刷和非遗文化设计,拿下了《盗墓笔记》《时光代理人》《全职高手》《三体》等一众顶流IP,硬生生在成人精品收藏卡赛道杀出了一条血路。
产品以集换式卡牌、收藏卡为主,并延伸至卡牌周边衍生品;业务环节覆盖IP授权合作、卡牌设计与工艺开发、生产组织、渠道分销及品牌运营。
因为客单价高、复购率强,让Hitcard在过去几年赚得盆满钵满,也引来了资本圈的疯狂押注。泡泡玛特掌控着全球顶级的潮玩零售网络,阅文集团握着国内最大的网文动漫IP库,这两大巨头双双入股,直接把Hitcard推到了“上游IP+下游渠道”的黄金交叉点上。
(骑形网络股东信息;天眼查)
2023年至2025年,骑形网络营收从2828.62万元做到了6.65亿元,净利润从87.07万元扩大至7255.21万元。
可生意做得再火,Hitcard和所有新消费独角兽一样,都卡在了一个死胡同里:独立排队IPO上市实在太难了。
看看同行就知道这条路有多堵。行业老大卡游两度递表港交所,招股书却接连失效;另一家头部玩家Suplay的上市路同样磕磕绊绊。
监管层对卡牌生意的IP依赖度、未成年人消费边界盯得极紧,让卡牌公司独立IPO变成了一座过会概率极低的独木桥。上不了市,背后的投资人没法退出,创始人也没法在公开市场拿到低成本资金去抢顶级IP。
既然正门排队太慢,花钱买下一家现成的A股上市公司,可能是更好的破局路子。
但找壳可以理解,可为什么偏偏挑中了一家业务八竿子打不着、还在连年亏钱的光伏玻璃厂?
翻开这笔6.8亿元的交易方案,里面的矛盾点更是令人不解。
两家公司不仅在业务上大概率没法协同,买方甚至主动给自己戴上了两道紧箍咒:白纸黑字承诺“36个月内不注入资产”,外加“5年不转让、3年不质押”的苛刻锁定期。
既不能马上把赚钱的卡牌装进去,又不能短期卖股票套现,还要接手一个亏损的光伏厂,卡牌公司这笔账到底是怎么算的?
其实,在当下的A股市场,真正主业赚钱、估值又低的优质公司大概率不会轻易卖控制权,反而是处于周期底部的传统制造企业,才愿意折价出让。
之所以偏偏选了亏损的亚玛顿,是因为看中了它“干净厚实的家底”。亚玛顿虽然主业亏钱,但负债率只有52.24%,账上还趴着14.08亿元现金,既没有历史遗留的暴雷隐患,盘子大小也刚好适合6.8亿元拿下。
而既然买下来了又主动承诺“3年不装入资产”,恰恰是为了避开“借壳”红线,顺便把赚钱的卡牌业务保护起来。
如果在眼下的严监管环境里硬塞资产,极易触发等同于IPO的苛刻审核,搞不好整个交易都会被否决;先承诺三年不装资产,就能让控制权平稳过户,用时间换取审批的确定性。
更深一层的考虑在于财务隔离。
亚玛顿现在一年亏掉一个多亿,折旧负担重,如果硬把高毛利的Hitcard装进去,卡牌赚取的钱全得拿去填光伏的窟窿,还会拉低整体估值,不如先在体外隔离三年,等光伏主业慢慢消化完包袱再说。
与此同时,坐上A股实控人的位置,本身就是一笔极划算的信用投资。以前未上市时,哪怕营收再高,去银行贷款、去核心商圈抢铺位、和海外大牌谈IP授权,难免还是会被当成“初创公司”看低一眼。。
其实看看最近的A股市场,这早就不是个例了。比如具身智能领域的智元机器人入主传统材料商上纬新材,走的也是先拿控制权、暂不装资产的路子。
03
尾声
再回到眼下的股票盘面,亚玛顿这波暴涨本质上还是游资和散户对“潮玩IP+A股壳资源”这个故事的情绪炒作。
不过,如果把视线拉长到三五年,这笔6.8亿元的买卖的确很有味道。上一代靠重资产制造和全球化红利起家的实业老兵,在行业震荡期选择体面退守、保住果实。
而新一代深谙年轻人情绪消费、背靠顶级资本生态的95后创业者,开始熟练地挥舞并购杠杆,走进了A股的聚光灯下。
商业世界里没有永远的传统,也没有一成不变的玩法。(全文完)
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经