2026-11-14 18:44
速览
本文来自微信公众号: 青眼商评 ,作者:啸清,编辑:封飚
11.00元/股,这是英力特停牌前最后一个交易日的收盘价。
2026年11月12日晚间,公司宣布控股股东英力特集团已确定宁夏宝丰集团为39.41%股份的最终受让方,同时筹划向宝丰集团发行股份购买宁夏宝丰光伏发电有限公司100%股权,股票自11月13日开市起停牌。
这两笔绑定在一起的交易,迅速引发了市场对作价高低的讨论。
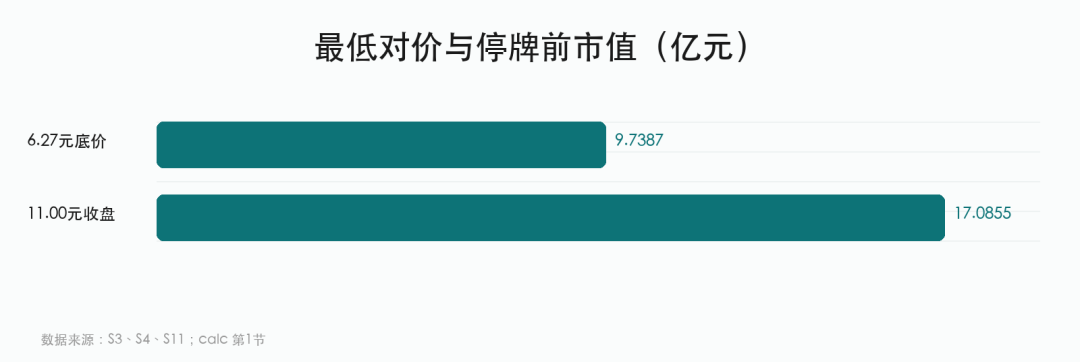
按公开征集公告确定的6.27元/股底价计算,受让这批股份的最低对价为9.7387亿元。而在停牌前最后一个交易日,英力特收盘价报11.00元/股,同批股份按收盘市值计算达到17.0855亿元。
两相对照,市值口径差额达到7.3468亿元。
表面上看,买方拿到的挂牌底价比二级市场收盘价低了一大截,这笔价差来自国资股权转让的定价规则,基准日锁在两个多月前,国有股东没有临时折价让利。
如果把视角从二级市场切回英力特的资产负债表,6.27元/股的价格相对于公司缩水后的净资产和刚性承接条件并不便宜。
整场交易的核心价格变量,藏在第二笔发行股份购买光伏资产的定价选择与股本摊薄里。
7.35亿市值价差
理解这笔控制权转让的定价,要先看国资公开征集受让方的定价时点。
2026年8月27日收盘后,英力特收到控股股东通知,拟通过公开征集方式协议转让部分股份,公司股票在8月28日停牌,并在9月1日复牌。
根据《上市公司国有股权监督管理办法》,公开征集转让的挂牌底价不得低于提示性公告日前30个交易日每日加权平均价的算术平均值,以及最近一个会计年度经审计每股净资产值的较高者。
英力特的提示性公告日定在8月28日,由此锁定的前30个交易日均价正是6.27元/股。
基准日一旦由提示性公告锁定,后续审批流程和二级市场波动就不会回头改写挂牌底价。
2026年10月9日,国家能源集团收到国务院国资委意见,同意本次转让,英力特在10月10日发出公开征集公告,明确于10月12日至10月23日公开征集受让方,底价维持6.27元/股不变。
价差是在公开征集期结束后的评审阶段拉开的。
进入11月,英力特股价在二级市场连续拉升,公司先后在11月7日和11月13日发布股票交易异常波动公告。
11月7日异动公告披露,公开征集期虽已结束,但相关评审决策工作仍在推进中,公司及控股股东不存在应披露而未披露的重大信息。
到了11月12日晚间确定宝丰集团为最终受让方时,二级市场收盘价已升至11.00元/股。
7.3468亿元的差额,是8月底的规则定价基准日与11月中旬停牌前市场价格之间的时间错位。
连亏四年净资产剩8亿,6.27元买的是什么底子
跳出二级市场短期拉升的参照系,回看英力特自身的财务底盘,6.27元/股的价格呈现出完全不同的分量。
英力特主营电石法聚氯乙烯(PVC)、烧碱等氯碱化工业务。
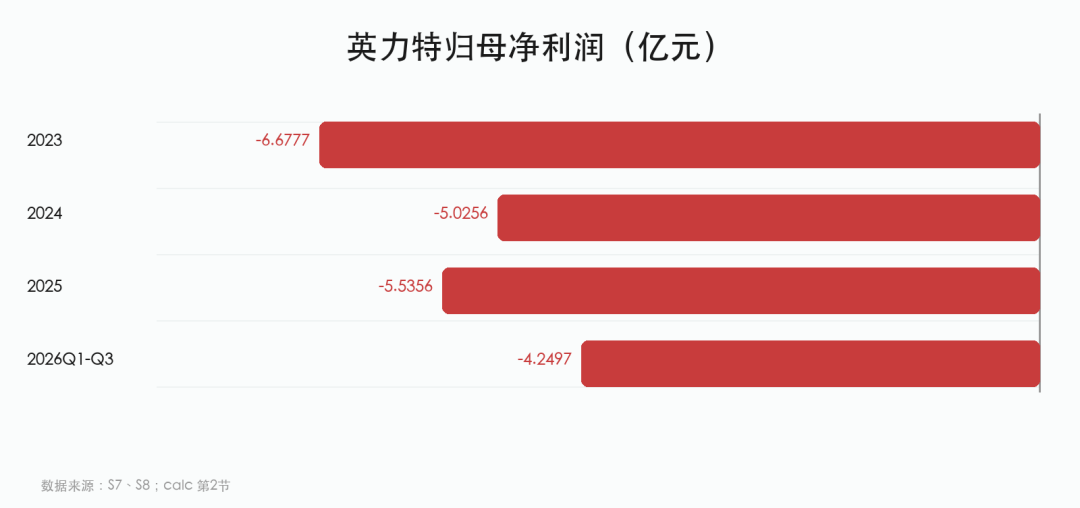
将2025年年度报告披露的2023年至2025年数据,与2026年第三季度报告披露的前三季度数据,四个期间归母净利润简单相加(未做追溯调整),英力特累计归母亏损已达21.4886亿元。
持续亏损直接侵蚀了净资产,截至2026年9月末,英力特归母净资产仅剩8.0732亿元,较2025年末缩水超过三成。
以2026年9月末的归母净资产衡量,6.27元/股的转让底价对应3.06倍的市净率(股价相当于每股净资产的倍数。
用超过3倍的市净率去接手一家连续四年亏损的传统化工企业,在并购市场上并不算便宜。
英力特主业的造血能力依然面临严峻考验。
从2025年年度报告披露的分产品数据看,公司核心产品PVC的毛利率低至-50.48%,每生产一吨产品都在倒贴成本。
烧碱保持了54.46%的毛利率,但挣来的毛利要填平PVC业务的亏损窟窿还不够。
除了账面亏损,公开征集公告还给受让方列出了一长串刚性附加条件。
受让方在通过资格确认后缴纳1亿元缔约保证金,还必须承诺承接英力特的全部资产、负债及在职员工,保证继续履行劳动关系的员工在3年内工资福利和职级待遇不降低。
此外,受让方取得控制权后不得改变公司在宁夏石嘴山的注册地,5年内不得转移控制权,3年内不得质押本次受让的股份。
把3.06倍市净率、连续四年的经营亏损与全盘承接1790名在职员工的条件连连看,如果只做第一笔控制权协议转让,宝丰集团接过的是一副相当沉重的化工担子。
停牌公告披露的第二笔发股买资产,把控制权转让与资产注入绑在了一起。
发行价怎么定老股东摊薄多少
宝丰集团接下这副担子的同时,与股份转让同步筹划了资产注入:英力特拟向宝丰集团发行股份,购买其持有的宝丰光伏100%股权。
买方宝丰集团是宁夏本土民营能源化工企业,由党彦宝实际控制。
停牌公告与宝丰能源2025年年报披露,宝丰集团2025年合并口径营业收入达505.03亿元,业务涵盖新型能源化工、新能源光伏发电与新型储能;旗下A股上市公司宝丰能源2025年归母净利润达113.5030亿元。
据天眼查App数据显示,拟装入上市公司的宝丰光伏成立于2016年3月28日,注册资本4亿元,法定代表人为蒋晓伟,注册地址位于银川市兴庆区,由宝丰集团100%持股,主营太阳能电站建设及发电、电量销售等。
目前宝丰光伏的总资产、净资产、营业收入、装机容量及估值均未公开;宝丰能源日常关联交易公告中虽出现过宝丰系其他光伏发电主体,但未披露宝丰光伏的财务数据,不能混用替代。
在这套“现金买控制权+发股装资产”的方案里,两笔交易的支付方式截然不同。
第一笔受让39.41%存量老股,宝丰集团支付的是现金;第二笔注入宝丰光伏100%股权,英力特支付的是新发行的上市公司股份。
这就引出了整场交易最关键的价格变量:向宝丰集团增发新股的发行价定在多少?
按《上市公司重大资产重组管理办法》,上市公司发行股份购买资产的发行价格,不得低于董事会决议公告日前20个、60个或者120个交易日公司股票交易均价之一的80%。
就停牌前行情数据测算,英力特停牌前20个交易日均价的80%为6.9091元/股。
以此作为情景测算基准,宝丰光伏每作价10亿元注入,英力特就需要向宝丰集团新发约1.45亿股,现有股东的持股比例将被摊薄约26.86%。
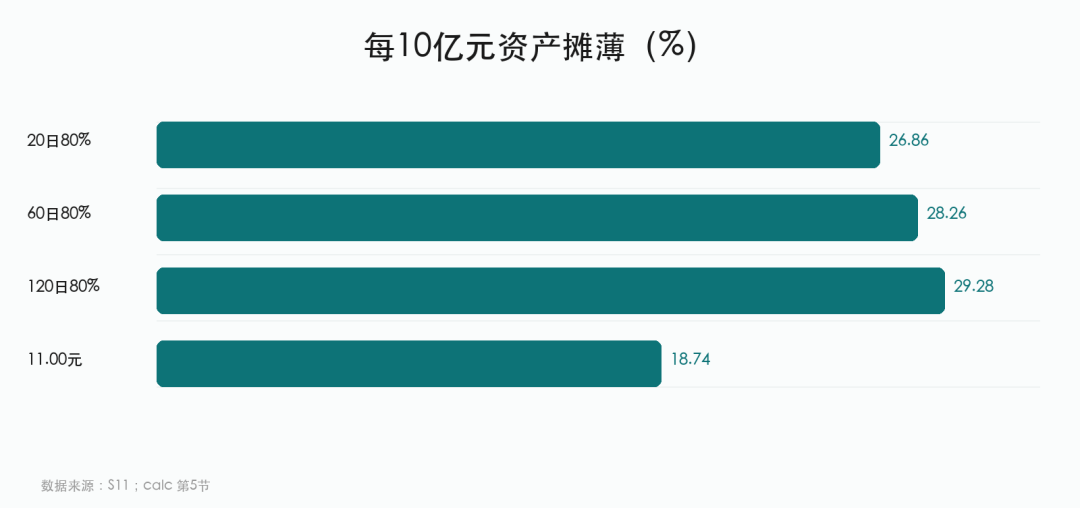
这个测算揭示了停牌前股价异动的另一重后果。
11月上旬英力特股价的连续上涨,客观上抬高了停牌前的交易均价基准。
发行底价水涨船高,意味着同样估值的光伏电站资产装进来,宝丰集团能换到的新增股份数量会减少,而英力特2025年末在册的2.13万户老股东承受的股本摊薄则会相应减轻。
11月20日前预案是否构成重组上市
除了发行价高低,宝丰光伏的体量还会决定这笔交易在监管层面的定性:它究竟只是一次普通的重大资产重组,还是会触发审核标准严苛得多的重组上市(借壳上市)?
目前英力特在停牌公告中的表述非常谨慎,仅称本次发行股份购买资产“预计构成重大资产重组”,全文并未出现“重组上市”四个字。
但根据《上市公司重大资产重组管理办法》第十三条(2025年5月证监会令第230号修改后第一款量化门槛保持不变),自控制权发生变更之日起36个月内,上市公司向收购人及其关联人购买资产,只要触及五条红线中的任何一条,就会被认定为重组上市。
把这五条监管红线折算成英力特2025年经审计的财务与股本数据,就是五道门槛
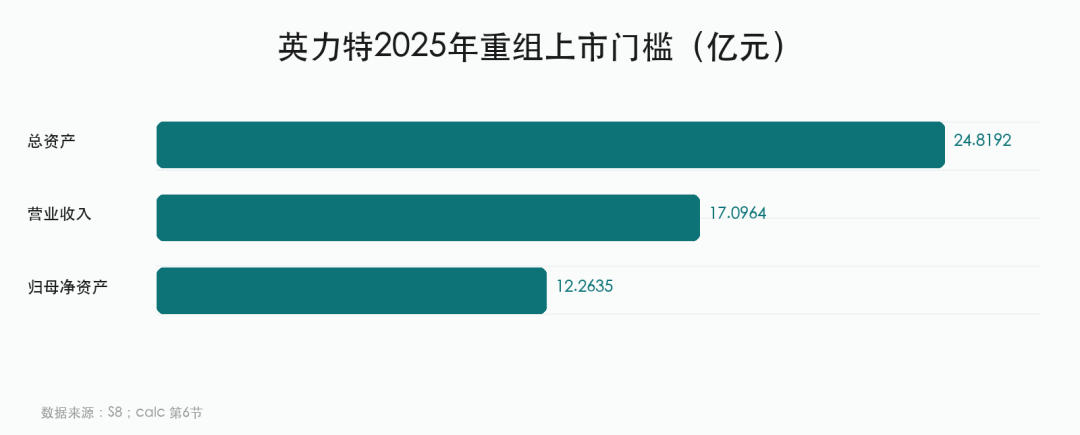
第一个就看看宝丰光伏的资产总额(或成交金额孰高)是否达到英力特2025年末总资产24.8192亿元的100%。
然后是营业收入红线,看宝丰光伏2025年度的营业收入是否达到英力特2025年营业收入17.0964亿元的100%。
还有宝丰光伏的资产净额(或成交金额孰高)是否达到英力特2025年末归母净资产12.2635亿元的100%。
以及英力特为购买宝丰光伏发行的股份数量是否达到董事会决议前一个交易日总股本3.9413亿股的100%。
最后,即便四项量化指标全部控制在100%以内,只要宝丰光伏的注入导致英力特主营业务发生根本变化,同样会触发重组上市。
英力特历经四年亏损后净资产和营收基数已大幅萎缩,12.2635亿元的净资产红线与17.0964亿元的营业收入红线其实并不高。
宝丰光伏的资产净额或最终交易作价一旦超过12.2635亿元,按成交金额与账面净资产孰高的原则,就会触及净资产这一项红线。
按照停牌公告的时间表,英力特预计停牌时间不超过5个交易日,最晚将于2026年11月20日披露重组预案或复牌。
目前控制权转让尚需签署正式协议并履行国资批准程序,资产注入也还需经过董事会、股东大会审议及监管审核,交易推进仍存不确定性。
等到11月20日前预案披露,对照最终协议单价、增发定价基准和宝丰光伏的审计数据,这笔宁夏化工企业易主的真实价格才会水落石出。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经