2026-11-16 20:58
速览
本文来自微信公众号: 盲牤 ,作者:盲牤
上个月我们记录了资金端的“归零”:9月住户贷款单月增量为0,中长期贷款仅增874亿元。
一个月过去,这住户贷款明确的转负。10月住户贷款单月减少4300亿元,其中中长期贷款(房贷主力)减少1563亿元。前三季度累计刚刚转正(+1062亿元),一个月就被击穿,前十月累计转为-501亿元;短期贷款同步减少2700亿元。
上海的情况同步走弱。10月住户中长期贷款余额环比-0.30%,9月短暂的转正(+0.35%)没能延续,为4月以来的最深单月降幅。
9月29日财政部、人民银行、金融监管总局联合印发《关于实施居民购房贷款贴息政策的通知》,自10月1日起对符合条件的首套商业性个人住房贷款给予年化1个百分点的财政贴息(面积120㎡以下、总价150万元以下、单户贴息贷款规模100万元封顶,贴息期限最长5年)。
这样的跌幅发生在中央财政首次为居民房贷贴息后的首月。市场对该政策的反馈有点弱了,或许这个政策所能带来的对冲,不敌现房销售以及经济体感带来的悲观预期。
住户中长期贷款不增反减,单月净偿还1563亿元,弱于去年同期(-700亿元),居民加杠杆意愿的冰点,显然不是1个百分点的利息补贴所能融化。
客观地说,该政策定位本就是“托底刚需”而非全面刺激。首套、面积、总价的三重限制把受益面锁得很窄。
需要说明的是,住户贷款有“季末冲量、季初回落”的季节性,10月作为季初月,-4300亿元的量级与4月(-7869亿)、7月(-4603亿)两个季初月大体相当,单看总量并不算异常。
但看累计数据和同比数据,还是能够感受到寒意。中长期贷款在前两个季初月(4月-3408亿、7月-1202亿)均为负值,10月再度转负并直接把累计打入水下。总量与中长期双双弱于去年同期(2025年10月为-3604亿、-700亿)。
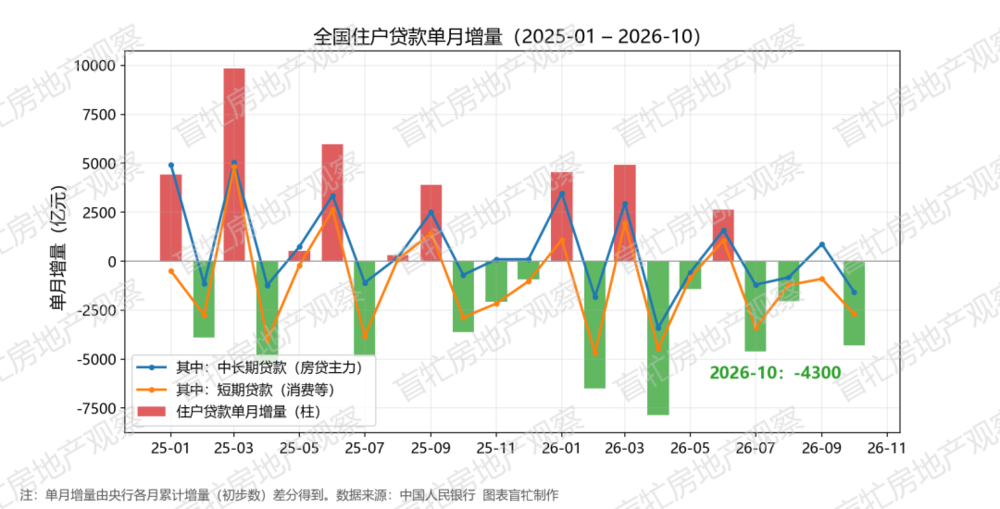
(图A:全国住户贷款单月增量(亿元)数据来源:中国人民银行图表盲牤制作)
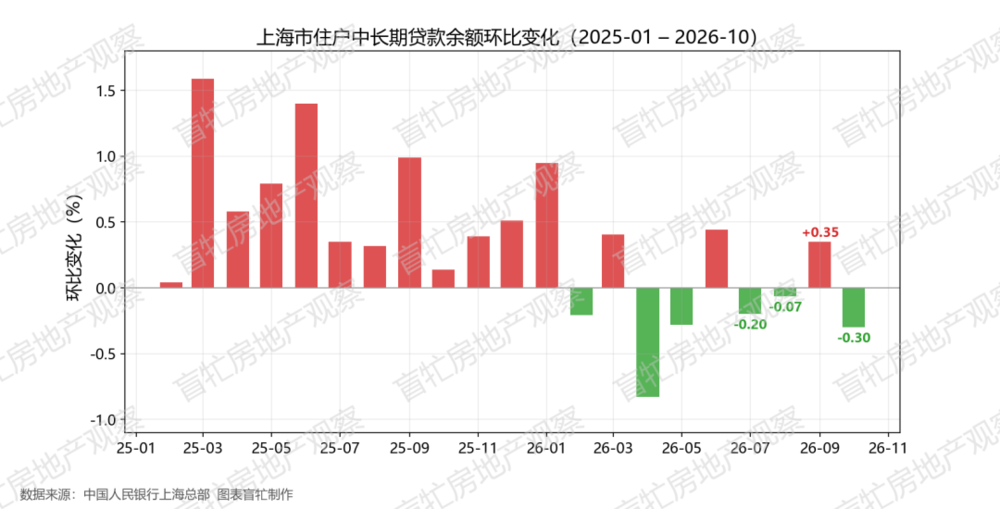
(图B:上海市住户中长期贷款余额环比变化数据来源:中国人民银行上海总部图表盲牤制作)
再看70城房价指数。70城整体二手住宅平均环比−0.24%,跌幅连续第二个月收窄;但成都、杭州这两座过去四年最抗跌的"优等生"仍在持续补跌。
成都已连续18个月环比下跌,杭州也连跌5个月。两城较2021年末的累计跌幅分别只有−4.4%和−13.5%,远小于70城平均的−22.7%。
1.整体:上涨城市减少2个,平均环比-0.24%
2026年10月,70个大中城市二手住宅价格环比上涨城市数为7个(上月为9个)。上涨城市数始终站不稳两位数,点状回暖、面状阴跌的格局没有变。
本月70城二手住宅平均环比-0.24%,上月为-0.26%,去年同月为-0.66%。新建商品住宅平均环比-0.15%,14城上涨。
跌幅连续第二个月收窄,本月跌幅不到去年同月跌幅的四成,“以价换量”最剧烈的阶段确实过去了;但每月-0.24%仍意味着价格重心在下移,磨底还谈不上结束。
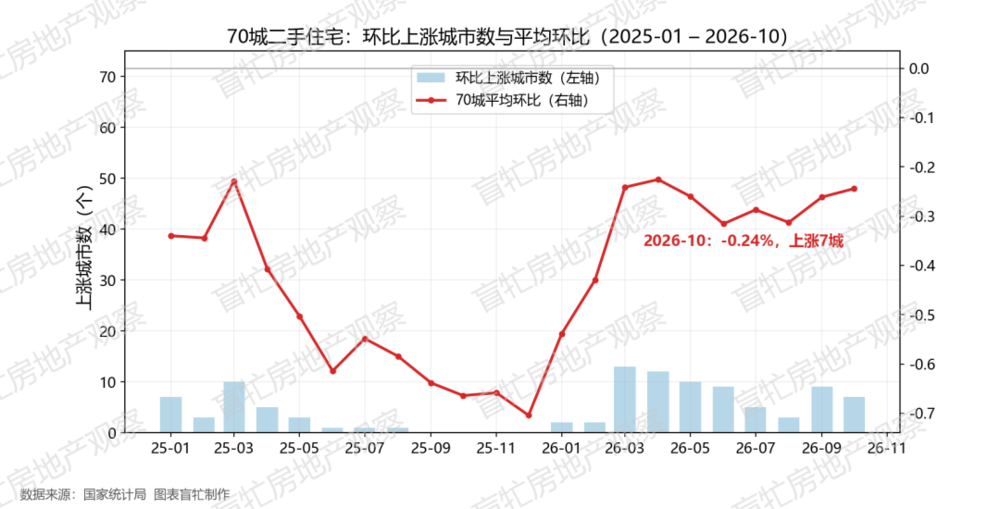
(图一:2025年以来70城二手住宅环比上涨城市数与平均环比-截至26-10数据来源:国家统计局图表盲牤制作)
2.能级:一线涨幅缩小,二三线跌幅收窄,K型继续收敛
本月各能级城市二手住宅平均环比:一线+0.07%(上月+0.12%)、二线-0.24%(上月-0.26%)、三线-0.29%(上月-0.30%)。
一线在8月份达到临界点后9月短暂反弹,10月再度向临界点靠拢。
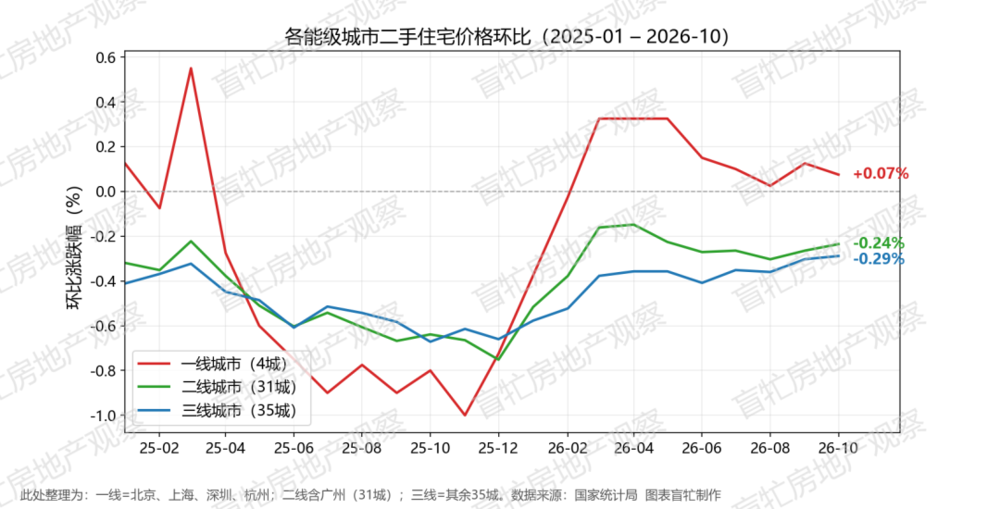
(图二:2025年以来70城各能级城市二手房价环比-截至26-10数据来源:国家统计局图表盲牤制作)
2026年以来累计:一线+1.07%、二线-2.73%、三线-3.83%。累计口径下,一线年内涨幅继续刷新高点,三线则逼近-4%。
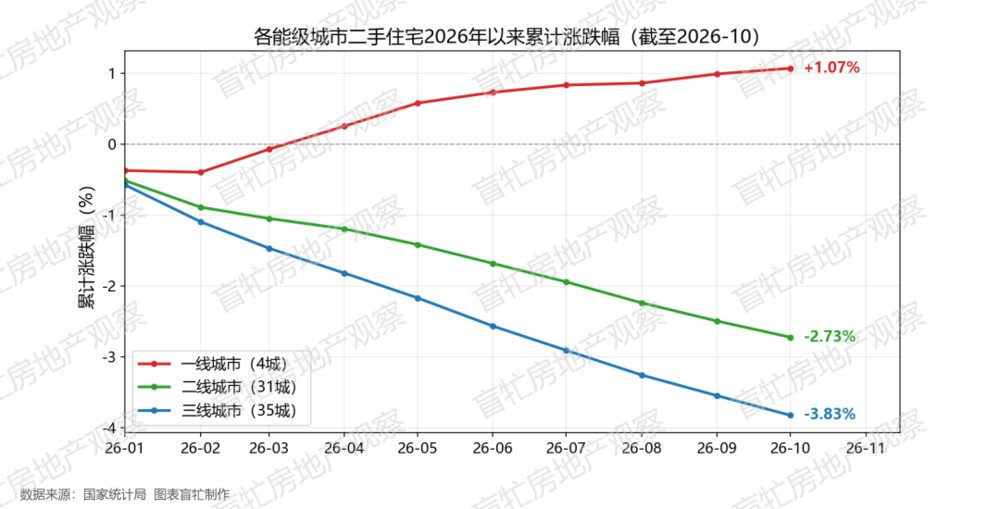
(图三:各能级城市2026年以来二手住宅累计涨跌幅-截至26-10数据来源:国家统计局图表盲牤制作)
3.一线四城:上海独强,杭州独跌
北京、上海、深圳、杭州本月二手住宅环比分别为:北京+0.00%(上月+0.10%);上海+0.50%(上月+0.50%);深圳+0.10%(上月+0.20%);杭州-0.30%(上月-0.30%)。
上海+0.50%与徐州并列70城涨幅榜首,是本轮修复中持续性最强的一支;北京停涨、深圳放缓,修复动能在衰减;杭州则是四城中唯一连续下跌且跌幅未见收窄的,“优等生”补跌仍在进行时。
本月最受关注的地产政策无疑是购房贴息,其首月效果已在开头评析。简言之,方向正确、力度不足、覆盖面偏窄。
此外还需要关注现房销售政策落地带来的影响,它拉长购房者的决策周期、改变市场对期房的定价预期,与贴息形成“一松一紧”的对冲。
政策组合仍在托底,但居民端更在意的是收入与就业预期,这不是单项政策能够解决的。
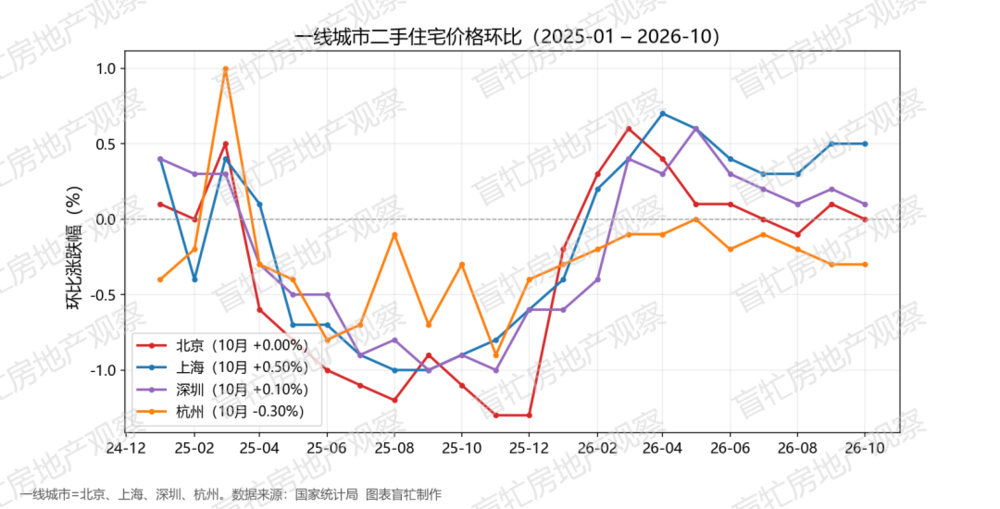
(图四:2025年以来一线城市二手房价环比-截至26-10数据来源:国家统计局图表盲牤制作)
4.跌幅榜:三四线继续出清,部分重点城市跌幅扩大
本月二手环比跌幅前三名为包头(-0.70%)、洛阳(-0.70%)、扬州(-0.60%)。跌幅前三十的城市中,一线城市已连续10个月缺席。16座重点城市中,天津、厦门、昆明、长沙、武汉共5城进入前三十。
从结构上来讲,跌幅最深的仍是缺乏人口与产业支撑的三四线,出清还在继续。
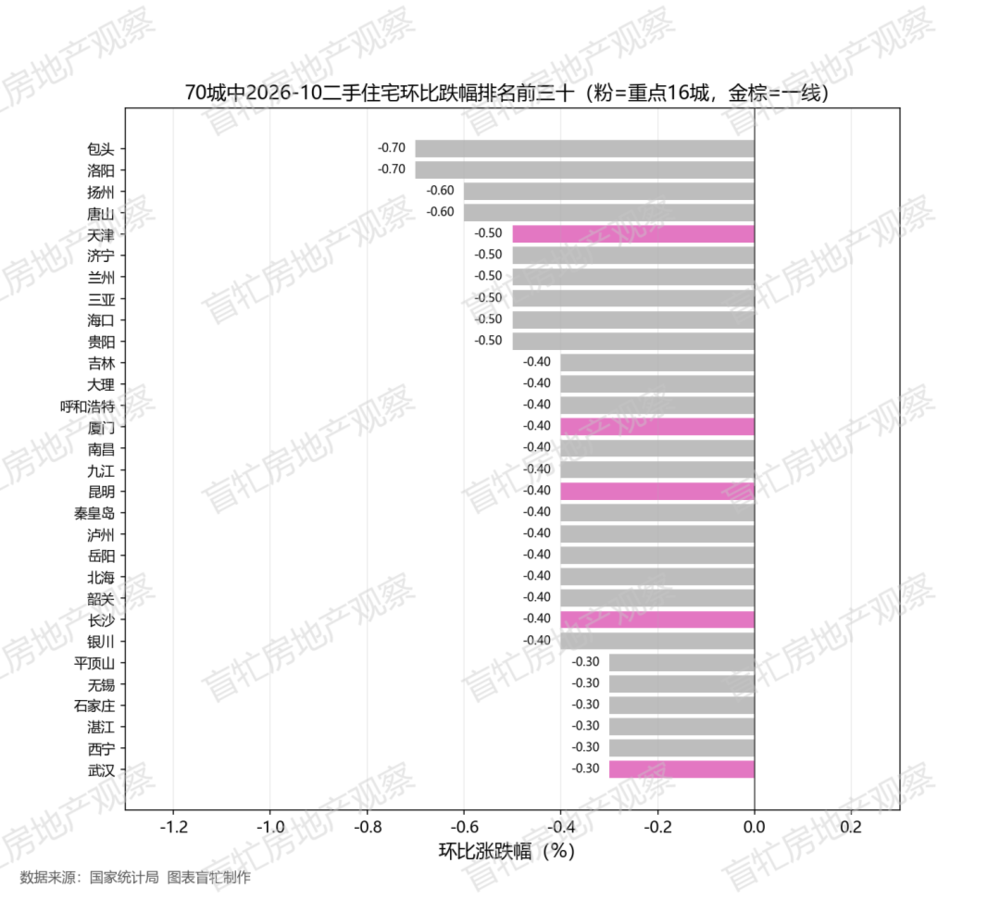
(图五:七十城中2026年10月环比跌幅排名前三十的城市数据来源:国家统计局图表盲牤制作)
5.产品分化:中段最抗跌,两端同时承压
70城口径看,本月二手住宅小户型(90㎡及以下)环比-0.27%、中段户型(90-144㎡)-0.22%、大户型(144㎡以上)-0.28%,最抗跌的是90-144㎡中段户型。
三档跌幅几乎拉平(极差仅0.06个百分点),说明当前是全谱系阴跌;中段相对抗跌,与置换链条中“卖小买中”的刚改需求仍有余温有关。
16座重点城市中,二手房由大户型领跌(含并列,下同)的有:
北京、重庆、郑州、昆明、武汉、南京、天津、杭州、上海、合肥;
新房由大户型领跌的有:广州、北京、深圳、武汉、南京、合肥;
由小户型领跌的有:北京、长沙、西安、武汉、成都、合肥。
此外还有两个比较重要的信号:一是杭州、深圳等改善占比高的城市仍由大户型领跌,改善盘的补压没有解除;二是北京呈现“哑铃式”分化——二手房两端(90㎡以下与144㎡以上)同跌-0.1%、中段户型逆势+0.2%,新房则由大户型(-0.4%)明显领跌。
还要看到,贴息政策只覆盖120㎡以下、150万元以内的刚需盘,政策的阳光暂时照不到改善段。
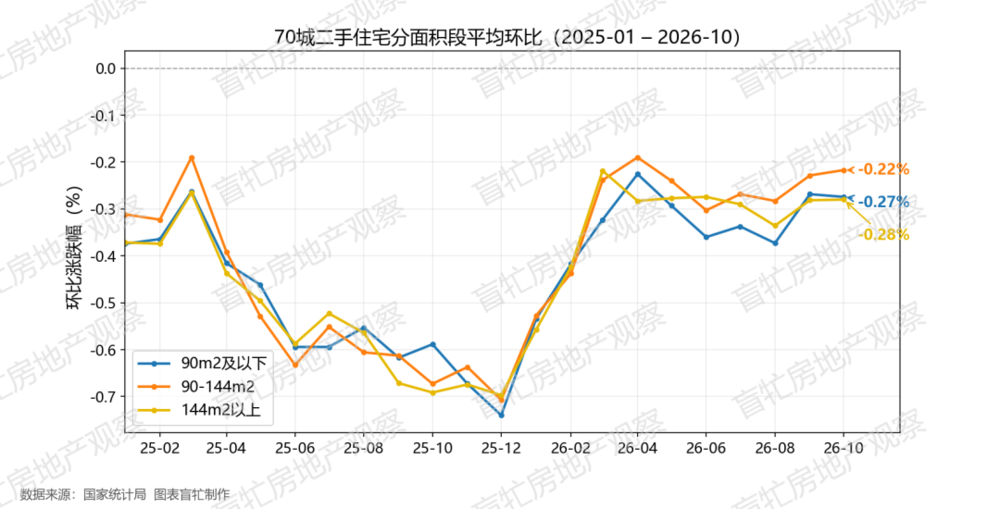
(图六:70城二手住宅分面积段价格环比-截至26-10数据来源:国家统计局图表盲牤制作)
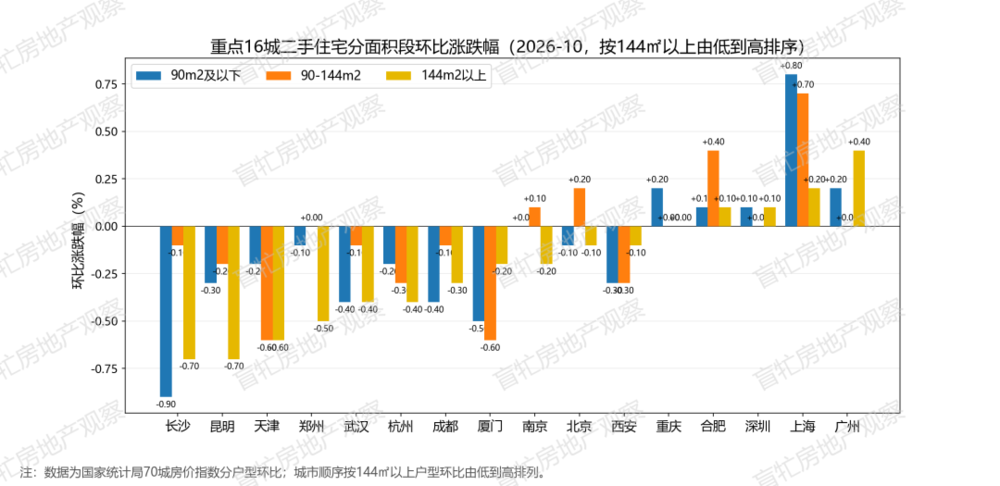
(图七:2026年10月重点城市二手房分面积段环比涨跌幅数据来源:国家统计局图表盲牤制作)
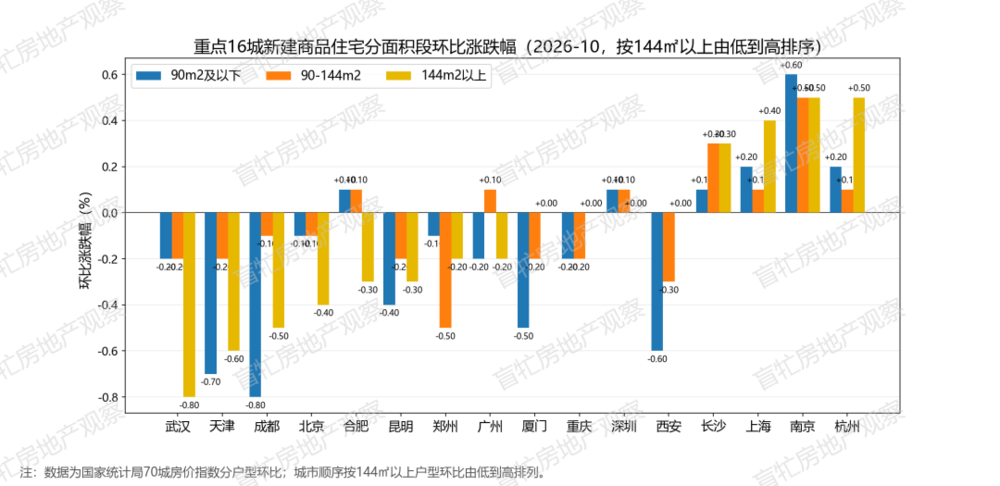
(图八:2026年10月重点城市新房分面积段环比涨跌幅数据来源:国家统计局图表盲牤制作)
6.北京:停涨之后,哑铃式分化
北京是本轮修复中最早启动、也最先熄火的城市之一。2026年3月至6月,北京二手住宅环比连续四个月为正(+0.6%、+0.4%、+0.1%、+0.1%),7月停涨(0.0%),8月转跌-0.1%,9月短暂反弹+0.1%,本月再度停在+0.00%。涨不动,但也还没跌,修复动能正在耗尽。
北京较2021年末的累计跌幅为-9.85%,在16座重点城市中仅次于成都(-4.4%)和上海(-6.8%)(图九)。
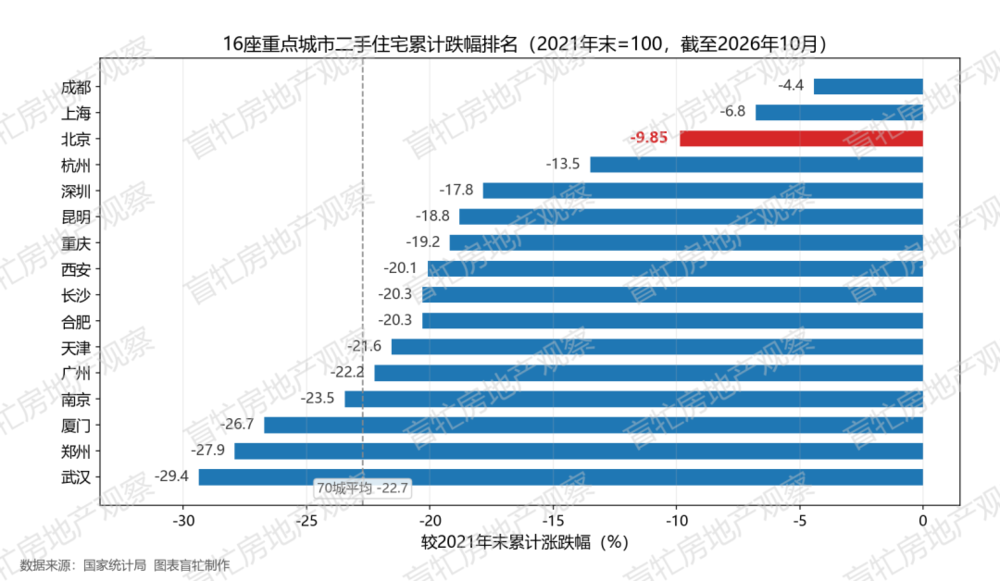
(图九:16座重点城市二手住宅累计跌幅排名(2021年末=100,截至2026年10月)数据来源:国家统计局图表盲牤制作)
若把基准从北京自己的历史高点(2023年4月,累计指数106.4)算起,北京二手住宅实际已回落15.2%——表面上的“抗跌”,有一部分是因为基期选在了北京上涨途中。
对比70城平均-22.7%的跌幅,北京对全国平均的溢价约12.9个点。年内口径下,北京2026年以来累计+1.31%,仍为正且高于一线平均(+1.07%),但8月以来的斜率已经明显走平。
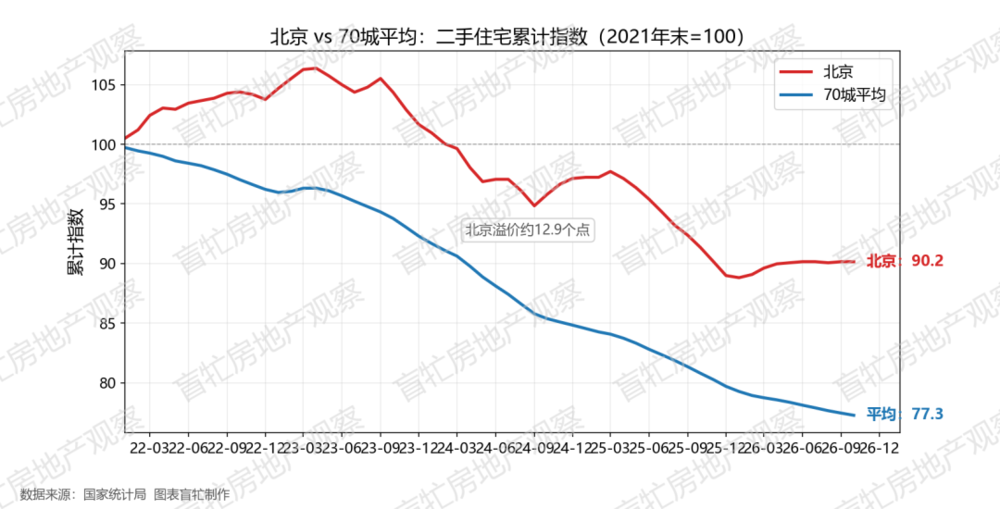
(图十:北京vs 70城平均:二手住宅累计指数(2021年末=100)数据来源:国家统计局图表盲牤制作)
北京正处在从“修复”滑向“停涨”的关键位置。约12.9个点的溢价在全国排在第三厚,若信贷环境持续收缩,成都、杭州正在经历的“优等生补跌”,北京未必能够豁免。
停涨一旦演变为环比转负,北京的补跌压力就会浮现。但也要区分阶段:成都已经连跌18个月、年内累计跑输平均,是“补跌进行中”;北京年内仍+1.31%,目前是“修复熄火”,尚未进入补跌通道。
分户型看,北京本月呈现明显的“哑铃式”分化:二手房两端(90㎡及以下-0.1%、144㎡以上-0.1%)同时下跌,中段户型(90-144㎡)逆势+0.2%;新房则由大户型(-0.4%)明显领跌,两端均为-0.1%。改善段(大户型)和入门段(小户型)同时承压,只有中段刚改尚有支撑。
这也与贴息政策形成错位,贴息只覆盖120㎡以下、150万元以内的首套刚需盘,而北京小户型本月仍在下跌,这说明在北京贴息政策对刚需的刺激有限。
小结
本月最大的变化在资金端,居民部门的加杠杆意愿依然较弱。10月住户贷款单月净偿还4300亿元,中长期贷款-1563亿元把前十月累计打入水下(-501亿元)。购房贴息政策实施首月没能激起水花。
价格端延续“跌幅收窄、弱修复”的底色。70城二手平均环比-0.24%,连续第二个月收窄;一线连续第三个月为正(+0.07%),上海+0.50%与徐州并列榜首。但上涨城市数回落到7个,修复仍然脆弱。收窄是事实,反转谈不上。
风险仍在“优等生”一端释放。成都连跌18个月、年内累计(-3.15%)已经跑输70城平均,而对全国平均约18个点的溢价依然是16座重点城市中最厚的;杭州连跌5个月、溢价约9个点;连北京也开始停涨(+0.00%),修复动能熄火。
“先跌透的先站稳、后补跌的空间更大”。在信贷重新转负的背景下,安全岛下沉趋势蔓延,时间和空间都不要低估。
笔者维持此前的整体判断:70城房价仍处磨底阶段,一线与非一线、抗跌城市与补跌城市的分化是这一阶段的主线。在居民加杠杆意愿修复之前,“底”只能由跌透的城市先确认。
下月重点观察两件事:贴息政策第二个月住户中长期贷款能否回到正区间,以及北京的停涨是否演变为环比转负、成都约18个点溢价的收敛速度。
附:关于本系列的三个统计口径说明,老读者可以略过,新读者可以看看。
一是为什么把杭州归入一线。官方70城房价指数按城市能级发布时,一线城市为北京、上海、广州、深圳四座。
但本系列在长期跟踪中发现,杭州在房价绝对水平、购买力结构、市场弹性与政策敏感度上,走势与北上广深高度同步,而与二线城市的差异日益明显——尤其是在本轮周期中,杭州与一线城市同涨同跌的特征远比其与二线城市一致。
为保持分析口径的稳定与可比,本系列一直将杭州与北上广深并列作为“一线四城”进行分析,特此说明。
二是为什么分析以二手住宅为主。新房价格受备案价管理、推盘结构(高价盘与低价盘集中入市的节奏)以及限价政策影响,单月环比信号常有失真,同一城市不同月份之间可比性较弱。二手房则是充分市场化的存量交易,价格由真实供需博弈形成,更能反映市场冷暖。
且行业已进入存量时代,多数重点城市二手房成交占比已超过新房,二手房价格的指向意义大于新房。故本系列各项分析以二手住宅价格为主,新房数据仅作辅助参照。
三是为什么文章的累计跌幅看起来比体感小。首先,本系列图表统一以2021年末为基期,但多数重点城市的房价在2021年之后仍继续上涨了一段。2021年末下半年是此次下行的开始,但是有部分安全岛城市在这个过程当中房价还在上涨。
如果以各城自己的历史高点为基准(仍为国统局口径),截至2026年10月,北京二手住宅累计回落15.2%(高点为2023年4月)、上海回落11.1%(2023年3月)、成都回落15.4%(2023年6月)。成都较2021年末仅跌4.4%的“最抗跌”表象下,是从高点算起的两位数回撤。
其次,70城指数由地方调查队对样本楼盘的价格调查连乘而成,样本更新慢于市场结构变化,且对议价空间扩大等“暗降”捕捉不足,指数跌幅普遍滞后、小于真实成交口径。
本系列坚持这一基期与官方数据,是为了保证跨城市、跨月份的可比性;全文判断只依赖相对位置与边际变化(谁更抗跌、跌幅是否收窄),读者如需评估自己房产的绝对盈亏,应以实际成交价为参照。
(全文完)
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经