2026-11-17 08:39

速览
本文来自微信公众号: 复旦金融评论 ,作者:包特 马萌中
■作者:包特新加坡南洋理工大学经济系长聘副教授、研究生院助理院长;马萌中新加坡南洋理工大学交叉学科研究生院计算技术与金融中心博士生
■公众号:复旦金融评论
编者按:
2026年9月,新加坡警方披露一起股票操纵骗局:五名有经验的投资者受“专家”荐股买入一家香港上市公司的股票,一周内暴跌近75%,损失逾460万港元。骗局的剧本专为懂行的人而写——先让他们真实获利、尝到甜头,再一举收割。当盈利本身成为养成信任的饵料,金融知识的边界与制度的缺口同时暴露。
包特
新加坡南洋理工大学经济系
长聘副教授、研究生院助理院长
马萌中
新加坡南洋理工大学交叉学科研究生院计算技术与金融中心博士生
每逢重大诈骗案件发生,公共讨论中总会出现一个问题:受害者为什么没有识破骗局?一种常见解释是,他们缺乏金融常识。因此,加强金融教育、提升数字素养,也成为反诈讨论中最常见的建议。
这些建议有其道理。但如果我们把受骗主要归因于知识不足,就容易忽略另一个问题:骗子如何让人放下戒心,甚至在看到风险提示后仍然继续付款?要回答这个问题,就不能只看消费者知道多少,还需要看他们作出判断时的处境,以及交易系统能否在关键时刻提供帮助。
OECD在2026年发布的一份全球报告中,将金融诈骗列为金融消费者面临的首要风险之一,并指出数字金融素养不足会放大风险。同一份报告还把诈骗手法日益复杂、识别和防止欺诈交易的系统不足列为风险上升的驱动因素,并将反诈生态各方协作列为关键对策。反诈既是教育问题,也是金融基础设施和消费者保护问题。
金融素养确实有用,但它不是一件防弹衣
讨论金融素养的局限,首先要承认它的价值。Wei、Peng和Wu(2021)利用中国家庭金融调查数据发现,金融素养较高的家庭更容易识别诈骗,且这一关系在金融素养最低的群体中最为显著。Isaia、Oggero和Sandretto(2024)基于意大利具有代表性的调查数据发现,基本金融知识水平与较低的网络诈骗受害概率相关。由此看来,加强金融教育仍应当是反诈体系的基础。消费者需要理解风险与收益的关系,识别不合理的高回报承诺,也需要养成不泄露验证码、不轻信陌生链接、付款前核实身份等习惯。这些知识可以挡住相当一部分手法较粗糙的骗局,并降低诈骗者大规模撒网式作案的成功率。
问题在于,金融素养并非简单地越高越安全。Xiao、Li和Zhou(2022)使用中国家庭追踪调查发现,在控制客观金融知识后,高估自身金融知识的人更可能相信异常高回报能够实现。意大利的研究[1]也得到相近结果:金融知识本身具有保护作用,但高估自身知识的人,网络诈骗受害概率反而更高。真正危险的未必只是“不懂”,也可能是“懂了一些,并且相信自己不会被骗”。
金融素养提高的是平均识别能力,却不能保证一个人在各种环境、情绪状态和时间压力下都能正确运用这些知识。更不能因为金融教育总体有效,就把每一次受骗都解释为受害者学习得还不够认真。如果一种政策叙事总能把防范失败归因于个人仍需继续学习,它就很容易成为其他主体回避责任讨论的方便借口。
诈骗不是一场金融知识考试
传统金融教育通常假定,风险来自错误认知:消费者不了解产品,不理解收益与风险的关系,或者不会判断信息真假。但现代诈骗往往不只是提供一条虚假信息,而是试图重新塑造受害者接收信息、解释信息和作出选择的整个环境。
冒充公检法的诈骗利用的主要不是投资知识,而是权威与恐惧;冒充亲属求助利用的是紧迫感和亲情;情感类诈骗通过长时间交流建立信任;投资诈骗则常以早期小额返利为诱饵,让受害者逐步增加投入。当最初几笔款项已经转出后,承认被骗意味着同时承认此前的判断失误,继续付款反而可能被理解成“把前面的钱救回来”。
Fischer、Lea和Evans(2013)开展了两项问卷研究,其中一项包含模拟诈骗实验。他们发现,对高额奖励产生的积极情绪、对官方权威标志的依赖以及自信水平,都与诈骗服从有关。Modic和Lea(2013)则发现,权威影响、社会影响、自我控制和维持一致性的需要都与诈骗服从相关。骗子所利用的并不是某一个孤立的知识漏洞,而是一组普遍存在的心理机制。
这一点在授权推送支付(Authorised Push Payment,APP)诈骗中表现得尤其明显。此类诈骗不是通过盗用账户完成,而是欺骗客户本人发起转账:密码是真的,人脸识别是真的,付款指令也确实由账户持有人发出;虚假的是形成这项指令的事实基础。Braithwaite(2024)指出,在英国传统支付法律框架下,“未经授权交易”和“经授权交易”往往受到不同处理:前者存在较明确的补偿路径,后者往往由客户自行承担。授权推送支付诈骗在形式上属于“经授权交易”,但消费者的授权建立在虚假信息之上。这暴露了以是否本人授权来划分保护责任的制度缺口。
金融素养可以帮助人判断“这项投资是否合理”,却未必能回答“孩子是否真的出了事故”“账户是否正在被调查”,或“相处半年的网友是否确有其人”。诈骗越来越像一场针对具体处境的社会工程,而不是一张有标准答案的金融试卷。
同一个人,为什么有时会上当
把诈骗归因于金融素养不足,还容易制造一种误解:社会上存在一群固定的“易受骗人群”,只要识别并教育他们,问题就可以解决。现实更可能是,人们的诈骗脆弱性会随处境变化。同一个人在正常状态下谨慎而理性,但在面临疾病、失业、退休、情感危机、投资亏损或家庭压力时,面对相同的信息,却可能作出不同的判断。
有关年龄与认知的研究提供了一个观察角度。Pehlivanoglu等(2024)发现,年龄较大的参与者识别钓鱼邮件的能力较弱,部分认知能力较弱的老年参与者尤其容易受到影响。这说明认知变化值得重视,但实验中的识别表现并不等同于现实中的受骗概率,年龄本身也不能充分解释受骗风险。
社会心理和经济状态同样重要。Wen等(2022)对中国老年人的横截面研究发现,孤独感与诈骗脆弱性相关,其中涉及说服易感性和自我控制的作用。Yu等(2022)对未患痴呆症的社区老年人的研究则发现,对自己能否在一个月内筹集2000美元应急资金缺乏信心的“财务脆弱”人群,诈骗易感性更高。这些发现提示,理解受骗风险还需要关注个体的社会联系和经济处境,但不能仅凭相关关系断定因果。
财务压力一方面可能使高收益承诺更具吸引力,另一方面也会占用注意力,使人更难进行复杂核验。Liu和Zhao(2025)利用中国健康与养老追踪调查数据,并以法定退休年龄作为工具变量,发现退休没有显著增加老年人接触诈骗的概率,却增加了实际受骗和遭受损失的风险,可能渠道包括退休后的时间配置变化和心理脆弱性上升。重要的不是“退休者知道得更少”,而是同一个人在生活结构改变后,对相同诱惑的反应可能发生变化。
因此,更准确的表述是:金融素养是一种相对长期的能力,受骗风险则可能随处境和心理状态变化。教育可以提高一个人的常态判断水平,却无法消除人在特定时刻的恐惧、孤立、希望和压力。将受骗简单理解为知识不足,既低估了诈骗技术,也容易给受害者再添一层“不够聪明”的羞耻感。
反诈不能只是增加一条提醒
既然问题不完全在于知识不足,解决办法也不能只是不断增加警示语。现实中的银行和支付平台已经设置了大量风险提示,但提示越频繁,就越容易成为交易页面上一块被迅速划过的背景。诈骗者也越来越熟悉银行的风控流程,甚至会提前告诉受害者银行可能询问什么、应该怎样回答,并把银行的拦阻说成“正常流程”,或声称“内部人员不知情”。
Akesson、Gathergood和Quispe-Torreblanca(2026)在一项以英国代表性样本为对象、使用高仿真手机支付界面的实验中,比较了行为警告、风险筛查与重新设计操作选项的效果。研究发现,让“取消”或“延迟付款”等退出选项更显眼的结构性干预,优于单纯增加信息的做法;在重复接触后,警告的效果会衰减,而改变操作结构的效果更为持久。
这一发现对金融反诈很有启发。金融科技长期追求减少摩擦,使付款更快、更顺滑,但对于新收款人、大额异常转账或已知高风险场景,少量摩擦可能正是一种安全装置。所谓摩擦并不一定是粗暴冻结账户,也可以是更醒目的取消选项、短暂冷静期、针对具体骗术的核验问题、独立渠道复核机制,或者便于联系银行和可信亲友的入口。关键不在于让所有交易重新变得麻烦,而在于提高摩擦的选择性:普通交易继续追求便利,高风险交易则允许系统暂时减速。
与此同时,反诈系统需要从一般提醒转向情境支持。“谨防诈骗”几乎没有提供新的信息;只有“政府机关不会要求你把资金转入安全账户”或“对方要求你对家人保密,这是高风险信号”这类针对具体骗术和当前交易情境的提示,才可能打断诈骗叙事。银行掌握交易数据,电信企业掌握异常通信模式,互联网平台掌握广告、账号和链接来源,执法机构掌握已确认的诈骗网络。只有在这些信息能够及时交叉核验时,消费者才不必独自在信息迷雾中完成所有判断。
从个人责任走向共同责任
强调金融素养存在一种隐蔽的制度便利:只要受骗被解释为消费者知识不足,责任就很容易停留在个人一端。银行可以说交易由本人授权,平台可以说自己只是提供信息渠道,电信企业可以说通话内容属于私人通信。每个系统都完成了形式上的职责,损失却在系统之间的缝隙中发生。
这并不意味着所有诈骗损失都应由银行赔偿。无条件赔偿可能带来道德风险,也可能把成本转嫁给普通消费者。但责任分配应当考虑谁拥有信息、谁能够以较低成本预防损失。银行最了解异常交易与可疑账户,平台能够识别虚假广告和冒充账号,电信企业能够发现异常号码与呼叫模式,消费者掌握交易目的,公共部门则有能力整合跨机构信息。合理的制度不是寻找一个承担全部责任的主体,而是让每个节点对其最有能力阻止的风险承担相应责任。
英国在“快速支付”(Faster Payments)系统范围内,针对符合条件的授权推送支付诈骗实行强制补偿,并由付款方和收款方的支付服务提供商各承担50%的赔付成本。这种安排旨在使支付机构不仅在诈骗发生后处理投诉,也有动力在事前识别风险[2]。中国《反电信网络诈骗法》则把银行业金融机构、电信业务经营者、非银行支付机构和互联网服务提供者都纳入风险防控责任,要求建立内部控制机制,加强跨行业协作、异常活动监测和快速联动[3]。两种制度路径不同,却共同承认反诈不能仅靠消费者提高警惕。
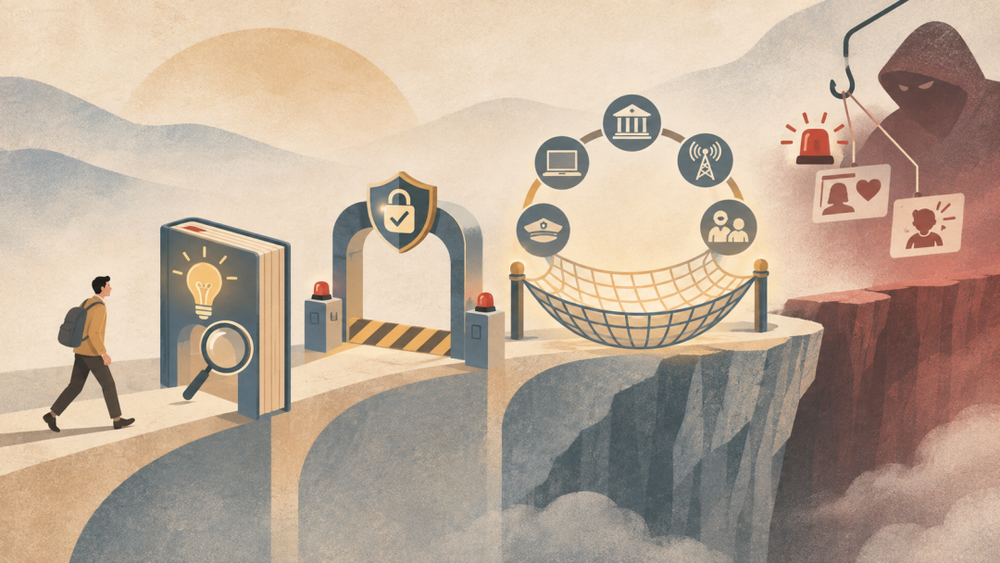
未来金融反诈需要形成相互补充的三层防线:第一层仍然是教育,帮助消费者掌握必要的金融和数字知识;第二层是交易与平台设计,在风险较高时提供有针对性的核验并设置适度的交易摩擦;第三层是社会与制度支持,使银行、平台、电信企业、执法机构和家庭能够及时介入,在损失变得不可逆之前提供帮助。这三层防线不是替代关系,而是对人类判断能力边界的现实回应。
提高金融素养仍然重要。它能让人们更好地理解风险,也能减少许多本可避免的损失。但现代诈骗并不只考察一个人知道多少,而是会挑选人们最疲惫、最孤独、最害怕或最充满希望的时刻下手。一个成熟的金融体系,不能只要求消费者永远保持清醒,也应当在短暂的判断失误即将转化为长期损失时,提供一道适度而可靠的缓冲。金融教育负责提高人们作出正确选择的能力,金融制度则应尽量避免一次错误选择把人推向无法回头的悬崖。
注释:
[1]Isaia E,Oggero N,Sandretto D.Is financial literacy a protection tool from online fraud in the digital era?[J].Journal of Behavioral and Experimental Finance,2024,44:100977.
[2]Payment Systems Regulator.PS23/3:Fighting authorised push payment fraud:A new reimbursement requirement[R/OL].(2023-06-07)[2026-07-27].https://www.psr.org.uk/publications/policy-statements/ps233-fighting-authorised-push-payment-fraud-a-new-reimbursement-requirement/;Payment Systems Regulator.PS24/3:FPS APP scams reimbursement compliance and monitoring[R/OL].(2024-07-12)[2026-07-27].https://www.psr.org.uk/publications/policy-statements/ps243-fps-app-scams-reimbursement-compliance-and-monitoring/.
[3]全国人民代表大会常务委员会.中华人民共和国反电信网络诈骗法[EB/OL].(2022-09-02)[2026-07-27].https://www.spp.gov.cn/spp/fl/202209/t20220902_575631.shtml.
参考文献:
[1]Wei L,Peng M,Wu W.Financial literacy and fraud detection:Evidence from China[J].International Review of Economics&Finance,2021,76:478-494.
[2]Isaia E,Oggero N,Sandretto D.Is financial literacy a protection tool from online fraud in the digital era?[J].Journal of Behavioral and Experimental Finance,2024,44:100977.
[3]Xiao X,Li X,Zhou Y.Financial literacy overconfidence and investment fraud victimization[J].Economics Letters,2022,212:110308.
[4]Fischer P,Lea S E G,Evans K M.Why do individuals respond to fraudulent scam communications and lose money?The psychological determinants of scam compliance[J].Journal of Applied Social Psychology,2013,43(10):2060-2072.
[5]Modic D,Lea S E G.Scam compliance and the psychology of persuasion[EB/OL].(2014-01-04)[2026-10-09].https://ssrn.com/abstract=2364464.
[6]Braithwaite J.“Authorized Push Payment”Bank Fraud:What Does an Effective Regulatory Response Look Like?[J].Journal of Financial Regulation,2024,10(2):174-193.
[7]Pehlivanoglu D,Shoenfelt A,Hakim Z,et al.Phishing vulnerability compounded by older age,apolipoprotein E e4 genotype,and lower cognition[J].PNAS nexus,2024,3(8):296.
[8]Wen J,Yang H,Zhang Q,et al.Understanding the mechanisms underlying the effects of loneliness on vulnerability to fraud among older adults[J].Journal of Elder Abuse&Neglect,2022,34(1):1-19.
[9]Yu L,Mottola G,Barnes L L,et al.Financial fragility and scam susceptibility in community dwelling older adults[J].Journal of elder abuse&neglect,2022,34(2):93-108.
[10]Liu Y,Zhao J.Does retirement increase fraud exposure and fraud victimization?Evidence from China[J].Journal of Applied Gerontology,2025,44(8):1252-1256.
[11]Akesson J,Gathergood J,Quispe-Torreblanca E.Preventing payments fraud in the fintech era:new evidence from a behavioural experiment[EB/OL].(2026.3.3)[2026.7.27].http://dx.doi.org/10.2139/ssrn.4532757.
[12]OECD.Protecting Consumers from Financial Scams and Frauds[R/OL].(2026-06-16)[2026-10-09].https://doi.org/10.1787/d41817bb-en.
[13]Payment Systems Regulator.PS23/3 Fighting authorised push payment fraud:a new reimbursement requirement[R/OL].(2023-06-07)[2026-10-09].https://www.psr.org.uk/publications/policy-statements/ps233-fighting-authorised-push-payment-fraud-a-new-reimbursement-requirement/.
[14]Payment Systems Regulator.PS24/3 FPS APP scams reimbursement compliance and monitoring[R/OL].(2024-07-12)[2026-10-09].https://www.psr.org.uk/publications/policy-statements/ps243-fps-app-scams-reimbursement-compliance-and-monitoring/
[15]全国人民代表大会常务委员会.中华人民共和国反电信网络诈骗法[Z/OL].(2022-09-02)[2026-10-09].https://nxca.miit.gov.cn/ztzl/ffzldxwlzp/art/2022/art_6985069057e24505af500a44aec108a5.html.
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经