2026-11-17 11:33

速览
本文来自微信公众号: 科创板日报 ,作者:吴旭光,原文标题:《4.87亿元!科创板芯片龙头出手并购》
11月16日晚间,纳芯微发布公告,公司拟以现金方式收购宁波隔空智能科技有限公司(下称:“隔空智能”或“标的公司”)合计78.15%股权,对应标的公司注册资本691.7196万元,交易对价合计4.87亿元。
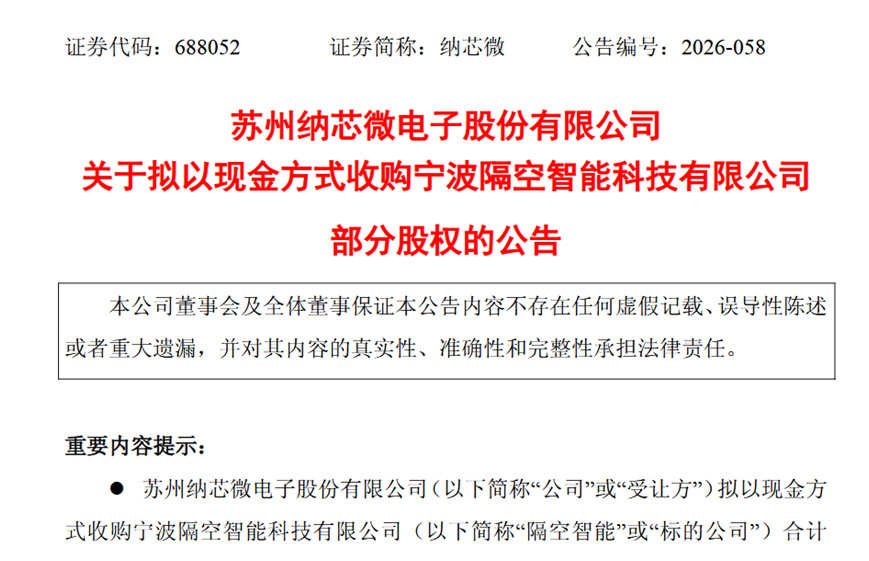
交易完成后,隔空智能将成为纳芯微控股子公司,纳入公司合并报表范围。
纳芯微表示,本次交易基于聚焦主业发展,有助于补充公司微波/毫米波雷达传感器芯片产品线,通过交叉销售联合拓展客户。
▌标的公司车载雷达芯片尚未量产
业界普遍认为,对纳芯微来说,本次收购并不仅是新增一条产品线,更重要的是补齐其在射频和毫米波雷达领域的技术能力。
隔空智能成立于2017年12月,注册资本885.0951万元,是一家专注于微波/毫米波雷达传感芯片及方案研发的集成电路设计企业,主要产品为微波/毫米波雷达传感器芯片及配套模组,并配套提供量产测试工具软件等,产品应用于智能照明、智能家电、安防监控、物联网、工业控制及智能交通等领域。
标的公司已形成覆盖5.8GHz、10.5GHz、24GHz、60GHz及77GHz主要频段的产品布局,其中前四个频段产品已实现规模化量产,首颗77GHz毫米波雷达SoC已研发完成,目前正处于国内头部客户导入阶段。
业绩表现方面,隔空智能目前仍处于亏损状态。财务数据显示,2025年,隔空智能实现营业收入7758.54万元,净亏损5642.75万元;2026年1月至4月,实现营业收入3463.05万元,净亏损1431.94万元。
纳芯微表示,标的公司报告期内持续亏损,主要原因系:一方面,车载产品研发投入大、周期长。标的公司尚处于车载产品的高研发投入阶段,2025年、2026年1-4月各期研发费用分别为6913.50万元、2597.11万元,占当期营业收入的比例分别为89.11%、74.99%,处于同行业较高水平;另一方面,车载产品收入尚未形成规模。标的公司首颗77GHz毫米波雷达SoC尚处于国内头部客户导入阶段,尚未实现量产,收入规模较小,暂不足以覆盖研发及运营投入,车载产品规模效应尚未释放。
换言之,标的公司现阶段营收主要来自智能照明、家电、安防等物联网客户,车载产品收入有限。
一位车规级芯片企业负责人在接受《科创板日报》采访时表示,车载芯片企业之所以不赚钱,一方面是出货量低。车规验证周期漫长、海外巨头生态壁垒高,主机厂与Tier1切换方案成本高,新厂商很难拿到主力车型定点。另一方面,车载雷达芯片研发投入高,研发周期长达数年,投入前置、收入兑现滞后,在未大规模装车前,高额研发费用很难被摊薄。
溢价方面,根据公告,本次收购采用收益法,被评估单位所有者权益账面值1.72亿元,评估值6.35亿元,评估增值4.63亿元,增值率268.40%。
对于高估值,纳芯微表示,评估结果较账面价值增值较大,主要原因是标的公司拥有账面未反映的技术及研发团队优势、客户资源、业务网络等重要无形资源价值。
国内一位硬科技产业咨询机构创始人李敏(化名)对《科创板日报》记者分析表示,横向对比同业,本次收购价格并不算高。原因在于标的公司创始人林水洋于2025年8月因病去世,核心掌舵人缺位带来的经营不确定性,也是本次交易定价相对克制的因素。
《科创板日报》记者注意到,据隔空智能官方公众号,标的公司实际控制人、董事长林水洋先生于2025年8月20日因病不幸逝世;此外,隔空智能官方公众号2022年1月20日发布新闻稿显示,公司完成新一轮C轮融资,融资金额超1亿元。该轮融资由TCL创投、国投创业、复星锐正联合投资。按照1亿元融资、三家机构合计7.25%的持股比例计算,C轮投资时其估值已经达到14亿元。
▌收购无业绩对赌安排
需要指出的是,本次收购没有设置业绩承诺、减值补偿条款,标的业绩不达预期带来的不利影响将由上市公司自行承担。
纳芯微提示标的公司存在效益不及预期的风险。标的公司目前处于未盈利状态,其收入规模尚不足以覆盖研发投入及运营成本。若未来无法通过产品放量或成本优化实现扭亏为盈,短期内可能影响公司的合并报表利润。
前述硬科技产业咨询机构创始人李敏(化名)对《科创板日报》记者分析表示,本次收购的特殊之处在于,没有设置业绩承诺和对赌。这背后,一方面和标的公司创始人离世存在直接或间接关联;另一方面,标的公司核心团队均未套现退出,彰显团队长期经营、做大业务的决心。
根据公告,标的公司核心人员保留股权并锁定。本次交易中,标的公司创始人之一宋颖未转让其直接持有的标的公司股权,员工持股平台宁波璟芯、宁波璟玄未转让其持有的标的公司股权,宁波璟清仅转让与退出合伙人所持合伙份额相对应的部分标的公司股权。
本次交易完成后,宋颖直接持有标的公司2.4856%股权,宁波璟芯、宁波璟清、宁波璟玄合计持有标的公司19.3624%股权,前述股东合计持有标的公司21.8480%股权,核心人员通过直接或间接持股与标的公司的长期发展保持利益一致。
此外,本次交易对方阵容也值得关注。
隔空智能此前获得了英特尔亚太研发有限公司、小米长江产业基金、晶丰明源、真格基金、国投创投等机构的投资,待本次交易完成后,前述投资机构拟悉数退出。其中,晶丰明源拟380万元出售隔空智能0.6766%股权;英特尔亚太研发有限公司持有7.1222%的股份,此次拟以5000万元转让所持全部股权。
纳芯微是国产模拟芯片领军企业,在隔离模拟芯片领域处于国内龙头地位,拥有隔离、信号链、电源管理等丰富的产品方向。
三季报显示,纳芯微2026年前三季度实现营业总收入42.26亿元,较上年同期的23.66亿元大幅增长。公司实现净利润8365.55万元,上年同期亏损1.40亿元,实现扭亏。
2026年前三季度,纳芯微的现金流短期承压。报告期内,纳芯微经营活动产生的现金流量净额为-8.15亿元,上年同期为-5.12亿元,现金流流出规模呈现扩大趋势。
根据公告,为顺利完成收购,纳芯微拟向银行申请不超过3.5亿元的并购贷款用于支付本次交易的部分价款,借款期限不超过10年。
二级市场表现方面,截至11月16日收盘,纳芯微股价报收152.11元/股,最近6个月累计跌幅36.09%,公司总市值为248.7亿元。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经