2026-11-19 19:52

速览
本文来自微信公众号: 环球零碳 ,编辑:小澜,作者:环球零碳研究中心,原文标题:《3万亿AI基建悬了!黄仁勋出局,谁为算力融资托底?》
摘要:
黄仁勋离场,英伟达骤然收紧融资担保,3万亿AI基建的信用链条应声绷紧。新云企业股价暴跌、融资成本飙升、数据中心开工承压——当担保人抽身,谁还能接住这场算力豪赌?
→这是《环球零碳》的第2179篇原创
英伟达的“AI央行”时代,正在黄仁勋离场后迅速退潮。
11月11日,黄仁勋正式辞职。但真正让AI基础设施产业链感到寒意的,是几天后临时CEO科莱特·克雷斯在三季度财报电话会上释放出关键信号:英伟达要收紧融资担保了。
过去数年,英伟达以股权投资、担保、采购承诺为工具,深度介入AI基础设施建设。
今年8月,黄仁勋还联合与阿波罗、贝莱德、黑石、布鲁克菲尔德、高盛和KKR宣布合作,拟建立独立的算力融资平台,目标是逐步动员超过5000亿美元(约3.33万亿人民币)第三方资本,撬动AI算力投资的下一轮增长。
他曾在公开场合对这一5000亿美元计划大加赞扬,部分原因就在于为其客户群体提振信心——这些客户正是英伟达未来需求的核心支撑。
如今,黄仁勋走了,克雷斯却把闸门拧紧了。
据《华尔街日报》报道,克雷斯预计将收紧英伟达通过投资、财务担保、租赁担保等为客户提供融资的各类窗口。
三季报业绩本身无可挑剔:营收1158亿美元,同比增长103%,数据中心收入1076亿美元,同比增长110%,超出预期。
然而股价依旧在持续下跌。11月18日,英伟达股价再度下跌近3%,创下连续五日下跌纪录,盘中股价一度上涨,随后回吐全部涨幅。
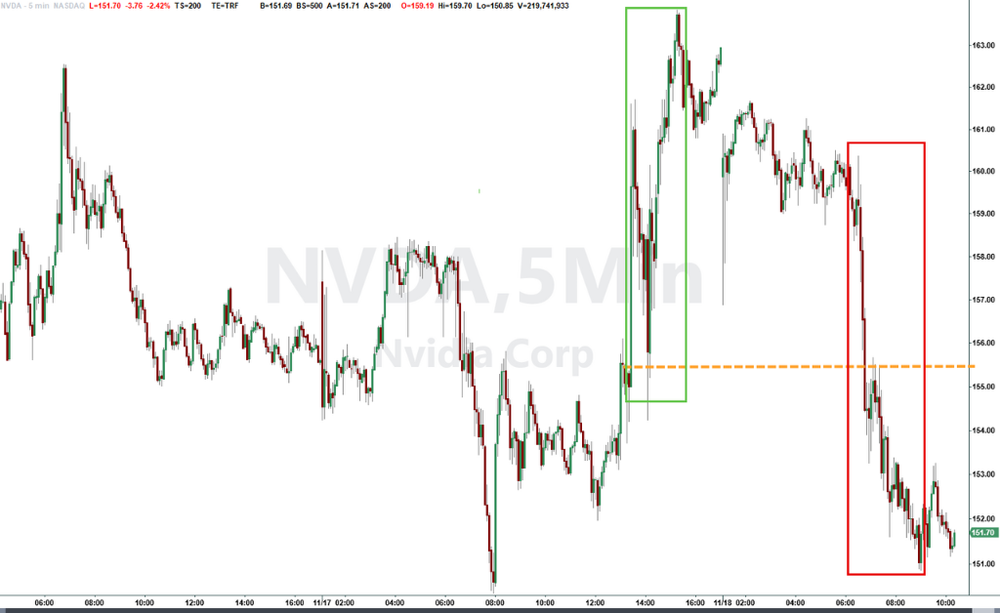
图说:11月18日,英伟达股价再度下跌近3%
来源;华尔街见闻
市场读懂了潜台词:英伟达不再打算为整个AI基建生态的信用风险兜底了。
01
新云企业将被踢出局?
市场的担忧直接体现在新云企业的股价上。
在黄仁勋辞职后的两个交易日里,CoreWeave股价暴跌13%,抹去了其公布好于预期的第三季度财报后积累的大部分涨幅。其无担保债券已进入困境债券区间,上周末收益率逼近15%。Nebius Group NV在下调营收预期后,上周四和上周五股价暴跌25%。
“新云企业”其实就是以“卖AI算力”为生的新型云服务商。其商业模式是通过债务和股权融资购买GPU,再将算力出租给模型公司和企业客户。
因此,它们需要先订服务器、租机房、接通电力,客户才能按约定使用算力、支付租金,两笔钱之间隔着漫长的建设期。
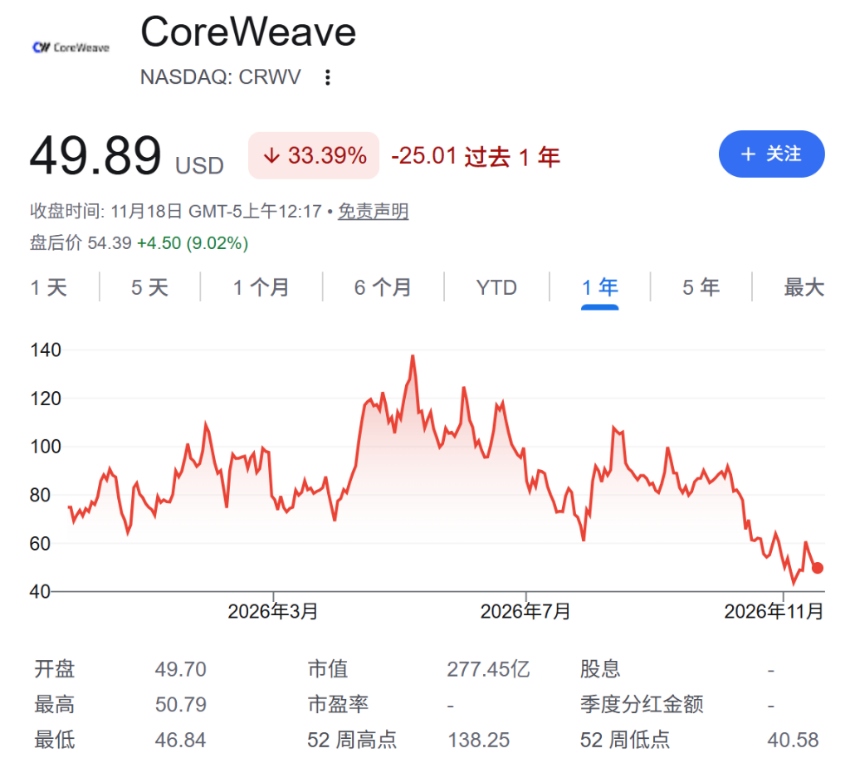
图说:新云企业CoreWeave股价走势
来源:华尔街见闻
英伟达既希望卖出设备,也有能力帮助买家填补这段时间的资金缺口。因此,黄仁勋才会力推针对新云企业的融资计划。
以CoreWeave为例,英伟达既是它的股东,也是它的GPU供应商。伟达此前的信用担保,是银行和资管机构愿意放款的关键前提。
而一旦英伟达的融资担保策略收紧,那么提供资金的债权人,则会重新评估投资风险,而新云企业面临的融资成本就会直线上升。
在最新的财报会议上,克雷斯明确表示,英伟达在支持新兴云客户时将变得更加“克制和挑剔”。
阿波罗全球管理公司首席执行官克·罗恩(Marc Rowan)表示,如果英伟达停止资助其人工智能项目,新云公司可能会陷入困境。
Rowan在接受CNBC采访时表示:“从商业层面来说,英伟达当初有很强的动力推动这些项目落地。但一旦这种资金供给、担保角色消失,大量新一代云厂商将失去融资渠道。”
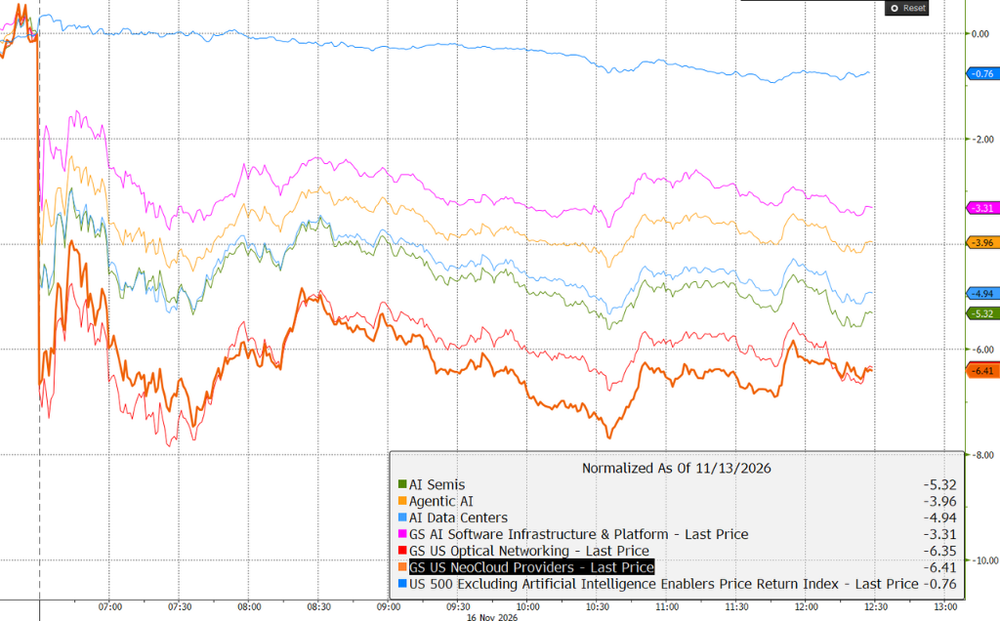
图说:11月16日周一科技股领跌美股,其中新云服务公司跌幅居前
来源:华尔街见闻
大空头史蒂夫·艾斯曼(Steve Eisman)甚至直言,新云公司“都遇到了大麻烦,我认为它们即将被踢出局。”
数据中心运营商已经开始行动。多家运营商收紧了对资质较弱的新云客户的容量出租条件,要求它们找到资金雄厚的担保方才肯签租约。
而英伟达,曾经是那个最方便的担保方。
02
数据中心开工或进一步延期?
新云企业作为数据中心运营商的“租户”,除了头部企业,很少会自建数据中心。因此,AI基础设施的建设节奏的掌控权在运营商手里。
而如果数据中心运营商延期交付,新云企业就无法按时部署GPU、无法产生算力租金收入,但租约义务和债务利息不会因此暂停。
CoreWeave和Nebius此前都吃过这个亏。CoreWeave曾因第三方建设方延误而遭遇项目延期,不得不下调全年收入预期。这也让两家企业后来产生了自建站点的决心。
而在最新的电话会议上,克雷斯还称,担保只在数据中心土地、电力、外壳真正就绪后才生效,建设期间不提供。
“如果建设开始了,但不幸地遭到推迟,或者在建设方面遇到了挑战,我们的担保就不再存在了。”
换句话说,英伟达不再为早期选址和土建阶段的延期风险买单——而这实际上是目前美国数据中心的普遍困境。
这一冲击发生在新云行业本就承压的节点。这类公司普遍背负沉重债务,项目推进遭遇延误,民主党还对数据中心的建设“磨刀霍霍”。
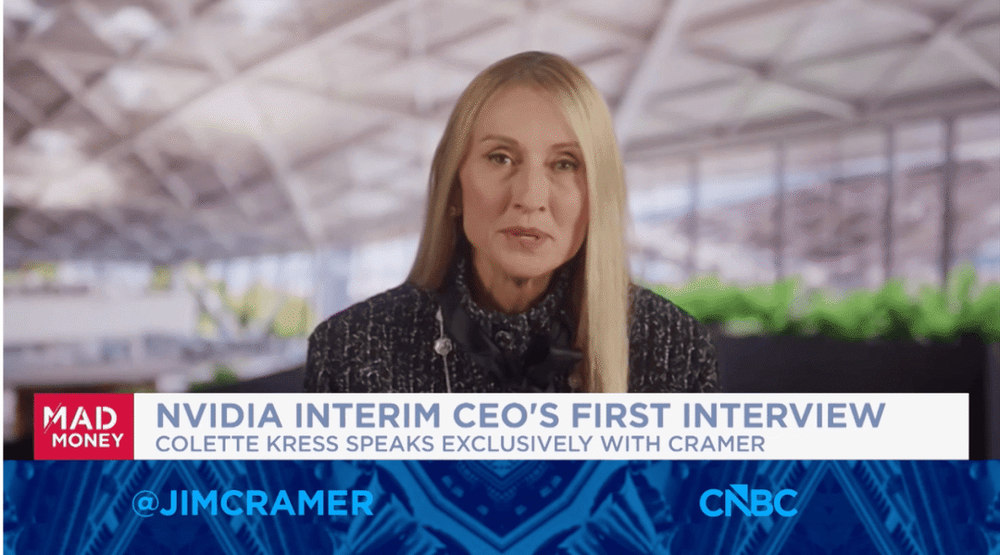
图说:英伟达临时CEO接受采访
来源:CNBC
克雷斯自己说“这不是新规定”,但问题在于,过去市场实际操作中,可能把英伟达的背书理解得更为宽泛,甚至把它当成了项目启动阶段的信用增级工具。
在克雷斯划清边界之前,数据中心项目延期的风险实际上被英伟达的隐性背书稀释了。
过去,新云企业或许可以拿着英伟达的担保函去跟贷款方说“英伟达兜底”,从而把延期风险部分转嫁出去。
而土建延期的执行责任虽然在运营商身上,但过去因为英伟达的担保存在,运营商可能面临的压力较小——反正最终有芯片巨头兜底,租约的信用质量有保障。
但现在这条路走不通了。担保的生效条件被明确限定在“设施就绪”之后,意味着在项目最需要钱的早期建设阶段,贷款方实际上是在无担保的情况下承担风险。
这不仅会直接推高新云企业的融资成本,甚至还会让部分企业找不到融资。而新云企业的融资约束,还会通过租约决策,反向传导给数据中心运营商,影响其开工决策。
融资成本上升虽然不会直接让推土机停下来,但会让新云企业签不起租约、让贷款方收紧钱袋、让运营商不敢在没有锚定租户的情况下开工——三者叠加,建设节奏就会放缓。
03
杠杆退潮后,市场重估算力周期
一个不容忽略的细节是,英伟达自身也背负着沉重的承诺负担。截至第三财季末,供应承诺总额高达3900亿美元,
克雷斯收紧政策,本质上是在给英伟达的资产负债表减压。减少对高杠杆合作伙伴的担保和融资支持,有助于控制风险。
但代价是,过去由英伟达信用支持所撬动的资本结构,将面临重新评估。压力会回到英伟达自身的订单上。
当算力运营商的融资成本上升,意味着同样一批芯片的资本成本变高,项目的内部收益率下降。当回报率跌破企业的投资门槛,采购计划就会被推迟或缩减。
如果融资成本上升导致部分新云企业放缓扩张,同时现有集群因为客户资金收紧而利用率不及预期,企业会先消化已有算力,而不是继续下单。
同时,数据中心建设速度放慢,也会影响GPU部署的节奏。新云企业没有地方装GPU,采购订单的交付和部署随之推迟。
黄仁勋时代的融资担保,本质上是在用英伟达的信用为产业链加杠杆,把未来几年的算力需求提前“透支”到当下。当这个杠杆被拆掉,订单增长的斜率自然放缓。
黄仁勋离任并不意味着英伟达的“支票式”账簿立即无效,市场需求仍在。
只是,如果英伟达不再愿意以过去的方式承担风险,AI产业链还能以多低的成本获得资本,又能创造多少真正由终端用户付费支撑的算力需求,正在成为市场定价的核心。
-------
来源:
[1]https://www.bloomberg.com/news/articles/2026-11-16/huang-s-ouster-fuels-doubts-about-nvidia-s-support-for-neoclouds
[2]https://www.cnbc.com/2026/11/17/apollo-ceo-marc-rowan-on-ai-debt.html
[3]https://www.cls.cn/detail/2537396
[4]https://www.yicai.com/news/103445253.html
[5]https://wallstreetcn.com/articles/3786063
[6]https://wallstreetcn.com/articles/3786239
[7]https://wallstreetcn.com/member/articles/3786232
[8]https://wallstreetcn.com/articles/3786182
[9]https://wallstreetcn.com/articles/3786146
[10]https://wallstreetcn.com/articles/3785848
[11]https://wallstreetcn.com/articles/3786136
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。