2026-11-21 20:42
速览
本文来自微信公众号: IPP评论 ,作者:区富祝,原文标题:《APEC时间|区富祝:数字人民币,如何成为亚太跨境支付新基座?》
内容提要:习近平总书记在2025年APEC庆州峰会上明确提出,深化财金领域合作、充分发挥数字技术对跨境贸易的促进作用,为数字人民币跨境支付提供了根本遵循。2026年APEC深圳峰会,是数字人民币从技术验证走向制度推广的重要窗口期。
IPP副研究员区富祝指出,当前,这一工作的推进面临安全资产不足、出口同质化、回流机制滞后、国际化长期代价四方面约束。应锚定中国产业链优势,打造开放兼容的补充性支付安全网,形成“防波堤”,进而为亚太提供制度化的区域公共产品。窗口期应推动标准对接、支付沙盒、多轨接入和结算激励体系建设,长期则需在制度与市场两端同步推进能力建设,确保风险防护贯穿始终。
习近平总书记在2025年APEC庆州峰会上明确提出“深化财金领域合作,稳步推进区域经济一体化进程”“充分发挥数字技术对跨境贸易的促进作用”,为数字人民币跨境支付提供了根本遵循。2026年APEC深圳峰会,正是数字人民币跨境支付从技术验证走向制度推广的重要窗口期。
打造数字人民币亚太跨境支付新基座的三重意义
(一)回应APEC的支付碎片化与整合需求
亚太经济总量已超全球六成,贸易总量接近世界一半[1],但支付系统碎片化、监管标准各异、技术协议互不兼容——推高了区域商业成本,尤其将中小企业挡在跨境贸易的门槛之外。整合区域数字支付通道,降低支付摩擦,直接关系到亚太经济一体化的深度和包容性,是APEC自身的紧迫议程。
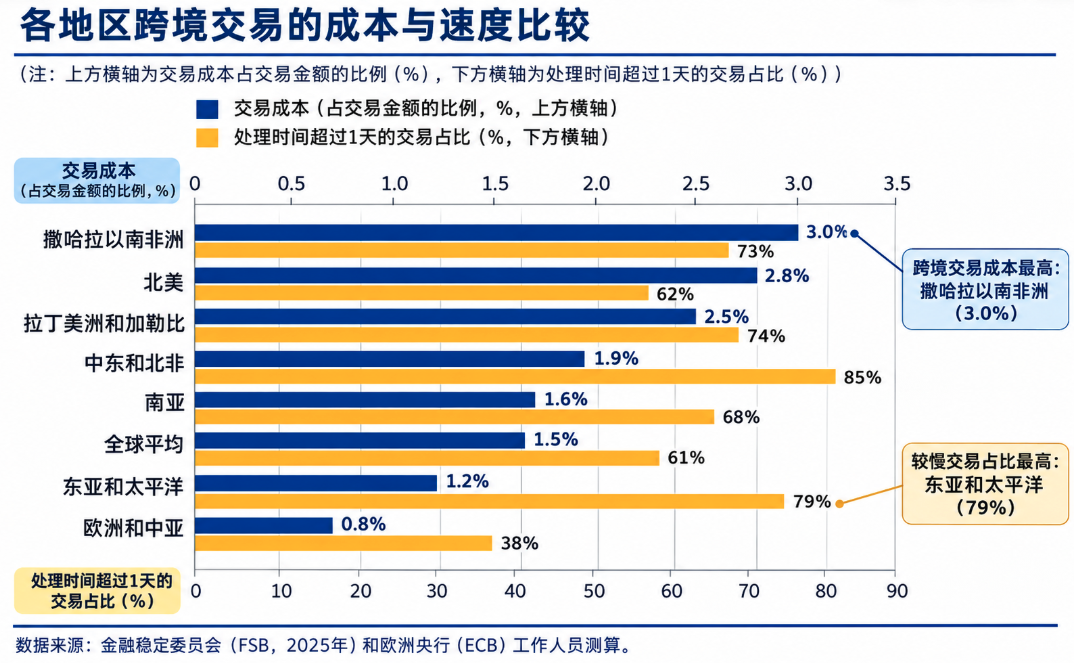
2026年2月举行的亚太经合组织财政和央行副手会,通过了中方提出的2026年APEC财金渠道工作计划。在此背景下,数字人民币跨境支付可以为亚太经济体提供一套在特殊情境下仍可运行的补充性支付安排,有望成为回应上述需求的可行方案。
当前中国在跨境人民币支付和数字货币基础设施方面已有多项积累:
——人民币跨境支付系统(CIPS)覆盖范围和业务规模持续扩大;
——多边央行数字货币桥(mBridge)在2024年达到最小可行产品阶段,实现了多币种秒级直通式跨境支付;
——中国已与印尼等多个国家建立双边交易本币结算框架,并启动了二维码支付互联互通。
这些条件表明,数字人民币跨境支付在国内和双边层面的技术验证已基本完成,下一步的关键是把可验证案例转化为更多经济体愿意评估、测试和接入的区域合作框架。
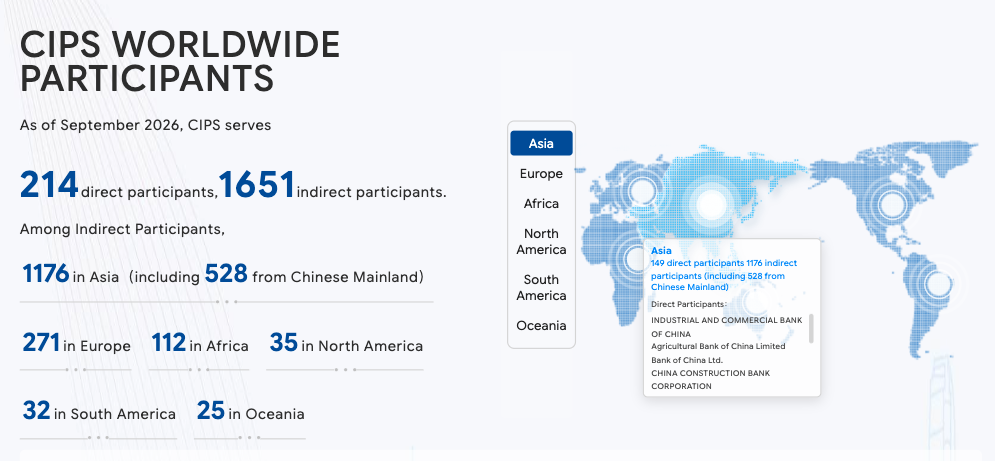
截至2026年9月,人民币跨境支付系统(CIPS)拥有214家直接参与者和1651家间接参与者,间接参与者覆盖亚洲、欧洲、非洲、美洲和大洋洲。图源:CIPS官网
(二)塑造中国的金融韧性与制度话语权
一是降低对单一支付通道的过度依赖。当前全球支付体系高度集中,一旦面临制裁、冲突或系统性冲击,缺乏备用通道的经济体将直接暴露于外部风险。数字人民币跨境支付的首要意义,在于提供一套在特殊情境下仍可运行的补充性支付安排,降低脆弱性。
二是把制造业枢纽地位转化为结算货币的使用场景。中国是全球最大的制造业经济体,也是亚洲供应链网络的核心枢纽。因此,打造数字人民币跨境支付新基座,有望充分利用港口物流结算、跨境制造业采购、工业中间品贸易、跨境电商平台回款等真实贸易场景,推动人民币结算需求跟随中国产业议价能力同步增长。
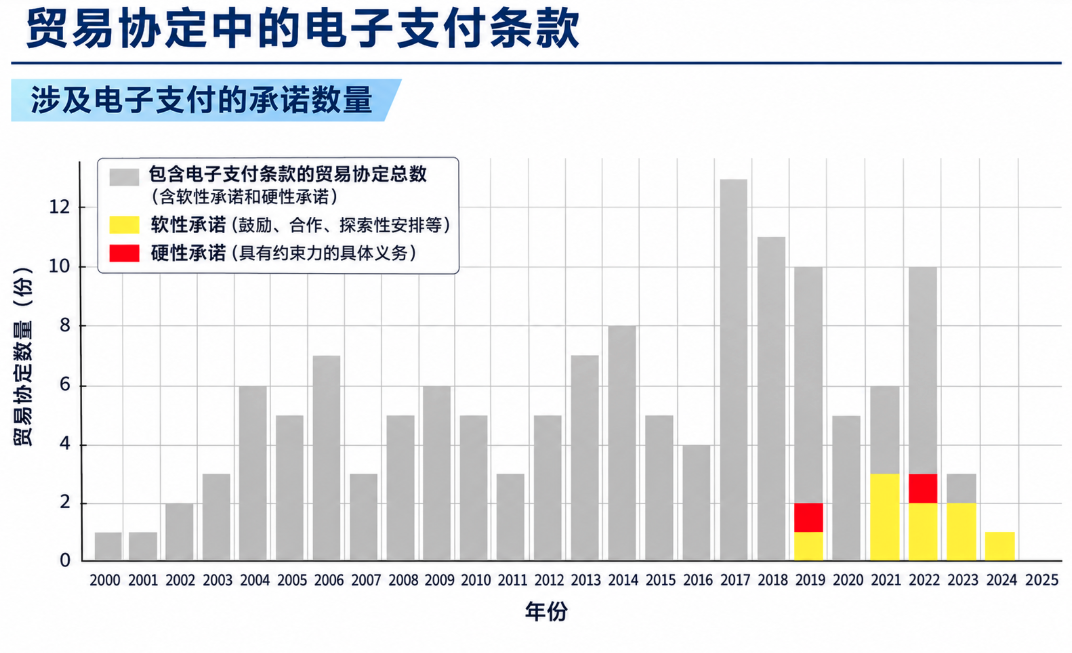
三是借APEC平台加快确立跨境支付的接口规则。未来国际货币影响力不仅取决于经济规模和金融市场深度,也取决于支付网络、技术标准和接口规则。APEC的21个经济体覆盖全球近半贸易,其数字支付标准的协调本身就具有塑造下一代国际金融基础设施的潜力。跨境支付网络的建设和接口规则的制定,是话语权竞争的前沿。数字人民币让中国第一次有机会在这一层面参与规则设定。
(三)为全球南方提供可信任的支付选项
当前美元体系的不稳定性正在增多。从金融制裁到切断SWIFT通道,美国将美元支付体系“武器化”的种种趋势,正使越来越多的新兴经济体意识到过度依赖单一支付通道的系统性风险。美联储货币政策周期的外溢效应反复冲击发展中国家的汇率稳定和资本流动。
新兴经济体需要的不是一个“替代霸权”,而是一组可选择的、以主权信用为基础的、不被用作地缘政治工具的支付安全网。中国有意愿也有能力提供这样的区域性货币公共品。有研究表明,中国的对外投资已在为部分发展中国家对冲美元潮汐冲击提供“减震”功能。从中国借款较多的国家在面对美联储紧缩周期时表现出更强的抗冲击能力。人民币互换网络正发挥区域流动性支持的初步作用。数字人民币跨境支付有条件将这种零散的、应急式的安排升级为制度化、可预期的公共产品供给。
推进数字人民币跨境支付面临的约束与盲区
(一)需方约束:人民币安全资产供给不足
一种货币的国际化,不仅取决于支付清算效率,更取决于持有者能否找到足够深度、足够流动性的资产池来配置资金。
美元之所以长期维持核心储备货币地位,不仅因为它是主要的贸易结算货币,更因为美国国债市场提供了全球最大、最深、最具流动性的安全资产池。对人民币而言,这一条件目前仍有较大差距。
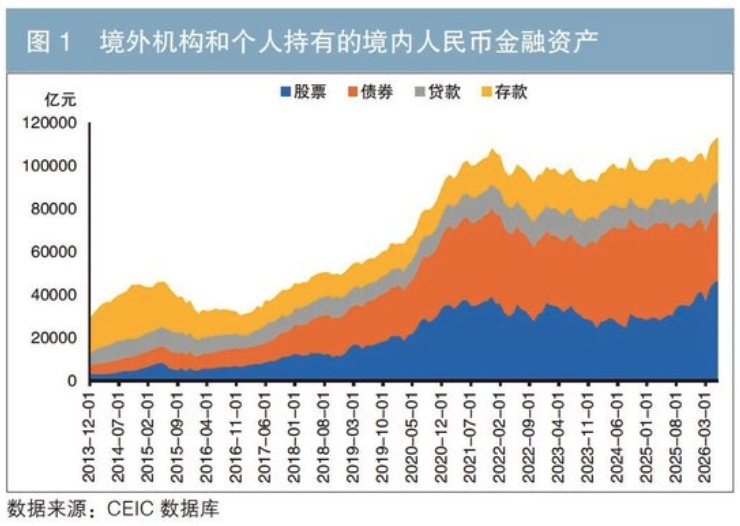
规模上,2025年末境外机构和个人持有境内人民币金融资产超过10万亿元[2]。而截至2026年2月,外国投资者持有的美国国债总额已攀升至约9.5万亿美元[3](折合超过64.6万亿元人民币)。尽管两项数据统计口径不同,但仍可反映出人民币资产国际配置规模与美国国债市场之间的明显差距。
接入便利性上,境外投资者进入中国银行间债券市场平均接入周期约2—4个月,而美国国债市场境外投资者几乎可当日接入。
在风险对冲工具方面,境外机构管理人民币债券的汇率和利率风险,主要依靠离岸人民币外汇掉期和利率互换,相关工具品种较少,流动性远不及美元市场。
在制度信用方面,安全资产的本质不在规模大小,而在违约概率的可预期性。18世纪的英国凭借“议会监督+税收质押+央行管理”的三位一体机制,使其国债成为当时全球安全资产的基准。中国国债市场目前在信息披露穿透性、违约处置可预期性、评级体系国际可比性等方面,与国际投资者的制度信任要求仍有落差。
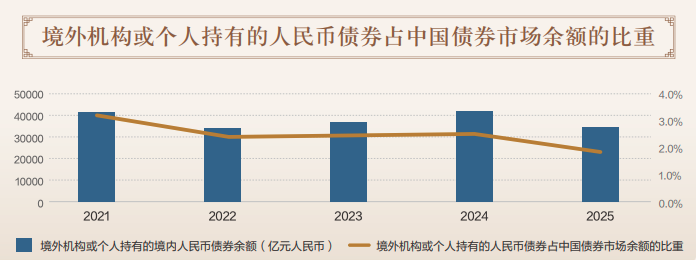
四个维度的差距下,尽管支付端做到了“钱秒到”,但持有端“钱能去哪儿”的问题未能解决,境外主体持有和使用人民币的意愿仍会受到根本性抑制。支付通道是“路”,安全资产是“目的地”,仅有道路而无目的地,难以形成持续的流量。
(二)供方约束:出口结构同质化锁定美元计价
贸易计价货币的选择背后有清晰的经济逻辑。大宗商品天然倾向于以单一主导货币计价,以降低交易成本。中国是全球最大的原油、铁矿石、大豆、铜矿进口国,这些品类几乎全部以美元计价。
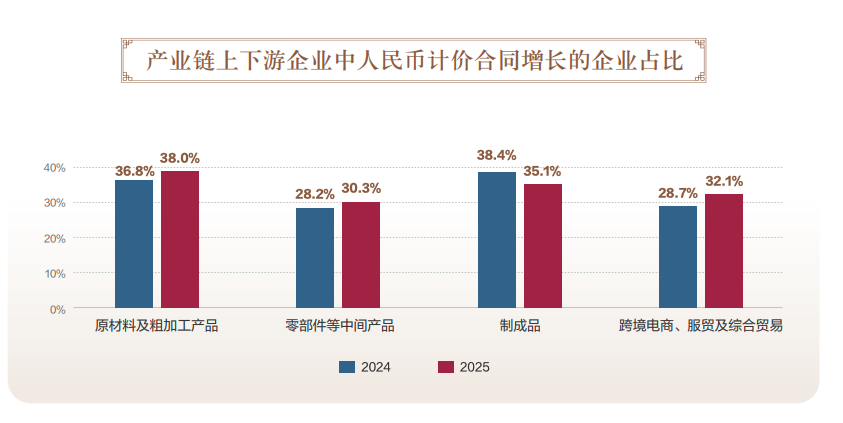
在制成品贸易中,情况则有所分化。机电产品、光伏组件、新能源汽车等品类已出现人民币计价的增量案例,中国在这些领域的议价能力正在上升。但中国出口中仍有相当比例属于加工贸易和中间品贸易,定价权受制于全球供应链的链主企业,成本核算和内部定价多在美元体系内运行。值得重视的是,上述出口商品同质性越高(商品在性能、质量、用途等方面高度相似,竞争激烈,价格常成为主要竞争手段),人民币在相关贸易计价中的占比就越低。
同质性商品市场竞争充分、价格透明,出口商倾向于跟随行业主流选择美元计价,以维持价格可比性,形成“羊群效应”。产业升级不仅是经济转型的内在要求,也是人民币国际化的基础条件。支付基础设施能降低交易成本,但无法替代出口结构升级带来的议价能力提升。
(三)机制约束:资金回流跟不上支付通道扩张
人民币国际化面临一个经典难题,即境外持续积累的人民币最终需要通过经常项目逆差或资本项目流入实现回流。中国长期保持经常项目顺差,贸易渠道的人民币回流天然不足;资本项目开放又受制于金融稳定的审慎考量。目前债券通、CIBM Direct、跨境理财通、沪深港通等渠道虽已提供若干回流路径,但各有准入门槛、额度限制和适用范围。支付通道的推进需要资金回流机制同步扩容,否则可能形成“支付端的节点延伸、持有端的容量不足”的非对称格局。
有研究发现,中国可以不依赖贸易逆差输出本币,转而以“风险投资者”角色参与国际金融市场。在资产端,通过股权投资、对外直接投资和跨境人民币贷款向外投放人民币;在负债端,以国债等高等级资产满足境外主体的安全资产配置需求。安全资产的输出与风险资产的增持可以并行,产业结构未必需要走"去工业化"的老路。这一路径对中国金融机构的全球投资能力提出了更高要求,但在逻辑上为破解回流难题提供了替代方案。
(四)成本约束:国际化的长期代价不能低估
推进人民币国际化意味着在资本流动这一端逐步松开闸门,货币政策自主性和汇率稳定两端将同时承压。从国际经验看,这种压力可以归纳为四类。
第一,货币政策自主性被稀释。日本在20世纪80年代至90年代推动日元国际化期间,境外日元资产规模显著上升,央行对国内流动性的调控精度相应下降。这一成本具有非线性特征,境外存量突破某个阈值后,对国内货币政策的约束可能加速上升。
第二,汇率波动传导更复杂。人民币离岸与在岸汇差曾多次出现扩大的迹象[4],显露出跨境传导的潜在风险敞口。
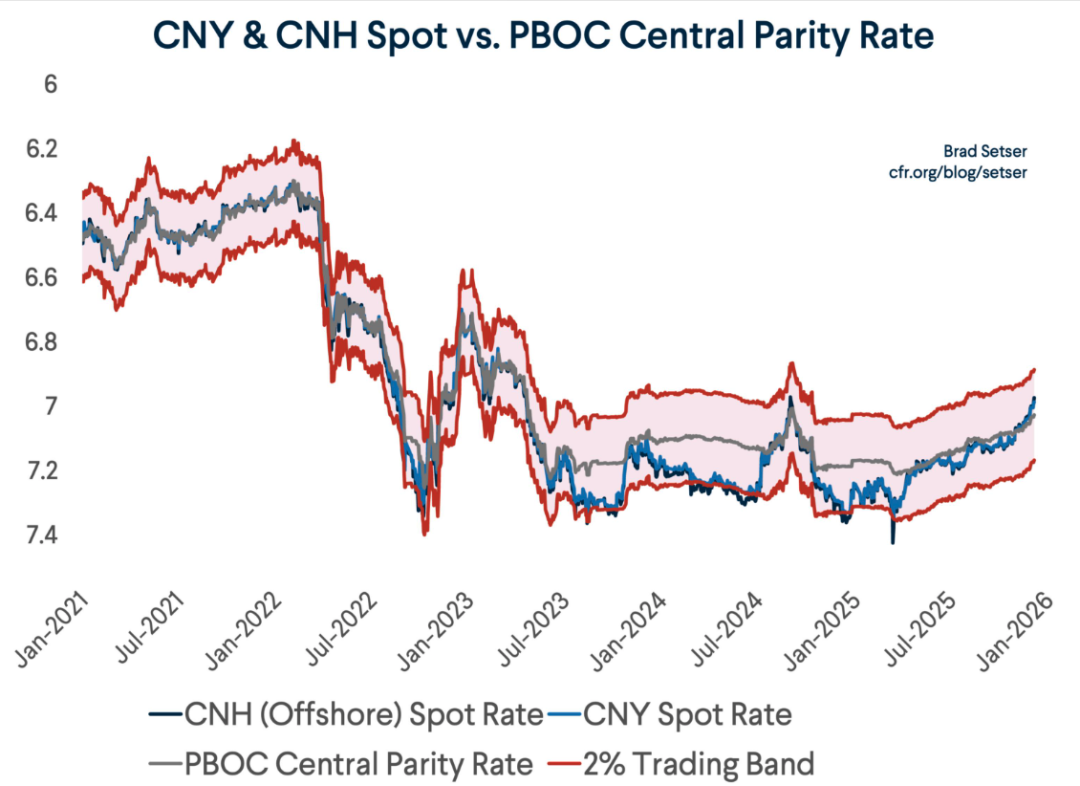
2021年至2026年初,人民币在岸汇率(CNY)、离岸汇率(CNH)、人民币兑美元中间价及中间价上下2%的交易区间变化情况。图源:美国外交关系协会(CFR)
第三,金融监管复杂度持续上升。跨境支付通道每增加一个节点,反洗钱、反恐融资、制裁合规、数据跨境的监管要求就增加一层。
第四,“最后贷款人”义务的外部预期。货币国际化到一定阶段,国际社会可能形成对发行国在危机期间提供流动性的预期。2008年美联储与14家央行建立货币互换安排就是先例。
日本的教训尤其值得深思。日本推动日元国际化时,境外日元通过贸易信贷大量回流,形成了迂回式放贷的困境。海外日元资金经由国内银行体系转化为对国内企业的贷款,绕开了日本央行窗口指导对信贷规模的直接调控,削弱了货币政策的精准性。日本的失误在于,在出口结构仍以同质化制成品为主、金融市场深度不足以吸收跨境资本波动的阶段,就过快放开了资本项目。这给我们的启示是,在产业升级和金融深化尚未到位时贸然推进货币国际化,风险可能远大于收益。
此外,多极货币格局并非天然稳定。历史上英镑与美元形成双雄并立格局时,多极体系并未带来制衡与稳定,反而因信息不对称和投机性资本在不同货币间频繁切换,制造了20世纪二三十年代的剧烈波动。这一警示的现实意义在于,随着国际货币体系格局的变化,尤其是在全球南方对多元支付选项的需求推动下,人民币国际化的推进是一个顺势而为的过程,而非刻意追求储备货币份额的竞赛。但多极格局天然伴随着更高的市场不确定性,政策设计的重点应当放在提升对这一波动的应对能力上,既顺势推进,也做好承受更大波动的准备。
长期能力建设的推进路径
当前国际货币体系在单边主义和安全化逻辑中剧烈晃动,国际社会面临的核心问题是谁愿意并有能力提供下一个时代的公共产品。中国的对外投资已在提供“减震”功能,人民币互换网络正发挥初阶作用,数字人民币跨境支付有条件成为中国向国际社会提供的下一项公共产品,打造一组开放、兼容、可选择的支付安全网。因此,数字人民币跨境支付从近景操作到远景战略的完整路径,应从“防波堤”出发,通过公共产品供给逐步成为区域稳定核心。
(一)在制度与市场两端同步推进
1.扩大人民币安全资产池并建设制度信用。在规模维度,逐步扩大国债、政策性金融债、高等级央企债以及离岸人民币短债工具等人民币安全资产供给。在市场功能维度,发展人民币国债回购市场,使境外持有的人民币国债可以作为抵押品在离岸市场获取流动性。当“持有人民币国债”同时意味着“获得融资便利”,境外主体的持有意愿将显著提升。在制度信用维度,推进信息披露穿透性、违约处置可预期、评级体系国际可比。
2.完善离岸市场与风险对冲工具。优先强化香港、新加坡、阿联酋、印尼等区域节点的离岸人民币功能,这些地区兼具区域贸易中心属性和相对务实的合作环境。同步发展离岸人民币外汇掉期、利率互换、人民币计价大宗商品衍生品以及跨境汇率避险工具,提升支付效率的同时,推动形成稳定持有需求。
3.推动“数字人民币+供应链金融”融合。产业链的智能化升级将催生人民币化的内在需求。当亚洲供应链网络中的企业在技术层面实现数字化对接,使用人民币作为结算和贷款货币便有了真实的商业逻辑。应重点推动数字人民币在港口物流、跨境制造业采购、工业中间品贸易、跨境电商平台回款和区域产业链金融等场景中的应用,以真实贸易需求驱动人民币的国际使用。
4.探讨风险投资者的数字人民币回流路径。探讨将风险投资作为回流路径,并推动转化为制度安排。设立面向区域的人民币产业投资基金,发展人民币计价的股权投资和跨境产业贷款,使中国以“风险投资者”角色向外投放人民币,在资产端和负债端同步推进人民币的国际循环。这对中国金融机构的全球投资能力提出了更高要求,但在逻辑上为破解回流难题提供了替代方案。
5.面向全球南方的专项支付安全方案。全球南方国家容易在美元紧缩周期面临支付危机、本币贬值时的进口支付中断、中小企业被排除在传统代理行网络之外等问题。这些是数字人民币可以针对性解决的现实痛点。建议将数字人民币跨境支付与双边本币互换协议、应急流动性工具打包,为有意愿的发展中经济体提供一揽子支付安全方案,使数字人民币"公共产品"定位有具体的落地形态。
风险防护:确保推进节奏与承受能力匹配
1.建立跨境人民币流动监测体系。国际化进程中的成本具有非线性特征——境外人民币存量突破某个阈值后,对国内货币政策的约束可能加速上升。必须建立与推进节奏相匹配的常态化监测框架,重点跟踪离岸人民币存量变化、跨境短期资本波动、在岸离岸汇差、跨境期限错配风险和离岸人民币流动性压力等关键指标。在风险积累到临界点之前发出预警,为政策调整留出时间窗口。
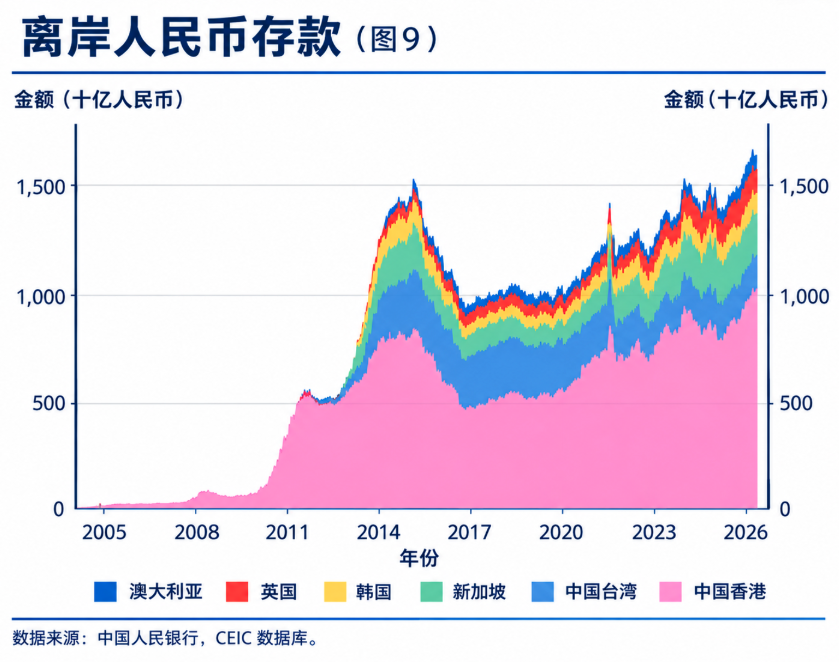
2.利用数字人民币可编程性建立贸易背景穿透式管理。“防波堤”能否真正阻挡套利热钱而不阻碍正常贸易支付,关键在于有效区分两类资金流动。通过智能合约和可编程支付指令,对每笔跨境交易预设贸易背景校验规则。对锚定海关报关单、增值税发票、供应链订单的支付指令给予自动快速通道;对脱离贸易背景的大额高频支付设置额外合规审核节点;对同质性大宗商品贸易和差异化制成品贸易设置差异化的额度管理和流动规则。
3.建立有限开放、分层推进机制。根据合作经济体的金融开放程度、监管协调能力和风险水平,设置差异化的额度、场景和接入权限。短期可从贸易结算场景起步,逐步向投融资场景延伸;对资本项目相关业务设置更高门槛和更严格的监测要求。通过分层推进确保开放的节奏与国内制度建设进度相匹配。
4.探索区域流动性支持安排。中国目前已与数十个贸易伙伴签署本币互换协议,人民币互换网络已具备区域流动性支持的初阶功能。下一步应在此基础上,探索设立区域应急流动性工具和临时结算便利,在贸易伙伴面临美元流动性骤然收紧时,提供以人民币计价的替代性短期融资通道。增强区域支付体系的抗冲击韧性,推动人民币国际化从双边互换向制度化区域安全网升级,构成从“防波堤”走向“公共产品”的过渡环节。
参考资料:
[1]《超125万亿元!中国与APEC其他经济体进出口交出五年答卷》,中国服务贸易指南网,2026年2月5日。https://tradeinservices.mofcom.gov.cn/article/news/gjxw/202602/181647.html
[2]《两会速递丨中国人民银行行长:2025年末境外机构和个人持有境内人民币金融资产超过10万亿元》,新华社,2026年3月6日。https://www.news.cn/politics/20260306/bc98e30aefe84b79ab703bc6abf0e691/c.html
[3]《TIC Form SLT—U.S.Transactions with Foreign Residents in Long Term Securities(Table 5)》,美国财政部,2026年3月30日。https://ticdata.treasury.gov/resource-center/data-chart-center/tic/Documents/slt_table5.html
[4]《离岸人民币指数》,中国银行,2021年9月30日。https://pic.bankofchina.com/bocappd/rareport/202202/P020220211688406002545.pdf
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经