2026-09-14 20:04

速览
本文来自微信公众号: Vogue Business ,作者:Thea Sun,编辑:EveylnWang,原文标题:《343 亿元半年营收里,藏着中国美妆的五条 “分水岭”》
2026年已经过去四分之三,中国美妆市场整体依旧保持正向增长。
国家统计局数据显示,2026上半年限额以上单位化妆品类商品零售额同比增长6.3%。但铺开行业核心玩家的半年财报,能发现一个极具行业信号的变化:市场增长正在明显“偏心”。
根据VOGUE Business对国内13家主要美妆上市公司的业绩追踪,其上半年合计实现营收约343.56亿元,同比增长3.56%。其中9家增长、4家下滑,表面看仍是一个温和复苏的局面。但拆开来看,林清轩、敷尔佳和毛戈平合计创造约14.2亿元的收入增量,已经超过整个样本约11.8亿元的净增量,也就是说这三家公司贡献的增量相当于样本净增量的约120%。
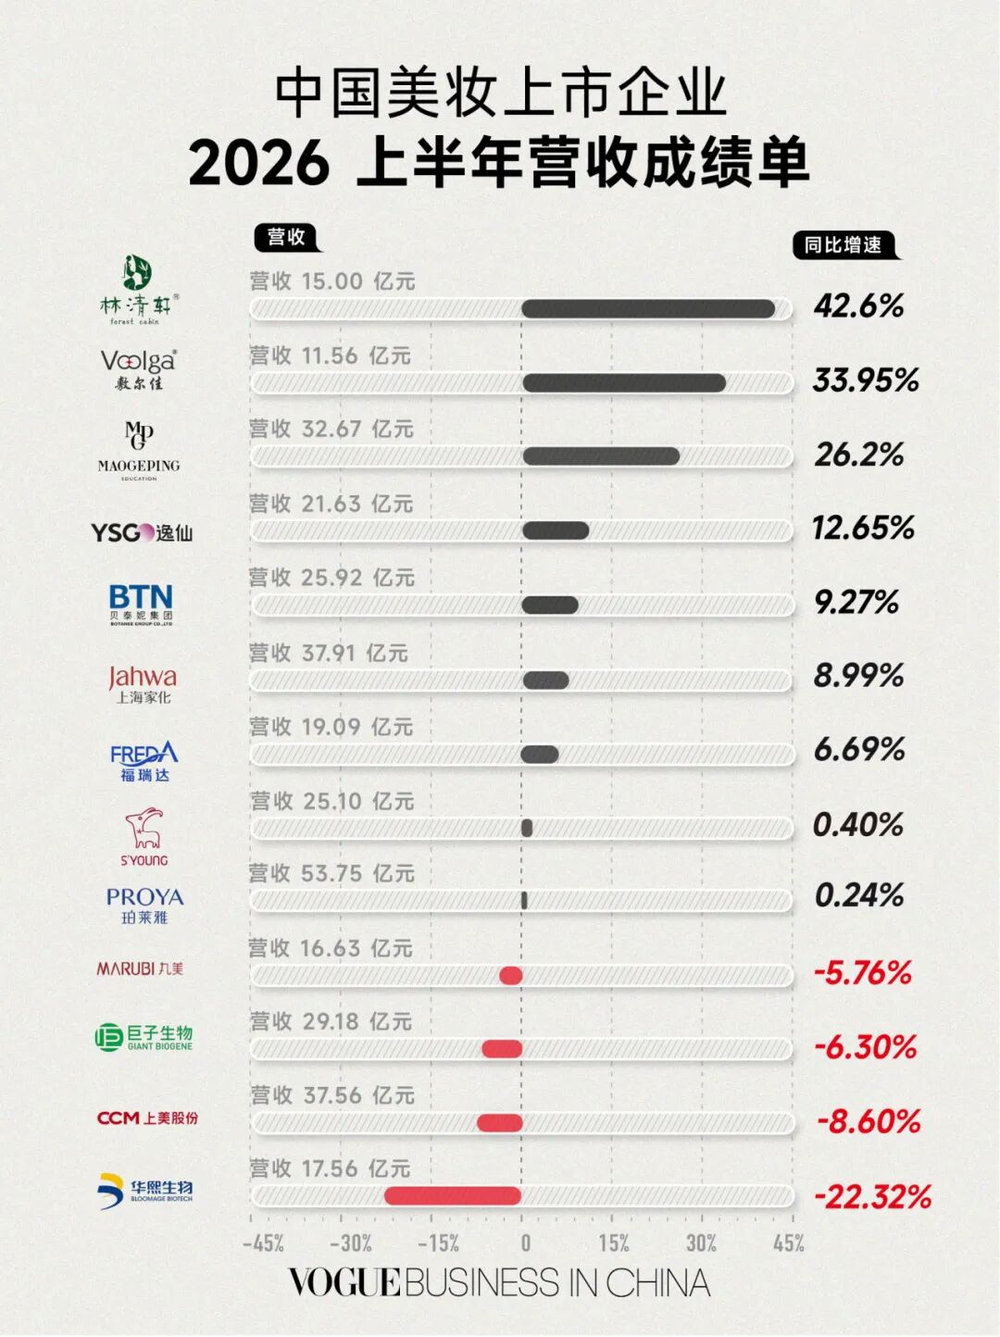
头部极致集中的增长背后,更关键的行业变革正在发生:过去几年支撑美妆行业高速扩张的传统增长公式,已经逐渐失效、效率骤降。
透过这组核心财报数据,VOGUE Business梳理出五大行业转折信号,当下真正拉开美妆企业差距的,早已不是短期增速高低,而是能否找到长效、可持续的全新增长路径。
高毛利不再是“护身符”,
盈利才是真本事
美妆依然是一门高毛利生意,但高毛利已经无法自动兑换成高增长。
2026年上半年,13家公司中有9家毛利率超过70%,毛戈平、林清轩更是高达80%。但当高毛利成为头部美妆企业的普遍特征,它也就不再足以证明一家公司拥有更好的生意。
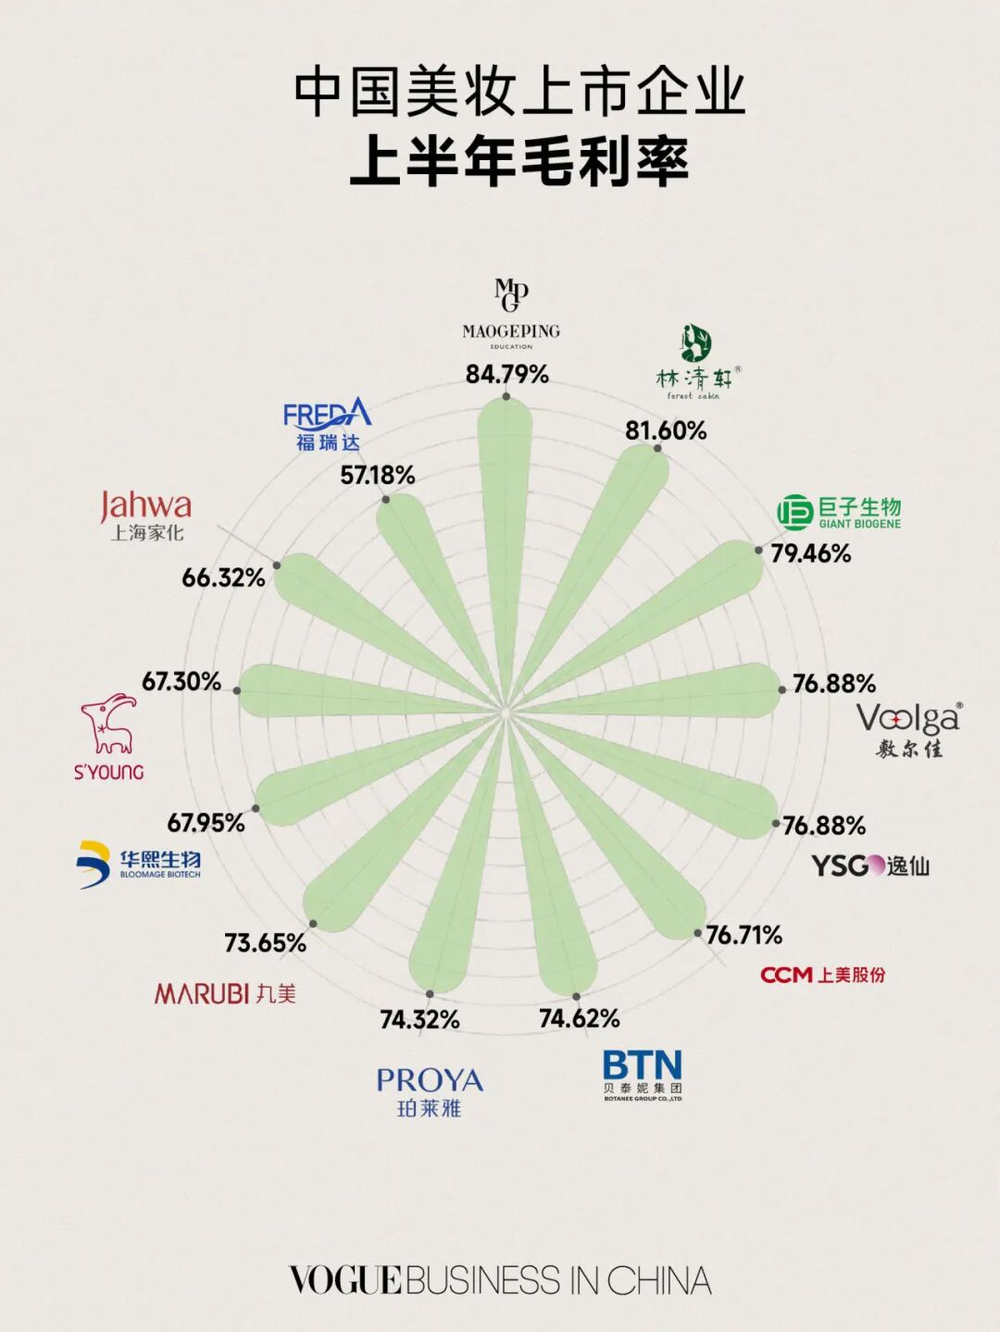
图片来源:VOGUE Business
逸仙电商是最直接的例子。财报显示,上半年逸仙营收增长12.65%至21.63亿元,毛利率达到76.88%;但公司录得经营亏损2.31亿元,合并净亏损由上年同期的0.25亿元扩大至1.53亿元。
问题出在哪里?
产品端,逸仙电商正在从完美日记等彩妆品牌转向Galénic、DR.WU和EVE LOM等护肤品牌。上半年其护肤板块营收已占据总收入的64.32%,尤其第二季度护肤品牌收入增长40.4%,占总收入71.5%;彩妆品牌收入却下降35.8%。这说明,护肤业务带来的高毛利,还不足以覆盖彩妆收缩、新旧业务切换以及高额营销投入。
上美股份则呈现出另一种错位:2026年上半年,公司毛利率由75.5%升至76.7%,但营收下降8.6%,期内利润由5.56亿元降至1.26亿元,同比下降77.4%。
背后的关键是韩束进入调整期:上半年韩束收入下降20.4%至26.61亿元,仍占集团收入70.8%。尽管母婴护理板块收入增长34.4%,newpage等新品牌保持增长,但体量仍不足以填补韩束留下的缺口。
由此也能够证明:当产品结构调整、核心品牌下滑或获客成本持续走高,再厚的毛利也可能被迅速吃掉。真正决定这是不是一门好生意的,是毛利之后还能留下多少利润,以及每一元投入能否持续换回有效增长。
达人直播“退潮”,
行业进入渠道大重构
2026年上半年财报里出现频率最高的一个动作是:砍达播,做自播。当多家公司同时调整达人直播结构,它所反映的就已经不是个别品牌的渠道选择,而是美妆行业流量逻辑的变化。
巨子生物正在经历这种渠道换挡的“阵痛”。上半年,集团旗下品牌可复美收入下降7.7%,公司在财报中明确表示,原因之一是销售结构调整导致达播端收入下滑,而且其DTC店铺在线直销收入也下降2.2%。
但减少达人直播并未同步降低销售成本,数据显示巨子生物上半年销售及经销开支反而增长19.7%至12.67亿元,销售费用率由约34.0%升至43.4%。这些钱被重新分配到品牌建设、消费者教育、新品上市、自营渠道建设和用户精细化运营等投入。
丸美生物的渠道变革困境更为直观。上半年公司线上营收14.51亿元,占主营业务收入的87.48%,但同比下滑7.33%,核心原因就是丸美、恋火两大主力品牌的达人直播收入大幅缩减。其中,靠抖音达人直播快速起量的恋火,营收同比暴跌24.78%至3.88亿元。
即便丸美主动砍掉低回报的达人直播业务,实现销售费用同比下降2.39%,但销售费用率依旧高达58.65%。收入下滑速度远超成本收缩速度,足以说明:放弃达人直播能有效控制无效投入,但短期内,品牌根本无法搭建起同等体量、同等效率的替代渠道。
当下行业共识已然清晰:达人直播彻底告别增量红利,沦为存量竞争的固定成本。品牌从达人直播转向自播,并非从“付费流量”切换为“免费流量”,而是将外部佣金成本,转化为内部团队、运营、内容的固定重成本,这场渠道转型的账,短期内很难实现盈亏平衡。
第二增长曲线迎来真正的考验
过去几年,美妆集团最流行的事是“做矩阵”。到了2026年上半年,市场开始问一个更尖锐的问题:矩阵里的第二、第三个品牌到底能不能赚钱?
贝泰妮集团目前“跑”在了最前面。财报显示,2026年上半年,集团旗下主品牌薇诺娜实现收入19.9亿元,同比增长2.54%;而薇诺娜宝贝、瑷科缦和姬芮分别实现收入1.69亿元、0.75亿元和2.59亿元,同比增长54.04%、46.00%和22.48%。
按公司披露口径推算,三个品牌合计创造约1.30亿元收入增量,是薇诺娜约0.50亿元增量的2.6倍。这意味着,多品牌矩阵虽然尚未改变薇诺娜占据约八成收入的格局,却已经开始承担主要的增量贡献。

福瑞达展示了另一种接力。上半年集团旗下核心品牌颐莲收入增长16.30%,瑷尔博士下降6.54%,而新品牌珂谧呈现爆发式增长,销售额同比上升621.57%至1.69亿元。不过,珂谧约85%的销售额仍由“穿膜次抛”产品贡献,这条增长曲线虽然出现,但尚未摆脱对单一爆品的依赖。
上海家化“做减法”的选择更为决绝和清晰:不再平均分配资源,而是聚焦六神、佰草集、玉泽三大核心品牌,围绕驱蚊蛋、大白泥、仙草油和屏障修护面霜等重点单品加深产品线。
上半年,上海家化营收增长8.99%,归母净利润增长43.35%;财报明确指出,美妆品类占比提升及整体毛利上升,是利润改善的重要原因。
上述三种路径都在指向同一个结论:有效的矩阵不是品牌越多越好,而是要有明确的接力顺序——核心品牌守盘,成长品牌接棒,新品类分散风险。
增长正在离开传统护肤大盘
一个容易被忽略的数据变化是:大众面部护肤这个最大的品类,正在失去增量。新增需求开始流向彩妆、洗护、母婴以及临床型、高端型护肤等更细分的场景。
比如珀莱雅集团财报显示,上半年其护肤类收入下降6.87%至39.10亿元,洗护收入则增长74.95%至5.60亿元。其中,Off&Relax收入增长70.81%至4.77亿元,说明洗护已经不再只是集团的补充品类,而开始成为能够影响整体收入走势的新引擎。
此外,还有上美旗下的newpage一页上半年收入增长59.9%至6.35亿元,集团母婴护理收入占比由13.6%升至19.9%。与集团的核心护肤品牌韩束的下降趋势对比来看,消费者并非停止购买护肤,而是向婴童、青少年及更明确的功效场景迁移。
华熙生物提供了另一组印证。此前其核心业务板块“皮肤科学创新转化”收入下降50.88%至4.48亿元;而原料业务增长1.87%至6.38亿元,尤其是营养科学业务快速增长59.71%至0.61亿元。虽然新业务的增速尚不足以弥补传统功能性护肤的缺口,却已经显示需求流向正在改变。
因此,中国美妆行业不是进入了全面低增长,而是最大的品类不再垄断增量。未来的竞争,从“抢护肤大盘”变成了“识别更细的年龄、功效、场景和生活方式需求”。
高端化仍然有效,
但比拼的是品牌资产
在所有分化中,高端化仍然是最确定的方向。但2026年上半年的财报告诉我们,高端化已经不是“把价格标高”那么简单了,而是需要形成一套关于产品、审美、渠道、服务和用户关系的“系统工程”。
毛戈平和林清轩是这份样本里增长最突出的两家。
毛戈平集团上半年营收增长26.2%到32.67亿元,毛利率84.8%,净利润增长20.3%。作为弗若斯特沙利文统计的中国十大高端美妆集团中唯一的中国公司,它的壁垒在于高端百货专柜、专业化妆服务、“光影美学”体系。这套组合拳让它和靠线上投流的大众品牌形成了天然区隔。上半年彩妆收入增长38.3%,全国专柜增至466个,复购率从26.8%升到27.2%。
林清轩的上半年营收则增长42.6%到15.00亿元,毛利率81.6%。它的高端化建立在山茶花成分、精华油大单品、线下门店和会员运营上。上半年线上直营涨50.1%,其中抖音涨72.5%;线下也涨了23%。门店从554家扩到638家,活跃会员超730万,复购率32.5%。
实际上,这两家公司的增长逻辑很相似:都有明确的品牌符号和核心产品,也都通过线下体验、专业服务与会员体系延长消费者关系。由此可见,高端化真正有效的前提,是让消费者能够识别品牌、相信产品,并愿意持续复购。
写在最后
回看这13份半年报,中国美妆没有失去增长,只是增长的条件变了。
高毛利不再自动兑换高利润,线上流量不再提供廉价增量,第二品牌开始接受盈利检验,消费需求离开传统护肤流向更细分的场景。那些还能增长的公司,靠的不再是某一条公式,而是一套更复杂的组合能力——产品、渠道、品牌资产和运营效率,缺一不可。
不难发现,如今中国美妆行业增长的“偏心”,本质上是市场对提前布局、深耕内功的先行者的精准奖励。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费