2026-09-14 21:04
速览
本文来自微信公众号: 云观食录
最近,我刷到一条深圳本地的短视频。画面里,布吉万象汇B1层,一条长队从店铺门口蜿蜒出去,绕了两道弯,一直排到地铁通道入口。配文写着:"金粒门开业,排队3小时。"
我第一反应是:这不就是以前茶颜悦色的阵仗吗?但这次排的不是奶茶,是一家卖零食的店。一个卖零食的,凭什么让深圳年轻人顶着大热天排这么久?
一、新鲜零食,到底新在哪?
先厘清一个概念:新鲜零食不是传统零食的升级版,而是一种全新的零售业态。
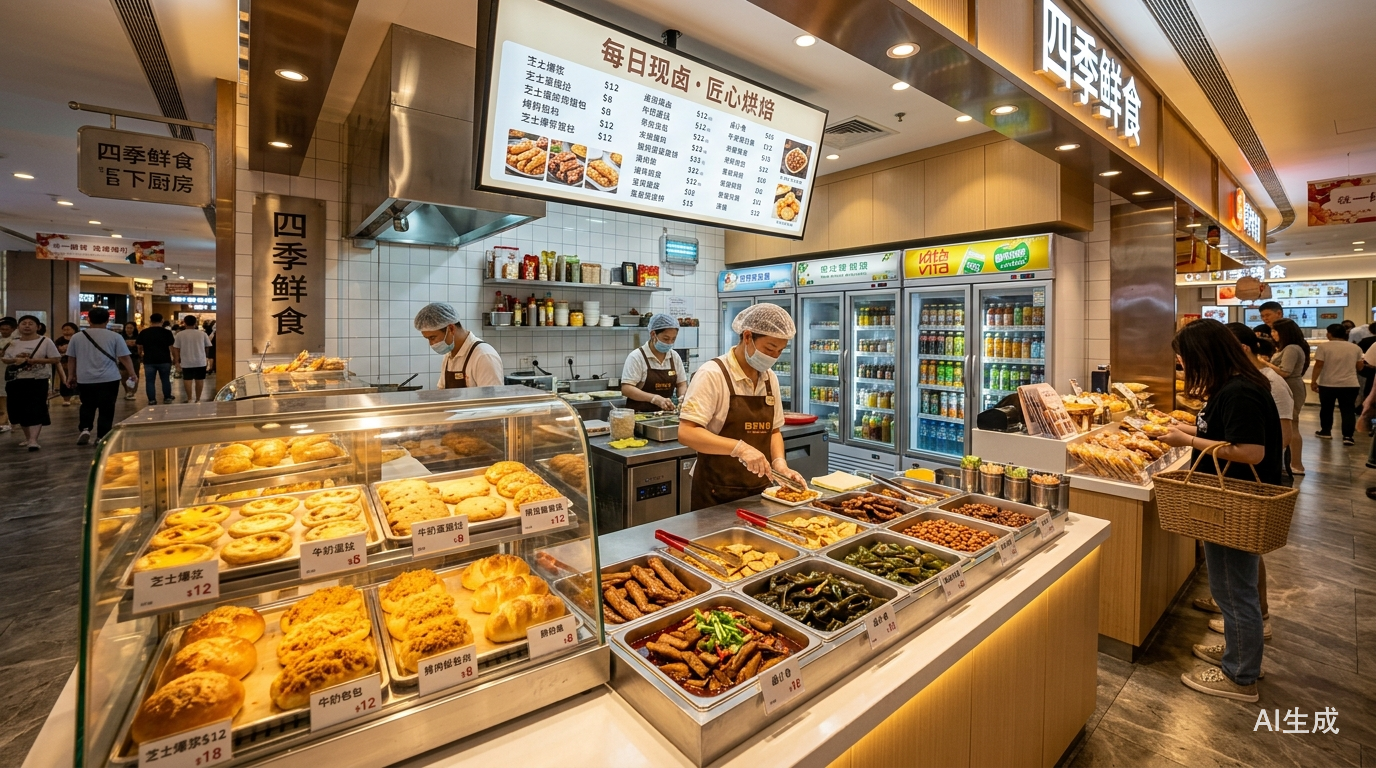
兴业证券的研报给过一个定义:以现制短保品为主,24到48小时短保加现制加可视化为核心,实际产品保质期大多在30天以内,是融合零食、烘焙、饮品、现卤熟食、鲜果的复合店。
门店面积通常在200到400平方米,客单价45到60元,大约是传统量贩零食店的一倍。目标客群很清晰:18到35岁的年轻人,以女性为主。
金粒门是这条赛道的开创者。它2020年在长沙开出第一家“新鲜零食”概念店,2021年正式完成品牌转型。在此之前,它只是一家名叫“金栗门”的炒货店,卖板栗起家。
从炒栗子到“平价小山姆”,中间隔的是一次关于“零食应该怎么卖”的认知重构。
二、为什么突然火了?
第一,消费者怕了“科技与狠活”。
过去几年,消费者对配料表的关注度急剧上升。长保零食里那些读不出名字的添加剂,正在变成一种信任成本。新鲜零食的逻辑很简单:保质期只有三五天的东西,不需要那么多防腐剂。在金粒门的门店里,烘焙类商品保质期通常3到5天,卤味4到5天,部分现制饮品和鲜食当天必须卖完。
消费者不需要看配料表——因为根本来不及加东西。
第二,量贩零食卷到头了。
2025年,量贩零食巨头鸣鸣很忙关闭门店265家,万辰集团闭店602家。当“便宜”和“选择多”成了行业标配,门店之间的差别越来越小。新鲜零食提供的是另一种价值:不是“多买多划算”,而是“看得见的新鲜”。
第三,逛街这件事变了。
现在的年轻人去商场,目的早已不是“买东西”。逛街本身就是一种体验。新鲜零食店踩中的正是这个变化——有明档厨房可以看,有试吃可以尝,有香气可以闻,有购物筐可以拎着逛。
这不是囤货逻辑,这是即时消费、场景体验。
三、谁在抢这块蛋糕?
第一类:区域原生品牌
金粒门是公认的赛道开创者。全直营,全国30余家门店,大多开在华润万象系商业体里。单店模型相当能打:面积300平方米上下,客单价50到60元,优质门店月销可达400万元以上,毛利率35%到40%。99%的商品是自有品牌,短保产品占比接近一半,贡献六成以上销售额。但直营模式也决定了它的扩张速度——两年多才开出30家店。头部门店月销400万,平均单店月销150万。
几多全走了完全相反的路线。2025年3月才开出首店,背靠长沙小吃品牌黑色经典,短短一年多门店已超百家,目标2026年开到600到1000家。加盟模式跑得快,但品控压力也大。
第二类:跨界巨头。
绝味食品今年五一在长沙、成都开出“绝味新鲜零食”试点门店,SKU接近200个。门店面积从传统街边店的几十平米升级到200到300平米。卤味供应链是它的底牌,但这个新业态还在试水阶段。
茶颜悦色以“店中店”形式推出“吉时赏味”专区,首批上线70余款单品。品牌势能强,茶饮加零食的场景有天然协同,但店中店模式体量有限。
三只松鼠在芜湖开出全国首家新鲜零食生活馆,同时在大润发以店中店联营模式测试市场。
良品铺子在武汉开出“良品铺子·鲜生活”首店。
第三类:其他跟进者。
薛记炒货正在向“炒货加鲜卤加烘焙”转型,7-Eleven在江苏推出“7鲜零食”。还有洽小可、茉山语、零团团等仍在跑单店模型的初创品牌。
一个值得注意的细节:新鲜零食品牌几乎都扎在购物中心的B1层。金粒门新开门店几乎清一色开在华润万象系商业体里。这不是巧合——B1层是商场客流量最大的区域之一,也是年轻人逛街动线的第一站。
四、火是真的火,难也是真的难
新鲜零食的运营难度,和传统零食完全不在一个量级。
最大的问题是损耗。
传统包装零食的损耗率只有1%到3%,而鲜制零食行业的平均损耗率高达8%到15%。保质期三五天的东西,今天没卖完就是纯亏损。一家店卖得再好,如果供应链跟不上,损耗率飙升,再好看的流水也换不来利润。
其次是供应链的半径约束。
短保产品对冷链、仓储、配送半径的要求极为严苛。金粒门为了支撑全国扩张,已经在长沙、东莞、常州布局了三大生产基地。其中常州和东莞两个工厂单体投资均超亿元。这种重资产投入,不是每个品牌都扛得住。
第三是跨区域的口味适配。
金粒门诞生于长沙,辣味鲜食、酱板鸭、魔芋丝这些湖湘口味构成了它的爆品基础。但从湖南走向全国时,这些SKU是否还能维持同样的复购率,是个未知数。
第四是对优质点位的依赖。
新鲜零食需要购物中心的高密度客流支撑。一旦离开核心商圈,短保商品的配送和损耗成本就可能成为新的压力。而优质商场点位本身是稀缺资源,租金成本也在持续走高。
五、未来会怎样?
市场规模还有空间。中金研报预测新鲜零食行业规模有望达到500亿到1000亿元。赛道年复合增速超过40%,正处于门店爆发期。
大概率不会出现一家独大。由于短保产品对供应链半径的天然限制,全国性品牌的扩张难度极大。行业更可能形成3到5家头部品牌群雄割据的局面。
竞争将从“抢点位”转向“拼效率”。短期看谁拿到的商场位置好,中期看谁的供应链效率高、损耗控制得好。具备极致供应链管理能力和渠道资源的品牌有望脱颖而出。
渠道场景会持续拓宽。除了商场专卖店,与主流商超合作的“店中店”模式已经跑通。大润发与三只松鼠的合作、茶颜悦色的店中店模式,都是这条路径的探索。
回到开头那个问题:一个卖零食的店,凭什么让年轻人排队100米?
答案可能不在产品本身,而在它所代表的消费逻辑的变化。消费者不再满足于“便宜大碗”,他们愿意为“看得见的新鲜”支付溢价。量贩零食拼的是价格,新鲜零食拼的是信任和体验。
这是一场从“比便宜”到“比新鲜”的竞争逻辑切换。
但热闹归热闹,新鲜零食这门生意,远没有看上去那么轻松。短保、规模、价格三者构成的困局,正在考验每一个入局者。谁能把损耗控住、把供应链跑通、把跨区域的品控做稳,谁才能真正吃到这块蛋糕。
2026年,新鲜零食从“热身赛”进入了“正赛”。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 商业消费