2026-09-15 19:00

速览
本文来自微信公众号: 烈酒商业 ,作者:WBO
近日,国家税务总局常德市税务局第三稽查局发布的一则公告,引起酒类行业关注。汉寿森亩商贸有限公司被查出,2025年下半年通过拼多多酒类专营店取得经营收入3.44亿元,却未进行纳税申报,造成少缴税款688.78万元。税务部门拟对其处以一倍罚款,应补税款与拟处罚款合计约1377.57万元。
这一案件不仅暴露出酒类网店隐匿平台收入的涉税风险,也将拼多多酒类产品再次推向台前。在部分商家单笔利润仅有数元的情况下,如果此前的价格优势建立在未完整申报收入、没有充分计算税务成本的基础上,随着平台交易信息与纳税申报数据逐步打通,这类低价走量模式或将面临重新核算。
01
半年线上收入3.44亿元未申报,酒类网店拟被罚688.78万元
今年8月25日,国家税务总局常德市税务局第三稽查局发布《税务行政处罚事项告知书》送达公告。公告显示,汉寿森亩商贸有限公司通过拼多多平台经营酒类专营店,在取得大额线上收入后未依法进行纳税申报。
早在2025年7月至12月,汉寿森亩商贸有限公司累计取得经营收入3.43542亿元,造成少缴增值税340.14万元、城市维护建设税8.50万元、企业所得税340.14万元,三项合计688.78万元。
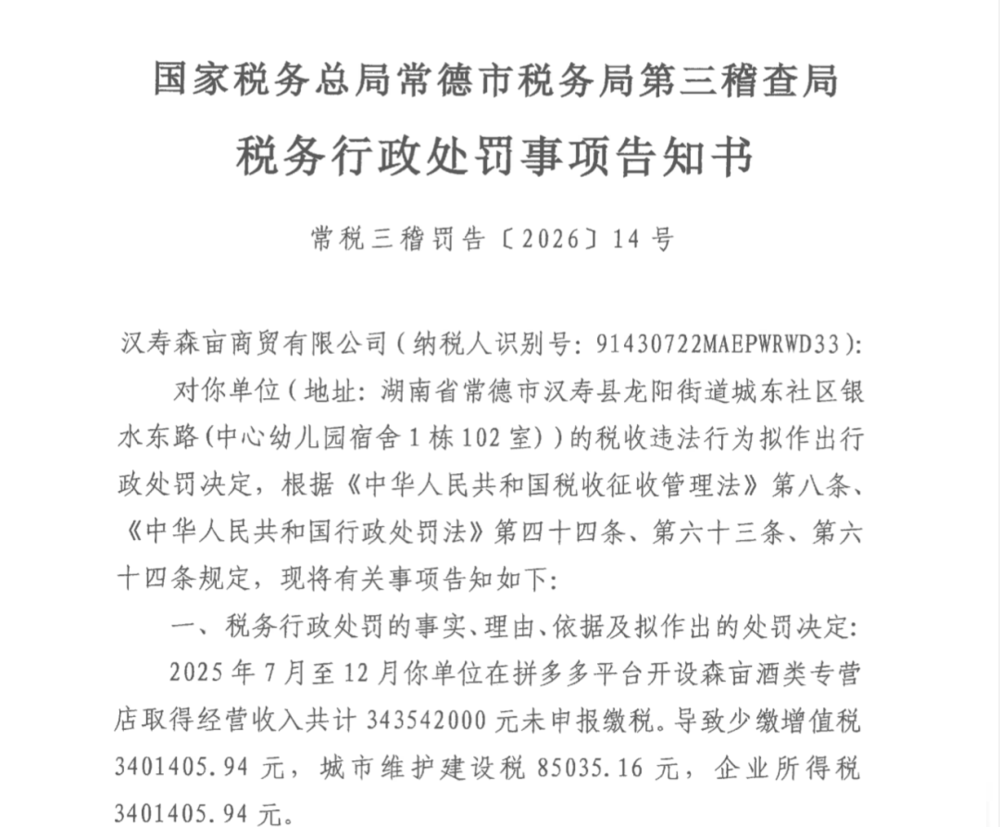
税务部门拟按照少缴税款的一倍,对该公司处以688.78万元罚款。由此计算,其应补缴税款与拟处罚款合计约1377.57万元。
这并不是今年线上经营主体涉税问题首次受到集中关注。7月10日,多地税务部门集中曝光7起网络主播及网店偷税案件,相关处理处罚金额从185万余元至971万余元不等。
违法方式来看,有网络主播通过个人账户收款、隐匿收入或者改变收入性质少缴税款,也有网店将消费者引流至私域交易,再将货款转入实际控制人的私人账户。此外,还有经营者未办理税务信息确认、长期不申报,甚至在注销经营主体后试图逃避追缴。
与过去主要依靠账簿、发票和银行流水核查相比,线上店铺的订单数量、成交金额、支付记录及物流信息均会留下数据。平台显示的经营规模与企业申报收入如果存在明显差异,更容易触发税务风险提示。
烈酒商业在拼多多平台以“酒类专营店”为关键词检索发现,相关店铺数量较多,不少店铺销售茅台等全国流通产品,部分店铺页面显示“已拼9.8万件”“已拼4.8万件”等信息。
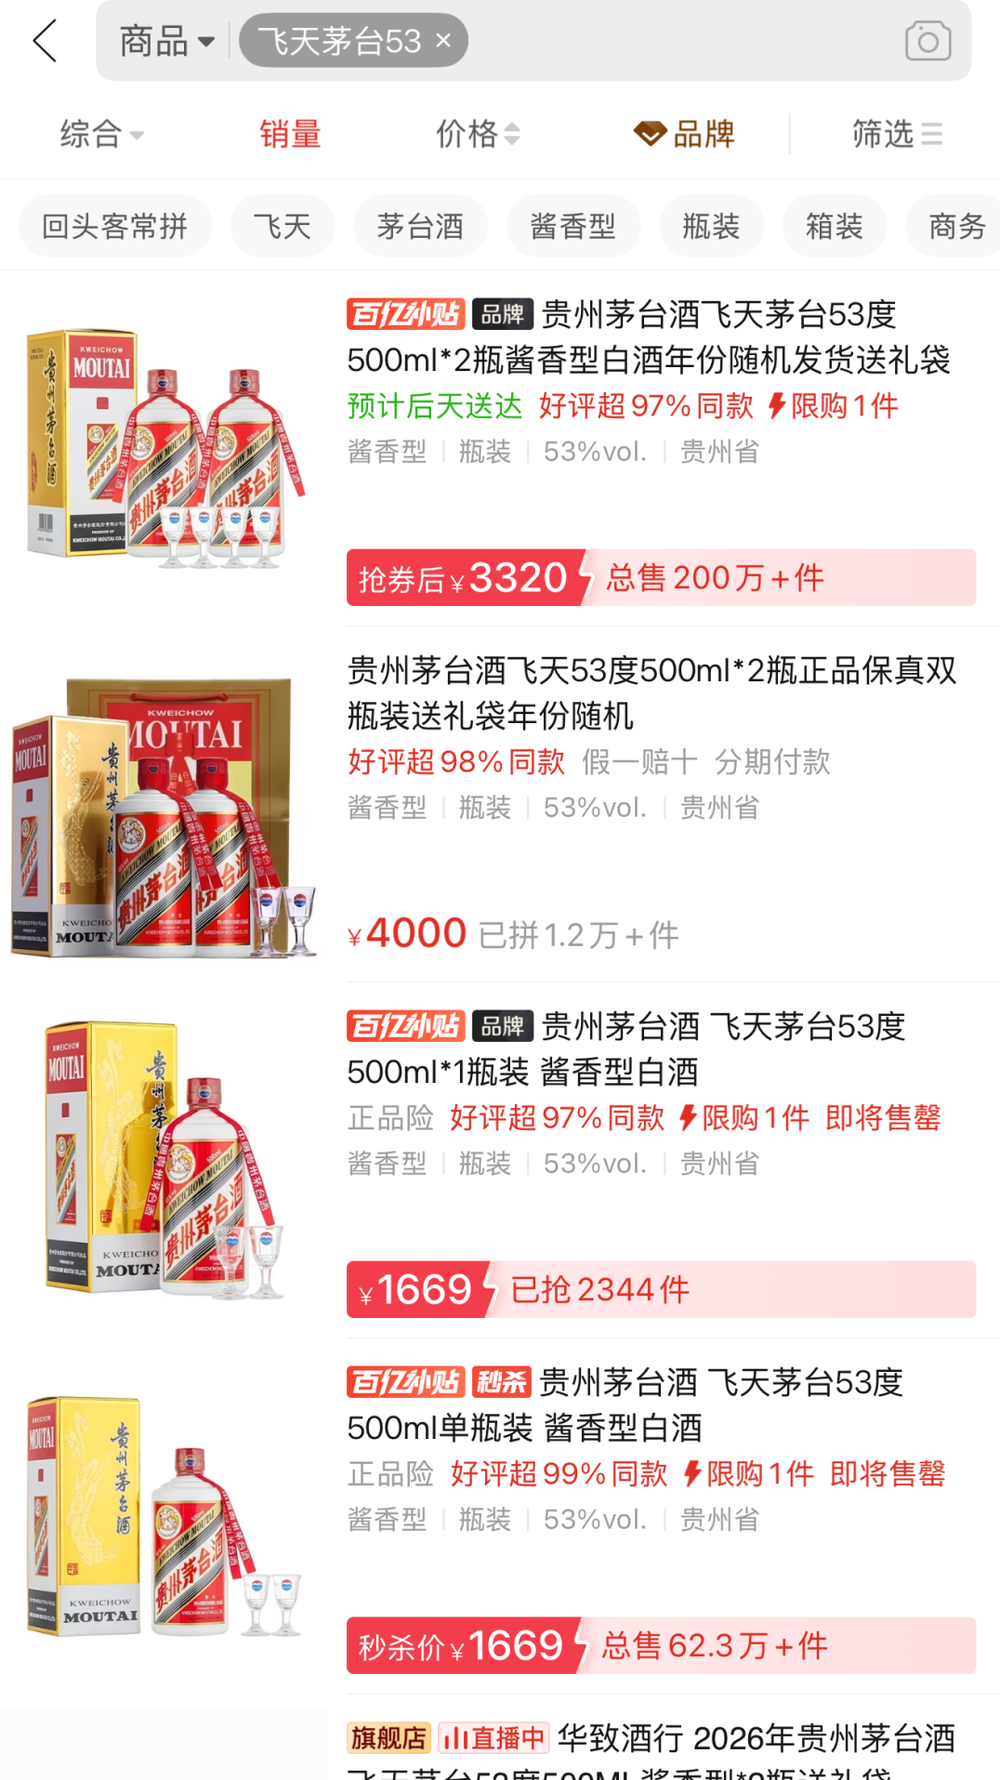
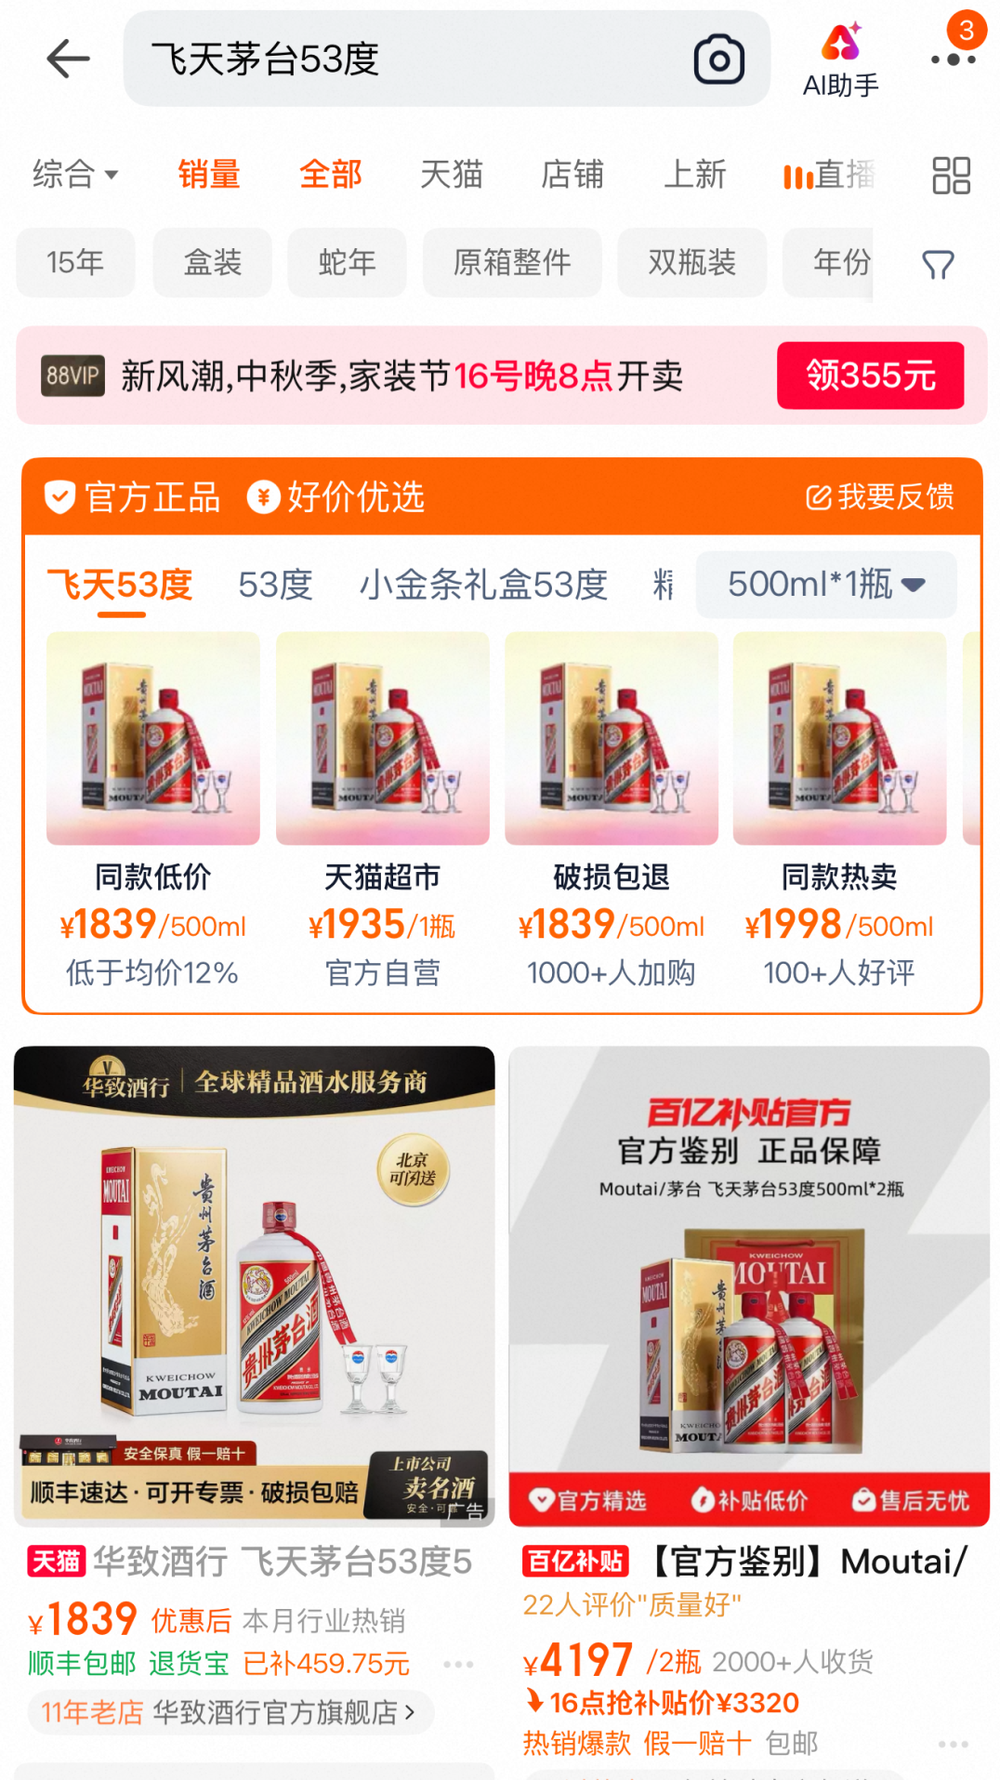
价格方面,在拼多多平台中,以“飞天茅台53度”为关键词进行搜索,并按销量排序,排在第一位的价格在3320元/两瓶,折合1660元/瓶,页面注明年份随机发货,并赠送礼袋。
在淘宝中,同样以“飞天茅台53度”为关键词,并按销量排序,排在第一位的价格则为1839元/瓶,该价位则注明是2026年份。尽管不同平台的店铺及促销政策存在差异,但拼多多在终端价格上的优势仍较为明显。
02
平台经营数据逐步透明,收入申报与刷单风险同步上升
汉寿森亩商贸有限公司被查,让酒类电商竞争背后的税务成本进一步受到关注。
2025年6月20日,《互联网平台企业涉税信息报送规定》正式施行。按照规定,互联网平台企业需要在每个季度结束后的次月内,向主管税务机关报送平台内经营者和从业人员的身份及收入信息。税务机关发现风险或者开展检查时,还可以要求平台提供合同订单、交易明细、资金账户及物流等信息。
该案件公告并未披露具体线索来源,但随着平台按季度报送经营者收入,税务部门已经可以将平台成交额与企业申报数据进行比对。对于经营规模较大却长期零申报、低申报的店铺,过去依赖信息差隐藏收入的空间正在缩小。
除了真实销售收入未申报,过去电商运营中较为常见的刷单,也可能进一步放大商家的税务风险。
有酒商表示,过去部分商家为了提高销量排名、积累评价和提升转化率,会通过虚假订单制造交易规模。“电商企业在纳税规则上并没有特殊之处,线上取得的真实经营收入同样需要申报。刷单如果形成实际支付和平台结算,却没有及时退款,就可能被记录为店铺收入;即使后续退单,异常的订单量、退款率和资金流转也会留下痕迹。”
按照《互联网平台企业涉税信息报送规定》,平台需要提供经营者的收入总额、退款金额、收入净额及净订单数量。因此,刷单并不必然形成应税收入,但商家需要通过退款记录、订单取消及平台结算信息,证明相关交易并未形成真实收入。
如果商家无法说明申报收入与平台数据之间的差异,或者刷单过程中还涉及虚假开票、个人账户回款及隐匿真实销售收入,就可能同时面临平台处罚和税务核查。由此来看,平台数据报送不仅提高了真实收入的透明度,也增加了虚假交易的操作成本。
03
部分低价酒需要补算税务成本,不合规的“成本优势”难以持续
平台经营数据更加透明后,部分低毛利、依靠销量维持经营的酒商,需要重新核算税务成本。不过,低价销售和薄利走量本身并不违规,真正的问题在于商家是否如实申报收入,并取得与采购、费用相匹配的合规凭证。
烈酒商业了解到,拼多多酒类店铺可以由企业或个体工商户申请入驻,但不能仅凭个人身份证经营。个体工商户还需提供营业执照、食品经营许可或仅销售预包装食品备案等材料。
从资金门槛来看,拼多多基础保证金会根据成交额、经营类目及违规风险动态调整。与部分主要面向企业商家的平台相比,其普通店铺的初始投入相对较低,但商家参与“百亿补贴”等重点活动时,还需要接受进一步审核,并承担额外的保证金。
有业内人士告诉烈酒商业,拼多多中存在一批依靠低价快速走量的商家。部分流通酒单笔利润可能只有两三元,甚至需要亏损销售。如果商家此前没有完整计算增值税、企业所得税以及取得合规进货凭证的成本,一旦按实际收入申报,原有利润空间可能被进一步压缩。
“拼多多的消费者对价格非常敏感,同一款酒如果不比其他平台便宜,就很难获得流量。有些商家为了维持销量,把价格压得很低,但此前并没有把完整的税务成本算进去。如今平台订单和收入信息能够被税务部门掌握,卖了多少、申报了多少更容易核对,这类生意需要重新算账。”该人士说道。
他进一步表示,企业出现经营亏损,并不意味着可以不进行纳税申报。不同税种的计税方式并不相同,企业所得税与应纳税所得额有关,而增值税、附加税及相关申报义务也需要按照实际业务分别处理。企业即使确实亏损,也应如实申报,并通过合同、进货发票及费用凭证证明相关成本。
在他看来,随着税务成本逐步显性化,部分依靠未申报收入维持的低价可能难以持续。未来,拼多多与天猫、京东等平台之间部分异常价差可能收窄,不过,由平台出资补贴、供应链效率及库存处理形成的价格差异仍会存在。
一位熟悉企业财税管理的人士王明表示,对于部分低价酒商而言,未来压力可能不仅来自销售收入需要完整申报,还来自上游进货票据不足。
“有的商家通过跨区域调货、个人回收或者不同经销商之间串货获得低价产品,但没有取得与货物金额相匹配的进项发票。销售端收入被平台完整记录后,如果采购端又缺少合规凭证,既可能无法正常抵扣进项税额,也可能影响企业所得税成本扣除,实际税负会比原来测算的更高。”王明说道。
山东酒商孙玉磊还指出,拼多多酒类供应商多为传统经销商和供应链公司,直接拥有酒厂线上一级授权的商家相对较少,还有部分货源来自二级、三级流通渠道。“平台审核更关注商家能否证明货源可以追溯,经销商如果能够提供采购合同、付款记录、进货发票以及上一级供应商的授权材料,通常可以形成较为完整的供货链路。”
不过,平台对商品资质和货源的审核,与商家的税务申报属于两个不同环节。即使商品为正品、货源可以追溯,也不代表相关收入已经依法申报。反过来,商家售价明显低于其他平台,也不能直接作为认定偷逃税的依据,仍需结合订单、资金流水、采购凭证和纳税申报综合判断。
南京酒类经销商范景伟表示,酒类电商未来的低价竞争不会消失,但价格形成方式会发生变化。供应链效率高、能够获得平台补贴或者拥有真实库存处理需求的商家,仍然可以保持一定价格优势;依靠账外经营、少报收入和票据不完整压低价格的商家,则会面临更大压力。
“过去有些店铺把税务成本排除在报价之外,消费者看到的是低价,但这种价格并没有覆盖完整的经营成本。随着平台收入信息持续报送,行业需要重新回到供应链、采购规模和运营效率的竞争。部分产品与其他平台相差50元甚至100元的情况可能减少,单纯依靠税务不规范形成的低价空间也会被压缩。”范景伟说道。
整体来看,随着平台订单和纳税申报逐步形成数据闭环,酒类电商的价格竞争将更多回到采购能力、供应链效率和运营成本上。平台补贴仍可能带来低价,但被遗漏的税务成本将越来越难以成为商家的价格优势。
*受访者部分为化名
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费