2026-09-15 19:43

速览
本文来自微信公众号: 电动星球 ,作者:Wallace,原文标题:《问界、华为合作「小调整」,引来鸿蒙智行「大讨论」?》
继9月14日晚一汽、广汽官宣签订意向协议、开展合作后,隔日早上,车圈再次迎来一则「重磅新闻」。
外界传闻指,华为与赛力斯,围绕问界品牌的合作将迎来「小调整」;后续,财联社等新闻源援引消息人士说法称,本次调整最快在本周内落地,具体内容是「华为与赛力斯的合作将转向轻资产模式」。
简单来说,此前针对问界品牌的运营动作,包括产品、营销、销售、服务等环节不再由华为主导,而是转由赛力斯主导,华为扮演「赋能」角色。
消息人士解释,站在华为角度,调整目的是「聚焦资源,加速智界、享界、尊界、尚界品牌成功。」
对于这则消息,电动星球向鸿蒙智行某内部人士求证,最终得到肯定答案;9月15日17点左右,鸿蒙智行官方微博发布说明回应传闻,承认了调整存在,且调整情况与早上的传闻基本一致。
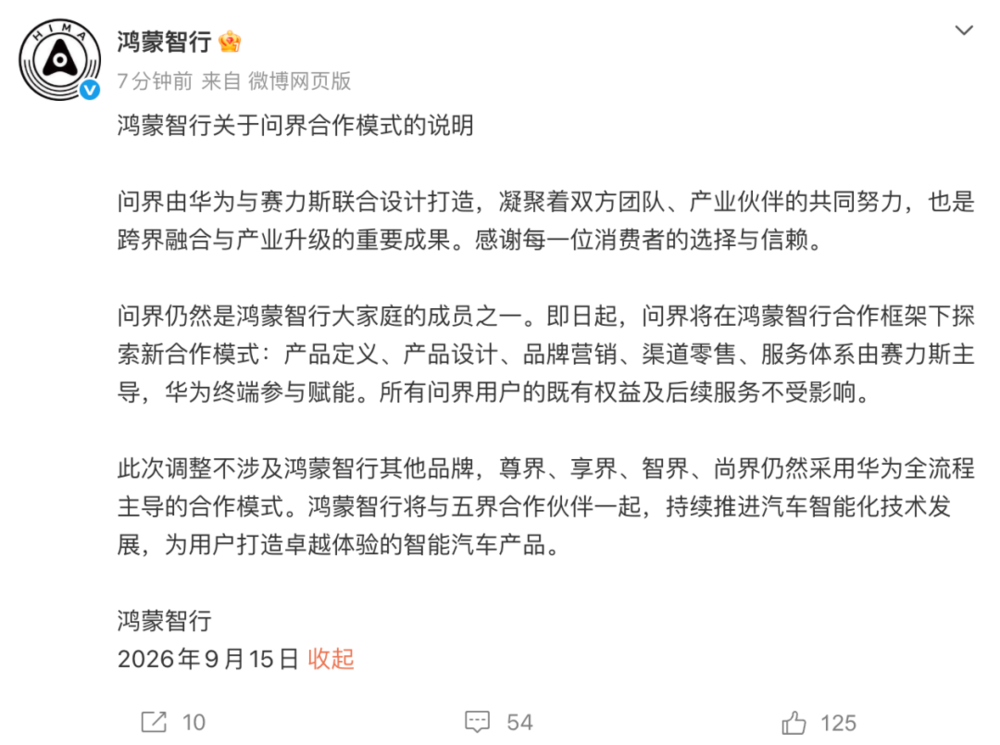
鸿蒙智行强调,「既有权益和后续服务不受影响」;赛力斯有关人士则向电动星球表示,「新模式下,问界的体验只会越来越好」。
其大意是新模式下问界将走专属专营的服务渠道,来保障车主的服务体验不受影响,甚至会有提升。
而在鸿蒙智行作出回应之前,有关「华为与赛力斯正在谈判」等消息已在网络上悄然传播。而其中的细节,似乎也没有「轻资产」三个字那么简单。
或许可以深入探讨一下,华为和赛力斯之间合作的调整,原因是什么、是否是双赢抉择?另外,更深一层是,这对「鸿蒙智行」合作框架本身,可能会带来哪些潜在影响?
全新「探索」
聊到这一次合作模式的调整,就不得不重温一下当初华为对外合作的四种形式。
第一个是零部件模式(Tier 1),华为仅作为软硬件供应商输出相关技术或技术成果,合作伙伴按需选择,自由组合,华为不参与到整车定义、品牌或产品的运营中——这是华为参与度最低的合作模式。
第二个模式则是「Hi」模式,参与度比零部件模式稍高。后续升级到「Hi Plus」模式,主打全栈方案上车,但品牌、渠道仍由车企定义,知名案例包括阿维塔、极狐、东风猛士等。
至于最近出现的「境」系列品牌,可视为Hi模式合作的一种变体,华为的参与度更高、技术栈更完整,但产品定义、渠道运营等,依然由合作方主导。
最后则是「智选车」,也就是「鸿蒙智行」模式,相较前三种合作方式,华为的参与度最高:正如前文提到的,品牌、产品、渠道、营销等方方面面环节,均由华为主导,本质上鸿蒙智行矩阵下推出的车型,体现的是华为的意志。
换言之,按官方公告所说,华为不再主导问界的产品、营销、销售、服务等环节后,参与度几乎是回退到Hi模式,仅提供技术支持;后续问界品牌推出的新车,更多体现的,是赛力斯自身对市场的观察和判断。
不过,也要留意到消息中的「赋能」字眼,或意味着在问界品牌的运营中,华为并非完全退出,还是会提供一些意见或建议,供赛力斯参考。
网络上一张未经证实的对话截图显示,华为和赛力斯的合作调整后,问界的运营策略也会出现一些变化。
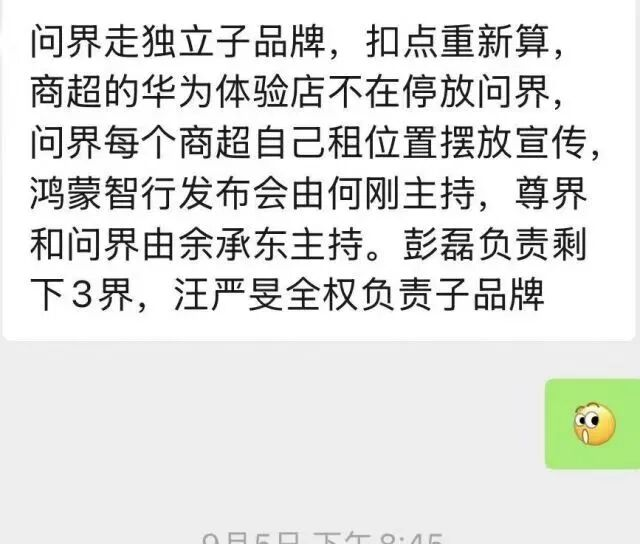
比如说,问界定位调整为赛力斯旗下的子品牌,传闻中商超内的华为体验店不再陈列问界的产品,甚至鸿蒙智行发布会对应的主讲人也有调整。
不过,这则截图显示的对话时间应该在9月5日前后,提及的内容大概率并非最终敲定的调整方案,可信度不太高。
而在知乎、微博等平台上,早在9月11日便有流言传出,华为与赛力斯重新商讨的合作细节就包括供应链决策权、经营权的让渡,重点是赛力斯能从中获得更高的自主权。
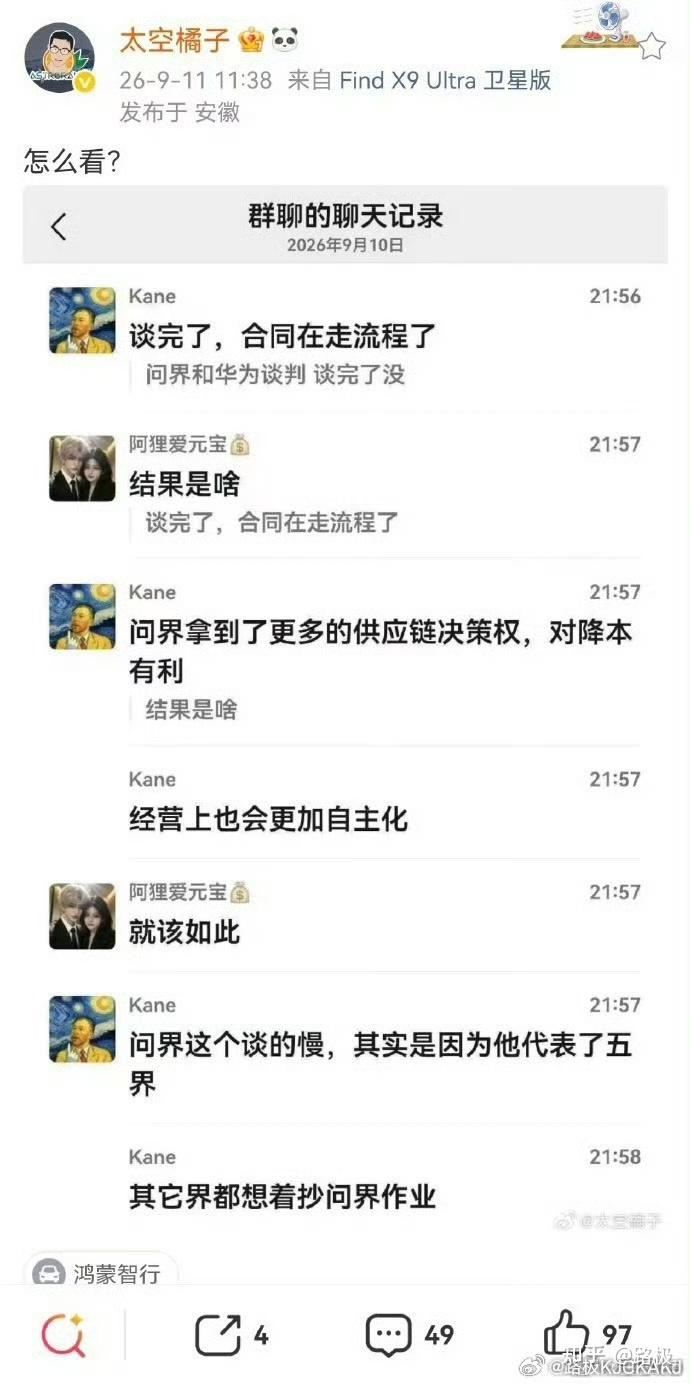
网络上众说纷纭,一位知情人士告诉电动星球,这一次的调整,更准确的理解或是「鸿蒙智行合作框架下的一次新探索」。
短短一句话,其实信息量不小。
比如说,虽然有调整,但华为和赛力斯的合作,依然属于「鸿蒙智行」合作框架的范畴,「赋能」二字应该还有一定的含金量;而「新探索」的潜台词是,双方的合作跳出了原有的舒适区,且顾名思义,「探索」本身有成有败,有一定的不确定性。
但这样的解读,必然会带来新的疑问,也就是华为和赛力斯,为什么要主动做这样的改变?
综合现在的市场竞争、问界自己的发展情况来看,最合理的解释恐怕是,「这是一个对双方都有利的决定」。
各取所需
前段时间,赛力斯公布H1财报,财报中有关利润的情况,引来了广泛争议。
其财报显示,赛力斯2026年上半年利润同比转亏,归母净利润为亏损17.17亿元,扣非归母净利润为亏损23.79亿元。
半年度利润同比转亏,赛力斯管理层的解释是「主力车型处于换代过渡期,规模效应未释放」,且叠加上半年碳酸锂、存储芯片等核心零部件的大涨价(张兴海曾透露,单车成本上涨1.5~2万元),存在较大的营收、成本压力。
财报信息披露后,外界也随之出现一些声音,多数判断赛力斯下半年会想办法优化成本,来控制亏损。
如今回过头看,将问界的品牌主导权收归手中,从而更好地掌控供应链和渠道,对赛力斯来说可能是控制成本的其中一个方法。
道理很简单,在华为深度主导的时候,绝大部分的零部件供应均由华为指定,赛力斯负责执行,而面对个别供应商,赛力斯未必有议价优势。
另外,对于后续的新品,赛力斯也可以放弃采购来自华为的零部件,转向第三方供应或是自研,同样是降低成本的方法之一。
至于渠道、销售等服务,也可能结合赛力斯自己的资源做调整,自然有控制成本的空间。
而从用户体验的角度看,如赛力斯有关人士所说,服务渠道从鸿蒙智行中独立出来,也能给予问界车主更「专属」的体验。
他还提到,「新合作模式将为赛力斯经营提效,变的是分工,但不变的是好技术、好产品、好服务」,可见在用户体验层面,变化应该要比可感知的更小。
挑战则是,这些变化本身尚未得到市场验证,用户最终的接受度如何要打上问号——这也是为什么说到「新探索」的时候,会让人意识到是「有成有败」。
那对于华为来说,「利」的一面又是什么?
最直接的一点已经出现在早上的「小道消息」中:「聚焦资源,加速智界、享界、尊界、尚界品牌成功」,并由此完成再一次的自证。
无论是从余承东此前的表态,还是从后续鸿蒙智行多个品牌的营销、传播表现来看,运营五个品牌,的确给华为带来了一定的挑战。
问界运营的大获成功让外界看到了华为「智选车」模式的潜力,也由此吸引了后续四家车企的加入、联手,但市场总有一个疑问,「问界的成功,华为能复制吗?」
如果从销量角度看,华为暂时还无法通过运营智界、享界、尊界和尚界四个品牌,来彻底打消质疑。
所以说,赛力斯选择扛起问界的运营重担,反倒是华为再次证明自己、证明鸿蒙智行合作模式的机会,在情在理,华为都应该把握住这个机会。
聊到这里会发现,鸿蒙智行矩阵中的其余四个品牌,虽不是本次合作模式调整的主角,也扮演着相当重要的角色。
外界必然会密切关注他们的表态,类似问界的合作调整,他们要跟吗?
结合现实情况来看,维持现状,也就是接受华为的深度主导,似乎会是更优解。
原因也不难理解,毕竟华为主导的模式,已经跑出过问界这个成功案例,而现在的「新探索」,却有一定的风险,和不确定性。
另一方面,问界的诉求,也与其他「四界」不同。
问界的核心诉求,是降本、寻求向上突破,而其余「四界」现阶段最重要的,是把品牌声量和销量都做上去——针对后者的需求,已经得到验证的路径会是更稳妥的解法。
一位同行也认为,问界运营的调整,其实对其余四界而言反而是「好的发展契机」。
「问界已经按照此前的合作模式取得了商业成功,现在把渠道、产品等等自己扛过来,华为这边节约了人力、成本资源,也顺理成章地,可以把这些资源聚焦到其余品牌上。」
由此也能判断,短期内鸿蒙智行的合作框架,也就是「华为深度主导」的模式还不会出现大的变化。甚至能够展望,当资源更加集中后,鸿蒙智行矩阵中出现「新爆款」的几率会有提升。
在一个充满变数的市场环境中,只要符合逻辑,「变」与「不变」都有其道理。
而鸿蒙智行体系内的这次「主动求变」,也为日后观察中国新能源车行业的变化提供了绝佳的窗口:「科技企业反向深度赋能车企」的模式会走向何方,可能在不久后便会有答案。
(完)
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 车与出行