2026-09-16 09:47
速览
本文来自微信公众号: 瞰见Lab ,作者:瞰见·汽车观察
合资时代的体面落幕:南北丰田要合体?合资车躺赚三十年的“双胞胎”游戏,终于崩盘了
广汽发股重组一汽合资资产,标的直指一汽丰田。这不是强强联合的狂欢,而是一场在新能源价格战绞肉机倒逼下的体面撤退。当现金奶牛沦为失血包袱,“双生车”的互博神话宣告终结。
一汽丰田8月−21.4%·广汽丰田8月−20.7%·央地重组破冰
兼并重组第一枪合资神话终局
EDITOR'S NOTE
编者按
本文事实与数据来自广汽集团停牌公告(2026年9月14日)、乘联分会2026年8月及上半年产销快报、广汽集团2026年半年度报告、一汽集团及丰田中国官方披露数据,以及工信部等九部门《智能网联新能源汽车产业发展“十五五”规划》。
9月14日晚上,广汽集团发布的停牌公告给已经平静下来的汽车行业扔出了一枚重磅炸弹。
公告写的很含蓄,并且有符合规范的语言特点:广汽已经同一汽股份签订了《意向协议》,计划通过“发行股份”的方式来收购一汽所持有的某家整车合资公司的部分股权,并且募集配套资金。交易完成后,一汽将会成为广汽第二大股东之一,在战略上产生影响但是不会改变广州市国资委的实际控制权。
由于标的涉及到境外上市公司,所以官方没有立刻公布名称。但是资本市场的躁动已经到了不能再等待的地步,第二天广汽H股开盘就上涨了超过8%的一汽系股票全部飘红。各个方面的主要信息源很快穿过了这层面纱:被打包起来的这个公司应该就是一汽丰田;以后双方将会把某些车型合并在一起,而一汽大概只会保留销售公司的部分权利。
更加耐人寻味的是接近一汽的人士所说的一句话,“这也是丰田方面所期望的”。
人们的第一反应就是“央企投资地方国企”的资本盛宴,或者说是“南丰田北丰田大合并”的强强联手。但是从整个汽车工业大周期的角度来看,把这次交易当作进攻来理解就是完全错误了。
这不是攻城略地、会师成功的胜利之喜,而是由于新能源汽车产业竞争激烈所迫,在合资汽车公司为了止损而不得不接受的一剂苦药。外资巨头在中国逍遥三十年的“双合资平衡术”以及“孪生车游戏”将在2026年的秋天宣告终结。
把时间倒退到十年前的时候,丰田就是整个汽车行业里公认的能够把“中资合资规则”玩到极致的人。
当年政策红线规定外资汽车企业在华合资企业不得超过两家,而外资大亨们大多选择的是“南北分治”。但是把制衡之术推至极致的是丰田。
一套TNGA架构、一个油电混动系统、甚至于底盘上的螺丝孔位置也完全一样,换上不同的进气格栅以及尾灯样式就可以制造出两种车型:卡罗拉/雷凌、RAV4荣放与威兰达、卡罗拉锐放/锋兰达、亚洲龙/凯美瑞、格瑞维亚/赛那。
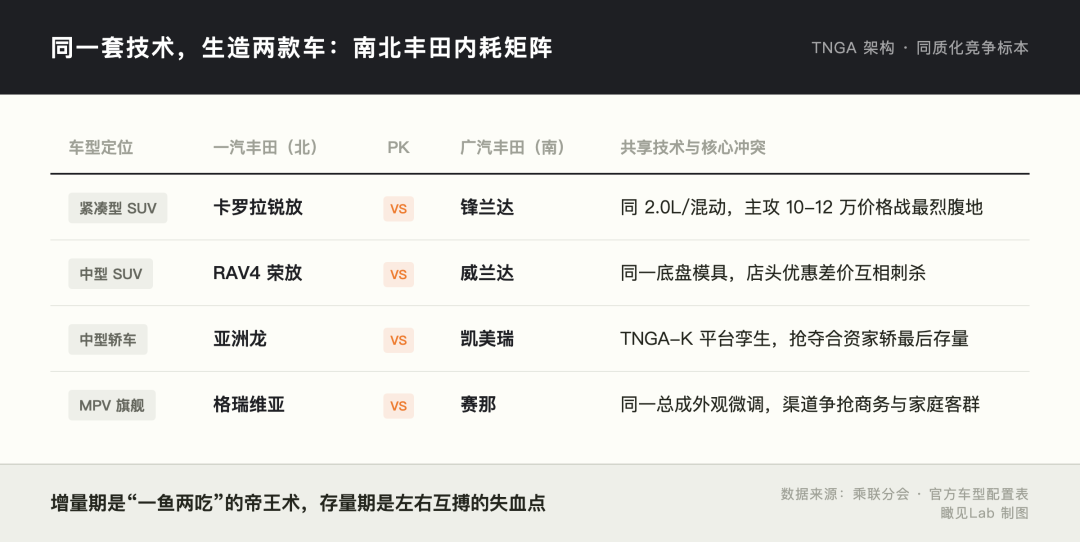
同一套技术,生造两款车:南北丰田内耗矩阵瞰见Lab制图
在年销两千万辆的增量黄金时期,在合资品牌的加价提车已经司空见惯的情况下,这套“一鱼两吃”的方法论成了各个商学院争相模仿的对象。对于丰田来说这就是一种完美的帝王术:北有一汽、南有广汽,使得两个中国的合资伙伴互相争抢资源、彼此竞争,丰田从中获得了两笔技术转让费和两份零部件采购利润,并且稳坐钓鱼台。
对于两家合资工厂来说,只要能够获得原型车的引进权,在此之上建设两座工厂、培养两个营销队伍、铺设两张全国分销网,并且依靠着丰田这个金字招牌的存在,大家都能够从中获益。
但是这套逻辑要运行的前提只有一条,即蛋糕要不断增长、消费者的选项非常少。
随着中国的新能源汽车渗透率突破了50%的大关,在自主品牌把插电式混合动力SUV的起售价一拉到7.98万之后,“孪生车”的游戏就从捕鱼的大网变成了互相绞杀的小绳。
同样是10万到12万元区间紧凑型SUV的一汽丰田锐放与广汽丰田锋兰达,摆在同一个汽车城相距不到五百米的两家4S店里。发动机相同、变速箱相同、尺寸空间也是一样的。进店的顾客不问技术上的好处了,只在乎“隔壁降价两万八,你能降三万吗?”
在缺少技术壁垒、同质化的红海市场中,“多生孩子好打架”最后变成了非常尴尬的内斗。销售人员最主要的职责并不是去研究竞争对手的产品,而要关注同行业的其他公司是否降价了。
数据不会说谎,崩盘的速度比人们预想的要快得多。
2026年8月的时候,一汽丰田的销售量为54,993辆,同比下降了21.4%,而广汽丰田则只卖出了52,368辆,同比下降了20.7%。
两家曾经动辄月销八九万辆的利润巨兽,如今双双跌跌撞撞地滑向月销5万辆的生死荣枯线。放眼2026年上半年,丰田在华总销量只有69.47万辆,同比跌幅高达17.1%。
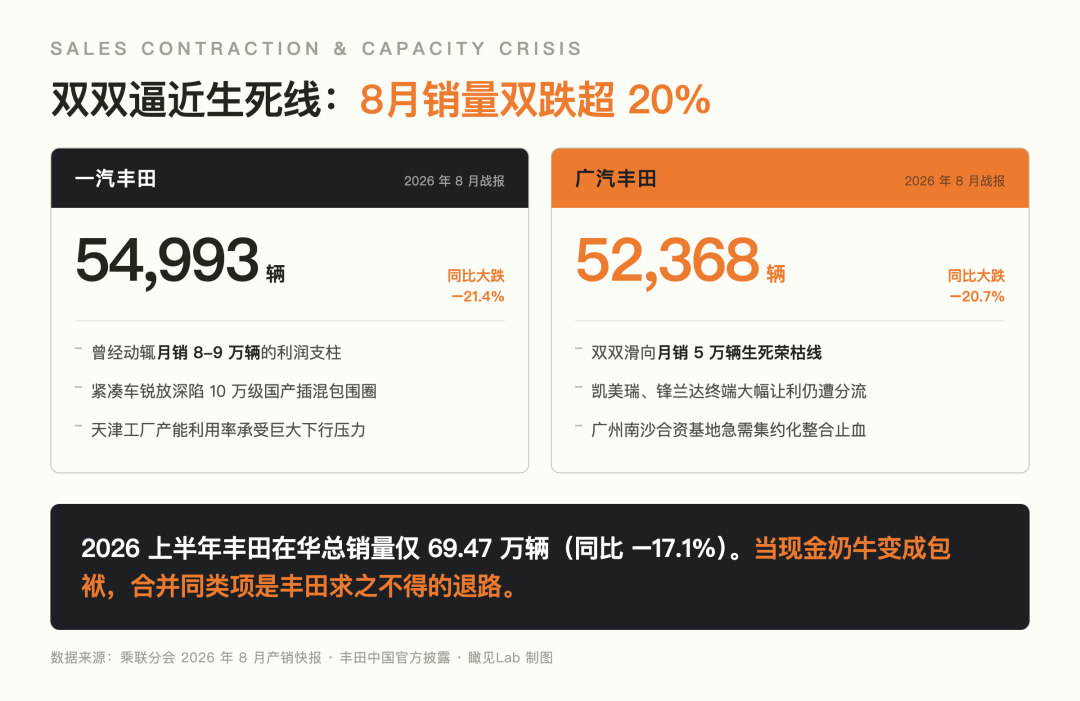
双双逼近生死线:2026年8月南北丰田销量双跌超20%瞰见Lab制图
这就是为什么那句话“这就是丰田所期望的”会让人感觉很扎耳但是又十分中肯的原因。
以前合资公司就是外资母公司的主要利润来源之一。50:50的股权比例之下,外资掌握着技术和供应链的话语权,并且可以坐享其成地获得分红,旱涝不均都能得到保障。提出要进行并购的人会被外资第一个反对——因为这会失去制衡的机会,也会减少自身的权力。
但是目前算术题的公式已经改变。
当单车利润被惨烈的价格战挤压到微利或者亏损的时候,当北方的天津工厂以及南方的南沙工厂都出现了产能空置的情况时,丰田才意识到,在中国养着两个高度重合的研发审批体系、两个数以亿计的品牌公关预算以及两套互相冲突的渠道补贴政策。
每一辆在流水线上下线的燃油车都要承受内部竞争带来的折价损失,并且要分担起庞大的机构所造成的冗余成本。曾经用于制约中方的“两个领导班子”,已经成为丰田在中国资产负债表上的最大损失来源。
丰田比任何人更明白,保持南北两条路线竞争下去已经不是战术上的问题了,而变成了一种两败俱伤的局面。把相同车型归为一类、分散的生产能力集中起来进行优化、消耗掉的精神资源重新回到主要战场中去——这场合并,丰田不是被迫接受,而是求之不得。
当人们把目光转移到别的地方的时候,这次交易所带来的更大的震动就是它打出了汽车央企和地方国企进行深度整合的第一枪。
在很长一段时间里,业界对于行业的大整合的猜测都是围绕着“东风和长安”这样的央企合并传闻进行的。但是由于企业规模庞大、地方利益盘根错节、人员结构复杂,所以每次合并的消息都会引起很大的反响但是实际影响不大。
其实真正破冰的人就是一汽和广汽。
仔细看一下这个交易方案的话,里面的每一个步骤都很有现实性:广汽没有出过一元钱真的现金,在这里是以“发行股份”的形式来获得一汽丰田的股权;而一汽通过这种方式一跃成为广汽的重要股东,并且可以规避掉因为广州市国资委控制权变化所造成的政策风险。
那么为什么要选择广汽呢?
到2026年中旬的时候,广汽交出的成绩单很不容易:总收入达到465亿人民币稍微增加了点,但是归母净利润却陷入困境,并且亏损比例也比去年同期有所扩大。曾经的现金牛广汽本田增长放缓,而自主新能源埃安的高端化之路还在进行当中。广汽任何时候都必须增强资产质量、扩大合资企业的集约化规模。
对于中国一汽而言,在东北的汽车大家庭中,多年以来一直希望越过长江去开拓华南市场。成为广汽战略二股东之后,一汽就卸下了与一汽丰田一起承担的经营压力,并且真正的深入到中国经济最活跃、新能源汽车产业链最为集中的珠三角地区。
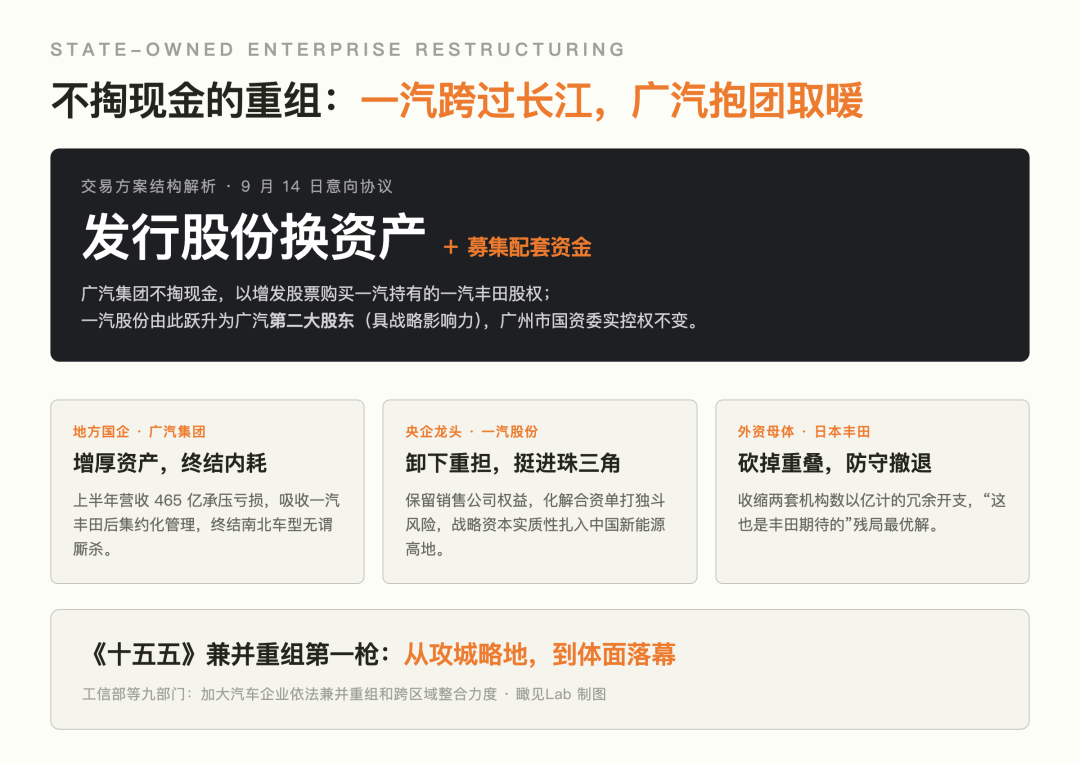
不掏现金的重组:一汽跨过长江,广汽抱团取暖瞰见Lab制图
九部门在《智能网联新能源汽车产业发展“十五五”规划》里就提出要加大对汽车企业的兼并重组以及跨区域整合的支持力度,并且要加快推行汽车企业集团化的管理模式。
政策的方向已经很清楚了,但是最后迫使人们做出决定的原因还是市场的无情。在市场很好、人人都能赚到钱的时候,人们不会动存量利益;等到潮水退去之后,冬天来临之前,兼并和重组才会从文件上的建议变成不得不走的一条路。
三十年前,中国汽车工业实行“以市场换技术”的政策,外资汽车企业带着资金、图纸和管理经验一窝蜂似的涌入中国。合资模式就相当于一个避风港,在此期间外资企业可以在华大赚一笔钱,而中方股东也可以得到几十年稳定的利益来源。
那个时候,“南北分立”就是时代为外资量身打造的特权,也是合资汽车企业在享受着时代的红利中悠闲自在的生活。
但是没有哪个商业模型可以超越技术变革。中国的自主品牌通过电气化重新定义了发动机系统、通过智能化修改了人机交互方式,并且依靠本土化的供应链打破了合资车企的高利润壁垒。
一旦神话破灭之后,之前被繁荣所掩盖的低效、重复以及内耗就成为最显眼的代价。
如果南北丰田最后真的合并的话,并不会出现传统的合资模式第二次繁荣的局面,在旧秩序崩溃之前为自己留一份体面而做出的一次断臂求生。标志着一个时代的终结,合资车企躺着收利息的日子彻底翻篇了,汽车行业的大清洗、大整合已经进入外资和国企的心腹之地。
数据来源·SOURCES
广汽集团《关于筹划重大资产重组事项的停牌公告》(2026年9月14日);乘联分会2026年8月及上半年产销快报;广汽集团2026年半年度报告;一汽集团及丰田中国官方披露数据;工信部等九部门《智能网联新能源汽车产业发展“十五五”规划》。
KANJIAN LAB CLOSING THOUGHTS
南北丰田若最终走向合体,绝不是传统合资模式的二次辉煌,而是旧秩序瓦解前,为自己保留体面的一场断臂求生。
合资车企躺着数钱的时代彻底翻篇,汽车大出清的绞肉机,已经开进了外资与国企的核心腹地。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 车与出行