2026-09-16 17:26
速览
本文来自微信公众号: 湾酒观察 ,编辑:马建忠,作者:贝贝
今年上半年,“此消彼长”态势下,究竟哪些啤酒增长了?哪些还在衰退?随着8月底最后一份半年报披露完毕,结果已一目了然。
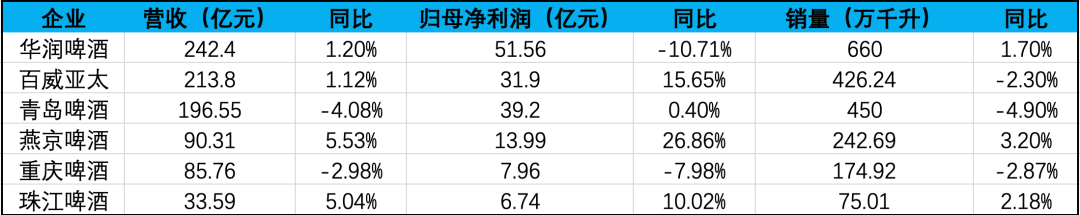
南都湾财社-酒水新消费指数课题组梳理了华润啤酒、百威亚太、青岛啤酒、燕京啤酒、重庆啤酒及珠江啤酒等财报时了解到,百威亚太(中国市场除外)、燕京啤酒和珠江啤酒处于业绩双增,或增收不增利,华润啤酒、青岛啤酒和重庆啤酒则业绩双降或营收等下跌。
虽然啤酒行业相比其他酒类是今年上半年“活得不错”的酒类之一,但是行业产量整体几乎为零增长,这也造就了上市啤酒企业呈现出“几家欢喜几家愁”的复杂局面,行业竞争已从高端化规模扩张与结构升级,转向了存量博弈,企业开始布局新渠道,频繁上新品。
南都湾财社注意到,在财报之下,国内啤酒企业市场正不断扩容,而外资企业则是从优势转为防守及收缩,这背后显示的是啤酒品类、消费趋势和渠道正在发生巨大变化。
国内啤酒公司多数在涨,“8元啤酒”还有余力
在本轮啤酒半年报中,国内啤酒企业大多保持持续“进击”态势。南都湾财社记者注意到,除了青岛啤酒外,包括华润啤酒、燕京啤酒和珠江啤酒均取得了业绩增长。
其中,“8元啤酒”依然有余力持续增长。
据南都湾财社记者了解,“8元啤酒”系啤酒高端化过程中新补位的“新大众价格带”,近年来,由于10元以上高端价格带增长见顶,以及消费者买酒看中“质价比”等,8元啤酒得到了新一轮扩容。
“押注”8元啤酒的燕京啤酒,是今年上半年增长较为突出的企业,虽然归母净利润增幅没有前两年幅度大,但是依然录得同比增长26.86%,归母净利润达到了13.99亿元。值得注意的是,该公司核心产品U8的销量已经达到61.41万千升,同比增幅超过25%。U8的市场持续扩容,燕京啤酒的营收和归母净利润正式超过了重庆啤酒,坐稳了“国内第四”的排名。
同样的,产品重点布局8元价格带的珠江啤酒,即使业绩增长大幅度放缓,但上半年保持营收、归母净利润和销量“三提升”,其中该公司高档啤酒(主要为8元价格带)上半年销量增长8.16%,毛利率58.1%。
业界看来,从上述两家啤酒企业的增长数据来看,“8元啤酒”经过两年多的发展扩容后,依然后“余力”继续增长,并且对具体企业带来利润,长期来看,8元价格带单品是规模与利润的平衡点,很可能成为其他啤酒企业布局的赛道。
头部啤酒企业方面,华润啤酒保持增长,营收来看,该公司上半年同比增加1.2%,达到242.4亿元,但是其归母净利润同比下滑10.71%,主要原因系受搬迁补助带来的非经常性损益,以及白酒产业拖累所影响,而在啤酒方面,上半年该公司啤酒业务营业额同比增长2.2%,销量增长1.7%,平均销售价格上涨0.5%;剔除搬迁相关收益后,啤酒业务未计利息及税项前盈利增长1.2%。
南都湾财社记者注意到,华润啤酒的啤酒业绩增长,主要是次高及以上啤酒销量同比增加10%,其中,喜力、红爵和老雪等产品仍在不断扩容。
业界分析认为,国内啤酒消费已经处于“此消彼长”“存量博弈”阶段。国内啤酒整体总量已经见顶,行业属于存量内卷竞争,未来的竞争会集中在结构升级、终端争夺、细分场景挖掘。部分国内啤酒品牌能获得增长,主要是在产品、渠道和场景等进行新一轮发掘,从而得到了新的增量。
百威亚太及重庆啤酒都在收缩,外资啤酒“衰退”了?
在市场“此消彼长”中。与国内啤酒公司增长相比,部分在华占据较大市场份额的外资啤酒品牌成了被“消”的一方。
其中,百威亚太在今年上半年归母净利润止跌反弹,但是中国市场上半年收入下滑6.4%,销量下滑6%。其中第二季度的收入和销量分别减少8.6%和9.7%,这一数据也覆盖了百威亚太在第一季度所带来的营收增长。
重庆啤酒的情况也不容乐观,作为嘉士伯控股的上市公司,重庆啤酒今年半年报则是首次交出营收、归母净利润与销量“三下滑”的半年报,其中,该公司主流和高端产品的收入收缩,拉低了重庆啤酒的业绩表现。
据南都湾财社了解,在中国市场,百威与嘉士伯一直占据较大的市场份额,但是在今年上半年出现收缩的情况,除了存量恒定下国内啤酒企业扩容外,与这两家公司在产品、渠道等方面反应较慢有关,而不是财报中解释的“天气原因”。
过去,百威和嘉士伯等品牌,凭借相对较高的产品质量、定价以及渠道投入等,在市场上获得较高的回报。其中,百威主要依靠夜场等高值市场,而重庆啤酒则是依托乌苏啤酒“出圈”抢占餐饮渠道。
随着国产产品开始提升产品质量布局高端化开始,外资产品的优势逐渐变得不明显,差距被国内品牌拉近。尤其最近两年受新渠道,百威和重啤在这一变化中逐步失去优势。
其中在产品端上,消费者的口味从传统的淡色拉格类啤酒,偏向于清爽、新鲜,更关注复合香味和低负担的产品,这一喜好变化造就了青岛啤酒白啤、金星茶啤、燕京U8以及一系列无醇啤酒的崛起,但在这一时刻,百威与重庆啤酒还是坚持传统方向,在创新品类的投入中“慢了半拍”。
而在渠道方面,包括餐饮、夜场等即饮渠道不再具备决定作用的时候,本土啤酒品牌马上深度拥抱电商和即时零售等新渠道,通过即时零售配送等直接将啤酒“送”到消费者需要的场景,其中华润啤酒和青岛啤酒已经尝到甜头,与之相对的,百威和重庆啤酒布局则是相对“姗姗来迟”,收效不太明显。
业界看来,百威和重庆啤酒在整体处于收缩的情况下,都已在中国市场推出“追随同行”的策略,市场从过往的进攻转入防守,在没有新方式、产品“破局”的情况下,这两家企业的防守态势或要持续数年。有啤酒行业从业者向南都湾财社记者表示,百威或将资源投入到韩国、印度等增速较快的市场作为对冲退路,而将中国市场作为核心市场的嘉士伯,重庆啤酒的业绩表现或可能拖累其在全球的地位。
消费渠道比重发生变化,部分新产品正在“悄然”崛起
过去几年,“高端化”几乎是每一家啤酒企业瞄准的转型方向,但南都湾财社注意到,上述6家啤酒上市企业均已经实现了高端化结构改革,但市场竞争却陷入“此消彼长”中。
业界认为,在总量基本稳定的市场中,啤酒企业不再“共享”同一轮增长。在这一趋势下,渠道、新品成为啤酒企业突围的新方向。
其中渠道方面,近年来与啤酒消费相关的餐饮、夜场等传统渠道仍处于弱复苏阶段,这使得啤酒行业寻找新的渠道进行增量。其中,即时零售成为了啤酒发展的新渠道。
今年上半年,即时零售正在重塑啤酒的渠道结构,“30分钟送达”已经成为啤酒消费的新标配,因此,这一渠道成为了啤酒企业深耕的业态。华润啤酒与多个即时零售渠道达成合作,并计划依据这些渠道特点推出特定产品;百威亚太、青岛啤酒、重庆啤酒等,都把即时零售作为未来公司发展的核心业务。
业界认为,加大即时零售布局,意味着啤酒行业的渠道重心将继续向“非即饮+即时零售”双轮倾斜,企业如果能在线下门店、即时零售等场景同时拿到份额,其未来业绩盘则保持稳定。
南都湾财社还注意到,除了新渠道外,一些新品类产品正在“悄然”崛起。
例如消费群体中追求的“0糖0卡”“0酒精”类产品,成为今年上半年啤酒增长较为明显,且上新较多的品类,有数据显示,无酒精啤酒市场份额在今年上半年增速高达20%,预计年底可达到175.8亿元市场规模;而低糖、无糖类产品增速则是超过30%,预计今年底市场可以突破220亿元,其中华润啤酒的红爵便得益于低糖而获得爆发性增长。
在消费市场的推动下,多家啤酒巨头在今年上半年持续推动相应产品的上新,例如青岛啤酒“轻干”精准卡位“零糖低卡”标杆赛道,快速成为品类增长极;重庆啤酒京A推出首款“0糖0脂IPA”;百威则是升级Cass 0.00无醇啤酒。
除此之外,“超干”口感的啤酒成为今年上半年消费者追捧的“新宠”,其中日本品牌朝日今年上半年在中国市场“闷声发财”,该公司核心产品朝日超爽(Asahi Super Dry)上半年销售额同比大涨31%,增长主要来自中国市场。针对这类产品的增长,传统啤酒巨头也开始加大了相应产品的布局,但暂未出现对应产品投入市场。
对于下半年啤酒行业的走势,业界判断系竞争状态“维持不变”。多家券商认为,在“此消彼长”“存量博弈”的市场下,啤酒行业竞争格局较为稳定。
国金证券在研报中提到,行业景气度持续底部企稳,细分赛道伴随消费端多元化趋势呈现结构景气态势。但由于餐饮弱复苏的现状以及多地多雨天气影响,旺季景气度兑现度相对较低,但中期维度餐饮修复仍可期待。
对于各家啤酒企业“此消彼长”式竞争如何发展,你怎么看?欢迎在评论区聊聊。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费