2026-09-16 20:45
速览
本文来自微信公众号: 灵兽 ,作者:十里
当商超竞争的规则变成商品力和供应链的极致较量,谁要是迟迟不改变,谁就是下一个信特。
1
新橙源味之后,常州零售市场又倒下一个老玩家。
信特超市在8月底发布公告说,因公司经营要调整,常州区域所有门店即刻停业,与此同时,开启储值卡登记备案工作,后续统一处理用户的权益。
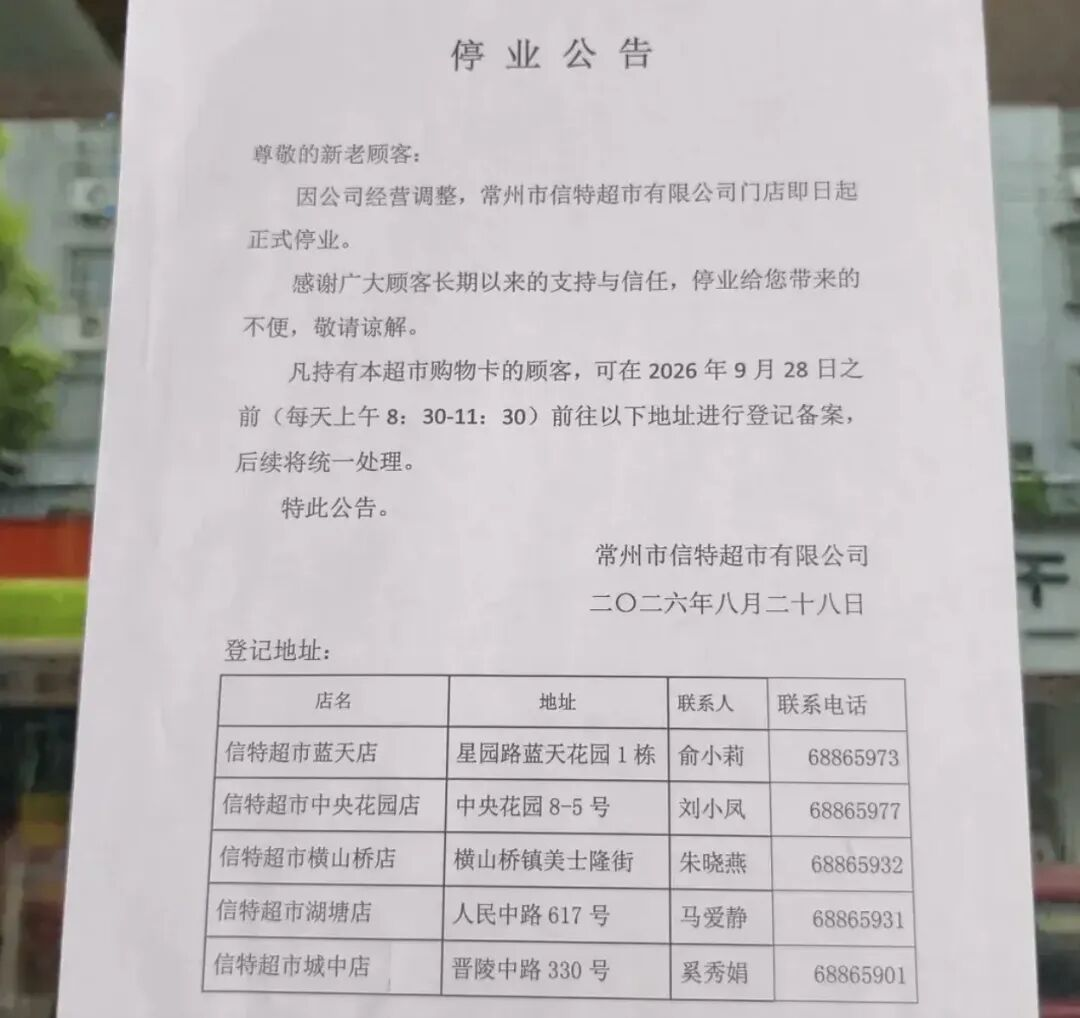
没有提前预告、没有缓冲期,遍布常州城区与乡镇的数十家门店在同一天拉下了卷帘门。
《灵兽》了解到,关闭的都是直营店,加盟店还能正常营业,还在开店,但是并不接受信特的购物卡消费。
让人感慨的是,就在闭店消息传出来的一个月前,信特官方账号还在更新,回顾了品牌三十年的发展历程。现在看来,这与随后所有直营店突然停业,形成了明显反差。
作为常州最早一批本土连锁社区超市,信特堪称区域零售发展的“活化石”。其前身可追溯至1996年的武进供销社棉麻公司,当时是在供销社改制浪潮下,响应省供销社促进新型消费模式的号召而创立,模式与早期的苏果超市类似。
鼎盛时期,在常武地区拥有40家左右直营店,布局天宁、钟楼、新北、武进各大主城区老旧小区与成熟社区,红梅西村、会馆浜、青山桥等门店,都是老常州人熟知的老牌网点。还在各乡镇铺设了近百家加盟店,全域网点破百,触角一度延伸至常州各个角落。
表面上看,信特倒下的导火索是资金问题。
据化龙巷网友爆料,多名联营商反映货款拖欠问题,涉及金额预估数百万元,百货供应商欠款传闻达数千万元,已有供应商走司法维权途径。
也有供应商称,看到公告才得知要闭店的消息,此前没有结清的货款,也没有通知去拉回来,反而引起消费者购物卡的挤兑。
从公开的工商信息来看,信特旗下的多家门店在2026年4-6月就已出现注销或经营状态变化。危机的伏笔,早就埋下了。
资金出问题只是导火索,这家走了30年的老牌商超,真正的死因是模式老化等。
上述供应商向《灵兽》表示,信特超市的优势是生鲜和粮油,这些品类被线上冲击不大,主要是商品、价格和成本,和十年前几乎没有本质区别,才被淘汰。
无独有偶,这已经是常州今年第二家消失的商超了。
年初,新城控股旗下的社区生鲜品牌“新橙源味”,同样是一夜之间关停了常州全域的20多家门店。
新橙源味的问题,除了外部市场竞争,更多是内在方面,包括它的定位、供应链能力还有投入等。
更主要的是,它的母公司是地产企业,与零售生意的底层逻辑不同。前者更倾向于赚高回报的快钱,后者则要长期打磨。
以至于,新橙源味在单店模型尚未跑通的时候,总部直接叫停项目,不愿意再大量继续投入时间和成本,而是要快速止损。
其实,常州的消费能力一直不错,可接二连三地有商超倒闭,真正的问题在于,当有新玩家密集进场的时候,信特这些老牌超市还是守着老一套,摆一堆毛利不高还形成不了粘性的流通标品,坐等着消费者上门,那就只能被市场淘汰。
2
常州市场的消费力很典型,城市面积不大,常住人口不算多,但已经挤满了零售玩家。
集体涌入也是看中了这块市场的含金量。
作为一个GDP过万亿的制造业重镇,常州全年的社零总额接近3000亿元。本地家庭收入稳定,2026年上半年,全市居民人均可支配收入36344.1元,同比增长4.4%。此外,还有大量的中产群体扩张,对山姆买账,也对奥乐齐的接受程度高。
再加上,毗邻上海、苏州和无锡的区位优势,物流成本相对更优,配送半径更短。还有密集的商业综合体,所以,巨头们把常州视作新零售模式的重要实验场,物流、开店成本和运营都比较容易试错,这也让几家新势力的扩张肉眼可见地快了起来。
先看硬折扣小业态。
奥乐齐在常州的布局明显提速。从去年首店人气爆棚,到青枫荟二店、薛家三店紧锣密鼓地跟进,这意味着奥乐齐在常州布下的棋局,比它在多数苏南城市都要密集。
此外,奥乐齐第二个华东配送中心——无锡大仓已经投入使用。
这种激进的底气,很大程度来自后端供应链。
今年2月,奥乐齐在华东的第二个配送中心,无锡大仓正式投用,进一步完善了江苏地区供应链服务。
而无锡大仓建成后,让常州门店补货和损耗控制有了更稳定的基础,常州到无锡的配送距离不到100公里,冷链当天就能送到。
另一边,盒马也在常州布下重兵。其折扣业态超盒算NB已开出约15家,加上主打堂食与即时配送的盒马鲜生大店,整体规模已达20家,未来五年甚至喊出了布局50家、剑指120亿营收的扩张目标。
超盒算NB和奥乐齐,瞄准了高频刚需用很低的成本完成一次日常采购。还有盒马鲜生大店业态,做的是新零售,海鲜堂食、即时配送,商品结构偏年轻化。而在品质消费与大宗采购端,常州还有1家山姆则覆盖品质消费和大宗采购场景。
这里的竞争激烈到什么程度?大润发早期在常州试水M会员店时,甚至因激烈的价格战与客流分流下,不得不取消会员费以求保住客流。
不同价格带的玩家加速进入常州市场,直接打乱了常州的零售版图。从高端会员制门店到社区折扣店,再到即时零售,各个价格段和服务范围,都被划分得清清楚楚。
这种格局的形成,本质上是竞争维度变了:
一是“近”让位于“值”。过去本土小超市靠着“下楼就是”的物理距离躺赢,如今前置仓和即时外卖比它更近、更省事。当便利不再是稀缺属性,消费者开始算账:如果不图便宜、又没有特色,我为什么一定要去你那家老超市?
二是自有品牌的供应链决胜。山姆靠全球直采,奥乐齐和盒马靠极高的自有品牌比例,卖的都是“别处买不到”或“别处没这性价比”的独家货。相比之下,大量依赖中间批发商、卖普通标品的传统超市,在价格和选品上毫无还手之力。
三是效率的极致挤压。山姆抓精选品质,奥乐齐抓极致性价比,盒马抓年轻化和即时体验。整个市场被几股势力层层包夹,留给中间段位传统玩家的生存空间被压缩到了极致。
当然,留在牌桌上的还有几个常州本土老牌超市,像老字号瑞和泰(40多家店)、新怡华以及明都超市,日子过得较为分化。
而常州商超的这一轮厮杀已经证明,在极度内卷的战场里,缺乏商品力壁垒与供应链效率的区域玩家,机会很小了。
3
信特不是倒下的第一个,大概率也不会是最后一个。
把时间线拉长看,近几年关停的20年以上老牌社区超市,已经有好几家——湖塘乐购、邹区的上海华联老店,还有山东的善利元。
它们的崛起和落幕几乎都面对着同样的市场境况,在一个区域扎根了几十年,靠着方便老百姓生活起家,最后在消费的浪潮里,因为经营模式跟不上,被淘汰了。
把视线放大到全国,这股出清潮来得更加凶猛。
中国连锁经营协会的数据显示,2025年超市百强门店总数为2.1万家,按同比口径减少5.4%,相当于净减少约1200家门店。
但有意思的是,国家统计局另一组数据却呈现出不同的走向,2025年,全国限额以上超市零售额反而同比增长了4.3%。
两组数据存在反差背后,是老百姓不是不在超市花钱了,而是买东西的渠道变了。市场里的存量蛋糕没有缩水,只是迅速被更懂供应链、能送货上门的头部玩家分走了。
很多人把传统商超的退场归咎于大环境,或者怪即时零售抢了饭碗。
但实际情况或许正好相反,线下社区店的刚性需求自始至终都存在着,只不过是从来都没有被很好的满足。
真正被淘汰的,压根儿就不是“实体小超市”这种形态,而是那种靠早年占了个好门面、卖着没什么价格优势的流通标品、全靠信息差混日子的低效模式。
信特闭店那晚,常州本地社交平台上刷屏了一个很有讽刺意味的场景:
几十家直营店的卷帘门即将拉下的最后一夜,店里挤满了闻讯赶来抢购、退卡的老街坊,不少门店的货架几个小时内就被抢购一空。
这场景就能说明,信特这家开了三十年的老店在常州可不缺群众基础,可残酷的点就在这儿,不是没钱,也不是没客流基础。关键是,这些老顾客平常已经不来了。
现在在常州市场里,还能过得不错的区域超市,比如说,瑞和泰把社区店的业态细分了,新怡华把业务扩展到学校食堂配送,明都则在大力做政企集采。
三十年时间,信特完完整整经历了一个区域传统连锁超市的整个生命周期,它是因为供销社改制才兴起的,享尽了地段和渠道带来的红利,最后被更高效率的零售模式淘汰出局。
这不只是常州一家老牌超市的谢幕,更是给行业划出了一条清晰的分界线,靠占个好位置就能赚钱的旧零售时代彻底过去了。当商超竞争的规则变成商品力和供应链的极致较量,谁要是迟迟不改变,谁就是下一个信特。(灵兽传媒原创作品)
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费