2026-09-17 22:10
速览
本文来自微信公众号: 酷玩实验室 ,作者:酷玩实验室
多年以后,当我们回看2026,这一年里汽车行业最重要的时刻,可能不是什么爆款新车上市,也不是什么新技术落地,而是一份“字少事大”的公告发布。
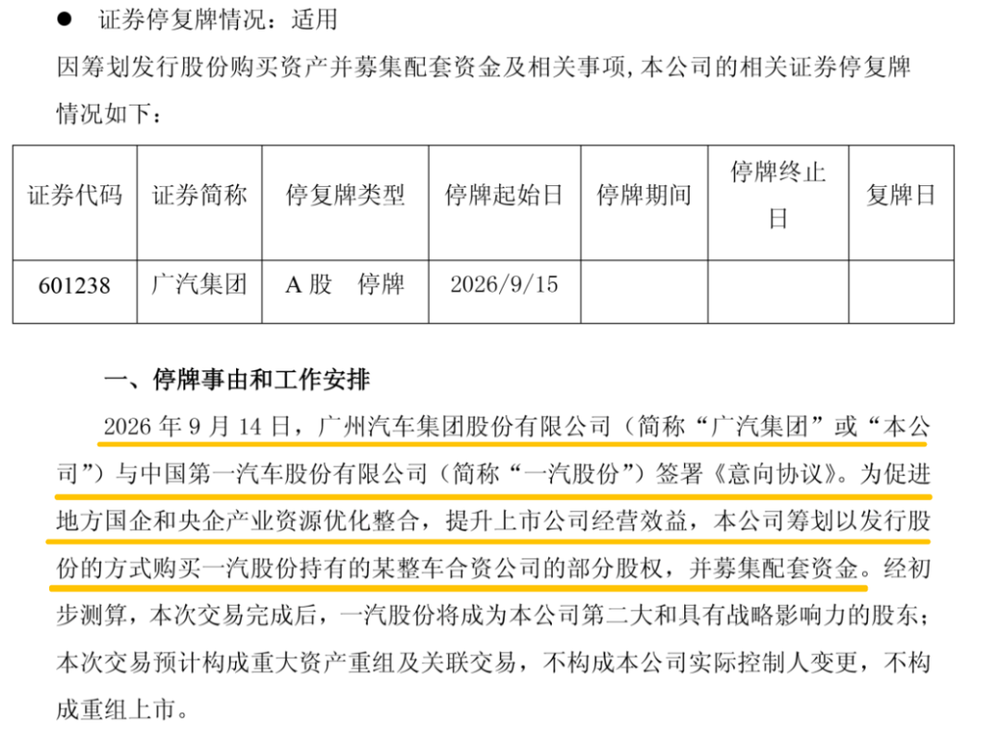
9月14日,广汽宣布,因“筹划重大资产重组事项”在上交所暂时停牌,瞬间引起了全网关注,当重组详情披露的那一刻,更是引爆了重磅炸弹————广汽与一汽签署意向协议,以发行股份的方式购买一汽手中的某合资车企股份,与此同时,一汽将成为广汽的第二大股东!
南方都市报
01从南北之争到南北同盟
这场联姻,可以说出乎了所有人的意料。
一个是东北老工业基地出来的共和国长子,一个是在改革开放前沿成长起来的地方骨干企业,不仅地理上相隔千里,企业文化也大有不同;一个是直属于国务院国资委的央企,一个是广州市属国企,层级差了很多;一个尚未整体上市,一个在A股和港股两地上市,后者股权结构更加市场化。
这两位甚至有不少“旧怨”,因为它们找了同一个合资伙伴,丰田。每当有丰田新车型准备在中国落地,一汽和广汽就要为争夺其引进权大战三百回合,汉兰达归你了,普拉多就必须要归我,凯美瑞你拿了,那就休想碰我的皇冠。
反正就是,完全没有CP感,怎么看都捏不到一块儿。
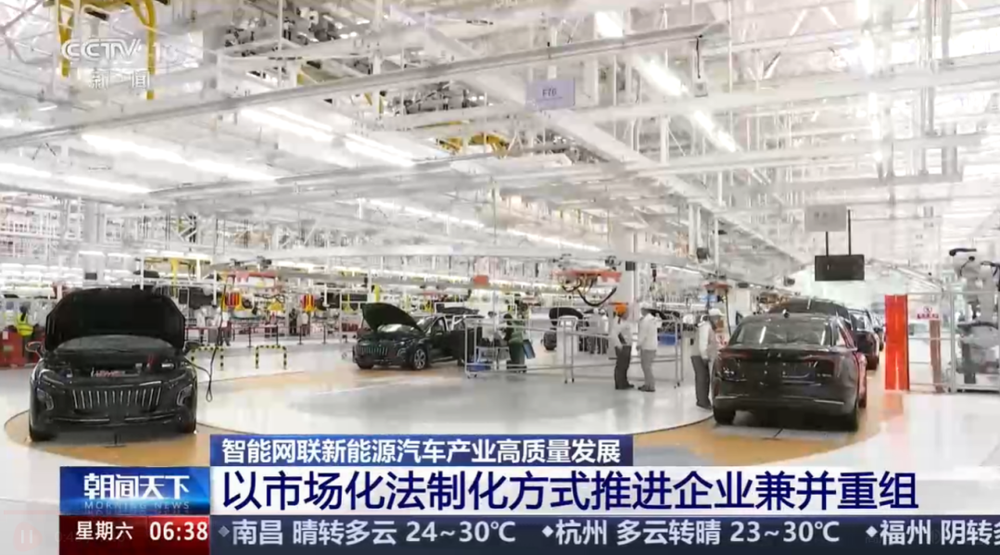
这两家巨头的闪婚,其实是政策引导+形势所迫,9月11日,工信部等九部门联合印发了《智能网联新能源汽车产业发展“十五五”规划》,其中明确提出要“加大汽车企业依法兼并重组和跨区域整合力度,深入推进汽车生产企业集团化管理改革”。同日,发改委公开表示,国家会以市场化、法治化方式推进企业间兼并重组,支持骨干企业整合研发和生产资源,以减少产品设计和技术研发领域的同质化竞争。
CCTV
仅仅三天之后,广汽和一汽就达成了合作,这不可能是碰巧,背后显然有强大的力量在推动。
两家联姻,也不仅仅是为给行业“打个样”,对它们各自都有确确实实的好处。从公告中来看,这次合作的核心是置换某合资公司股权,这个“某”也没啥好猜的,就是一汽丰田。当年丰田为了快速扩张,搞了一汽丰田与广汽丰田两套独立体系并行,各一套销售渠道,生产不同的车型,顺便让两大巨头鹬蚌相争、牵制彼此,丰田可以两头砍价,把合资公司主动权死死拿捏在自己手里。
车子好卖的时候,这样干没啥,随便你折腾,但现在丰田整体销量下滑,问题就爆了,从2021年开始,丰田喜提四连跌,从194万台跌到177万,2025年才靠着打价格战勉强维持住了局面。然而好景不长,2026年又崩了,1到8月丰田在华累计销量仅为92.79万辆,同比大跌19%。
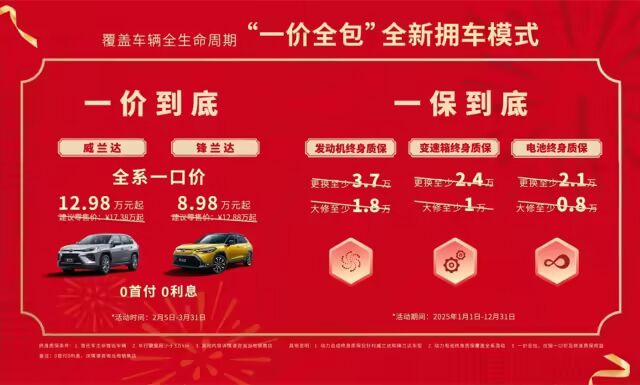
这时候才发现,南北战略不太合适了。两家合资公司的车型高度重叠,而且部分是纯粹的换壳车,什么雷凌/卡罗拉,什么汉兰达/皇冠陆放,兄弟几个在终端互相压价,再加上4S渠道重复建设,严重侵蚀了利润,这样不仅丰田自己难受,一汽和广汽都是拿合资公司当现金奶牛,也很不好过,那么整合就是顺理成章的事情了。
只是,整合就意味着放弃和牺牲,广汽和一汽肯定都想优先保全自己的产能、渠道,从而维持话语权,如此一来,就很难谈拢了。
这次资产重组,就能解决问题,股权打通之后,一汽丰田合资公司变成了一汽、广汽、丰田三方共管,而一汽又成为了广汽的大股东,持股联营、你中有我、利益均沾,这样的捆绑关系能倒逼两大巨头从全局考虑问题,从而快速清理掉重复的产品线,然后就是丰田的经销商渠道并网、零部件大规模集中采购、营销资源合二为一,企业的整体盈利能力将明显增强。
如果两者合作进一步深化,作为加起来年销量500万台的巨型联盟,那想象空间就更大了。一汽的核心市场主要集中在北方,南方的布局则相对较弱,广汽刚好反过来,双方可以互补;另一方面,一汽的电动化进程比较慢,渗透率只有13.5%,广汽电车占销量比重已经过半了,可以共享技术,一汽的出海之路,也走的相对比较艰难,广汽已经做到每年稳定出口十余万台,同样能互补。
反之,一汽手握红旗这个具有象征意义的高端品牌,而广汽做高端一直没做起来,一汽除了乘用车之外,还下辖了大量的商用车工厂,可以补广汽的短板。
所以,这两家车企的联姻,面临重重阻碍,但也会带来超高的价值,国家坚定地将这个方案落地,毫无疑问是在向全行业展示,推动汽车制造业大规模整合重组的决心。
02大整合时代
在《规划》发布后出现股票异动的,除了广汽,还有海马和众泰,这两位早已被打成植物人的选手,竟然垂死病中惊坐起,在9月14日双双涨停,其中以皮尺闻名天下的众泰更是“5天4个涨停”。
市场突然看好它们,并非幻想这两位被淘汰的老登,能突然掏出什么爆款车,而是嗅到政策红利的味道,期待海马和众泰被别的巨头兼并。从2022年开始,发改委和工信部为了避免行业野蛮扩张,原则上不再发放新的纯电乘用车造车资质。很多巨型车企手里本来有资质,但这些资质通常绑定在特定的工厂、地区或特定的产能上,如果巨头想要在别的地方建厂扩张,依然需要新的牌照,这时候它就大概率会选择收购躺在ICU里的车企,反正资质都是现成的,厂房和用地也是现成的,将其兼并还符合国家的政策导向。
既然连众泰都有靠着重组来还魂的希望,那过去这一年里传出的离谱绯闻……没准有一部分是真的?
在今年六月,长春市工信局公布了汽车产业“十五五”规划征求意见稿,里面提到:...优质企业兼并重组、尾部企业淘汰出清成为主要趋势。预计2030年国内整车企业集团数量将由71家缩减至15家左右。...近年来我市一汽产销出现下滑,未来或将面临央企战略重组的压力。
战略重组压力果然成真了。那71家,真的要缩到15家?
2025年初就传出过,东风和长安可能合并,两家企业也同时发布公告证实正在筹划重组事项,但最后没有落地,只是将长安从兵装集团独立出来,提级成了央企。
2026年,大众系又出了很多小道消息,先是说上汽奥迪可能跟一汽奥迪合并,后来又变成了“划界而治”,上汽奥迪的所有四环标车型都会并入一汽奥迪,且往后奥迪推出的传统燃油车,以及基于PPE平台打造的纯电车型,都由后者负责生产和售后,上汽自己只保留字母标的AUDI。虽然官方尚未出面澄清或者否认这一消息,但在市场终端,上汽奥迪的四环车确实已经开始降价清库。
8月份,更离谱的来了,网上竟然开始传比亚迪要和上汽合并,直接炒到上热搜,这两家的销量加起来有800万台,有点过于震撼了,对于这个话题,比亚迪在投资者对话中竟然选择了不正面回答:“中国汽车产业的壮大,离不开每一位同行的共同努力。我们尊重并珍视所有行业伙伴,愿与大家携手推动中国汽车走向世界”,既没有确认,也没有否认。
类似的传说还有非常多,有人说同为安徽企业的蔚来和奇瑞要合并;说众泰会被同在浙江起家的零跑收购;甚至还有人脑补蔚小理三个新势力会被整合成一个集团……从正常逻辑来思考,这些小道消息真是一个比一个疯狂,像天方夜谭。
但你现在想想,连广汽和一汽都能闪婚,这世界上还有啥不可能的?
国内车企更劲爆的合并重组,应该还在后头。
毕竟,中国汽车业已经从扩产抢增量,走到了抢存量的阶段,再维持着大几十家车企,还各自建平台、各自养品牌、各开工厂,只会让这个行业越来越拥挤和低效。
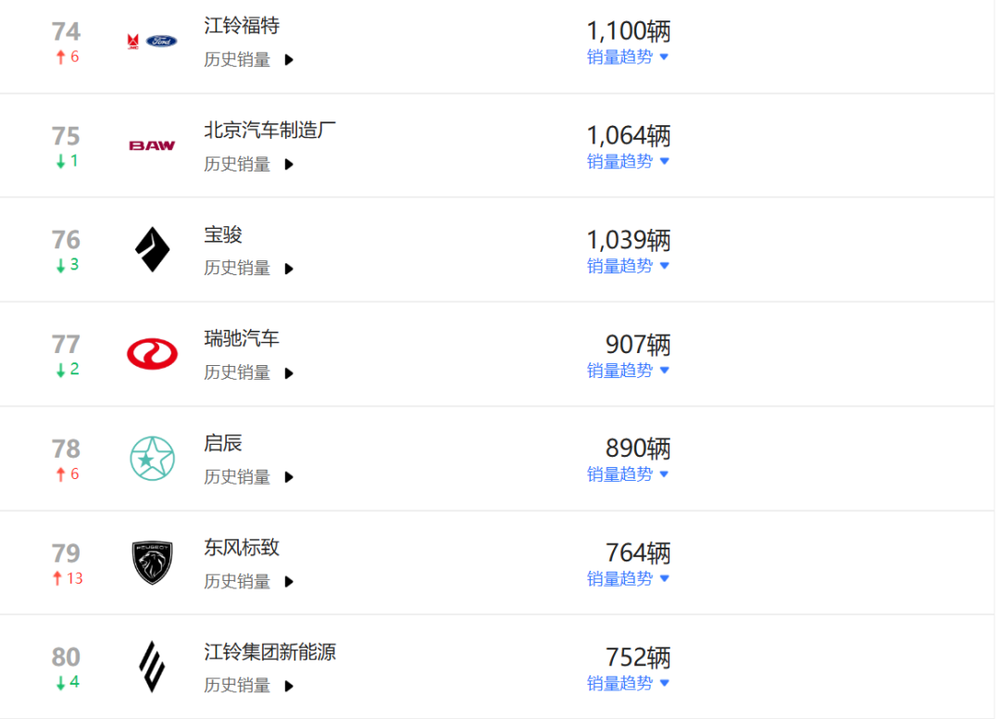
我们现在就已经体验了,过去十几年野蛮生长带来的弊病,车越来越难卖,价格越来越低,2026年二季度中国汽车制造业产能利用率仅有70.8%,低于规模以上工业73.0%的平均水平,传统燃油车和新能源冷门品牌的产能大量闲置,而且经过漫长的价格战之后,中国汽车整车制造环节的平均利润率已降至1.5%,是十多年来的最低点,相当于卖出一辆10万块的新车只能赚到1500元,真不如卖糖水,人家可乐的利润率都30%呢……
这短期来看对消费者是好事。可问题是,价格不可能无限下降,否则质量就没法保证了,而且车企自己一定要留有充足的利润,才能搞新技术,像什么智驾、芯片、电池、电子电气架构,样样都要长期砸钱,动不动就是几十亿往外花,赔钱卖车还怎么研发?
大规模整合重组,就能同时解决两个问题,让巨头之间形成联盟,让优等生吞掉已经没有存在意义的差生,降低市场竞争的激烈程度,从而结束价格战,利润很快就能回到正常水平。新的集团诞生之后,又可以避免无意义的重复研发,在关键领域上投入更多资金,从而取得优势,有了新平台新技术,又可以用在更多的车型上,从而平摊成本。
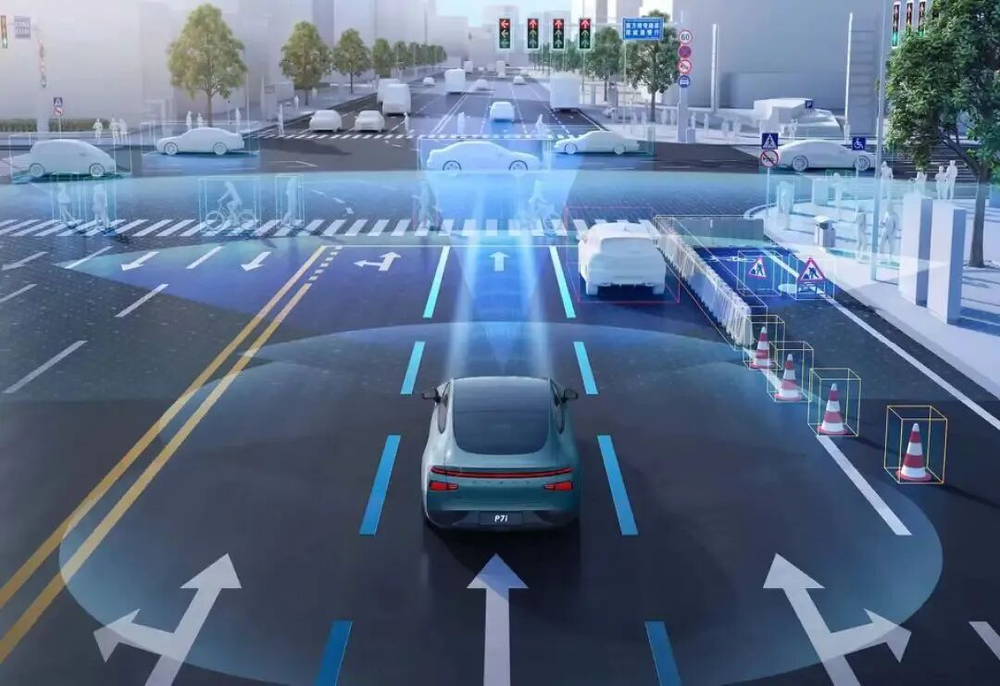
在汽车智能化的浪潮中,车企体量变大,还会带来额外的好处。就拿驾驶辅助来说,这玩意需要海量的车主真实数据进行学习,样本越多,大模型就更加聪明,这是花钱都买不来的宝贵资产,必须要保有量来支撑,一个年销十几万的冷门车企,和规模几百万级别的大佬,做出来的智驾压根就不是一个级别的。
而且现在中国车企出海到了一个关键阶段,好不容易摆脱了过去低质低价的身份,打进了高收入国家的市场,如果这时候又跑到海外互卷,就前功尽弃了。车企出海也需要拧成一个拳头,力量才大,整合成大集团之后,可以共用技术平台、共用运输船队、共享海外销售渠道,还可以抱团跟外国政府battle,才能降低有形或者无形的成本,让中国品牌在外头更有竞争力。
更何况,君不见光伏之事乎?
毫不夸张地说,整合重组,是中国汽车行业冲上山巅的必经之路。
03重组的艺术
这四个字,看起来好像非常简单,协议一签,双方握手,就完事了,但实际上涉及到众多复杂的问题,稍有不慎,反而可能搞崩整个行业。
这方面带英最有发言权了,用行动诠释了什么叫“聚是一坨*,散是满天星”。在战前英国也是汽车大国,但品牌实在太多,各自的体量又小,干不过美国,更干不过后来的日本,于是英国政府在60年代至70年代,通过行政手段对国内车企强行进行了整合,除了大劳和宾利之外,其余品牌全部并入利兰汽车集团。
罗孚、凯旋、Mini、路虎、MG、捷豹都在集团名下,可谓群贤毕至,看起来贼牛。实际上这个利兰完全是一盘散沙,为了在合并中兼顾各方利益,集团居然允许所有品牌都保留独立的管理团队、工厂、供应链和渠道,在产品上也没有共享平台或者先进技术,还是各干各的。集团内部开会的核心议题不是如何应对外部竞争,而是平衡各品牌的资源分配,看如何在细分领域里划分地盘。
其结果是,合并之后不仅没把成本降下来,整体销量还变得更差了,随着利兰集团持续亏损,英国政府被迫出手将其国有化,此后又以拆分解散告终,整个英国汽车产业随之崩盘。
反而是那些利兰散伙后被海外巨头买下的品牌,成功存活了下来,甚至混得比当年还好。
强行拼凑、同床异梦,这种整合行不通,反过来说,融合太深了也未必是件好事。
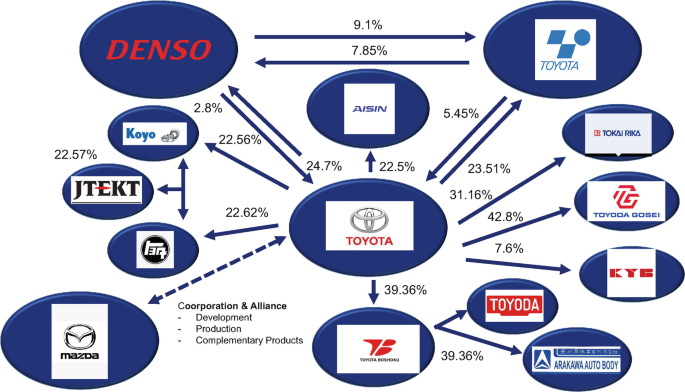
历史上,日系车也经历过大规模整合,他们主要使用“交叉持股+供应链协同”的核心模式。整车厂之间,互相持有对方的大量股份,确保研发上的合作能牢固,也确保不内卷。比如说,丰田就持有斯巴鲁16.8%的股份、马自达5%的股份,还拿着铃木和五十铃的股份,这些车企也拿着一定的丰田股票。
车企与核心供应商之间,也采用类似的模式,通过交叉持股来实行变相的“垂直整合”,既能一起开发新产品,也保证了供应链始终处于可控状态,质量数量都能满足需求。典型例子就是,丰田持有大量的爱信和电装股票。
但这种模式也有缺点,车企之间关系过于密切,很容易合谋针对消费者,包括且不限于集体涨价减配、集体放慢迭代速度、集体隐瞒缺陷……什么高田气囊事件,什么碰撞测试造假门,都是瞒了几年甚至十几年才曝出来,换到我们中国这竞争环境,还等几年?对手明天就给你买热搜上头条。
另一方面,车企与自己专属的供应商体系绑定太深,利益盘根错节,当别的企业开发出更好的技术,车企受制于老供应商的人情与股权,很难果断转向,这在新能源时代严重拖慢了日本车的创新速度。
反观这次广汽和一汽的整合重组,业内人士称之为“轻整合”,也和日系一样,通过交叉持股实现了高度利益捆绑,但双方保留各自的注册地、生产基地和管理架构,避免了传统大兼并带来的剧烈组织架构震荡和地方利益冲突,说大白话就是,至少不用讨论税在哪交和GDP算给哪座城的问题。可见国家还是非常谨慎的,也总结了海外的经验教训。
这场跨越南北的牵手,是中国汽车大整合的序章,也是勇敢的探索。
惨烈的大混战时代即将画上句号,一个新时代已经开启!
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 车与出行