2026-09-21 16:53

速览
本文来自微信公众号: 豹变 ,作者:陈法善,编辑:刘杨,原文标题:《日赚2亿的「宁王」,为何成为车圈「公敌」?》
是宁王不行了,还是车企不想再给它打工了?
四个月,跌超7600亿元,相当于跌没了1个比亚迪、1.3个小米、8个理想汽车。
身价大幅缩水的,不是哪家业绩爆雷的公司,而是赚钱能力堪称“炸裂”的宁德时代。上半年,宁德时代营收2769亿元,同比增长54.8%;净利润433亿元,同比增长42%,相当于每天净赚2.4亿元。
但8月底以来,宁德时代开启连续阴跌,9月21日股价一度跌至295.5元,较5月高点的467元跌去约36%,市值跌破1.4万亿,创一年来低点。
业绩在山顶,股价在谷底。一根反常的K线背后,市场到底在交易什么?
车企不想给“宁王”打工了
9月16日晚,理想发布全新纯电车型i9 Home。发布会上,李想宣布,首批交付的车辆将搭载宁德时代5C三元锂电池,随着理想自研电池量产的推进,后续将全量切换至理想自研电池。
由于电池占整车成本约四成,很多消费者习惯买车前先看电池品牌,宁德时代是不少人最信赖的品牌之一。因此,拆解李想这番话,就显得颇为微妙。上市初期亟需打开新品销量,就先用宁德时代的电池背书;等后续供需稳定下来,再用性价比更好的自研电池降低成本。
早在8月底的二季度财报沟通会上,李想就透露,下半年开始,理想全系车型将陆续搭载自研电池。这背后是理想在产业链上的布局。9月4日,欣旺达公告称,理想拟出资26.5亿元增资欣旺达动力,认购其8.79%股份;交易完成后,理想相关主体将间接合计持股11.17%,成为欣旺达第二大股东。
这不是第一家不愿意再给宁德时代打工的车企。小米的“龙甲电池”,电芯交给了中创新航和欣旺达;问界的电池供应商新增了中创新航、国轩高科;小鹏干脆把中创新航提拔为第一大供应商。几年前还在宁德时代排队求货的车企,几乎不约而同地开始给电池供应上双保险。
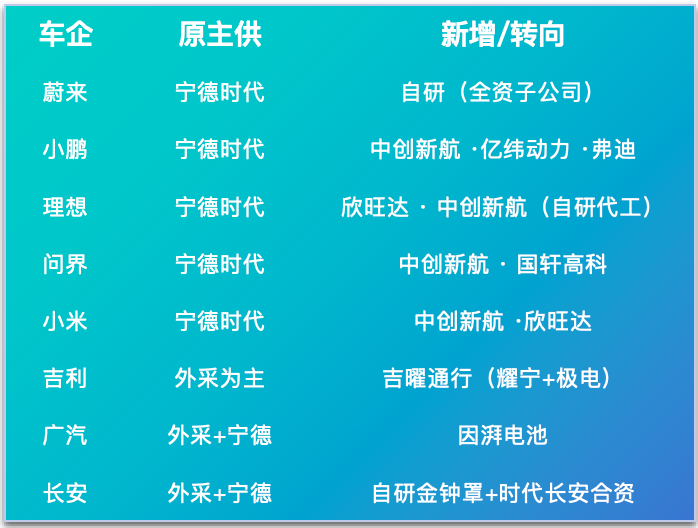
不是宁德时代不好,而是生存压力下,车企必须多给自己准备一条后路。以理想为例,虽然手握870多亿现金储备,但因此前销量滑坡,低价位车型销量占比提升,二季度整车毛利率跌至9.4%。乘联会统计的数据更扎心,1—7月汽车行业利润率降至3.6%,低于下游工业企业6.5%的平均水平。降本已经成为车企的必选项。
相比之下,上半年,宁德时代国内动力电池装车份额达46.7%,毛利率约24%。《21世纪经济报道》统计的信息显示,上半年22家整车上市公司归母净利润合计约178亿元,不及宁德时代的一半。
9月16日,资深媒体人胡锡进在微博发文,自称未持有宁德时代股票,却公开建议它主动思考与国内各电动车企的关系,别让车企觉得都在为宁德时代打工。他还提到,三年前任泽平那句“天下苦宁王久矣”,如今正在行业里发酵。
“电池只是供应商,终端车企不赚钱,供应商凭什么赚这么多钱?”一位造车“新势力”销售说。
价格只是一方面,车企还需要“更听话”的供应商。随着行业竞争深化,车型迭代加速,同质化的电池包难以凸显卖点,车企对定制化电池包提出更高要求。但部分“速成车”销量有限,难以说动宁德时代为其单独开一条产线。加上双方生产排期错位,此前就发生过“宁王”电池包供应不及时,导致车企新车交付变慢的情况。
对二、三线电池厂而言,头部“新势力”分过来的订单,它们的积极性显然更高,车企自然开始转向更听话的供应商。
虽然眼下宁德时代赚钱能力依旧炸裂,但随着“去宁德化”发酵,影响了资本市场对其未来盈利能力的预期,也就不难理解那条反常的K线。
能成功吗?
当车企集体喊着自研电池、“去宁德化”时,真的能造出好电池吗?
在近期举办的宁德时代“品质全球开放月”活动中,宁德时代首席制造官倪军针对车企自研电池现象直言,会造车不一定会造电池,还是要专业的人做专业的事。
实际上,消费电池和动力电池在一致性要求上差异巨大。动力电池通常由众多小电芯集合而成,存在明显的“木桶效应”,若其中一颗电芯出问题,就可能殃及整个电池包。对电池厂而言,做出一颗好电池不难,难的是大规模批量生产时,每一颗都保持一样好。
财报显示,2025年宁德时代研发投入221.47亿元,过去十年累计研发投入超900亿元。公开资料显示,宁德时代在为奔驰开发动力电池时,进行了长达1700多天的测试,超过很多“新势力”车型迭代的时间。这种资金、技术和时间垒起来的壁垒,不是喊几句“自研”就能跨过去的。
曾在合资车企工作过的王巍对《豹变》表示,宁德时代起步早,可以用专利把竞品的路给堵死。例如宁德时代的麒麟电池,所有电芯侧面都有液冷板,展开面积是行业平均水平的数倍,更不容易发生热失控,而竞品被专利所限,只能在电芯上下布置液冷板,效果会差一些。
“电池还有日历寿命,需要时间、实车验证,这是实验室无法模拟的,起步早、销量大的品牌在这方面更有优势。”王巍说。
而车企为规避短板,采取了更讨巧的办法。它们向电池厂采购电芯,模组和电池包则由自己或合资公司组装。虽然电芯占了动力电池成本的大头,但车企做剩下的环节,既能锁定一部分利润,也能凸显电池“自研”的科技属性。
可问题是,“自研”的速成电池,质量过关吗?有汽车博主曾拆解了某品牌同一批次、但装了不同电池包的同款车。其中一辆车跑了十几万公里,电池包拆开后发生了严重鼓包,从电池壳底脱落,卷曲成类似香蕉的形状。而另一辆搭载宁德时代电池的车,电池包拆开后没有发生鼓包、漏液、生锈等状况,电池健康度91%。
这个案例来自单一博主的拆解,样本量只有两台,无法代表同批次所有车辆。但它至少说明,同一款车、同一批次,不同电池包在长期使用后的状态差异,是真实存在的。
近年来,就发生过某头部“新势力”更换电池供应商后,新款车在行驶过程中发生起火爆燃事故。今年7月,广汽埃安AION S因搭载中创新航电池出现批量故障、沃尔沃EX30因欣旺达电池热失控风险,分别发起召回。对车企而言,换掉宁德时代能省下一笔钱,但在一次批量故障面前,节省的成本可能瞬间化为泡影。
但为何车企现在仍然要“去宁德化”?一位电池从业人士对《豹变》表示,这与电池技术发展成熟有关。几年前,同样大小的电池包,宁德时代续航能到六七百公里、快充只用10分钟,而二、三线电池续航少100多公里、快充慢十几分钟,体验差距让市场愿意支付溢价。但如今,二者在续航和快充上的体验差距已不明显,车企自然更倾向于换电池、削减成本。
虽然车企自研电池更像是从“整包买”变成“买电芯+自己打包”,但“去宁德化”本质是争夺供应链话语权,一旦开启就很难再回头。
谁能挑战宁德时代?
如果说车企“去宁德化”是需求端的松动,那么比亚迪等电池厂代表的,则是供给端更要命的步步紧逼。
8月,一汽弗迪常务副总经理张宏军公开证实,比亚迪第二代刀片电池已经参与到一汽红旗下一代纯电平台的核心项目,兆瓦闪充技术将首次搭载于一汽车型。而一汽红旗正是宁德时代多年的核心客户之一。
更耐人寻味的是,一汽弗迪本身就是比亚迪与一汽的合资公司,比亚迪持股51%、一汽持股49%。当红旗用上比亚迪电池,与其说是撬走了宁德的客户,倒不如说客户早就和对手站在了同一条船上。类似的股权绑定也出现在零跑与中创新航、理想与欣旺达之间。
比单个客户被撬更具威胁的,是成本结构上的代差。比亚迪从锂矿、电芯到整车制造,核心环节全部掌握在自己手里,加上对外供应造车零部件,比单纯的电池厂更具成本优势。当对手用更便宜的方式造出同样满足需求的电池,“宁王”的技术溢价就会被市场重新定价。
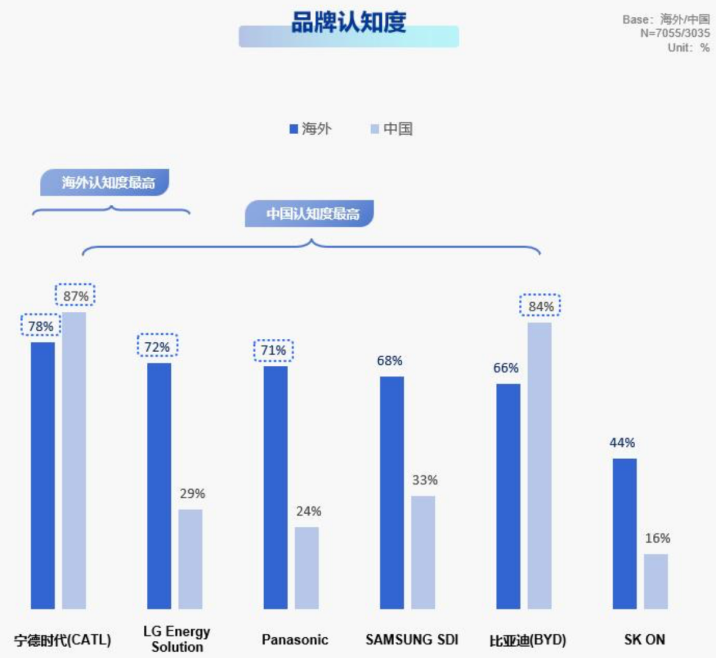
在消费者认知中,比亚迪跟宁德时代的差距更接近。来源:尼尔森IQ
除此之外,技术路线的身位也在一点点被追平。3月,比亚迪发布第二代刀片电池,号称10%充到70%只要5分钟。9月17日,欣旺达在发布会上宣布,2027年底前,将在全国建成1万座兆瓦闪充站,常温下1分钟补能100公里以上,9分钟可从10%充到97%。与此同时,被寄予厚望的下一代固态电池离量产还相距甚远,全行业可以说还站在同一起跑线。在新技术尚未突破瓶颈的情况下,成熟技术领域不可避免地陷入更激烈的市场博弈。
春江水暖鸭先知,“宁王”已经在变。2026半年报显示,主做B端的宁德时代在增加市场营销投入,上半年营销费用同比增长33.44%至21.64亿元。而在C端,5月,宁德时代在官方渠道上线电池查询功能,用户在输入车型后,可查询车辆搭载的宁德时代电池是独供还是混供,进而倒逼车企采用宁德时代电池。
尼尔森IQ近期发布《2026年全球新能源车消费者研究报告》显示,从消费者认知看,在国际市场,动力电池市场形成宁德时代、LG、松下三强鼎立格局;国内市场则呈现宁德时代、比亚迪双雄争霸态势。其中,37.1%的中国消费者或因心仪的车型未搭载宁德时代电池而放弃购买。可见,新玩家想要撼动“宁王”并非易事。
实际上,占据优势地位的宁德时代还有“价格”这张牌。6月,宁德时代创始人曾毓群在接受《财经》专访时称,宁德时代在撑着这个价格,如果宁德也加入价格战,整个行业的处境将比光伏还惨。9月初的世界动力电池大会上,他又公开批评行业“比速度、比参数、比价格”的速成之风。
可问题在于,就算宁德时代降价,也改变不了车圈内卷、车企亏钱的局面。在一位电池行业人士看来,电池厂让出来的价格空间,车企转头就会贴进下一轮价格战,行业内卷不是一次让利、一场降价就能摆平的。
“去宁德化”已经喊了多年,虽然对宁德时代的市场份额和行业地位尚未带来颠覆性影响,但市场观察它的标尺正在改变。宁王真正要回答的,是当对手既能把电池做得足够便宜且质量过关,又有车企愿意买单装车时,自己还能拿出多少别人做不出的东西?
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 车与出行