2026-09-22 20:36
速览
本文来自微信公众号: 飞常洞察 ,作者:防冷涂的蜡
中秋、国庆临近,高铁票价出现了两种不同的变化。
据第一财经9月18日报道,部分长途高铁、动卧车次节前票价上涨,其中有动卧票价上涨约500元;一些商务客流较集中的线路和车次,却仍在降价。对于准备出行的人,同样一段路,选择不同日期、不同车次,票价差距正在变得更明显。
这种差异已经很难用简单的“旺季涨价”解释。随着市场化票价机制推进,高铁正在更频繁地根据车次、时段和客流调整折扣。价格变化背后,真正值得关注的是铁路经营方式的变化:当全国高铁路网超过5万公里以后,如何提高既有运力的收益效率,正在成为更重要的经营课题。
5万公里之后,高铁增加了一道经营题
2020年末,中国高铁营业里程约3.8万公里。此后五年,高铁网络继续扩张,到2025年底达到5.04万公里。超过5万公里的高铁路网,已经成为中国人员流动最重要的基础设施之一。
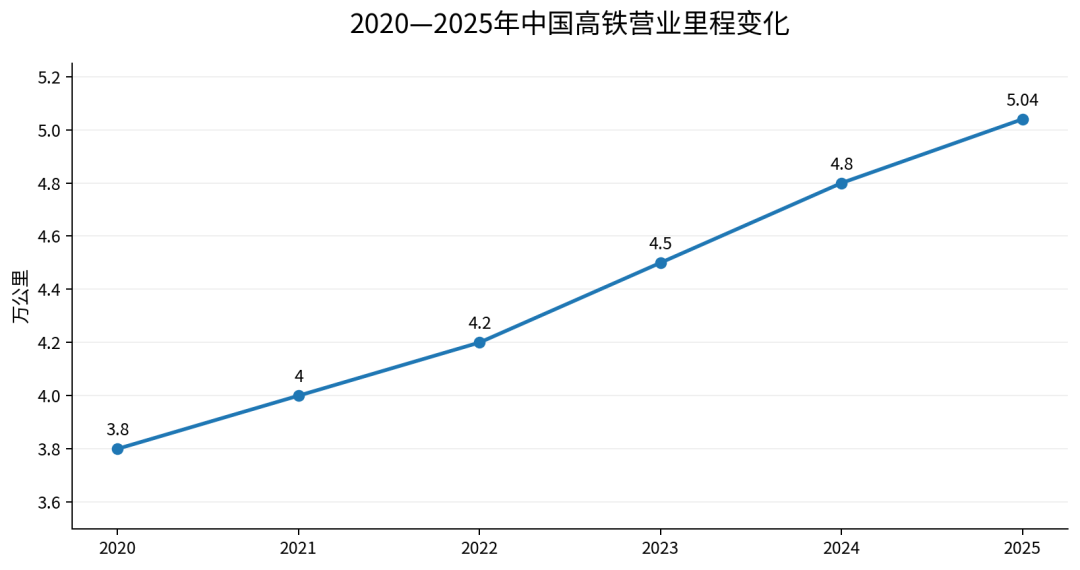
图1:中国高铁营业里程变化(2020—2025年)
资料来源:国家铁路局历年铁道统计公报
建设仍在继续。全国铁路固定资产投资在2022年降至7109亿元后重新回升,从2023年的7645亿元增加到2025年的9015亿元,创年度投资规模历史新高。按照规划,到2030年,全国高铁营业里程还将进一步增加至约6万公里。
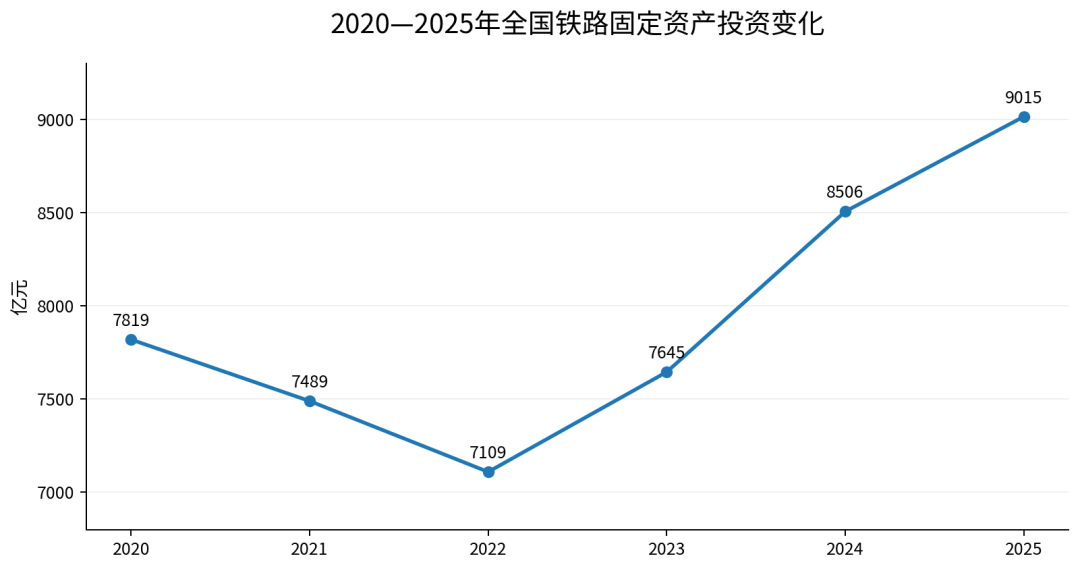
图2:全国铁路固定资产投资变化(2020—2025年)
资料来源:国家铁路局历年铁道统计公报
高铁当前面对的是两项同时进行的任务:一边继续投入资金扩大网络,一边经营已经投入使用的庞大资产。新增线路要考虑建设成本和未来需求,已经建成的线路则每天都要回答另外几个问题:开多少车、怎样售票、如何安排不同区间的运力。
铁路的成本结构决定了,后一个问题会越来越重要。2025年,京沪高铁铁路运输营业成本约228.74亿元,其中折旧47.10亿元,占20.59%;动车组使用费、能源和委托运输管理费也是主要成本项。线路、设备和列车投入运营以后,相当一部分成本会持续发生,并不会随着少卖几张票同步减少。
对已经开出的列车而言,空座是一份会到期作废的运力。列车驶过某个区间以后,那一段没有卖出去的座公里就永远失去了销售机会,下一趟列车又要重新投入新的运力。
当高铁网络从3万多公里扩大到5万多公里,提高已有线路和列车的经营效率,权重自然会上升。直觉上的方法是尽量把车坐满,但只看客座率,还解释不了收入。价格加入以后,这笔账要重新计算。
客座率最高,未必收入最高
航空公司长期面对相似的问题。飞机一旦起飞,未售出的座位同样无法留到下一班航班出售。航空业通常用ASK衡量提供了多少座公里,用RPK衡量实际卖出了多少客公里,两者之比就是客座率;再加入Yield,也就是每客公里收入,单位运力收入可以简化为:
单位运力收入≈客座率×每客公里收益
高铁的收益管理,也存在相似的逻辑。
假设两列完全相同的高铁,提供的座位和运行里程完全一致。A车客座率95%,平均每客公里收入0.40元,对应每个可用座公里收入0.38元;B车客座率只有85%,平均每客公里收入0.48元,每个可用座公里收入反而达到0.408元。
B车留下了更多空座,单位运力收入却更高。低价可以增加客流,同时也会拉低已经售出运力的平均价格;价格提高以后,每位旅客贡献更多收入,但空座也可能增加。经营者需要平衡的,是价格下降带来的新增客流,能否覆盖让出的票价收入。
铁路同样可以用座公里和客公里观察这件事。2024年,全国铁路旅客发送量43.12亿人,旅客周转量15799.10亿人公里,平均运距约366公里。到2025年,旅客发送量增至46.01亿人,同比增长6.7%;旅客周转量为16395.56亿人公里,同比增长3.8%,平均运距降至约356公里。旅客数量增长快于客公里增长,意味着平均每位旅客乘坐的距离有所缩短,更多的短途意味着更复杂的收入计算。
一趟北京始发终、途径济南终到上海的高铁,北京到济南与北京到上海,在旅客发送量中都记作一人;放到运力上,后者占用座位的距离更长,对应的客公里也更多。铁路经营最终要看的,是多少座公里真正转化成了有收入的客公里,以及这些客公里以什么价格卖出。
在这之外,高铁还多了一层复杂性。
一个座位,可以沿途出售多次
假设一趟列车依次经过北京、济南、南京、上海,只观察其中一个座位。一种安排,是直接卖给一名北京到上海的旅客,由这名旅客使用全程;另一种安排,则是依次卖出北京到济南、济南到南京、南京到上海三张票,由三名旅客接续使用。
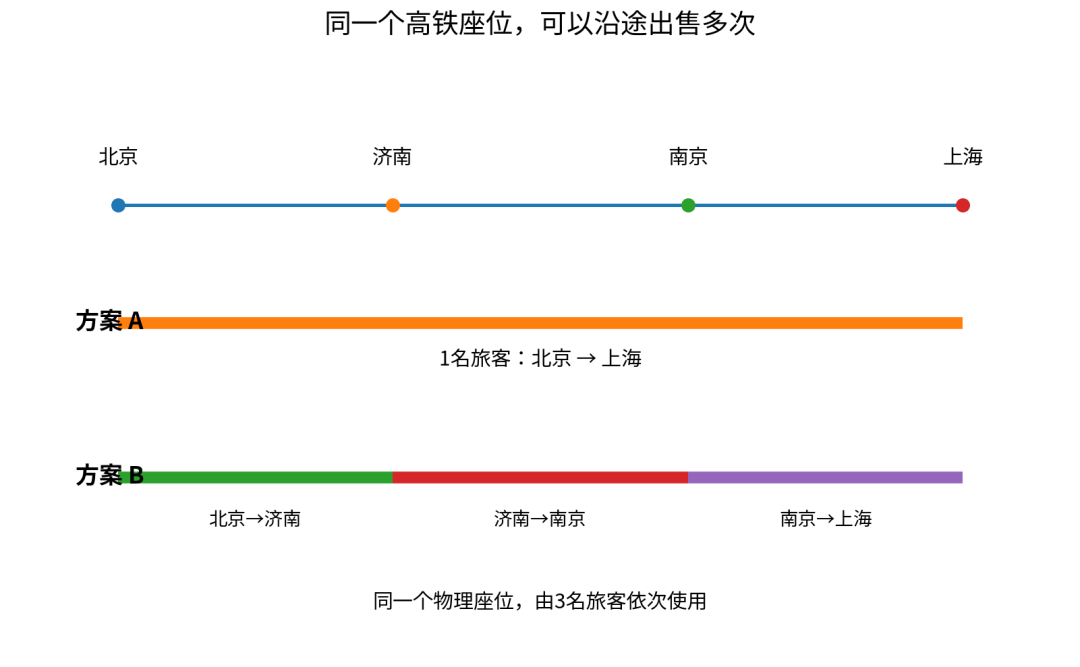
图3:同一个高铁座位的两种出售方式
如果三段都能顺利接上,两种方案使用的总座公里相同,后一种却服务了更多旅客。但交易次数增加,并不代表收入一定更高,真正决定结果的是每一段卖价以及区间能否完整接续。
假设北京到济南和南京到上海都有旅客,济南到南京却没有人接上,这个座位就会在中间一段空置。首尾两段都有收入,中间浪费的运力仍然无法追回。
另一种情况更值得注意。假设一张济南到南京的短途票已经卖出,随后出现一名北京到上海的旅客,这个座位就无法连续供后者使用。先成交的短途订单占用了一段区间,同时改变了这个座位能够承接的后续订单。
铁路因此需要比较两个选择:现在接受短途旅客,还是暂时保留这部分运力,等待覆盖更长区间的需求。前者能立即获得收入,后者存在更高收入的机会,也承担长途需求最终没有出现的风险。
时间又会进一步改变这种选择。距离发车还有较长时间时,保留部分完整区间的运力,可以为后续长途需求留下空间;临近发车,如果预期需求没有出现,继续保留座位的价值快速下降,此时把票额释放给中短途旅客,至少还能把剩余座公里转化成收入。
高铁真正经营的库存,可以理解为“座位×区间×时间”。
座位决定物理运力,区间决定一名旅客占用多少座公里,时间则决定这部分运力还有多少等待更高价值订单的空间。三者共同决定,一张座位在整趟列车上应该怎样出售。
这也解释了铁路售票中一个常见现象:有时一趟车全程仍有票,中间某一段却显示无票;或者开售初期短途票较少,临近发车后又陆续释放。同一趟列车上的长途和短途需求,会争用部分相同区间。短途票放得太多,后续长途需求可能找不到连续可用的座位;长途票额预留过多,如果需求没有兑现,又会留下空置运力。
所以,高铁收益管理实际上包含两个层面:价格决定一段运力卖多少钱,票额决定这段运力优先卖给哪一种需求。
到了这里,再看“一车一价”,票价涨跌就容易理解了。
一车一价,调的是价格、客座率和区间运力
京沪高铁2025年年报提出“坚持算账开车”。其2026年经营计划进一步明确,坚持标杆车“优质优价”,深入实施“一日一价”“一车一价”,推广区段票价浮动,通过市场化票价机制引导客流削峰填谷、增加客票收入。
这些经营动作最终影响三个变量:价格、客座率和区间利用率。
第一个变量是价格。同一条线路上的不同车次,发车时间、运行时长、停站数量并不相同,对旅客的价值也不同。运行更快、出发到达时间更合适、需求更集中的车次,可以减少折扣,提高每客公里收入;时段较弱、停站更多的车次,则可以用价格吸引对时间不那么敏感的旅客。
第二个变量是客座率。热门车次已经接近满座后,再用低价刺激需求的意义有限;另一趟车仍有较多空余座位,降价却可以把原本卖不出去的座公里转化为收入。部分旅客从紧张车次转向空余车次,也能缓解不同列车之间的客流差异。
第三个变量是区间利用率。一张北京到济南的票、一张济南到南京的票和一张北京到上海的票,占用的是不同区段。铁路要比较的不只是单张票价,还包括一个座位沿途能否继续销售,以及不同订单组合最终能带来多少收入。
这也就解释了为什么同样面对节前高峰,有些车次提高票价,有些车次仍然打折。需求旺盛、时间价值较高的运力,减少折扣可以提高每客公里收益;仍有空余座位的车次,通过降价吸引需求,可以提高客座率。不同区段再通过票价和票额调整,让长短途客流尽量减少彼此冲突。
涨价和降价方向相反,服务的却是同一个经营目标:提高有限座公里的整体收入。
这也是“一车一价”相比统一折扣更有价值的地方。票价开始承担更强的客流调节功能,不同日期、时段、停站方案和区间,对应的运力价值可以分别定价。
对成熟高铁线路而言,客流增长之外,怎样把现有运力卖得更好,正在成为更明确的经营要求。
从修路,到经营路网
中国高铁仍会继续建设。2025年全国铁路固定资产投资达到9015亿元,到2030年,高铁营业里程还计划从5.04万公里增加至约6万公里。
但随着一张5万公里级的网络逐渐形成,评价高铁经营效率的指标也会越来越丰富。过去更受关注的是新增多少公里、开通多少线路、发送多少旅客;往后还要看多少座公里真正转化成客公里,平均运距如何变化,每个客公里贡献多少收入,以及不同区间的运力有没有得到充分利用。
铁路仍然承担公共交通和普惠出行功能,经营收益只是其中一项目标。在这一前提下,更精细地配置已经形成的庞大运力网络,会越来越重要。
高铁票价越来越像机票,只是表面的变化。更深层的逻辑是,5万公里之后,中国高铁开始更精细地计算每一公里运力的价值。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 车与出行