2026-09-23 12:10

速览
本文来自微信公众号: 深氪新消费 ,作者:视频组
一边是外卖、旅游赛道赢家通吃,头部集中度超过95%;一边是网约车赛道平台越挤越多,混战不断。
同样是平台经济,为什么偏偏打车行业看起来能养活几百家公司?
以下是本期视频脚本:
外卖行业三分天下,旅游行业五家封顶,同样是吃住行三大刚需,但偏偏网约车赛道,足足挤了好几百家平台同时抢饭吃。
交通运输部最新数据显示,截至2026年6月,全国取得经营许可的网约车平台公司达到401家。
单月订单总量9.79亿单,其中聚合平台订单占比33.4%,并且这种模式还在持续扩张。
这四百家平台里,既有滴滴、T3、曹操这样的全国性巨头,也有大量只做一两个城市的区域小平台,还有车企背景的享道、如祺,国资背景的风韵出行、喜行约车,玩家类型五花八门。
比如你打开高德一键叫车,后台同时call的可能是十几家不同平台的司机。
很多人坐打好几年车,可能都不知道自己打的最后到底是哪家的单。
一边是外卖、旅游赛道赢家通吃,头部集中度超过95%;一边是网约车赛道平台越挤越多,混战不断。
同样是平台经济,为什么偏偏打车行业看起来能养活几百家公司?
这其中差的不是市场规模,是商业逻辑。
大家好,我是深氪主播,见微。深挖消费密码,氪定财富乾坤,欢迎收听深氪新消费。
网约车平台能搞出这么多,你可以说它门槛低,但送外卖的门槛其实更低,骑电动车甚至都不用考驾照。
主要还是因为网约车的行业属性决定了它无法形成绝对垄断,这就给中小玩家留下了入场空间。
独有的聚合模式,就相当于他们的流量外挂。
就像高德打车、美团打车、百度打车、腾讯出行这些流量方,自己不签司机、不建运力,只做入口,接入中小网约车平台的运力。
系统同时派单,谁的车近谁接,用户分不清也不关心到底是哪家公司。
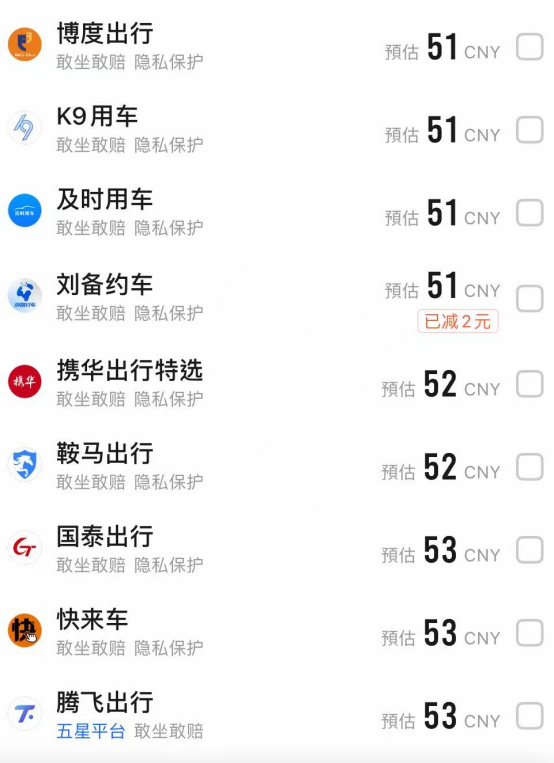
虽然有些小平台其实是大平台的马甲,但对于常规的中小平台来说,不用自己做APP、不用花钱获客,只要有车队、有牌照,接入聚合平台就能有单跑,白拿流量,没什么不好,除了单价不是很高。
2026年6月,聚合平台上一共完成了3.27亿单,空间还是不小。
并且网约车经营许可实行属地化审批。
相当于每个城市的本地交运集团、出租车公司,都可以申请牌照转型做网约车。
比如青岛的喜行约车、武汉的风韵出行、广州的如祺出行,都是背靠本地资源的区域玩家,只需要深耕本地就能活得很滋润。
各种车企派、国资派、民营派,遍地开花,各有各的活法。
但外卖要做一个城市,就得建骑手站点、谈商家、铺配送网络,资产投入也不低;旅游要拿酒店、机票协议,这些资源虽然不是绝对的专属,但没有全国规模就拿不到好价格。
这种行业当然就是强者通吃,小平台连入场券都拿不到。
而且网约车行业的运力,分散性更强。
市场上的司机,大家都能用。
一个司机可以轮流接N个平台的单
没有独家运力,就没有绝对壁垒。
新平台只需要拿到牌照、接入聚合,就会有司机接单,不存在运力缺口的难题。
而这在外卖行业就很难了,你不能用美团的专属骑手送饿了么的单。
外卖平台的骑手网络,除了众包之外,专属专送骑手通常都是绑定平台与站点,相当于“入职”了。
要求骑手必须满足一定的在线时长与订单量,而一个人是没法同时“入职”两家公司的。
即使是众包骑手,想每个平台都接,但如果两个平台同时派两个相反方向的订单,这就没招了。
同时网约车的规模效应也是有局限的。
仅限于单座城市的一定范围内,尤其是超过临界点之后,再多的运力也提升不了体验,头部平台没法靠规模彻底挤死对手,还不如分散出去,自己在背后抽成。
很多人默认平台经济最终都会走向一家独大,其实不然。
资产专用性决定壁垒高低,规模效应决定集中度强弱,属地化属性留下生存空间,聚合模式降低入场门槛。
当这些条件交叉存在的时候,分散才是常态。
头部平台赚品牌和流量的钱,中小平台赚运力和服务的钱,各有各的生态位。
这种多家竞争的格局对用户来说未必不好,对司机来说,多平台接单意味着订单量更有保障,但可能客单价就没那么漂亮了。
当然,分散也有代价。
服务标准参差不齐、合规水平高低不一、用户体验不稳定,这些都是行业需要解决的问题。
3家外卖,5家旅游,401家网约车,不同的行业属性,最终会生长出不同的市场格局。
至少在打车平台这条赛道,还有几百个玩家在奔跑。
大家平时出门都会选择哪个平台呢,评论区聊起来!
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 车与出行