2026-09-24 22:23

速览
本文来自微信公众号: 精练GymSquare ,作者:木子
运动消费似乎迎来一轮新的情绪高点。「全民体校」、「Sportcation」等热词背后,是高涨的消费情绪,也是不少运动品牌加速走入中国核心市场的直接动因。
无论是NikeSKIMS进入上海兴业太古汇,还是ALO以大中华区七城八店的节奏铺开,都足够引人瞩目。回看过去三个季度的运动品牌零售动态,不难看出,新一线城市的核心商场正在成为运动品牌另辟蹊径的选择。这次ALO的选择包括杭州湖滨银泰in77和成都太古里等新一线城市核心项目;今年,NNormal、icebreaker、Brooks等运动品牌也相继走入这些项目。下半年,沈阳万象城同样迎来新一轮运动品牌入驻。
值得注意的是,2026年1—8月体育娱乐用品零售额同比下降3.7%。高涨的消费情绪,收缩的消费空间,为何新一线时髦商场成为香饽饽?运动户外为什么反而成为核心商场的重要增量?
并非渠道下沉
而是头部商场优先的聚集效应
过去,国际品牌进入中国市场,往往遵循“北京、上海验证,再向区域城市复制”的路线。但在这一轮运动品牌扩张中,成都、杭州、武汉和沈阳等新一线乃至二三线省会城市的角色正在发生变化。它们不再只是承接已经成熟的品牌和店型,也开始成为全球首店、最新形象店和区域旗舰店的首发市场。
今年下半年尤其值得注意的,是沈阳万象城。大众对东北商业常有刻板印象,但事实上,随着PANE、MAIA ACTIVE东北首店在2026年先后入驻,以及此前On、HOKA、萨洛蒙、迪桑特等品牌已经形成一定基础,沈阳的运动消费一度热闹非凡。有业内消息称,该商场运动品类的业绩与客流也因此获得明显拉动,沈阳万象城去年总GMV一度达135亿元,在华北乃至全国市场都很亮眼。
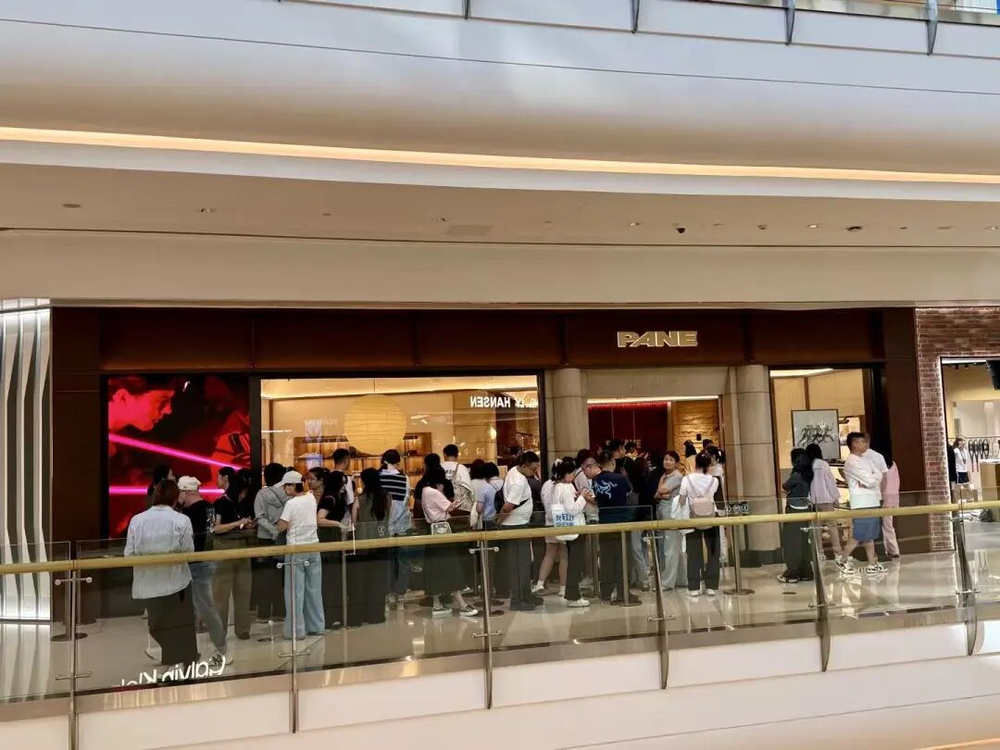
PANE沈阳万象城新店排队现场
图源:精练GymSquare
当然,更重要的原因在于头部商场优先所形成的集聚效应:周边城市消费者来到这里,能够一次性完成品牌了解、产品比较、试穿和购买。
在惯常的城市消费叙事中,东北常常与人口外流、商业增量有限等判断联系在一起。但沈阳万象城提供了一个相反的切面:优质消费需求并没有消失,而是更集中地流向少数头部项目。
不止沈阳,武汉、成都等地也有类似趋势。MAMMUT将全国首家攀岩主题概念店开在武昌万象城,门店除产品销售外,还承载攀岩课程和社群活动;Peak Performance、GREGORY等品牌的高能级首店,也陆续进入武汉头部商业项目。
至于一贯业绩傲人的成都太古里,过去一段时间迎来了NNormal全球首店、icebreaker全球最新形象Touch Lab、Brooks西南首店。成都正在从“区域首店”走向“全球首店”,且运动户外居多。
换句话说,繁华热闹的表象背后,运动品类进入商场的路径在于:在一线城市商圈之外,品牌开始走入新一线城市城市圈的核心商业项目——核心商场既能提供目标客群、会员体系和区域影响力,也能以相邻品牌为新进入者完成定位背书。
运动户外,
城市商场的「最大公约数」?
无论是品牌还是对于商场来说,城市、人群的选择背后,是真实的商业决策,这些决策正在从人口规模与商业等级,进一步走向对具体人群及运动文化的判断。
比如,2026年4月,西班牙专业户外品牌NNormal在成都太古里启幕全球首家独立门店时,NNormal全球CEO Sito Luis在解释选址原因时提到,成都拥有成熟活跃的户外社区,城市气质与品牌高度契合,也呈现出广阔的消费潜力。品牌随后还计划在当地持续开展越野跑训练、山野分享与环保公益活动。
对于一个在中国知名度仍然有限的专业越野品牌来说,成都的价值不只是有人愿意购买高价装备,更在于这里已经存在一批能够理解产品、参与运动并向外传播品牌文化的人。
当产品本身越来越难形成绝对差异,具体而活跃的人群,正就成为了选择城市的新基础设施。
On昂跑亚太区总经理蔡以佳也曾将中国市场的消费变化概括为“健康是新的财富”。在她看来,高端运动品类的增长速度仍然快于整体市场,而中国消费者不仅关注科技与功能,也愿意理解材料应用和产品设计背后的理念。
同样,耐克集团大中华区总经理申凯希也曾提到对于中国市场运动消费的理解,并将其判断押注在女性运动服饰消费需求上。中国女性的服饰需求已经同时覆盖运动表现与风格表达。
可以说,品牌们已经意识到,当下在中国市场运动消费最特殊的地方:并非所有人都会成为专业玩家,而是运动拥有比传统时装更广泛的参与入口。
跑步、瑜伽、徒步、滑雪、网球、骑行、通勤和亲子活动,都可以产生明确需求。此外,运动鞋服的使用边界也在不断扩大。它既服务追求成绩和装备性能的专业玩家,也覆盖把跑鞋、瑜伽裤与户外夹克作为日常穿搭的普通消费者;既能承接女性瑜伽和男性跑步,也能够进入家庭出游、儿童运动与中老年健康消费。
尤其对于新一线及区域省会城市来说,城市中心的地标商场所满足的不只是本地需求,也承担着周边城市消费者了解新品、体验专业装备与参与运动社交的功能。
不止品牌,对商场而言,这种客群宽度尤其重要。奢侈品能够提高项目定位,但购买频率与客群范围有限;餐饮可以贡献高频客流,却未必直接提升零售价值。中高端运动品牌恰好位于二者之间:既拥有足够高的价格带与品牌形象,又比传统奢侈品更具日常性、功能性和参与感。
运动户外由此同时完成两件看似矛盾的事:一方面,它通过健康、舒适和日常使用成为更多人的消费理由;另一方面,又通过越野跑、瑜伽、滑雪和网球等细分项目,维持清晰的圈层感与身份溢价。
这也是它成为新一线城市核心商场“最大公约数”的原因。
经营一种生活方式
运动业态之于商场的重要意义
展望未来,运动市场日益拥挤、产品差异不断缩小是不争的事实。在此场景下,线下零售更加成为必争之地。
如果说第一阶段的竞争,是哪个商业体能更快引入知名品牌,哪个品牌能开出大店,那么下一阶段的竞争,已经变成如何将品牌、空间、社群和城市运动资源组织在一起,是全新生态位的竞争。
第一太平戴维斯在《运动商业新场景》中指出,运动门店的功能正在从商品零售延伸至装备体验、租赁、教学与社群运营。对于技术性和功能性较强的产品,线下门店仍然承担试穿、产品解释和用户教育的重要作用;商场则可以通过公共空间与会员资源,进一步放大门店的社交功能。
在精练GymSquare看来,把品牌组织成一种可以被参与的生活方式,决定运动业态对于商场的长期意义。而这种集群效应对于品牌本身也有意义。
成都万象城提供了一个较完整的观察样本。项目将B馆由传统女装与设计师品牌区域,逐步调整为“高阶户外运动主题空间”,引入KAILAS磐石空间全国旗舰店等20多家首店与旗舰店,覆盖徒步、滑雪、跑步、骑行及专业装备。2025年,B馆销售额同比增长26%,客流增长117%。
这组数据的意义不只在于运动品牌卖得更好,也在于主题化改造为一座相对成熟的商场重新创造了到访理由:旗舰店负责专业产品与体验,公共空间承担场景表达,商场连接会员和活动,成都周边山野资源则提供真实使用场景。运动不再是散落在楼层中的几家门店,而成为组织空间和客流的线索。
类似合作正在成都更多商业项目中出现。CPI麓湖曾通过“Go!麓湖户外季”集合30多个户外品牌,以水上运动、户外市集和生活方式内容,把麓湖水域与社区资源转化为商业体验;此地CyPARK则将骑行友好设施写入空间设计,与城市骑行绿道连接,设置骑行环线、推行坡道和车辆停放区域,让消费者真正骑进商业空间。
2025年武汉网球公开赛期间,武汉SKP联动场内高阶运动品牌,通过主题陈列、互动打卡、球员参与和赛事权益,将城市体育事件流量导入商场。在沈阳,MAIA ACTIVE东北首店开业时同步举办MAIA FUN CLUB社群运动派对,设置HIIT瑜伽、芭蕾塑形等课程,帮助品牌越过单纯产品展示,更快找到第一批本地核心用户。
新一线城市的优势并不只是租金低于北上广深,更在于商场与城市生活之间仍有更大的连接空间。ALO正式开店前,已在上海推出持续八周的健康生活方式计划;迪桑特则通过城市运动挑战,将滑雪机、跑步机、划船机和负重行走等项目带入深圳万象天地及上海静安嘉里中心。
这些做法为更多运动户外品牌进入新一线城市提供了具体思路:核心商场不仅可以提供铺位,还可以协助品牌识别本地用户、测试产品和课程、连接城市赛事,并将一次开业曝光转化为长期社群关系;品牌也不必复制北京、上海的活动模板,而可围绕当地的山野、水域、冰雪资源和城市运动传统,形成具有地域辨识度的内容。
当然,品牌越集中,同质化风险也会越明显。如果每一家商场最终都拥有相似的头部运动品牌、相似的户外装置和相似的跑团活动,运动户外体验也可能成为下一轮“千店一面”。尤其在体育、娱乐用品零售增速转负之后,热度能否转化为稳定销售、社群能否形成复购、旗舰店坪效能否覆盖空间和活动成本、专业品牌之间又是否拥有足够清晰的差异,都将是考验。■GYMSQUARE
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费