2026-09-25 15:38

速览
本文来自微信公众号: 投资界 ,作者:余梦莹
始于广州。
报道/投资界PEdaily
中国最大饺子店要上市了。
投资界获悉,袁记食品集团股份有限公司(简称“袁记食品”)已通过港交所上市聆讯,距离上市仅一步之遥。
不少人经常路过这家网红饺子云吞店。走过街角一家绿色招牌的饺子店,几位身着围裙的阿姨坐在后厨,手速飞快地捏着饺子。不多时,热气腾腾的饺子就从锅里盛出。
始于2012年,袁记云饺前身是广州菜市场一个几平米的小档口,凭借主打“现包现卖”迅速在珠三角走红。
背后掌舵人是一位湖南90后,联手广大加盟商把一碗饺子卖到全国,至今开出超4700家店,即将缔造中国最大饺子IPO。
湖南90后,南下广州
开店卖饺子云吞
袁记的故事始于一位90后体育生。
1990年出生于湖南益阳,袁亮宏从小就对做生意充满热情,高中时期在镇上开了一家手机店。后来进入湖南科技大学就读,他又抓住电商机遇做淘宝代销,也加盟过烤鸭品牌,但因缺乏经验而失败。
他选择南下广州寻找机会,意外在菜市场里发现了商机——顾客想吃现包现卖的饺子,但市面上大多为速冻产品。2012年,袁亮宏联合大学同学田伟,在广州荔湾盘下5平米小档口,第一家“袁记”由此诞生。
饺子店主打现包现卖,生意迅速红火。为了提升饺子口感,早期团队不断调整配方,“几乎把广州的老字号吃了个遍”。开放加盟后,仅两年时间门店就扩展至100家。
手工现做虽好,但效率低、成本高。袁亮宏走了一条折中的道路——在佛山建立中央厨房,统一加工馅料和面皮,通过冷链配送到店,门店只负责包制和烹煮。
2016年,公司成功布局湘鄂川市场,品牌从区域向全国拓展,次年开始探索“生熟一体”门店。凭借手工现煮的概念,袁记云饺迅速在速冻围剿的赛道里杀出重围,2021年全国门店突破1000家。
如今,袁记把目光投向海外市场。2024年海外首站落地新加坡,今年5月在伦敦东区开出英国首店。截至2026年5月,袁记食品海外门店数已有41家,分布在新加坡、泰国、马来西亚及英国。
投资人随之而来。最早入局的是黑蚁资本,2023年6月完成对袁记食品3000万元的A轮融资。
2025年5月,公司完成股改,同年1.5亿元的B轮融资落地,投资方包括星翰创飨、启承资本、上海翼甬、PSHK、上海鸟窝、海南银淞、领粤美味等,穿透下来,老股东黑蚁资本、启承资本、广弘控股及赵一鸣零食创始人赵定参与其中。
很快,袁记食品又完成2.8亿元B+轮融资,新增上市公司金龙鱼、建发股份旗下的建发新兴投资、厦门启美共飨投资合伙企业(有限合伙)等战略投资者,估值达到35亿元。
IPO前,袁亮宏直接持有袁记食品22.23%的股份,合计持有公司82.54%的表决权。此次上市,将缔造港交所首个饺子云吞IPO。
中国最大饺子IPO
加盟店遍地
一纸招股书揭开更多细节。
主打手工现包现煮,袁记食品提供熟食及生食形式的饺子、云吞及相关产品,此外也通过零售品牌袁记味享,以多个渠道售卖预包装饺子及云吞产品。
近三年时间,袁记门店数量从1990家扩张至4773家,业务遍及全国33个省份、超250座城市。但直营门店只有23家,绝大部分都来自加盟商。
袁记门店正在向下沉市场走,一线城市门店占比从2023年的58.1%下降至2026年5月末的47.2%,三线及以下城市门店占比从19.8%增长至29.4%,门店数量翻了整整一倍。
悄然间,一个饺子云吞帝国崛起——根据灼识咨询的资料,按门店数量计算,袁记食品是中国最大的中式快餐企业之一,若以2025年GMV计,则是中国最大的饺子云吞企业。
你可能不知道,袁记云饺并非直接赚顾客的钱,更多是把馅料、面皮、调味料卖给加盟商,收取供应链层面的差价。
拆解财务数据,2023年至2025年,公司分别实现营收20.26亿元、25.61亿元、27.95亿元,今年前5月同比增长约40%达13.06亿元。其中,2025年有超95%的收入来自货品及其他销售,加盟服务费、直营收入几乎可忽略不计。
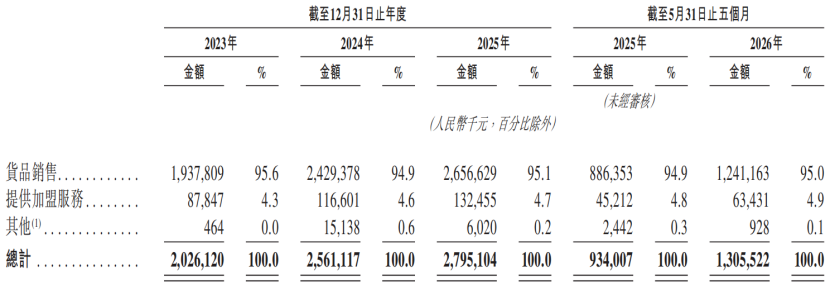
盈利方面,近三年公司净利润分别为1.67亿元、1.42亿元、1.99亿元,今年前5个月为1.57亿元,同比增长了175%。毛利率围绕在25%上下,伴随猪肉价格下降、产量摊薄固定成本等因素一并回升。
尽管门店数量迅速扩容,但单店经营有所承压。2023年至2025年,袁记云饺单店日均GMV分别约5394.4元、5010.8元、4687.6元,2026年前5个月跌至4627.3元,每单平均总GMV则从2023年的26.1元降至2025年的22.5元。
此外,高速扩张的运营压力也传递到了供应链端。近三年公司存货分别约为0.61亿元、0.72亿元、0.88亿元,2026年5月末进一步增长至0.95亿元,存货周转天数从2024年的12.1天回升至14.7天。
品控和管理难度迅速上升。2024年11月,有消费者在袁记云饺的云吞面里吃出一条蚯蚓,有关“中央厨房配送原料是否为预制菜”的讨论也此起彼伏。
因此,袁记食品在招股书中坦言:公司面临加盟商业模式的风险,包括加盟店的收入贡献、门店经营能力及加盟商管理、诉讼等,“每项风险均可能对收益、品牌形象、经营业绩造成不利影响”。
消费IPO寒冬
等待回暖
此刻,港交所消费IPO前所未有地冷清。
今年以来,AI、机器人等硬科技企业几乎吸引了资本市场全部的目光;另一边,消费赛道几乎无人问津,消费IPO踪迹难觅。
梳理2026年港股上市的超百家企业中,科技公司占比超过一半,餐饮类则尚无一家上市。此前递表的钱大妈、巴奴、比格比萨等头部餐饮品牌招股书相继失效,IPO道路越发曲折。
已上市企业股价也好不到哪里去。去年夏天创历史新高的“港股三姐妹”老铺黄金、泡泡玛特、蜜雪集团,如今已大幅下调,消费板块也从昔日万众瞩目的新股盛宴主角,跌落至鲜有问津的境地。
甚至出现颇为心酸的一幕,“九毛九,股价真的跌到九毛九”。九毛九集团背后,是许多人都很熟悉的品牌——太二酸菜鱼。相比巅峰时期,公司股价已经跌去九成,成为无数消费企业的上市缩影。
某种程度上,上一轮IPO热潮背后是积攒已久的退出压力。很多消费公司并非满怀期待地来到港股,而是面临更现实的选择:故事退场后,很难再拿到一级市场曾经给过的估值。
此情此景,冷暖自知。
有人坚信14亿人口的消费市场仍然坡长雪厚,但曙光来临之前备受煎熬。记得今年3月证监会传出,将在创业板增设一套更加精准、更为包容的上市标准,支持新型消费、现代服务业等优质创新创业企业在创业板发行上市。
大家重新期待着,那个曾经诞生无数消费牛股的地方将再次向消费企业敞开大门。
周期轮转,也许当科技泡沫破灭散去时,消费会重新回来。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 商业消费