2026-09-26 19:34

速览
本文来自微信公众号: 智械岛 ,作者:曾弋
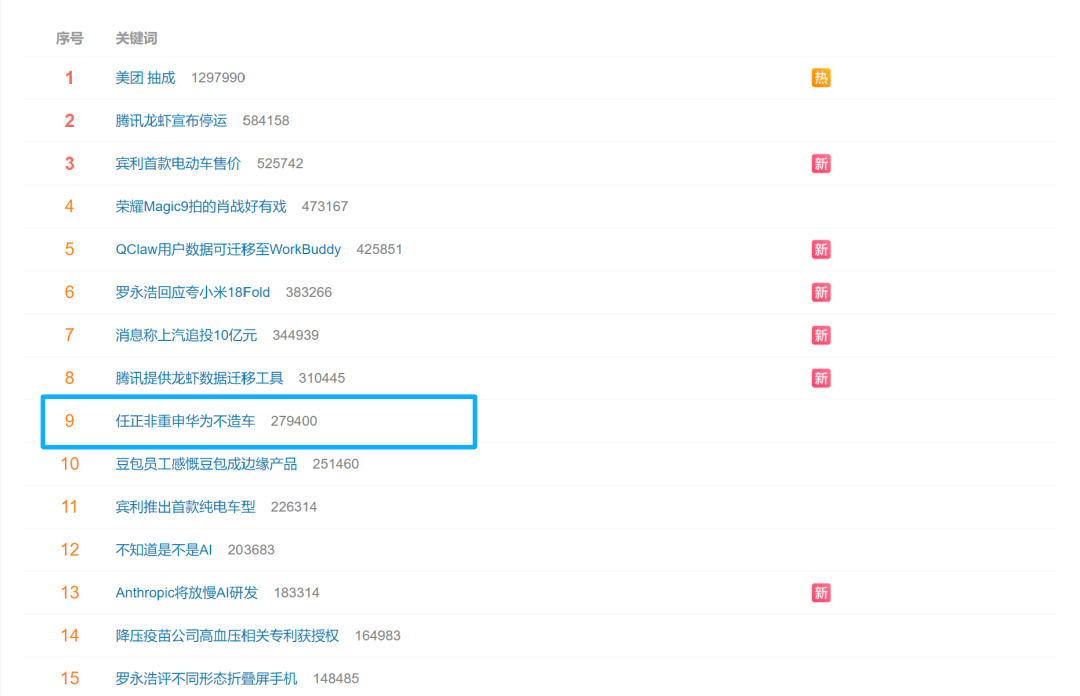
9月24日,“任正非重申华为不造车”话题冲上微博热搜,热搜榜最高位置为第五位。
华为不造车这句话已经讲了很多年,内容本身并不新鲜,新鲜的是传播方式,热搜的原文来自23日奕境汽车品牌总经理曾清林的微博,”华为不造车“被单独摘出后发酵,省去了原文后半句“帮助东风造好车”。
为什么老话又被热议?为什么前一天的微博被“挑”出来推上热搜?时间点上恰逢奕境X9上市前夕,而距离9月15日华为将问界的经营主导权还给赛力斯,刚好过去一周时间。
巧合的是,24日当天,华为常务董事、终端BG董事长余承东在合肥巡店时首次公开回应问界调整,表示是赛力斯主动提出想自己主导,并明确了问界今年上市的新车仍由华为团队主导设计,大家可以放心购买。
华为与车企的合作方式,通常分为三类:零部件及系统供应模式(Tier 1),HI模式(Huawei Inside),及智选车模式(鸿蒙智行)。
奕境和问界属于华为与车企合作项目中的境系列和界系列,是两套并行的体系。
广汽启境、东风奕境、上汽五菱华境组成的三境,属于华为车BU(引望)主导的乾崑生态,采用车企为主、华为技术赋能的合作方式,车企在品牌、制造和销售环节保留更高自主权,渠道独立,不完全依赖华为门店,境系列主打30万元以下市场;
赛力斯问界、奇瑞智界、北汽享界、江淮尊界、上汽尚界组成的五界则由华为终端BG主导,采用智选车模式,归属于鸿蒙智行生态联盟,可以进入华为门店销售,界系列主打30万元以上市场。
过去几年,华为的精力主要压在界系列上,问界就是投入最深的那个。2025年未来汽车先行者大会上,余承东就说过“我们的能力做两三个界都已经很不容易了,做五个界非常非常难”。
一家技术供应商同时又在扮演品牌运营商,一旦深度绑定走到增长天花板的阶段,权力必须重新分配。
华为与赛力斯的这场重新分配,考验的不只是赛力斯的组织能力,更是华为“不造车”战略的底层逻辑能否自洽。
本文试图回答:这次调整到底是“分手”还是“重新划界”?赛力斯拿回主导权后,能否在保留华为技术的前提下完成品牌认知的迁移?如果问界的模式跑通,它对中国汽车产业的权力格局意味着什么?
一、一份典型的不完全契约
赛力斯还叫小康股份的时候,2020年全年净亏损17.3亿元,战略车型SF5只卖出732辆。这家从弹簧厂起步、靠微型面包车起家的重庆车企,在新能源浪潮中几乎没有任何存在感。
彼时,华为的日子也不好过,手机业务被制裁,车BU投入巨大却迟迟找不到愿意交出主导权的合作方,传统大厂不愿意把产品定义和品牌命脉交给外部供应商,上汽董事长陈虹认为“要把灵魂掌握在自己手中”。
赛力斯没有这个顾虑,对当时的小康股份来说,灵魂归谁不重要,活下来才重要。
2021年4月,双方签署智选车合作协议,相较于2019年采购等浅层次的合作,这次合作华为深度参与产品定义、设计、营销、渠道和售后,赛力斯负责制造,同年12月,AITO问界品牌发布。
在合作初期,赛力斯交出控制权是理性的,它没有品牌、没有智能化能力、没有高端渠道,能给的只有制造和配合。华为派数百人产品团队入驻重庆,贯穿产品立项、定义、研发、生产和销售。2022年3月,首款车型问界M5开始交付,当年交付超过7.6万辆。
但这是一份典型的不完全契约,诺贝尔经济学奖得主奥利弗·哈特指出,合同无法预见所有未来情形,剩余控制权的归属,也就是谁拥有着无法在合同中穷尽的决策权力,谁决定了合作关系中的真实权力分配。
合作很快遭遇考验,老款M7在2023年销量持续低迷,最低时单月仅432辆,到2023年8月,问界品牌当月合计交付3222辆,同比大幅下滑。
这是双方第一次都可以退场的时刻,赛力斯可以收回项目,华为则退回零部件供应商位置,但两家企业选择继续押注。
新M7成为一场救亡工程,双方为改款新增投入超过5亿元,重新开模车身结构件,改造焊装产线,更换车身材料,增加五座版并搭载智驾ADS 2.0。2023年9月新M7上市,起售价24.98万元,比老款低4万元,25天内收到超过5万辆大定,余承东都在朋友圈写“起死回生,真不容易”。
2023年12月上市的M9把这套组织推向了顶峰,M9从平台、智能化配置、空间到生产体系都围绕同一目标协同开发,被视为最接近“华为汽车”的产品。2024年,M9交付超过15万辆,成为50万元以上豪华车市场的现象级产品。
问界的成功,最终兑现为赛力斯亮眼的财务表现。2024年,赛力斯营收1451.76亿元,同比暴涨305%;归母净利润59.46亿元,结束连续亏损。赛力斯第一次拥有了高端品牌、千亿元收入和继续投入研发的现金,一跃成为全球第四家盈利的新能源车企。
二、不对称的账本,
谁在为共赢买单?
双方终于能够共享胜利果实,新的分歧也从这里开始。
漂亮成绩单的背面是一笔越来越沉重的账。2022年至2025年,赛力斯向华为体系的采购额从58亿元一路攀升至560.54亿元,占比同期收入从17%升至34%。四年累计下来,流向华为体系的采购额超过1113亿元,而同期赛力斯的扣非净利润合计只有约14.82亿元。
也就是说,卖出去的车越多,流向华为体系的钱就越多,赛力斯自己真正落袋的利润薄得可怜。
赛力斯承担了制造、库存、渠道建设、原材料涨价、价格战让利和资产减值的全部风险,赚的是造车和售后的辛苦钱。华为按合同收取硬件采购费、技术授权费和渠道服务费,销量好时收入跟着涨,销量差时收入也不受太大影响。
2025年,赛力斯销售费用高达241.9亿元,同比增长26.1%,其中广宣、形象店建设及服务费229.5亿元,占比94.9%,销售费用率14.65%,绝对额超过上汽、逼近比亚迪,而赛力斯的营收只有这两家的四分之一到五分之一。
同时,问界承载着赛力斯几乎全部高端化和新能源转型的成果,需要华为把最强的技术、最核心的渠道和品牌资源持续集中在问界身上,来维持稀缺性与溢价。华为则要把技术和方法装进更多品牌与车型,才能摊薄研发投入、扩大零部件收入。
2023年,华为与奇瑞推出智界;此后与北汽合作享界,与江淮合作尊界,又同上汽推出尚界。五个品牌共用华为背书、发布平台和销售网络,覆盖从主流价位到超豪华市场。
问界只能服从一张更大的棋盘,比如曾经独享的华为技术首发权被稀释了,2026年发布的896线激光雷达,问界M9与尊界S800共享首发,13天后采用同款雷达的岚图泰山Ultra率先宣布量产交付。
华为门店通常只能容纳2—3辆展车,当鸿蒙智行旗下在售车型不断增多,哪怕销售人员会优先推荐转化率更高的问界,从数据上看,问界在鸿蒙智行销量中的占比从2024年的约87%降至2025年的约71%,2026年6月则进一步降至约60%。
增长快的时候,这些都不是问题。当赛力斯用“配合”换来了年销42万辆的规模之后,它的谈判筹码变了。
合作早期,确实是赛力斯借华为的势。没有华为的技术、品牌和渠道,一家从弹簧厂起家的重庆车企不可能在两年内挤进高端新能源市场。
但华为逐渐“依赖”赛力斯的销量,2025年问界单品牌贡献42.5万辆,占鸿蒙智行总盘子的七成以上,是华为向其他车企证明“智选车模式能跑通”的核心案例。奇瑞、北汽、江淮、上汽愿意坐下来谈,很大程度上是因为看到了问界的成绩单。
早在2024年7月,赛力斯就花了25亿元从华为手中买下919项问界商标和44项外观设计专利,一个月后,又斥资115亿元入股引望,持股10%,自建400多家问界用户中心,研发费用增至125亿元。
到了2025年,赛力斯内部开始了一系列组织调整:成立全球业务部,在上海组建智驾团队,压缩问界BG人力成本,员工从1.7万人降至1.4万人。
根据晚点LatePost报道,一位赛力斯员工后来透露,三年前问界M5换代时,赛力斯就曾和华为商量改用自研电驱,“想省一些钱”。这些动作说明一个事实:赛力斯一直在为“毕业”做准备,只是等待合适的时机。
2026年上半年,赛力斯营收574.93亿元,同比下降7.87%;归母净利润从上年同期盈利29.41亿元转为亏损17.17亿元,二季度单季亏损24.71亿元。8月,赛力斯汽车销量20652辆,同比下降49.68%,接近腰斩。
赛力斯董事长张兴海甚至在6月的重庆汽车论坛上公开算账,存储芯片价格从每单位20元到接近100元,增长了约4倍;碳酸锂价格从去年同期的8万元/吨到近期的18万元/吨,这导致问界一辆车增长1.5万—2万元成本。
亏损让赛力斯意识到,再不拿回主导权,把固定比例抽成变成可谈判的采购价格,连辛苦钱都赚不到了。
三、分灶不分家,
赛力斯去华为化
那么,赛力斯有没有能力接住这个主导权?
先搞清楚赛力斯去华为化的程度,赛力斯拿回的是产品定义、品牌营销、渠道零售、服务体系的主导权,智驾、座舱、车控这些核心技术,仍然来自引望。赛力斯做硬件集成和整车,华为做智能化全栈。
换句话说,赛力斯“去”的是华为的经营介入,并非华为的技术供给。
因此,无论是华为还是赛力斯,双方在有意淡化“分手”,各自发出的声明包括赛力斯董事长接受央视财经的言论,都在强调分灶不分家。
鸿蒙智行先发声,确认问界仍是鸿蒙智行成员,问界随后跟进,会继续使用华为的智驾、座舱等技术,张兴海直接否认“没有与华为分手”,一直都在一起,今后也在一起。
双方都想继续合作下去,原因并不复杂,在股权、技术供应和品牌生态上,赛力斯与华为仍然深度绑定。
赛力斯需要华为的技术,问界的高端定位建立在乾崑智驾和鸿蒙座舱的体验之上,这些能力短期内没有替代方案。华为需要问界的销量,引望2025年营收450.18亿元,问界是最大客户,赛力斯同时还是引望的股东。
但市场已经用脚投票,9月15日,华为与赛力斯调整合作模式消息传出,当天赛力斯A股、港股双双大跌,赛力斯A股收45.46元,跌5.09%;港股收34.68港元,跌6.12%,跌破2025年11月港股上市以来的最低点。
图源:小红书
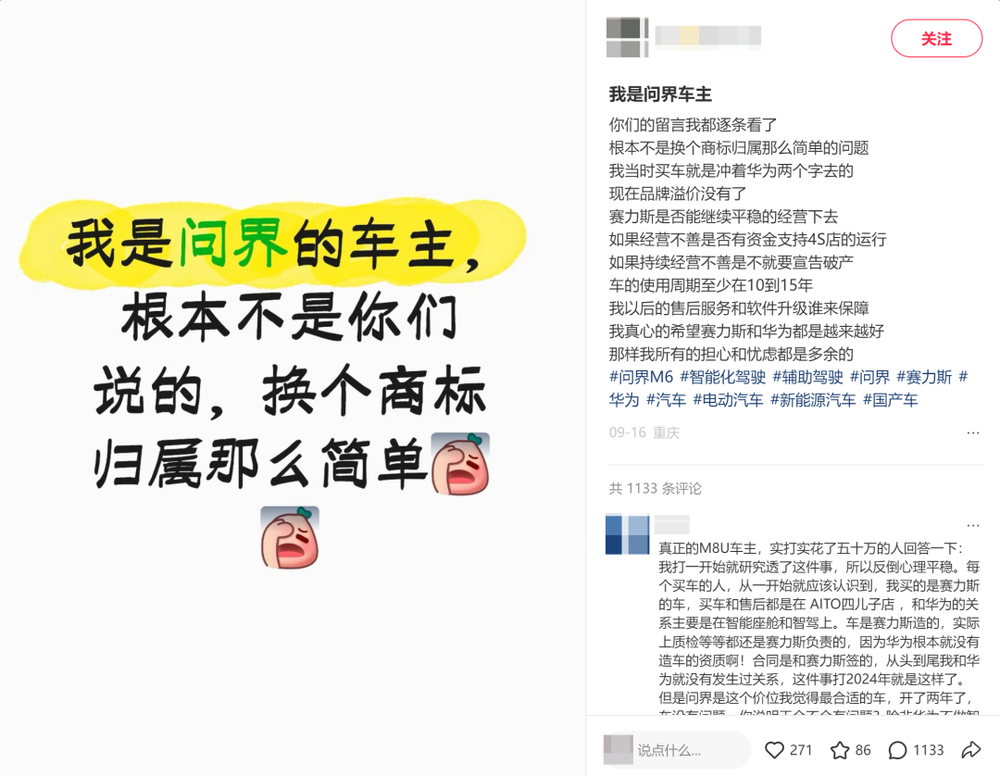
同时,接收到消息的车主在社交平台表示“当时买车就是冲着华为两个字去的”,现在觉得品牌溢价没有了,不少准车主想要退订维权。显然,现阶段消费者愿意买单的是华为光环,是否愿意为赛力斯问界支付同样的溢价,还是未知数。
品牌光环作为一种可交易资产,它的折旧速度有多快?当华为技术从问界独享变成行业标配时,光环的引力又是否在持续减弱?
其实,技术层面赛力斯也做了去华为的准备,参股的赛豆科技推出了全新品牌AIVA,不使用华为技术,采用火山引擎豆包大模型和元戎启行智驾方案,定位20万元级市场。
AIVA的定价本身就可以看作是一种信号,有华为光环加持时,问界可以卖价高达65万元;没有华为光环时,赛力斯只能把这个新品牌定在20万元级左右。如果赛力斯能够在没有华为光环的情况下把问界卖到同样价格,它就达到了“逃逸速度”;如果做不到,它就需要继续依赖华为的“引力”。
过去五年,华为在问界上投入的不仅是技术和渠道,还有一整套组织能力,包括产品定义方法论、项目管理体系、用户运营流程、渠道管理标准等,这些能力在赛力斯的报表上是“看不见的”。
现在,问界的产品定义、产品设计、品牌营销、渠道零售和服务体系由赛力斯主导,除了问界品牌的直营店和加盟店,鸿蒙智行部分店面也将划归赛力斯。
问界进一步走向专属专营的过程中,需要赛力斯重建有影子成本的组织能力。每个新增岗位对应的薪酬、培训成本和磨合期效率损耗等,会通过决策延迟和效率下降间接侵蚀利润。
历史上有着类似的境遇可以参考。1981年,IBM推出第一台个人电脑,为了快速推向市场,找英特尔买处理器,找微软授权操作系统。虽然这个开放架构让IBM PC迅速成为行业标准,但也把主导权交了出去,其他厂商只要买英特尔的芯片、装微软的系统,就能造出一台IBM兼容机。
消费者买电脑时更加在乎是不是英特尔芯片、能不能跑Windows,至于是不是IBM造的鲜少关心。IBM从规则制定者变成了配角,PC业务最终卖给了联想。
而在IBM兼容机的浪潮里,曾经做到全球最大PC制造商的康柏,利润率一度维持在20%,由于没有核心技术,利润被上游吃掉,利润率跌至负值,最终被惠普收购,品牌消失。
赛力斯面临的风险与此高度相似,品牌认知的迁移,往往比渠道和产品的重建更难。
现在的消费者越来越通过采用什么智驾系统、使用什么座舱判断一辆车的价值,整车企业的品牌溢价空间被持续压缩,赛力斯拿回主导权,本质上是在对抗这种趋势,这场对抗才刚刚开始。
四、结语:产业利润再分配
从更宏观的视角看,由于利润的严重失衡,整车企业正在集体重新谈判与核心供应商的权力边界,也就是“去宁化”。
2026年上半年,宁德时代归母净利润432.84亿元,同比增长41.98%。而A股、港股15家主流上市车企合计归母净利润约210.48亿元,不到宁德时代一家的一半。
整车制造环节的平均利润率仅为1.5%,创近十年新低,给宁德时代打工这句话玩笑话背后,是真实的产业格局。
所谓去宁化,更准确的描述是车企将电池供应链从单一主供调整为主供加二供、部分自研的多元组合,核心动机是削弱供应商的定价权和主导地位。
比如,理想汽车增资欣旺达动力,小米澎程系列采用中创新航和欣旺达双供,赛力斯也在扩大电池供应商名单。
赛力斯的“单飞”与“去宁化”指向同一种焦虑:当核心供应商同时掌握了定价权和品牌溢价,整车企业必须夺回定义权。
但两者有一个关键区别,电池是标准化程度较高的零部件,车企可以引入二供、三供来压价,换供应商的成本相对可控。
赛力斯面对的供应商不是标准件供应商,华为提供的是高度定制化的系统能力,并且与华为品牌深度绑定。
这意味着赛力斯无法简单地换个供应商,只能在保留华为技术的前提下重新谈判权力边界,也解释了为什么赛力斯选择的是重新划界而非彻底切割。
问界是鸿蒙智行里第一个“毕业”的品牌。如果跑通,其余四界的合作车企大概率会跟进,要求收回更多经营主导权;如果跑不通,华为全流程操盘的必要性反而会被强化,四界的议价空间会更小。
五年前,模糊的边界帮助赛力斯和华为两家公司共同求生;五年后,它们要学习如何在重新划界之后继续同行。
问界的下一款车、下一个百万辆,需要靠产品定义能力和品牌号召力。这两样,过去七年恰恰是华为在替它做的功课。
如今,灶分了。这一锅饭,得自己烧了。
题图来源:问界汽车
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 车与出行