2026-09-28 21:51
速览
本文来自微信公众号: 凤凰网财经 ,作者:公司研究院
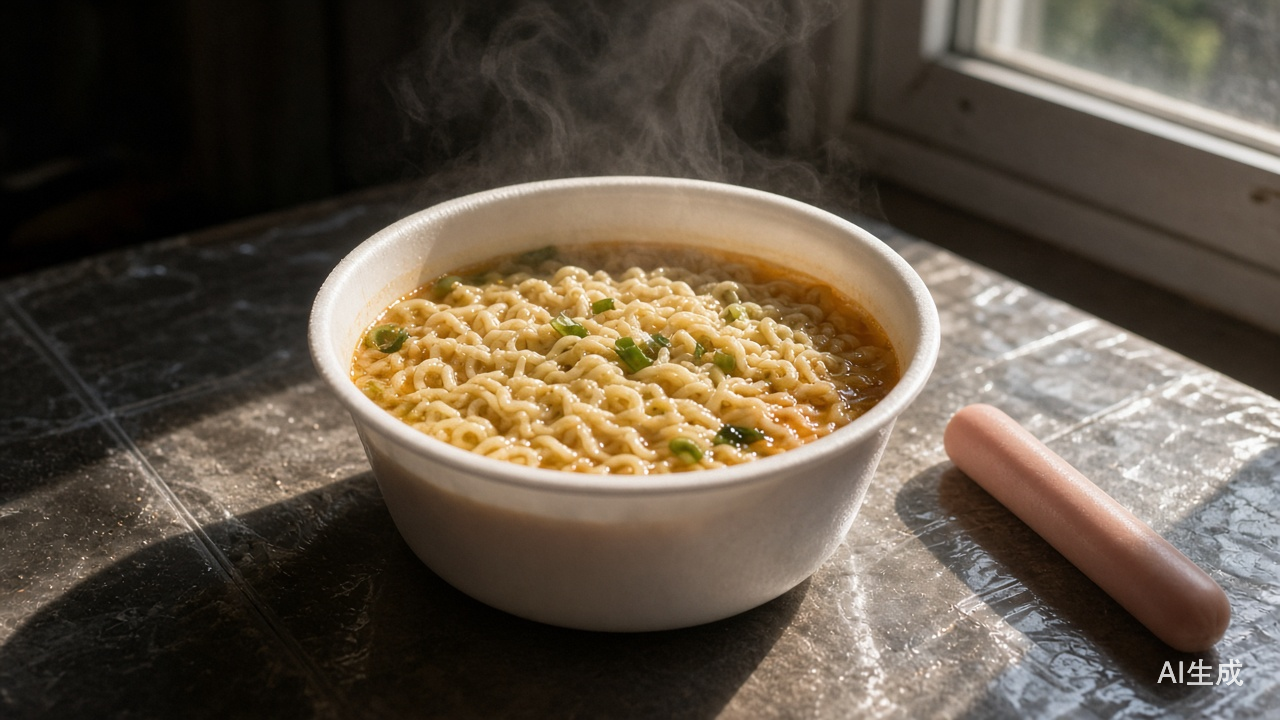
早年绿皮火车的长途旅途里,或是深夜饥肠辘辘时,撕开一桶泡面,再配上一根火腿肠,就是不少人的速食标配。
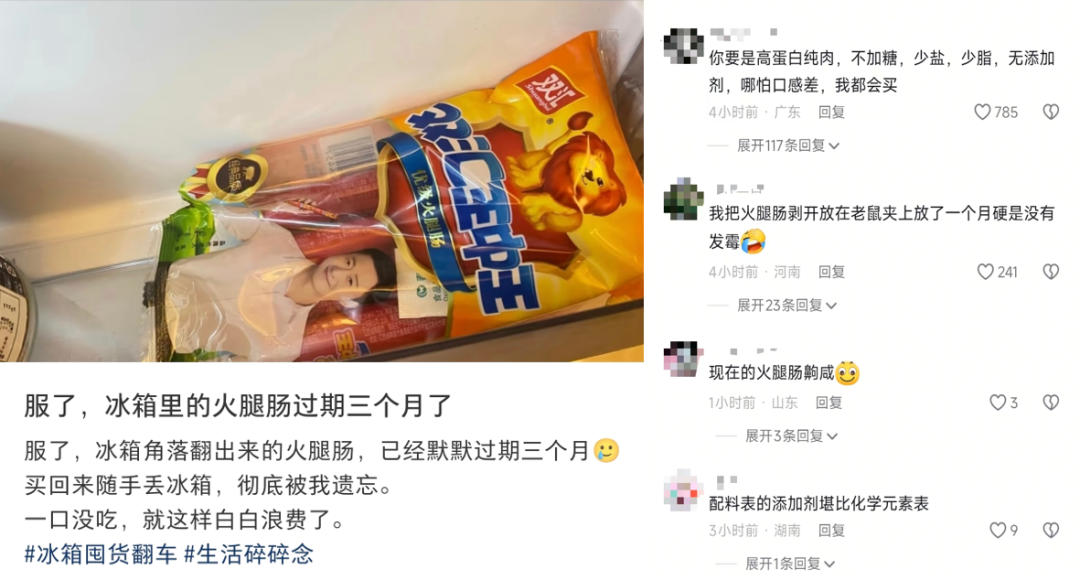
图为网友在相关话题下的讨论图源:社交媒体截图
但近些年,这个黄金组合正在悄悄解体。社交平台上,有网友翻出角落里过期三个月的存货,才想起买回来随手一放就彻底忘了;大家现在不爱吃火腿肠的原因也十分多样,有网友调侃道:“配料表堪比化学元素表”,一条高赞评论写道:“你要是高蛋白纯肉,不加糖,少盐,少脂,无添加剂,哪怕口感差,我都会买。”
消费者餐桌上的悄然变化,也体现在企业经营的财报数据里。
2026年8月底,雨润食品(01068.HK)交出中期成绩单,高温肉制品营收为零,这家曾经与双汇、金锣并称“火腿肠三强”的企业,其上市主体已于2024年底关停常温火腿肠生产线。而作为行业龙头的双汇食品,包装肉制品销量在2020年攀上158.6万吨峰值后持续下滑,到2025年已经少卖了22万吨。
当泡面搭档渐渐从中国人的日常里退场,这根陪伴了一代人的火腿肠,下一步又该去往何方?
01
雨润食品重心转向低温肉
图为雨润食品2024年年报图源:上市公司公告
根据雨润食品2026年中期业绩公告,公司下游深加工肉制品业务实现收益2.47亿港元。其中低温肉制品贡献1.90亿港元,同比增长2.5%,占集团总收益约77%;高温肉制品收益为零,而2025年上半年同期,这个数字还有13万港元。
中报里提到的“高温肉制品”,包含的核心品类就是日常所说的火腿肠。
这类产品经过121℃高温高压灭菌,无需冷藏、保质期通常在6个月以上,和需要冷链存放的低温肉制品完全不同。
事实上,这项业务的收缩早在2024年底就已落地。
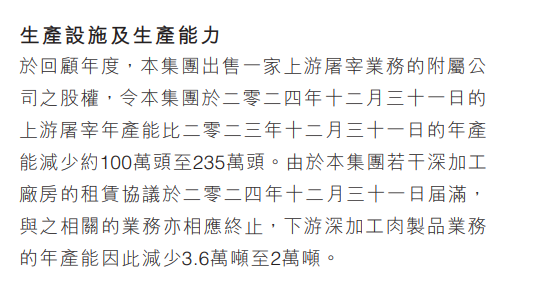
图为雨润食品2024年年报图源:上市公司公告
当时公司公告称“若干生产高温肉制品的深加工厂房的租赁协议于2024年12月31日届满”,下游深加工肉制品(包含低温肉制品和高温肉制品)业务产能大减,但并未引发广泛关注,直到中报里上市主体高温肉制品营收归零,才将话题推向舆论中心。
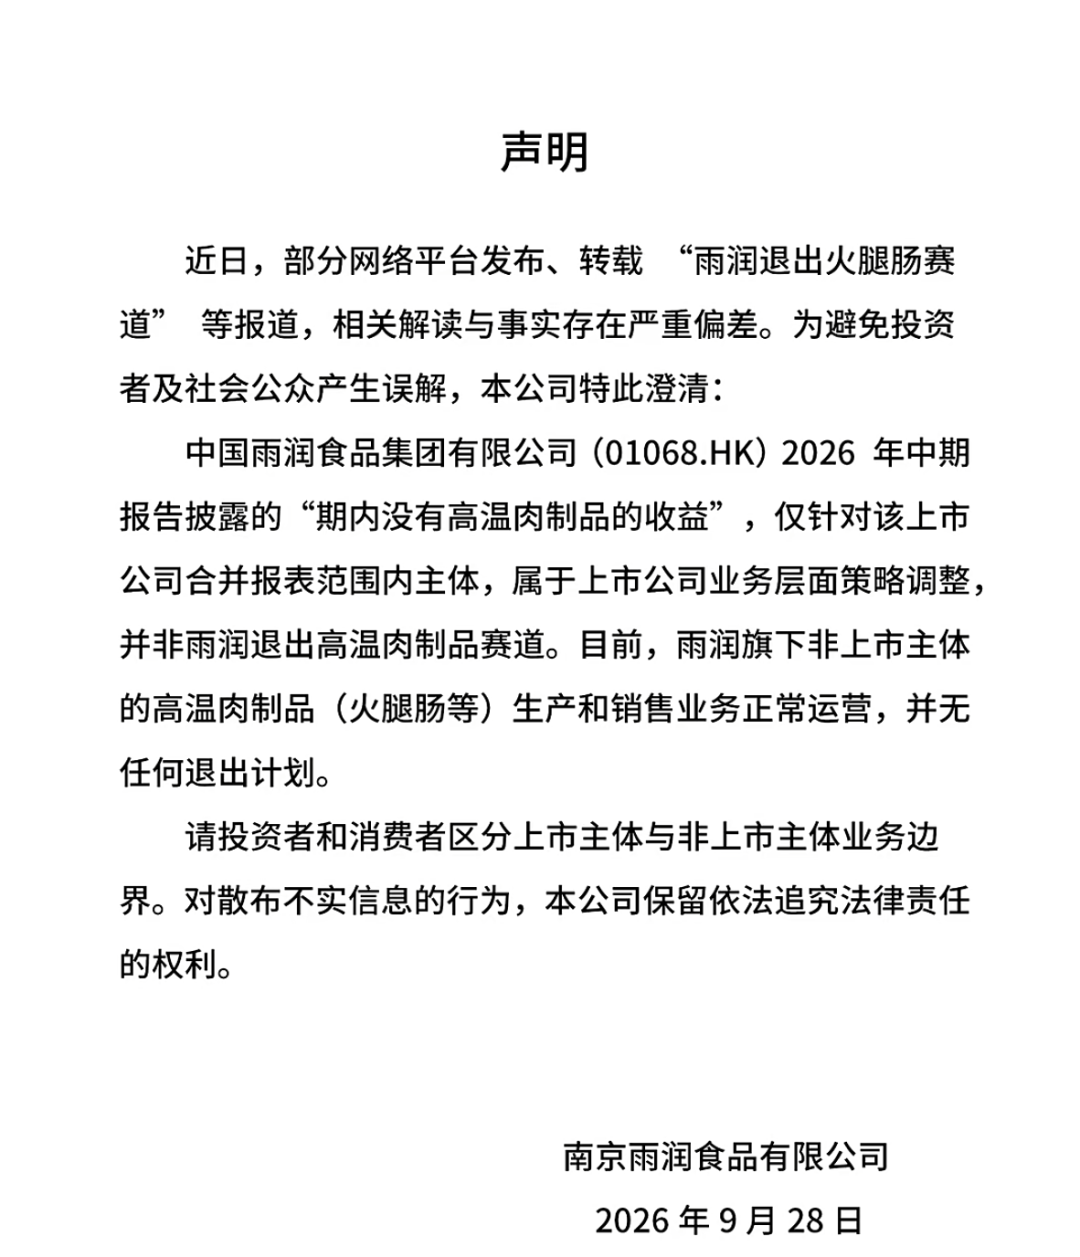
图为雨润食品公告图源:雨润食品官方号
不过,针对市场上“雨润全面退出火腿肠赛道”的解读,南京雨润食品有限公司于9月28日晚间发布声明澄清:上市公司层面的业务调整不等于集团整体退出,旗下非上市主体的高温肉制品(火腿肠等)生产和销售业务仍正常运营,并无任何退出计划。
通过检索发现,目前在电商平台仍可正常购买到雨润品牌的常温火腿肠。
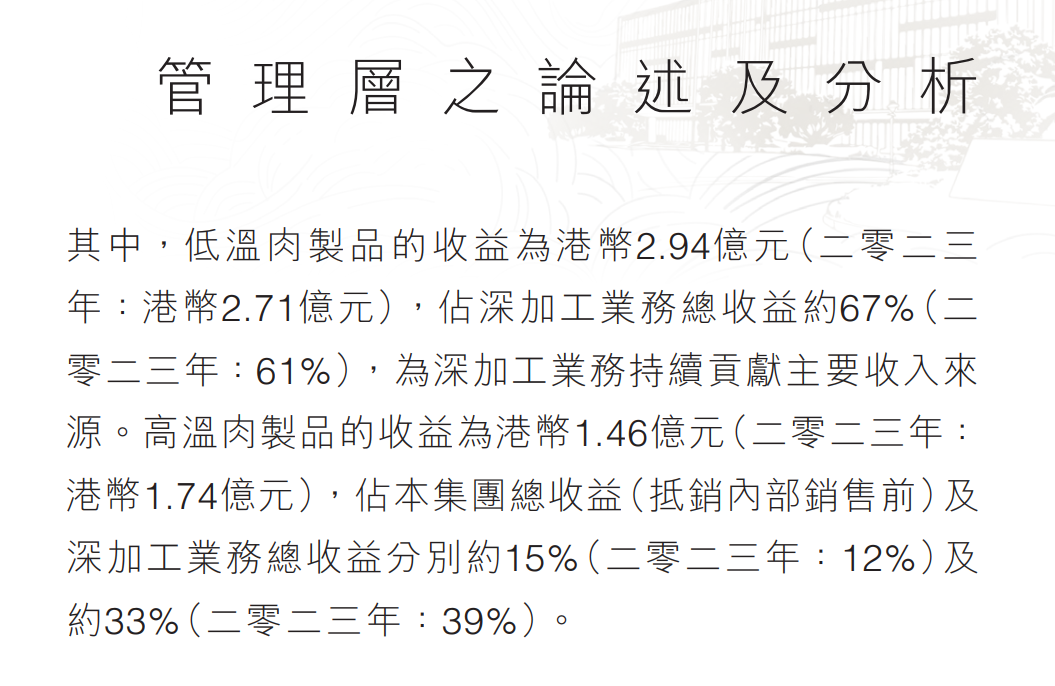
图为雨润食品2024年年报图源:上市公司公告
从财报数据看,雨润食品砍掉这块业务早有伏笔。2024年全年,雨润高温肉制品还能贡献1.46亿港元营收,占深加工板块的33%,但毛利率仅17.3%,远低于低温肉制品29.5%的毛利水平。
雨润食品下定决心砍掉这块业务,也不只是因为高温肉制品本身盈利微薄、体量持续萎缩,更源于企业自身负债高企、现金流紧绷的经营压力。
截至2026年6月末,雨润食品银行借款总额4.32亿港元,其中3.63亿港元已逾期,占比超过84%,境内多家银行已经提起诉讼。公司流动负债净额高达9.94亿港元,账面现金及现金等价物只剩不到2000万港元,连偿还逾期借款的零头都不够。
这种财务状况下,每一块钱都得花在刀刃上,继续维持一条专门的高温肠产线,租金、人工、折旧三项固定成本就会持续吃掉本就微薄的利润。
砍掉之后,公司下游深加工业务的毛利率从30.9%升到32.7%,整体毛利率往上走了3.7个百分点,到26.6%。
同时,雨润把宝押在了低温肉制品上。上半年低温肉收益1.90亿港元,同比只增了2.5%,但毛利率更高、渠道更稳,是目前公司唯一能打的板块。
但时间倒回三十多年前,火腿肠曾撑起过中国食品工业的一个黄金时代。
02
一根肠撑起的黄金年代
1987年,洛阳肉联厂的车间里,中国第一根工业化常温火腿肠正式下线。
厂长高凤来给这款新产品定名“春都”,没人想到,这根巴掌长的肉肠,会成为整个九十年代食品工业最具代表性的符号。
初代春都的猪肉含量实打实做到85%,真正把它推上国民级顶流的,是1991年那条登陆央视的“会跳舞的火腿肠”广告。
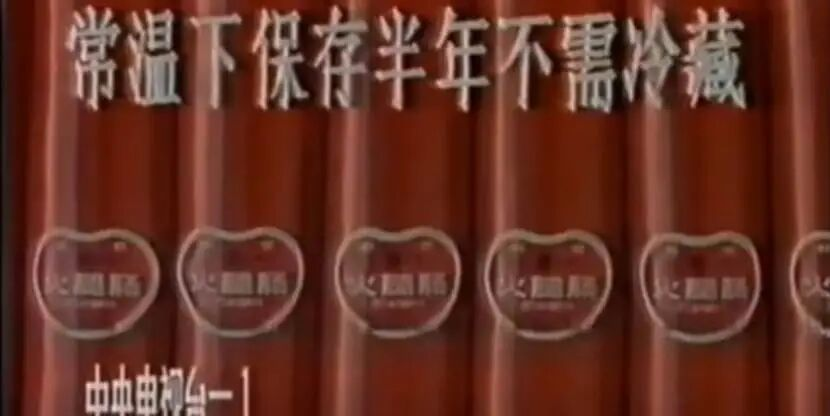
图为春都央视广告截图图源:社交媒体截图
50多万广告费砸下去,洛阳肉联厂门口立刻被全国各地的拉货卡车堵得水泄不通。
唯一的生产线24小时连轴转,月产八千吨,还是填不上暴涨的订单缺口。
那是一个短缺的年代。
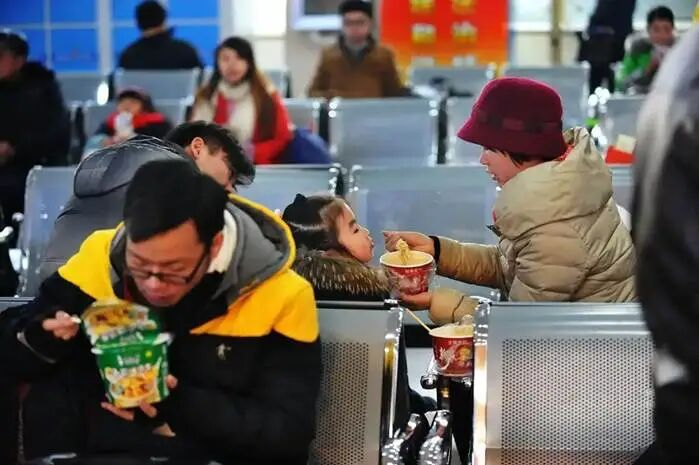
图为火车站乘客食用泡面图源:网络
城市化提速带来海量民工潮,绿皮火车一趟就是几十小时,工地食堂常年缺肉,校园里的学生想打牙祭也没太多选择。
无需冷藏、保质期半年、开袋即食的火腿肠,精准踩中了所有刚需。
行业资料记载,巅峰时期春都拿下全国7成市场份额,连工厂门前的大道都被命名为“春都路”,成为整个洛阳的工业名片。
春都的好日子没持续太久。
嗅到商机的玩家蜂拥而入,1992年双汇火腿肠面市,随后金锣、雨润相继下场,全国各地冒出上百家火腿肠工厂。
1995年,双汇挥起价格战的屠刀。
它没有选择全产品线降价,而是开辟低端产品线,把100克火腿肠的猪肉含量从85%砍到70%,终端价格从1元降到0.9元。
试探见成效后,肉含量一路往下调,50%、30%,最低到15%,价格也打到了0.5元一根。
这是一套精准的组合拳。
春都作为行业老大,不愿丢失市场份额,选择全产品线跟进降价。
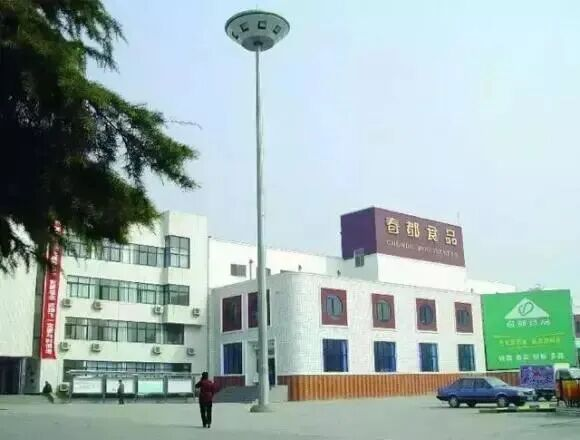
图为春都食品工厂图源:社交媒体截图
为了保住利润,只能跟着压缩成本,肉含量越降越低,淀粉越掺越多,到最后连厂里员工都私下叫自己的产品“面棍”。
消费者吃得出差别,曾经“会跳舞的火腿肠”变成了没肉的淀粉棍,口碑一落千丈。
价格战之外,春都同期还遭遇内部管理失控、盲目多元化扩张等多重问题。就在春都深陷低质泥潭的时候,双汇悄悄推出了主打高肉含量的“王中王”系列,请来葛优、冯巩代言,一举拿下高端市场。
一边用低价肠冲击对手的品牌口碑,一边用高端产品收割利润,双汇这套打法,把春都拉下了神坛。
这场价格战奠定了此后二十年的行业格局,双汇登顶,金锣、雨润分列二三,形成三足鼎立的局面。
千禧年之后,常温火腿肠找到了最稳固的搭档——方便面。
随着康师傅、统一把泡面铺遍全国的小卖部、超市、火车站,火腿肠顺势成为泡面的“标准配置”。
泡一碗面加一根肠,既有碳水又有肉味,3元就能解决一顿饭,完美契合了那个年代的消费能力。
03
高端化救不了场,火腿肠输在底层逻辑
据欧睿国际零售监测数据,国内常温火腿肠C端零售市场在2015年站上巅峰,规模480亿元,随后开启下行通道。
双汇发展未在财报中单独拆分火腿肠业务,包装肉制品板块的走势,可以侧面反映品类变化。
2015到2019年,双汇包装肉制品销量长期在158万-160万吨区间高位横盘,增长几乎陷入停滞。
2020年之后,板块整体正式进入下行通道。双汇包装肉制品销售在2020年有158.69万吨,2021年小幅回落,2022年短暂微增,2023年起下滑明显加速,到2025年已经跌到136.11万吨,创下近十年新低。
行业不是没试过突围。
最直接的路径是高端化。
头部品牌纷纷削减低质淀粉肠产能,推出高肉含量、零淀粉的高端产品线,试图靠提价稳住利润。
双汇的肉制品板块毛利率从30%出头一路升到2025年的37.05%,但销量下滑的趋势丝毫没有逆转。
另一条路径是蹭风口。
前几年植物肉概念火热,双汇、齐善等品牌纷纷推出素食火腿肠,用大豆蛋白模拟肉的口感,主打低脂健康。
但这类产品始终局限在素食小众圈层,既没打动传统火腿肠的用户,也没能抢占主流健康食品市场,掀不起太大波澜。
为什么所有的突围都收效甚微?因为大家都在产品端修修补补,没人意识到,市场的底层逻辑已经彻底变了。
消费者不需要一根“更好的火腿肠”,他们需要的,是完全不同的东西。
火腿肠的持续衰退,从来不是单一品牌的问题,而是整个品类被时代甩在了身后。
先是消费场景全面分流,外卖让热饭热菜半小时送达;高铁缩短了长途旅途耗时,长时间乘坐绿皮火车的场景大幅减少;预制菜、各类休闲零食供给极大丰富,火腿肠独有的便捷性优势荡然无存。
其次是健康意识集体觉醒,传统火腿肠高盐、高淀粉、多添加剂的属性,与当下健康饮食理念相悖。中年群体主动减少加工肉制品摄入,年轻一代对老式淀粉肠天然抵触,品类用户圈层不断老化,新增年轻客群不足。
说到底,常温火腿肠的兴衰,本质是一场时代需求的匹配赛。
短缺年代,它是填补供给缺口的最优解;温饱时期,它是性价比优先的国民选择;而当健康、新鲜、多元成为消费主旋律,它的退场便成了必然。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费