2026-09-29 14:44
速览
本文来自微信公众号: 食情局 ,作者:局哥
2025年5月,奥乐齐在江苏昆山开出首店。
开门第一个小时,涌进店里的顾客主要围在生鲜与烘焙区。货架上9.9元的瑞士卷、47.9元的五常大米,以及10元左右的鲜奶被哄抢。
今年9月,奥乐齐昆山第二家店开业。
进入中国市场的前五年,奥乐齐几乎没有离开过上海市区。这家德国最大折扣连锁零售商的扩张轨迹一度极其克制,直到去年,它才将触角伸向江苏,先后进入苏州、无锡、常州、南京,随后密集落子昆山、张家港和江阴。
奥乐齐没有像早期的大润发或家乐福那样,先抢占北京、广州等一线城市的高地,而是沿着沪宁铁路的节点城市,把店直接开进了县级市。
但县城并不是蓝海。当奥乐齐开始走出上海,才发现无论在供应链上游还是在下沉市场的货架前,本土竞争对手已经完成了近乎像素级的对标。
1
奥乐齐选择的并不是普遍意义上的下沉市场。
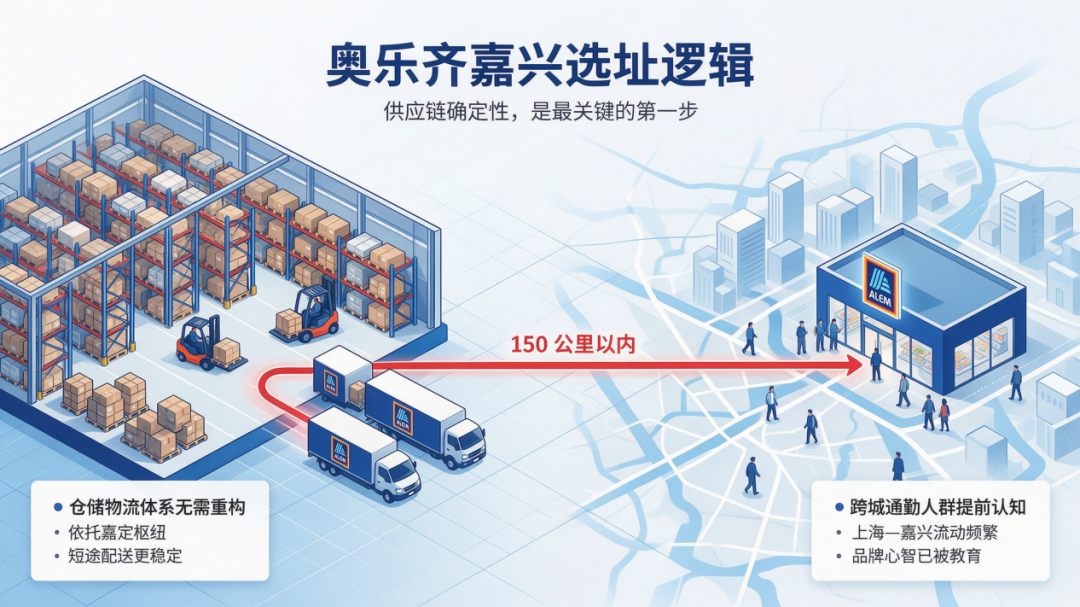
昆山连续多年位列全国百强县首位,人均可支配收入超过7万元,且有上海轨交11号线直接连通;紧随其后的江阴、张家港,同样是民营制造业和私有资本高度密集的百强县前列城市。
在零售业的选址逻辑里,这是最具确定性的一步。奥乐齐依然依托其位于嘉定的供应链枢纽,配送半径完全在150公里以内,仓储物流体系无需重构;同时,跨城通勤的流动人口已经提前完成了对奥乐齐品牌的心智教育。
图|来源网络
但商业环境的底层逻辑变了。
在上海,奥乐齐能快速建立“平价”标签,得益于对比环境。它的周边通常是盒马鲜生、山姆会员店以及各类精品超市,动辄30元以上的客单价和高昂的包装溢价,让9.9元的自营商品极具辨识度。
县城没有这种反差。
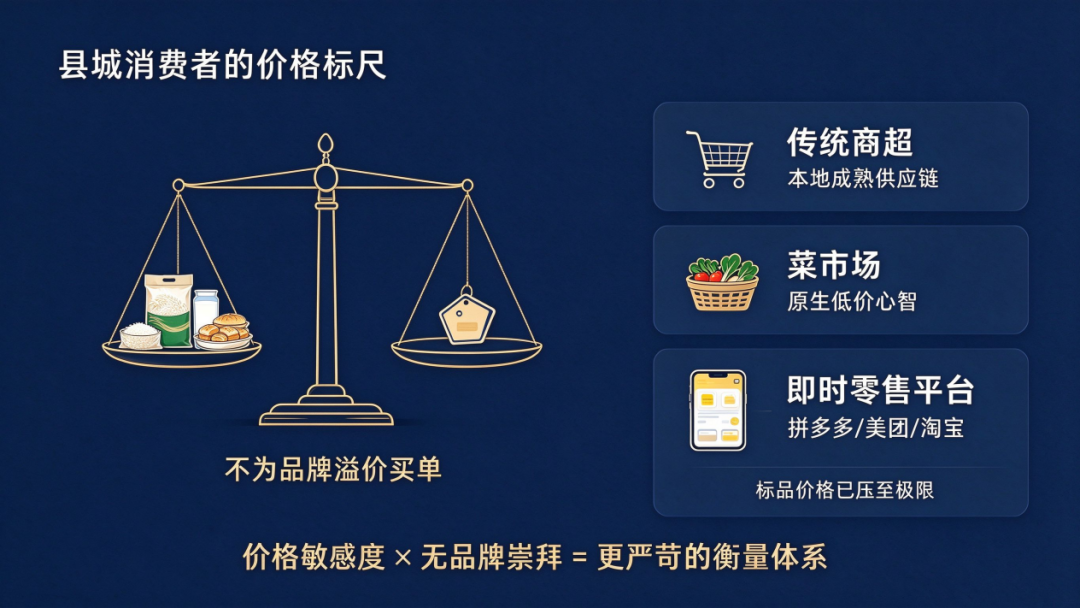
县级市的消费生态由本地传统商超、菜市场和零食量贩店共同构成。
拼多多、美团以及淘宝的即时配送网络,早已将标品价格压缩至极限。
图|来源网络
在上海被中产群体视为性价比代表的奥乐齐,进入县城后,需要直面一个更严苛的衡量体系:这里的消费者对价格极其敏锐,且并不为外资零售品牌的溢价叙事买单。
2
在江浙一带的零售货架上,奥乐齐正在遇到越来越像自己的镜像。
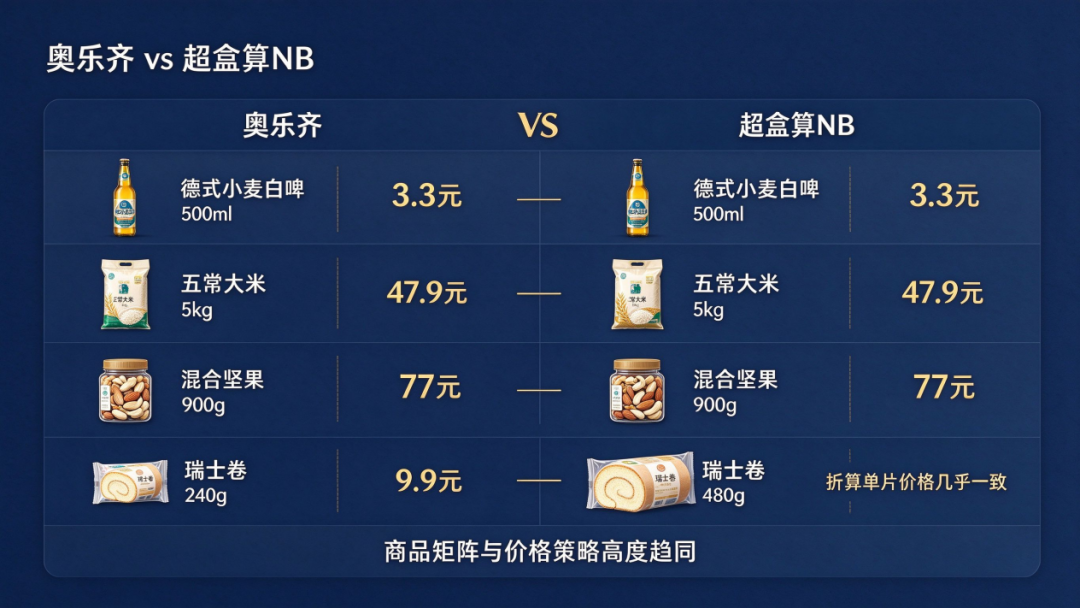
最直接的对手是盒马旗下的超盒算NB。两家门店的商品矩阵和价格策略正在趋同。
图|来源网络
500毫升德式小麦白啤,两家均定在3.3元;
5公斤装五常大米,售价同为47.9元;
900克混合坚果,标价均为77元;
核心引流品瑞士卷,奥乐齐240克售价9.9元,超盒算NB推出480克规格,售价19.9元,折算单片价格几乎没有差异。
价格重合的背后,是供应链高度重叠。拆开两家便利装950毫升鲜牛奶的包装,背后的代工方均指向新希望乳业。
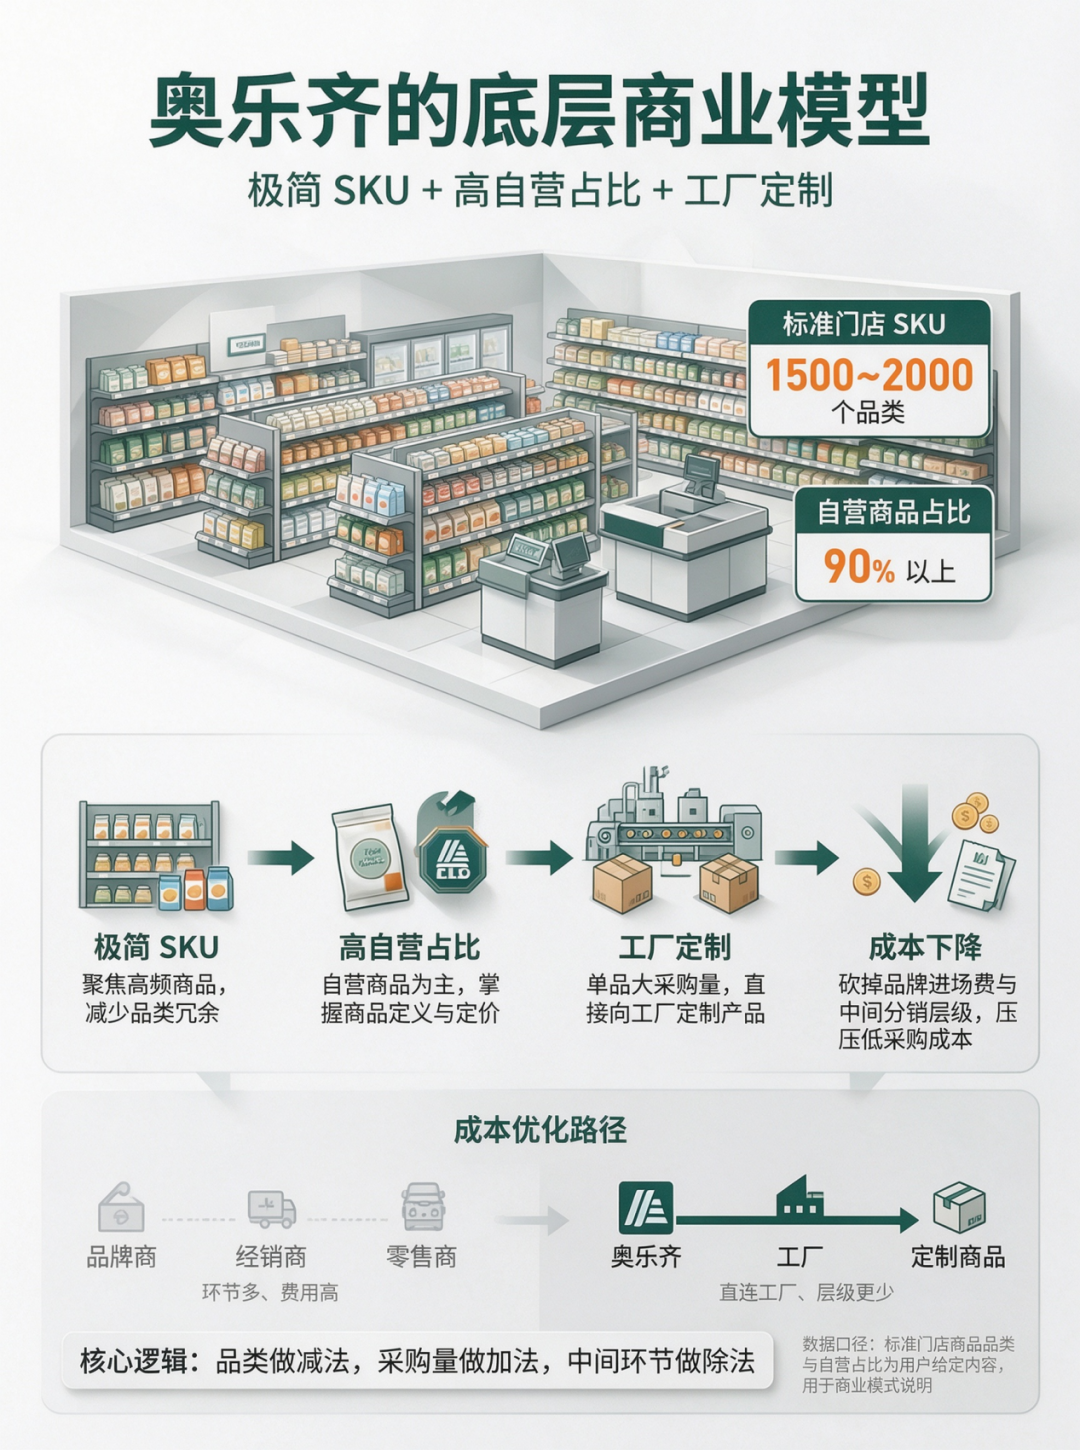
奥乐齐的底层商业模型由极简的SKU构成。一家标准门店内通常仅保留1500至2000个商品品类,自营商品占比达到90%以上。它通过砍掉品牌进场费、中间分销层级,依靠单品类的大采购量向工厂定制产品,压低采购成本。
图|来源网络
这种经过数十年验证的硬折扣模型,在过去三年里被本土零售商快速消化。
不仅是盒马,美团测试的小象超市与快乐猴、京东孵化的京小盒,均在尝试自营化改造。
超盒算NB目前的自有品牌销售占比已突破六成。
中国零售业过去三十年主要学习家乐福模式,核心是通过扩大经营面积、向快消品牌收取货架通道费盈利;而如今,所有头部玩家都在试图将品牌商移出货架,转而由自身掌控生产端。
3
当制造工艺与供应商资源不再成为壁垒,硬折扣模式最终回归到采购体量的竞争。
中国拥有全球规模最大、反应最快的日化与食品代工网络。不论是乳制品、调味品还是日用品制造厂,在产能充沛的周期里,上游工厂并不排斥绕过传统消费品牌,直接为下游渠道做白牌加工。
这意味着,谁能在终端拥有更密集的网点,谁就能向上游开出更大的排产订单,从而争取到更低的边际出厂价。
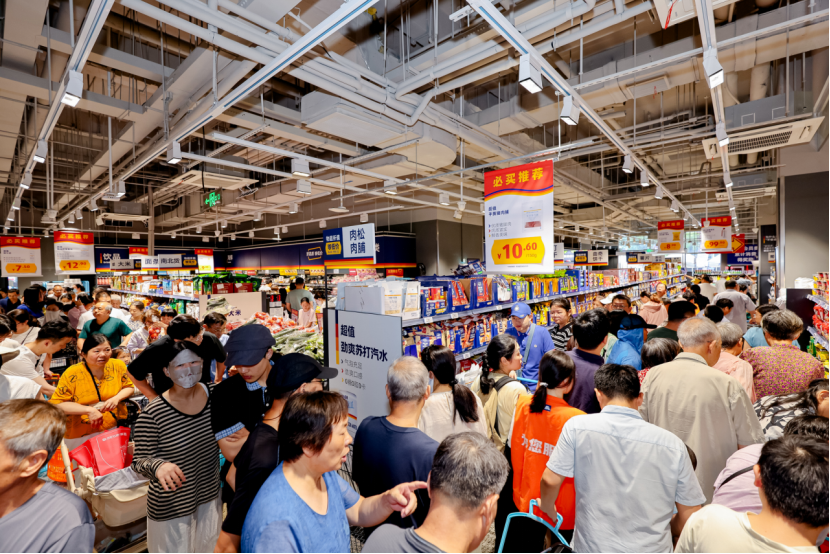
自2019年在上海开出首批试点门店以来,奥乐齐前五年共开出约60家自营门店,扩张节奏受制于跨国企业的内控流程;而本土零售品牌通过合伙制或加盟体系,可以在数个季度内完成数百家网点的铺设。
图|来源网络
仅靠上海现有的数十家门店,奥乐齐建立起来的采购议价能力很难抵御本土资本的正面摊薄。走向外围,通过加密苏南县域的核心商圈来摊薄仓储成本与采购单价,是它维持毛利空间的必然选择。
对于奥乐齐而言,走出上海不再只是一次渠道下沉尝试。
在硬折扣方法论已经被本土商业体系全面解构之后,这家欧洲老牌零售商面临的挑战,是能否在中国制造的规模周期里,跑赢那些拥有同等供应链资源的本地公司。
真正打赢一场中国县城的竞争战役。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 商业消费