2026-09-29 18:39
速览
本文来自微信公众号: Vogue Business ,作者:陈奇锐,编辑:YilingPan
加拿大正在成为全球功能性服饰市场一个值得观察的样本。
从温哥华出发的Lululemon、始祖鸟,到多伦多的加拿大鹅,几家拥有鲜明功能基因的加拿大品牌,正在面对不同的增长命题。Lululemon最新季度收入同比下降4%,但中国内地仍实现4%的同比增长;亚玛芬体育的户外功能性服饰板块,则在始祖鸟带动下增长32%;加拿大鹅最新财季大中华区收入增长44.2%,同时继续向时尚与奢侈品市场拓展。

过去十年,这三个品牌是加拿大在运动和户外领域向全球范围输出影响力的代表。它们最初面向的人群完全不同——从瑜伽参与者、高山攀登者到极寒环境中的工作者,最终却都走进了都市消费者的衣橱。
如果还要再寻找一处共性,那么它们都曾将原本属于个人的运动与户外活动,逐渐塑造成值得专门配置服装的社群与生活方式,并在中国等新兴市场教育消费者,让他们理解为什么要为高端运动和户外产品支付溢价。这或许正是加拿大运动与户外品牌区别于其他市场品牌的地方。
得益于过去十年精品运动零售的兴起,加拿大运动品牌最擅长的三件事——功能性、生活方式和高端化——被进一步放大。但到了今天,在完成消费者教育之后,这些加拿大品牌也开始集体面临新的挑战:它们曾经代表的产品、营销和价值模式,如今正在变得越来越不稀缺。
专业和大众之间没有高墙
加拿大不算是运动大国,最知名的运动种类大都与冰雪和户外山川相关,例如冰球、滑雪以及山地徒步。相应的装备品牌也围绕着这些运动需求诞生。
1899年成立的CCM,是加拿大具有代表性的冰球冰鞋和护具品牌,而1890年代末创立于蒙特利尔的Kamik,则长期生产冬靴、雨靴等防寒防水鞋履。
和大部分欧美国家类似,早期加拿大运动品牌的发展路径,都是围绕着解决具体穿着问题发家的。
冰鞋品牌Bauer于1927年成立于安大略省。在消费者通常需要分别购买鞋靴和冰刀、再自行组装成冰鞋的年代,它率先推出了将二者直接组合起来的产品。同样生产冰鞋的CCM则利用原有金属加工能力转向冰鞋生产,在冰球快速普及的时期扩大业务。
这些体育用品公司意识到,技术进步只有进入大众市场,才能产生规模效应。1936年,CCM签下冰球运动员King Clancy成为代言人,Bauer后来也使用职业球员推广产品。冰球在加拿大是国民运动,既有曝光度极高的职业联赛,也有适用于普通参与者的地方球队、学校和社区冰场。
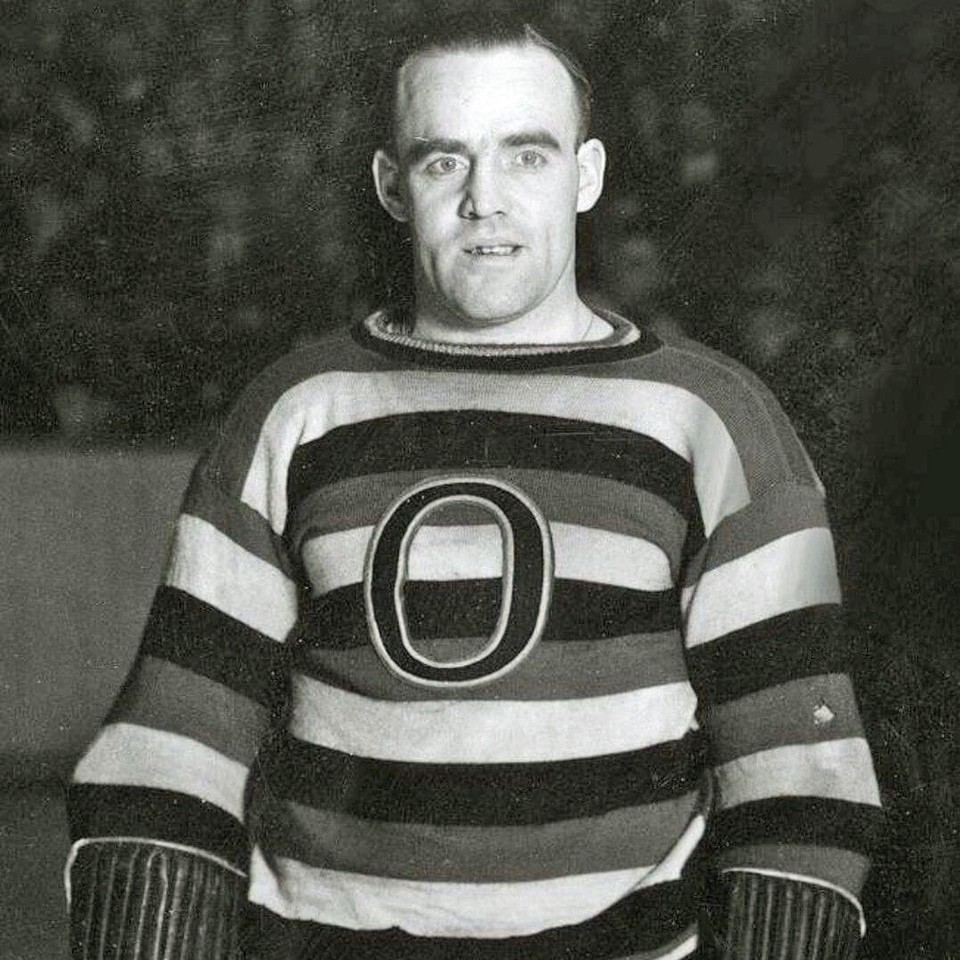
1936年,CCM签下冰球运动员King Clancy成为代言人。
图片来源:IG@cdnhistoryehx
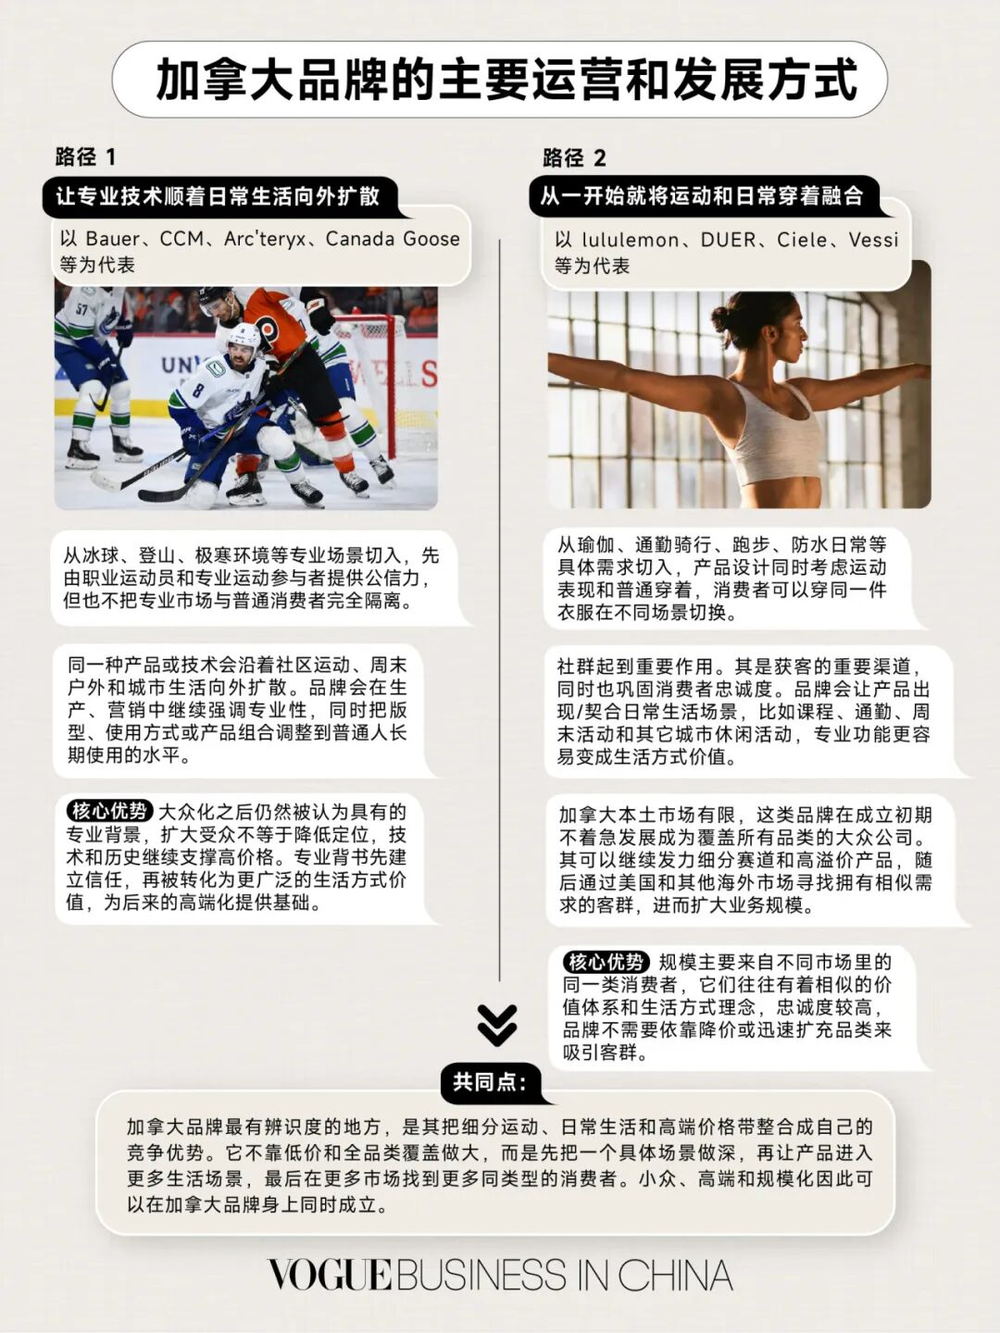
对Bauer和CCM而言,职业比赛和大众市场并非彼此隔绝。产品因为职业球员的穿着而获得知名度,地方冰场则把影响力传导到家庭和社区。加拿大运动品牌虽然依靠专业场景和群体起家,但进入大众市场后,相较于在专业产品线外另辟休闲款式,它们更倾向于让原本的穿着适配普通人。
类似情况也在户外领域出现。1971年成立的户外用品零售合作社山地装备合作社(Moutain Equipment Co-op,简称“MEC”),同时兼顾销售产品、组织活动和装备咨询的业务。该组织吸引了一批追求极限的登山者,但大部分是计划周末去徒步、滑雪或露营的普通人。
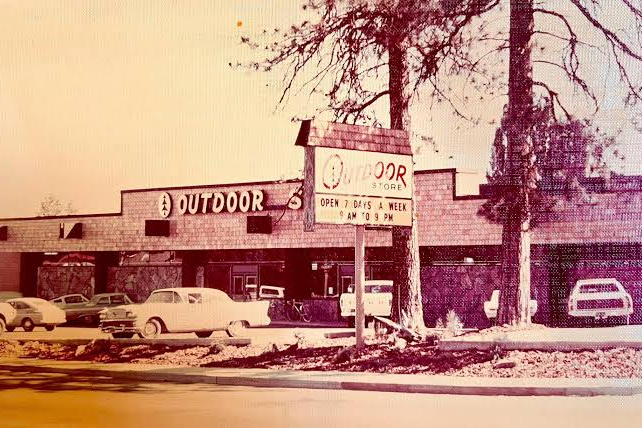
1971年成立的户外用品零售合作社山地装备合作社,同时兼顾销售产品、组织活动和装备咨询的业务。
图片来源:Facebook@John C Baker
成立十年后,MEC会员已经达到5.7万人。而加拿大今日的全国体育政策仍把自发组织、娱乐性和非竞争性的运动看作体育参与方式的一部分。品牌的专业技术和知识可以保留,但使用者未必需要拥有专业运动员的身份。
这让加拿大的运动市场极其特殊,专业和大众领域之间衔接着的是坡道,而不是需要重新跨越的高墙。许多品牌和产品在发展初期因此能笼络忠实顾客,因为它们都被放置到了运动和日常交叠的生活环境里。
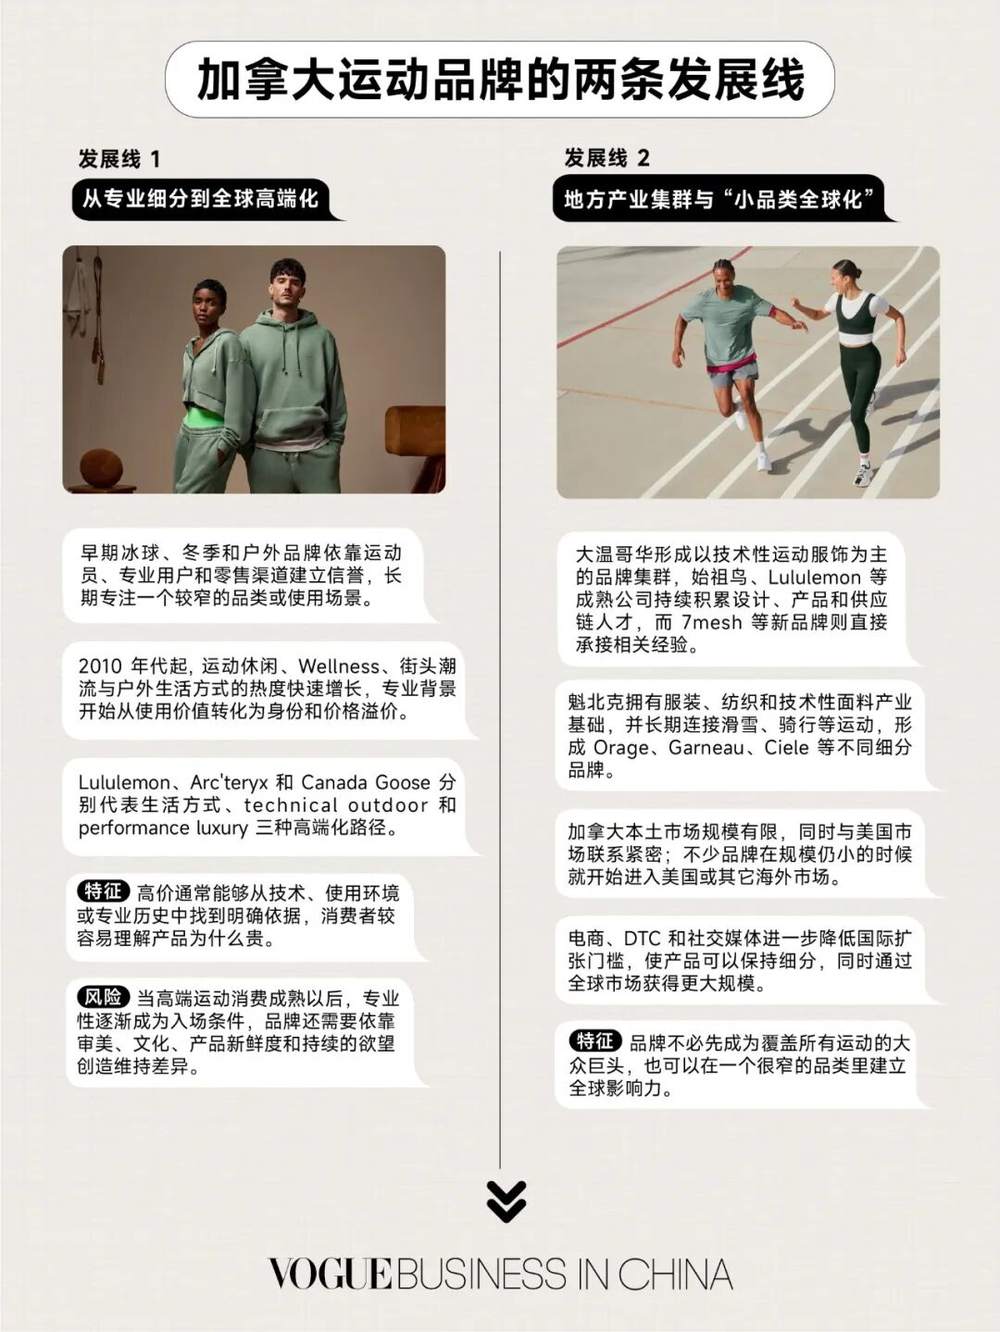
当运动服成为生活方式的入口
而加拿大的主流运动项目也不只是滑雪、登山和冰球。
2021年,加拿大中央统计机构Statistics Canada的调查显示,83%的受访者会在俱乐部或联赛之外参与休闲运动。数据进一步显示,78%的加拿大家庭会在住处附近进行户外活动,其中74%散步、35%骑车、29%徒步;大都市地区93%的家庭附近拥有公园或绿地。
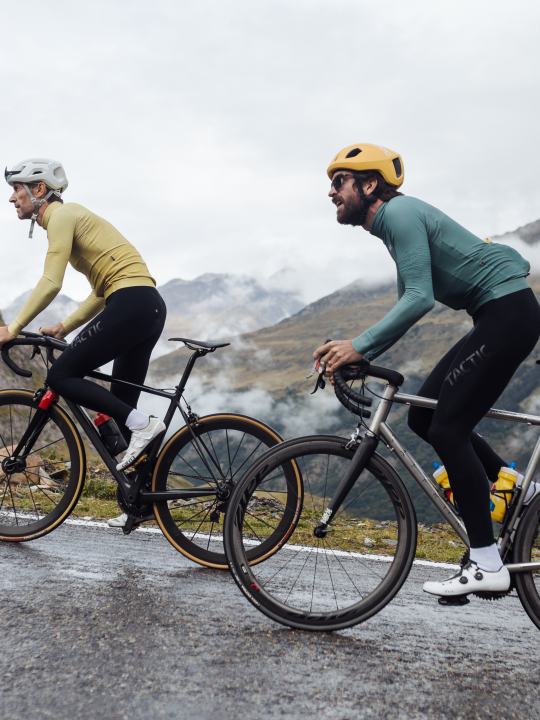
这些数字提供了理解加拿大运动消费的方式。运动本身可能就和普通生活无缝衔接,消费者下班就去跑步,骑自行车通勤也是一种运动;周末可以滑雪或户外徒步,在室内参加瑜伽和健身课程也不是不行。
在加拿大,运动与日常生活高度交叉。参与者并不被要求完全进入过度专业且以超越自我为目标的世界。这让运动装备更容易和日常穿着发生重合。大量消费者只是希望走得更多、骑得更远、周末去山里,或者穿得舒服。
Lululemon就在这种城市运动生活里成长,它最早的零售空间就是温哥华的瑜伽教室。
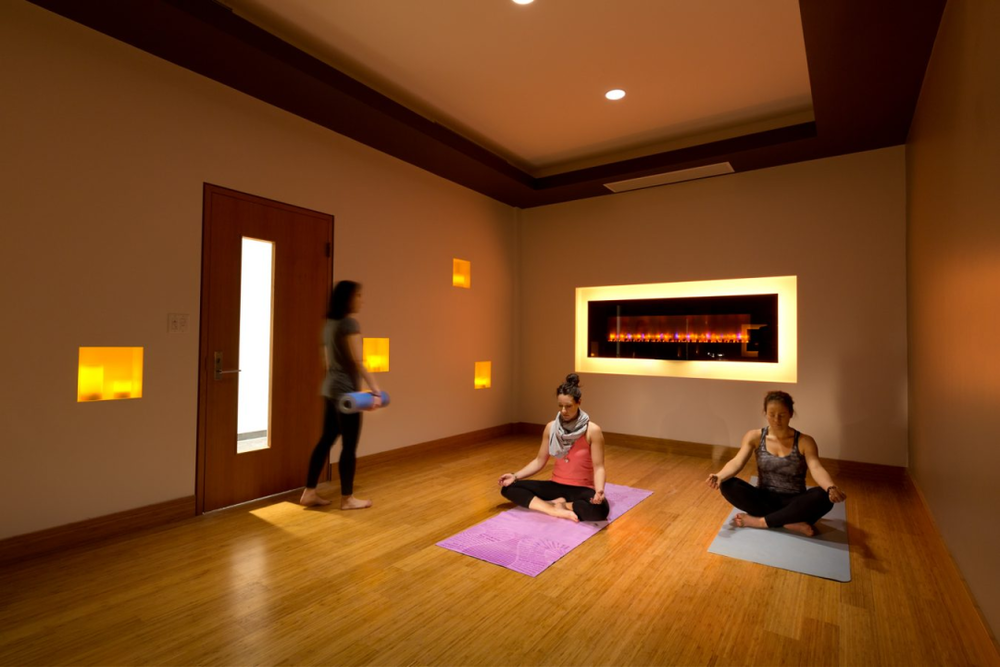
Lululemon温哥华瑜伽教室
图片来源:Monika Markovinovic
公司早期采用直营零售和社区营销,门店员工被称为产品教育家。品牌与当地瑜伽老师、教练和健身从业者合作,新店开业之前便会提前进入当地运动社群。瑜伽馆和健身俱乐部也是其最重要的销售渠道。
更关键的是产品本身。品牌在上市文件里称,产品要同时考虑运动表现、舒适性、功能性和外观设计;虽然根植于瑜伽,却应该越来越多地被用于跑步、健身和日常休闲生活。当瑜伽裤可以从瑜伽教室直接穿去咖啡店、办公室或超市,其本身就已经预设了带有生活方式特征的品牌形象。
2015年在温哥华成立的功能牛仔品牌Duer则是这种运营模式的直白延展。创始人Gary Lenett改用自行车通勤后发现,普通牛仔裤太僵硬,专业骑行裤又不适合在办公室开会。随后,他成功开发出一款功能型牛仔裤,保留传统丹宁外观,同时加入弹力面料和适合运动的裁剪结构。
或许有人会指出这是品牌刻意营销的结果,但加拿大运动品牌无论如何都是其中做得最成功的。它们回答的市场需求并非是“如何把运动服变时尚”,而是当消费者需要多个场景出现,服饰能不能适应这些变化。
这种需求后来甚至成为温哥华服装产业的公开定位。当地招商机构形容温哥华服装业时,直接强调其是“户外休闲的实际需要”和“城市设计感”的结合。这种产品开发和公司运营思路在加拿大存在了几十年,而大规模商业回报在2010年代以后终于集中到来。
从加拿大到全世界,贵、小众和规模化如何同时实现?
2010年代的社会消费心态不同了。
运动品牌不再只是依靠建立大众知名度才能成功。麦肯锡指出,2019年至2024年,耐克和阿迪达斯在全球体育用品市场的合计份额从27%下降至24%,同期Lululemon、On和始祖鸟等“挑战者品牌”获得更多份额。
Athleisure穿搭流行,办公室穿着规则持续放松,身心健康的概念被更多人关注,而街头潮流的球鞋文化又把运动用品推入高端消费市场。运动赛道也越分越细,从瑜伽、骑行再到健身和户外,消费者更容易被“更懂一项运动”的品牌吸引。
对于加拿大品牌来说,过去限制品牌规模的专业性和社群性,开始成为稀缺感的来源;背后强调好生活或追求更好自我的生活方式价值,则为稀缺感背书。毕竟,高端运动产品越接近时尚,品牌历史越需要可信的出处。
偏偏加拿大品牌就积累了这样的产品履历。
加拿大运动品牌
图片制作:VOGUE Business

加拿大创新、科学与经济发展部的行业资料显示,国内销售的服装长期高度依赖进口,本土制造在全球化冲击后逐渐收缩到高附加值细分市场。政府列出的加拿大服装优势,恰好包括专业功能外套、女装、精细男装以及制服和防护服。
换句话说,加拿大很难依靠低成本的大规模制造与亚洲竞争,因此留下来的公司更有动力把产品做得专业、细分和高价。除此之外,由于加拿大没有巴黎或米兰那样能够主导全国行业的单一时尚中心,当地最有影响力的品牌无需先经过更强势的高级时装体系认可,就能够有资格进入高端衣橱。
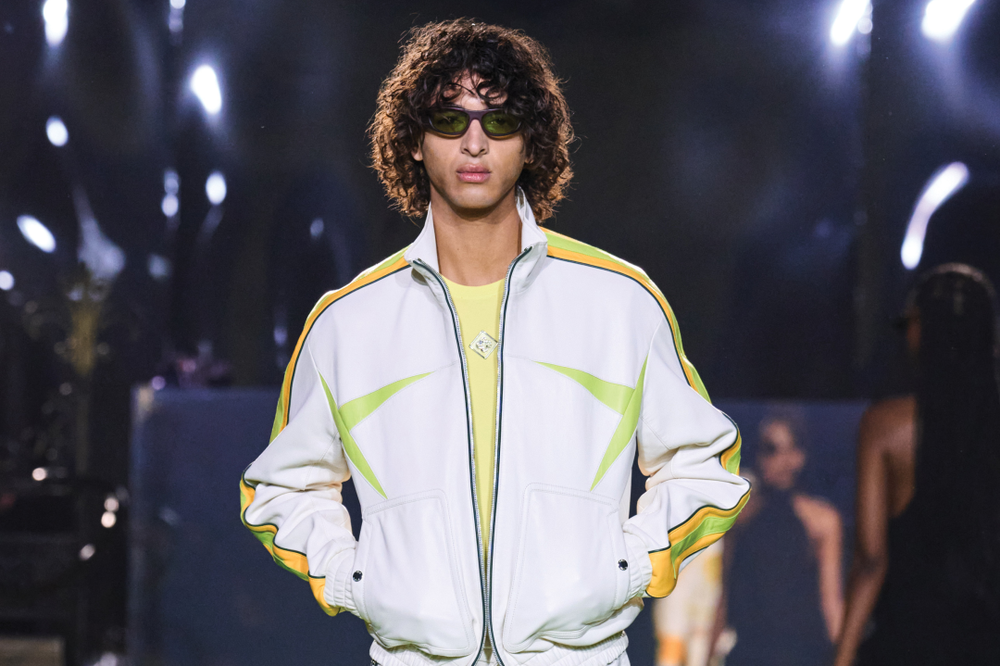
加拿大很难依靠低成本的大规模制造与亚洲竞争,因此留下的公司更有动力把产品做得专业、细分和高价。
图片来源:Athleisure
而美国市场的地理临近性和影响力,则进一步推动了卖得贵的加拿大品牌走向全球。
早在2007年,加拿大政府就在报告里指出,国内服装市场规模不足以支撑许多细分模式,因此企业必须寻找出口。美国因为距离近、消费习惯相似,是加拿大品牌最容易理解和服务的首选市场。基于此,加拿大品牌可以把产品先做得窄和贵,然后去洛杉矶和纽约寻找拥有相似需求和价值观的人。
到这里,细分领域和规模之间不成正比的规则改变了。产品可以聚焦细分赛道,市场却可以跨越国界。跑步帽、瑜伽裤、技术冲锋衣和极寒羽绒服都未必服务大多数人,但全球范围内具有相同兴趣和消费能力的人加起来,已经足以养出大型公司。
借助过去十年高端运动消费的增长,加拿大品牌擅长的的能力集中呈现。产品的功能有专业可信度,然后设计、营销和强调将运动与生活结合的运营传统,又使其更容易被都市人群接受。这群人具有相对较高的消费能力,愿意接受新事物且将品牌的生活方式价值和功能放到同一层面。
加拿大品牌虽然不是这些需求的创造者,但刚好有适合这批客群的产品和故事。因此加拿大品牌能够卖得贵且把规模做大,并不只是因为Lululemon或始祖鸟的成功,而是高溢价通常先有产品和使用场景作为支撑,再逐渐叠加社群、设计和身份价值,最后通过海外市场输出全球。
老师成功教育了市场,但自己却没有了新知识
加拿大品牌的这套运营方式,在中国市场尤为吃香。
这十年来,中国消费者开始大量接触瑜伽、滑雪和徒步,高端运动和户外服饰也从一个相对陌生的品类变成商场里的常客。他们还不那么愿意为没听过的小众运动品牌支付溢价,加拿大品牌的出现恰好满足了需求——有生活方式价值,有能够被人认出的影响力,但在中国还尚存稀缺性,
因此,从Lululemon再到始祖鸟和加拿大鹅,加拿大品牌之于中国市场的意义,就在于它们帮助消费者重新理解高溢价的理由。运动和户外服装还因为材料、体验和价值理念有了额外价值,是进入某一种生活方式的资格门槛。
但到今天,消费者对这些故事已经非常熟悉。他们已经能接受运动服可以和手袋、时装一样,拥有明显超过基本功能的价格,可随着新竞争者的出现,曾经负责拉开差距的护城河,逐渐成为高端运动品牌的基本配置。
当下消费者面对的不再是专业品牌和普通品牌,而是一批拥有相似专业背景、社群和生活方式的公司。麦肯锡在总结近年的运动品牌竞争时,把文化营销和看得见的创新都列为挑战者抢走市场的重要原因。运动及其背后的价值理念仍然重要,只是已经不再足以单独提供新鲜感。
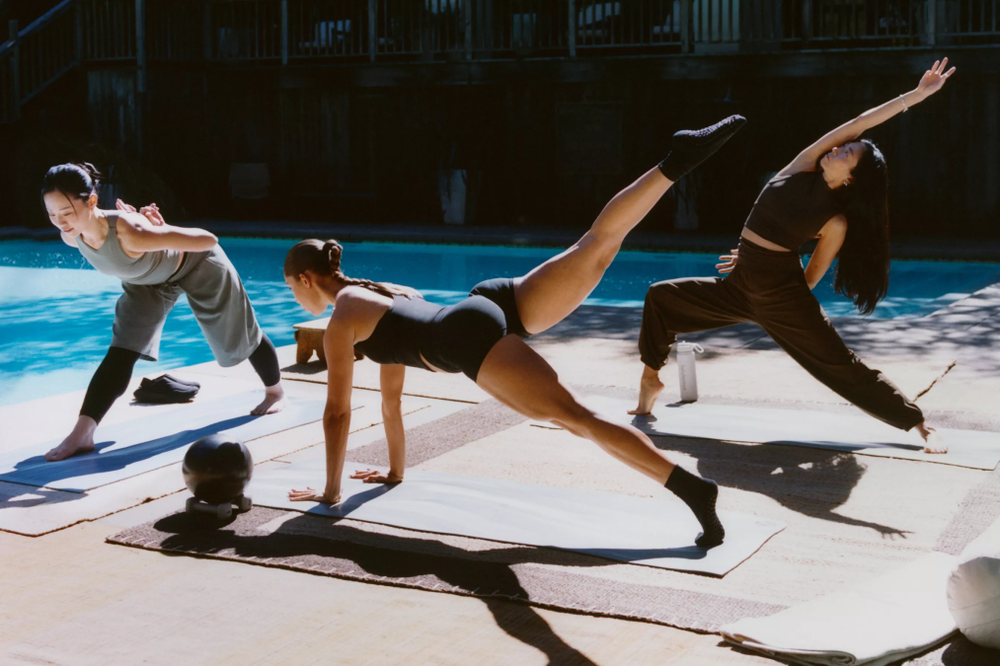
图片来源:Lululemon
这和加拿大品牌的成长方式产生了一点冲突。
加拿大品牌当然一直都在讲文化,可能比很多后来者讲得都更早。但它们讲的又通常是一种相对稳定的文化。这个国家不像它南方的邻居那样经历内战和激进的文化变革,包容、多元和好脾气一直是加拿大的核心标签,而这也带来了相对更追求平稳的文化。
品牌最重要的任务是保持可信,营销要看起来不像营销,原本的价值不能被破坏。就比如,即使走上奢侈品路线并且在门店里加入咖啡和VIC空间,始祖鸟还是在讲贴近自然的故事。即使它们已经进入时尚市场,却仍然习惯强调自己没有改变。
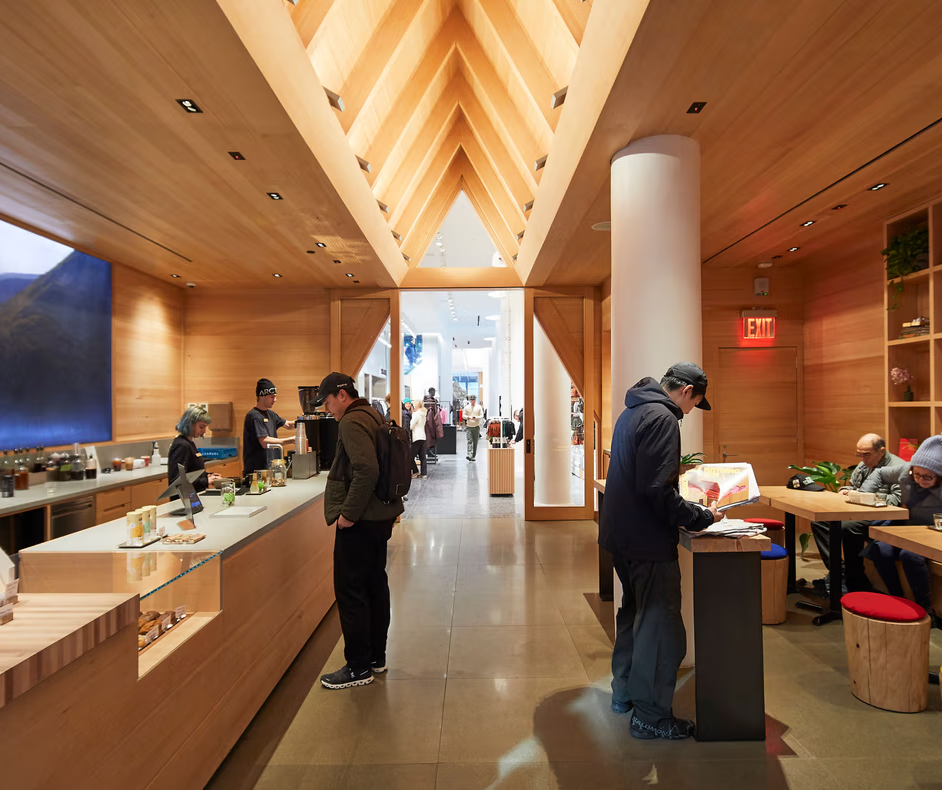
始祖鸟在门店里加入咖啡
图片来源:始祖鸟
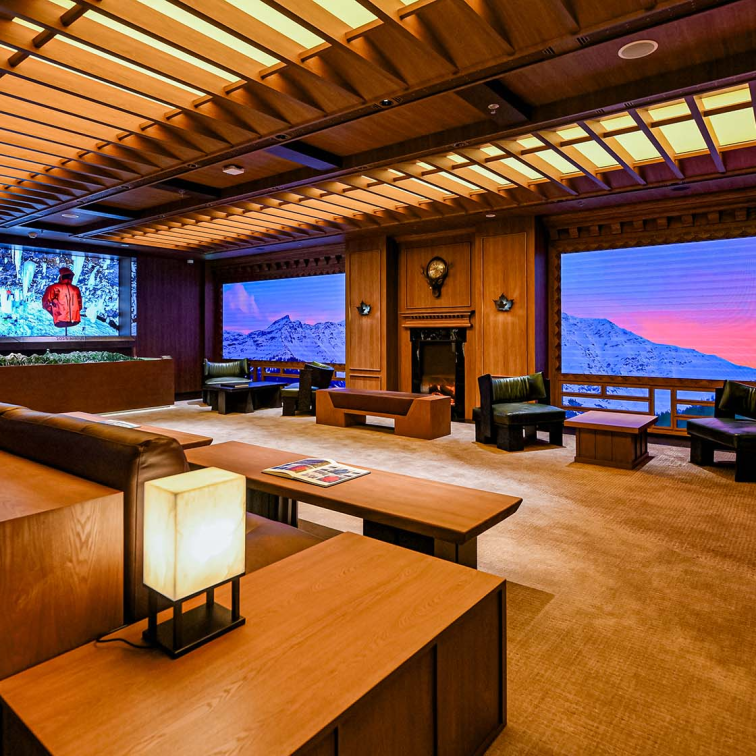
始祖鸟在门店里加入VIC空间
图片来源:始祖鸟
结果就是,它们曾经的优势随着竞争对手的增多而被逐渐稀释,让它们引以为傲的价值观也变成了行业共识。Lululemon目前的困境就是这种变化的体现。消费者并没有停止购买瑜伽裤,也继续追求健康生活,但它曾经推崇的身心健康文化,如今被Alo等对手以更契合社交媒体时代的方式替代。
而加拿大鹅的转向也可以放在同一背景下去理解。它在2024年第一次任命创意总监,给出的理由是提升产品和整体视觉表达。它想做奢侈品的决心在2000年代初期已经展露,但如今更进一步,或许是意识到过去简单地讲功能和依赖高端细分定位的模式已经不再适用,品牌需要更主动地制造变化。
加拿大品牌曾经成功地将高价、细分赛道和规模化运营这几件互相矛盾且组合难度极高的事情做到极致,向全球市场输出了一套如何将运动、户外穿着和普通生活结合,但又能通过专业技术和生活方式价值观来为高溢价提供理由的方法论。
这套方法论如今已被全世界学会,并且仍在启发无数品牌。
唯一的问题或许就在于,对这些奠定了加拿大运动品牌发展逻辑的先行者而言,曾经建立优势的那套方法,却反而成为了新一代运营者们面临的困境和挑战。他们需要找到新的出路,去证明当全世界都开始出售生活方式,加拿大凭什么依然特别。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费