2026-09-30 22:01

速览
本文来自微信公众号: 猛犸资本局 ,编辑:刘学,作者:赵鹏
“先交钱、后过户、再拖延”的汽车销售骗局,为何屡试不爽?
9月底,“0公里二手车”再次成为舆论焦点。由李哲实际控制的秦皇岛中巅汽车贸易有限公司(下称“中巅汽车”)和秦皇岛名天汽车销售有限公司(下称“名天汽车”)两家汽贸公司卷入争议漩涡。多名车主认为,两家公司的流通链上下游多方被卷入“0公里二手车”连环骗局,他们最终或将面临“钱车两空”的困局。
这类骗局之前就曾闪现市场。
平行进口车市场有过“一车多押”,二手车市场也频现“抵押车”纠纷。外壳在换,内核没变,都是以低价为饵,让消费者最终卡在过户环节,把同一台车在不同主体之间反复变现。
这次骗局也有新特点,主要表现为两点。一是获客方式,中巅汽车、名天汽车通过短视频平台,用“0公里准新车”“比4S店便宜2万”的话术触达购车人。二是资金结构,两家公司搭起“背债人、金融机构、全款购车人”的三角链条,在“一车二卖”之上叠加车贷套取和补贴套利。
时代周报记者调查发现,两家公司一边招募背债人以“以旧换新”名义办理银行车贷套取贷款,一边将同一台车全款卖给消费者。
从商业模式上看,两家公司或许并不依靠卖车盈利,却同时获得了名义车主从金融机构贷出的贷款以及购车人支付的一笔全款。
而两家公司则用新客户流入的资金去维持“借新还旧”的资金腾挪。当新增客源减少、资金缺口无法覆盖,资金链便瞬间断裂,背债人(即名义车主)、全款从两家公司购车的车主、金融机构或将面临三输的局面。
多名受访者对时代周报记者表示,中巅汽车所售车辆较市面新车要少2万元左右,销售车辆多在十几万元以内。“目前已经到公安部门报案并做完笔录,暂时没有公布最新进展。当初联系的销售已不回消息,我们也不知道中巅汽车老板现在的状况。”一名不愿透露姓名的车主说。
“现在有车不敢开,身边有同样情况的车主车已经被拖走,如今只想保住车。”一位受访车主对时代周报记者表示,涉案车辆多在10万元上下,粗略估计受害者人数起码超过500人,涉案金额在5000万元至上亿元。而中巅汽车、名天汽车的注册资本仅为10万元。
这场骗局并非一蹴而就。
车主们从看到广告、支付全款到最终发现无法过户,中间经历了一条精心设计的链条。
全款买车面临“钱车两空”
中巅汽车、名天汽车吸引客户的方式,简单直接。
多名受害车主告诉时代周报记者,相关企业汽车销售员长期活跃于快手、抖音、微信视频号等短视频平台,通过发布短视频、直播引流、评论区互动等方式,向外投放两类看似普通车商的广告信息。一类打着“高价回收报废车”“报废车也能卖好价”的旗号,专门吸引名下有报废车辆、想处理旧车的人;另一类则以“低价购车”“便宜买新车”“0公里二手车”为卖点,吸引有购车需求的全款消费者。
两类广告看似针对不同人群,实则服务于同一套资金腾挪逻辑。而对于被“低价购车”吸引来的消费者来说,最具迷惑性的,正是销售人员对低价来源的解释。
多名车主向时代周报记者表示,他们是看到中巅汽车、名天汽车销售人员发的广告语“不洗不刷就是批发”。这句话的核心意思是,该公司“0公里二手车”等同于新车,不用刻意处理细节,价格又低相当于商家直接按批发价甩卖。
时代周报记者采访的多名车主均表示,中巅汽车、名天汽车此前发布的多个短视频,目前已被隐藏。
为何中巅汽车的车辆更便宜,中颠汽车销售人员向消费者给出的解释是:合作4S店为冲销量获得车商奖励,4S店和销售人员都不赚取提成。
表面来看,中巅汽车报出的销售价格确实更有优势。“我买的是比亚迪宋Pro,全款10.4万元,较4S店价格便宜2万左右。”家住秦皇岛的王强告诉时代周报记者,“0公里二手车”比新车更有性价比。
时代周报记者获得的一份购车合同显示,买卖双方于2026年7月21日签订合同,购买车辆为比亚迪宋Pro 301超越,车辆注册日期为2026年6月26日。
中巅汽车以10.4万元的价格转让给购车人使用,中颠汽车应在2027年7月15日前办理过户手续。若逾期没有过户,中巅汽车需要支付违约金,超过30日购车人可要求立即过户或者解除合同并退还车款以及赔偿损失。
然而,随着约定过户时间临近,问题开始暴露。
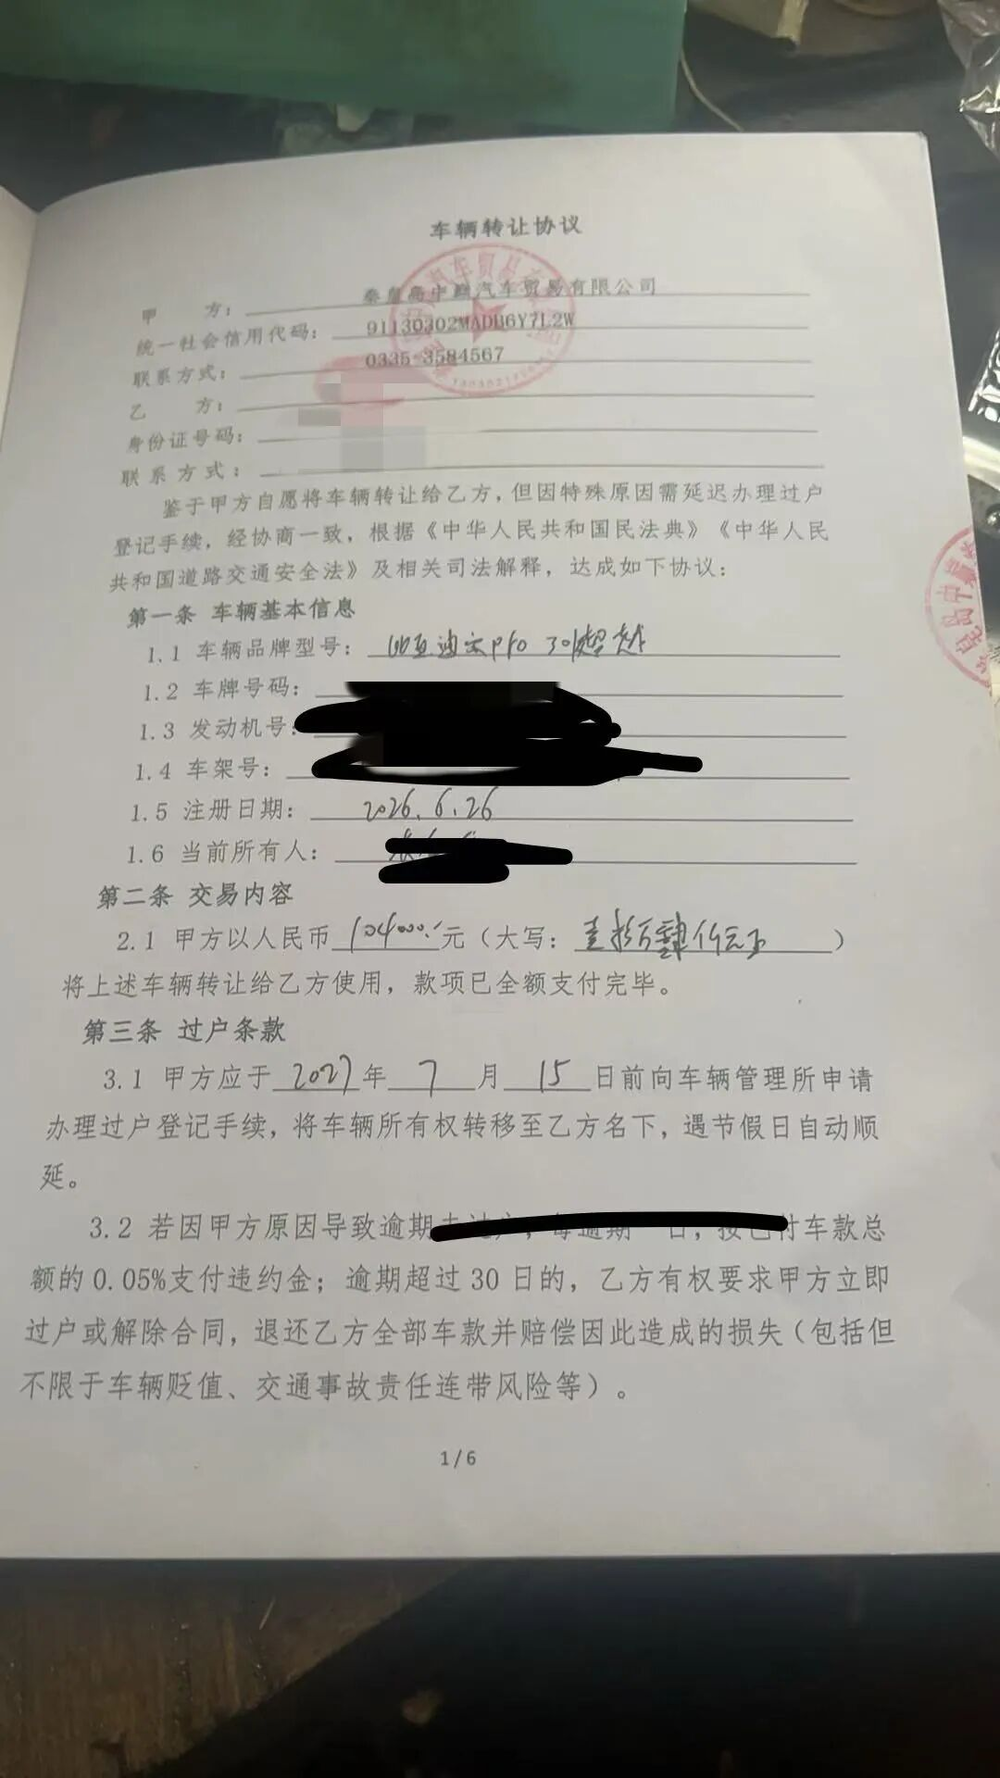
车辆转让协议图源:受访者提供
另一名车主李明向时代周报记者披露,他于2025年在中巅汽车以28万元全款买下一辆奔驰E系列车。对方声称受国补限制,约定最晚一年后过户。购车前,李明已与中巅汽车确认车辆无抵押、无贷款,但如今发现车辆仍然有贷款。
如今受害车主的车辆都无法过户,还有可能遭遇“钱车两空”风险。王强说,身边遭遇相似情况的朋友,他们的车已被拖走,去向不明。
王强和李明只能把车入库封存。他们焦虑不已,不敢开车上路,担心车辆被拖走。
“一车两卖”
2024年3月,主管部门发布汽车以旧换新补贴政策,车主报废符合条件的车辆后再换购新车,可以获得补贴。
同年8月,补贴标准上调,车主报废旧车并换购新能源汽车可获得2万元补贴,换购燃油车的补贴为1.5万元。2026年补贴标准与车价挂钩,但补贴金额仍然明显高于直接报废收益。
中巅汽车打着这一旗号,招募有报废车辆要处理的人员签订车贷合同,将之包装成“名义车主”,借此从银行套取车辆贷款。
相比直接报废车辆仅获得数千元,中巅汽车以公司有用车需求为由,说服名义车主办理贷款购车,再申请国家以旧换新补贴。中巅汽车与其签署协议约定,2万元补贴归车主,名义车主是车辆登记人,但中巅汽车负责偿还贷款并拥有汽车使用权。中巅汽车承诺,所购车辆用于租赁,该公司会在一年后提前结清车贷,并完成过户。
另一边,中巅汽车又把同一台车冠以“0公里二手车”之名,向真实购车人收取全款购车费。多名购车车主表示,中巅汽车要求购车用户必须全款支付,但车辆短期内不能过户。双方签署《车辆转让协议》,约定未来一年内完成过户,超期会赔偿违约金,车价低于市场价2万元左右。
随后,中巅汽车、名天汽车将同一辆车在银行端和购车端同时变现。通过名义车主背负债务,银行等金融机构放出一笔贷款,而购车人付出一笔全款。
也就是说,中巅汽车、名天汽车并不靠卖车盈利,而是用新客户流入的资金去偿还前期月供、支付销售提成,维持“借新还旧”的资金腾挪。
一旦新增客源减少、资金缺口无法覆盖,资金链便瞬间断裂,留下背负债务的名义车主没有车却要还款,全款购车人陷入钱车两空的尴尬局面,以及接受汽车抵押的金融机构则面临与名义车主追讨贷款、与全款购车人抢车的困局。
最糟糕的一幕还是来了。
近日,中巅汽贸、名天汽车向客户发出《告知函》,以书面形式自认:经营亏损持续扩大,资金链已经断裂,现金流枯竭,已无能力继续支付分期月供。公司决定自2026年9月21日起暂停支付月供,并不排除申请破产清算或重整。
两家公司还承认,原合同项下的月还款、尾款、结算款及配合义务,均已难以按期履行。
资金链断裂,成为压垮骆驼的最后一根稻草。
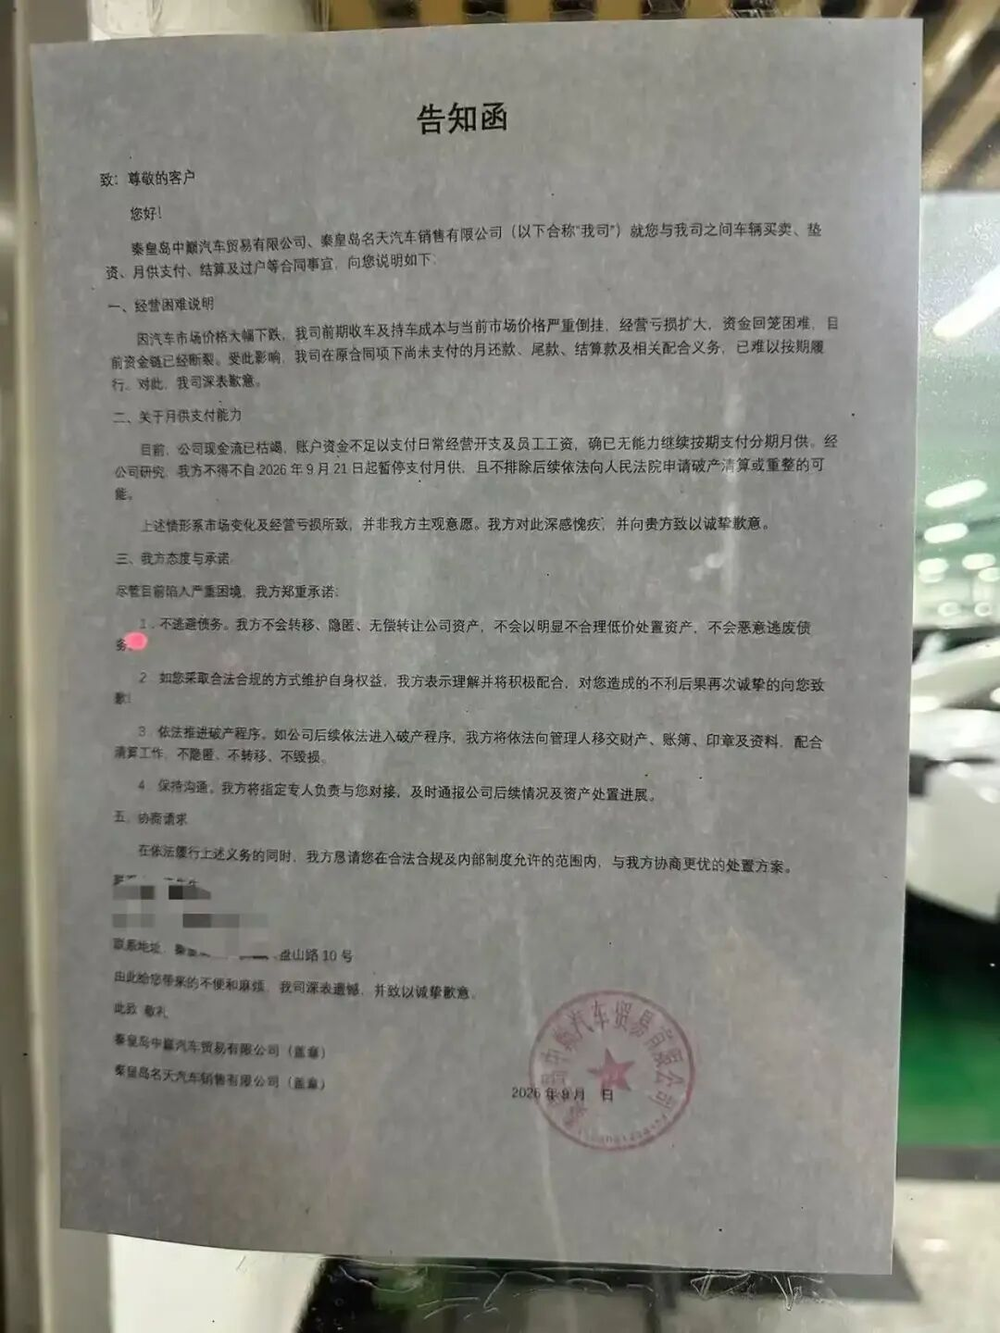
中巅汽贸、名天汽车发布的《告知函》图源:凤凰网财经
也有部分幸运车主,中巅汽车如约结清车辆贷款或完成车辆过户。更多的是受害者,他们被卡在“半路”,不得不面对银行讨债、车辆无法过户随时可能被收走的困局。
天眼查数据显示,中巅汽车成立于2024年1月,2025年4月、2026年5月又先后成立唐山和保定分公司。名天汽车成立于2025年11月,2026年8月刚刚成立唐山分公司。中巅汽车、名天汽车均由李哲控制。具体来看,李哲分别持股中巅汽车、名天汽车90%、100%。
骗局崩塌之后
太阳底下无新鲜事,类似骗局早有先例。
在北京花乡二手车市场经营二手车业务的张明对时代周报记者披露,“0公里二手车”骗局的套路通常是,以低于行情价的车源吸引客户,要求先付全款、后办过户,随后在过户环节反复拖延,最终失联。客户付了钱、拿到了车,却拿不到机动车登记证书,也就是“绿本”,车辆实际无法完成合法过户。
张明进一步透露,这类车多为“问题车”,要么车况有问题,要么手续存在问题,比如抵押车。
另一名在长春经营二手车行的李海也对时代周报记者表示,无论新车还是二手车,当前价格已相对透明,明显低于行情价的车需要格外警惕;如果卖方不能立即配合过户,风险更高。
事实上,中巅汽车及实际控制人李哲、全款购车人、背债人以及金融机构均面临不同程度的法律风险。
北京也迪律师事务所执行主任吴振华律师对时代周报记者分析,中巅汽车及实际控制人李哲,可能同时涉嫌触及多个罪名。
吴振华认为,首先,若中巅汽车主观上具有非法占有目的,涉嫌合同诈骗罪。其次,招募背债人签订车贷合同骗取金融机构贷款,可能构成贷款诈骗罪或骗取贷款罪。第三,以“以旧换新”补贴为幌子拖延过户,若实际存在虚构材料骗取国家补贴,可能构成诈骗罪,属“数额特别巨大”的情况。第四,用新客户资金的“资金盘”模式,可能涉嫌非法吸收公众存款罪;若能证明其明知无法偿还仍夸大还款能力,则可能升级为集资诈骗罪。
对于全款购车人,吴振华表示,核心问题在于车辆登记在他人名下、背负银行贷款未结清,金融机构的抵押权具有追及效力,即使车辆转卖,抵押权仍可追及。购车人应尽快向公安机关报案,争取被害人身份参与追赃;同时可对汽贸公司提起民事诉讼并申请财产保全。若车辆已被拖走,应及时报警。
相比于全款购车人,背债人的处境更为隐蔽,也更容易被忽视。
背债人也并非没有风险,吴振华指出,背债人的风险最容易被忽视,也最严重。刑事方面,如果明知公司利用其身份骗取贷款仍配合签字,可能被认定为贷款诈骗罪或骗取贷款罪的共犯。司法实践中已有背债人获刑的案例。
吴振华还补充,金融机构虽是登记抵押权人,但实现抵押权面临多重障碍:一是,车辆由购车人实际占有,需诉讼才能执行;二是,购车人可能主张善意取得,导致抵押权落空;三是,背债人多为老年人或经济困难群体,还款能力极弱,贷款回收率堪忧。
(文中王强、李明、张明、李海均为化名。)
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 车与出行