2026-10-02 21:14

速览
本文来自微信公众号: 凤凰网财经 ,作者:公司研究院
国庆假期刚开始,车圈9月的成绩单已经陆续晒了出来。
很多人盯着国内那点排名争来争去,却没看懂这波销量的真正逻辑。
01
新势力卷到贴身,传统车企稳扎稳打
造车新势力这边,梯队已经分得明明白白。
零跑9月全球交付105656台,连续三个月站稳十万辆关口,同比增长59%。
这是新势力里第一个把十万辆体量坐实的品牌。
别小看这个数,十万辆是供应链议价、成本摊薄的关键门槛,跨过去,才算真正拿到了穿越周期的入场券。
最卷的还得是三万到四万的腰部赛道。
小鹏41256辆,小米突破4万台,鸿蒙智行37490台,蔚来37408台,极氪37216辆。
五六个品牌挤在同一个区间里,首尾差距也就几千台,靠前的几家差几百台就能换好几个名次。
产品定位差不多,续航、智驾你追我赶,基本就是白刃战。
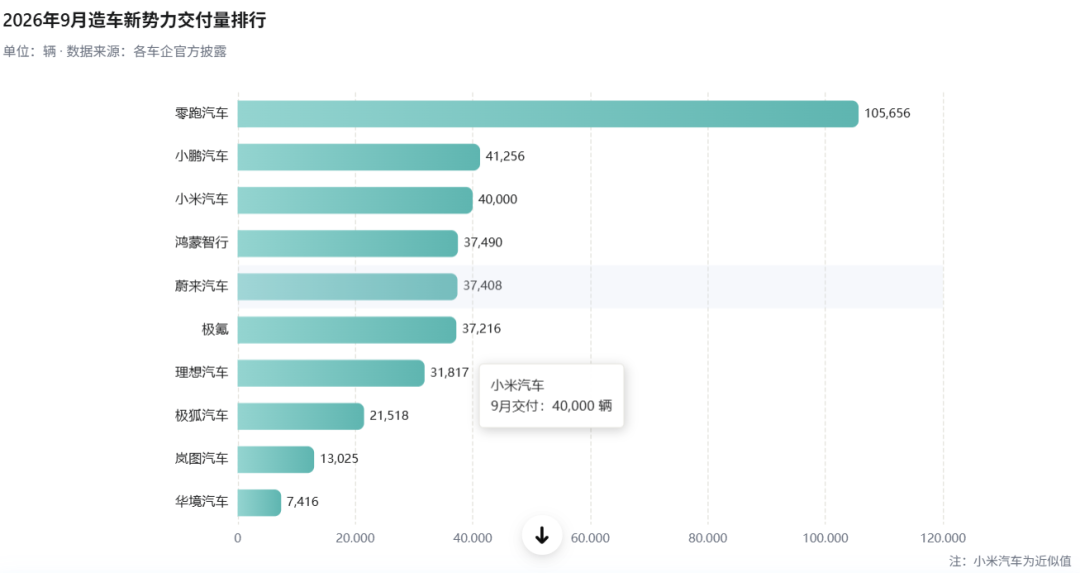
凤凰网财经《公司研究院》制图
曾经稳坐新势力头部的理想,9月交付31817辆,刚好卡在三万梯队边缘。
更小的品牌也在各自赛道找生存空间。
极狐9月卖了21518辆,同比增长33.87%;岚图交付13025辆,前三季度累计增长19%;华境汽车交付7416台,连续五个月保持增长。
传统车企这边,节奏要稳得多,基本盘也更扎实。
比亚迪9月卖出46.36万辆新能源汽车,一骑绝尘领跑全行业。
其中纯电动27.31万辆,同比增长33%;插电混动18.36万辆。
吉利9月总销量29.2万辆,创下年内新高,新能源占比超过65%。
旗下极氪虽然走新势力路子,但背靠吉利制造体系,势头很猛,单月交付37216辆,同比增长超一倍,是集团最核心的增长引擎。
奇瑞9月总销量29.23万辆,其中新能源13.33万辆,连续六个月破十万。
长安启源9月交付46507辆,累计销量突破百万;深蓝汽车交付30185辆,稳稳站上三万台台阶。
广汽埃安也交出35494辆的成绩,同比增长21.91%,连续7个月保持正增长。
上汽通用五菱9月交付132045辆,靠着高性价比深耕大众市场,基本盘一直很稳。
合资品牌里,东风本田9月全系销量17932辆,环比增长19%,在电动化转型里慢慢找回节奏。
02
真正的胜负手,藏在海外市场
很多人没意识到,出口早就不是可有可无的加分项了。
它正在慢慢变成决定车企全年排位的核心变量。
出口赛道的领头羊,当属奇瑞。
9月奇瑞出口20.78万辆,同比增长51%,年内第二次单月破20万,直接刷新中国乘用车单月出口的历史纪录。
前三季度累计出口155.12万辆,已经超过去年全年的出口总量。
对奇瑞来说,出口早就不是补充渠道,而是和国内平起平坐的核心增长极。
比亚迪紧随其后,9月出口18.07万辆,持续保持高位输出。
作为国内最早规模化出海的新能源品牌,它在东南亚、拉美、欧洲都搭好了完整的销售服务网络。
出口不光贡献销量增量,更能消化国内产能,对冲单一市场的波动风险。
零跑的出海势头也很猛。
9月海外出口超2.7万台,1到9月就提前完成全年目标。
和国内路线一致,靠高性价比切入大众市场,快速铺渠道。
现在海外市场已经成了零跑实打实的第二增长曲线,也是它能稳住十万辆体量的重要支撑。
不止这三家,小鹏、蔚来这些新势力都在加速布局欧洲、东南亚,门店和交付中心陆续落地,虽然单月量还不大,但铺垫已经做足。
上汽、吉利、长安这些传统车企,也靠着多年积累的海外渠道,稳步推进新能源车型出海。
当然,出海从来不是躺赢的生意。
现阶段中国车企出海大多还是靠性价比切入,品牌溢价还没建立起来,汇率波动、贸易壁垒、各地认证门槛,都是随时可能出现的风险。
售后体系、品牌认知这些更是长期慢功夫,不是短期冲量就能做成的。
但大趋势摆在这。
国内存量竞争越来越激烈,海外的广阔市场,就成了所有头部玩家都必须拿下的战场。
谁能先在海外建起品牌认知,实现规模化交付,谁就能在下一轮竞争里拿到更多主动权。
对车企而言,没有永远的领跑者,也没有绝对的安全区。
能走到最后的,永远是那些看得长远、步步扎实的玩家。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 车与出行