2026-10-04 20:09
速览
本文来自微信公众号: ToB老人家 ,作者:王戴明,原文标题:《股价3个月大涨50%!SaaS末日论,彻底破产了?》
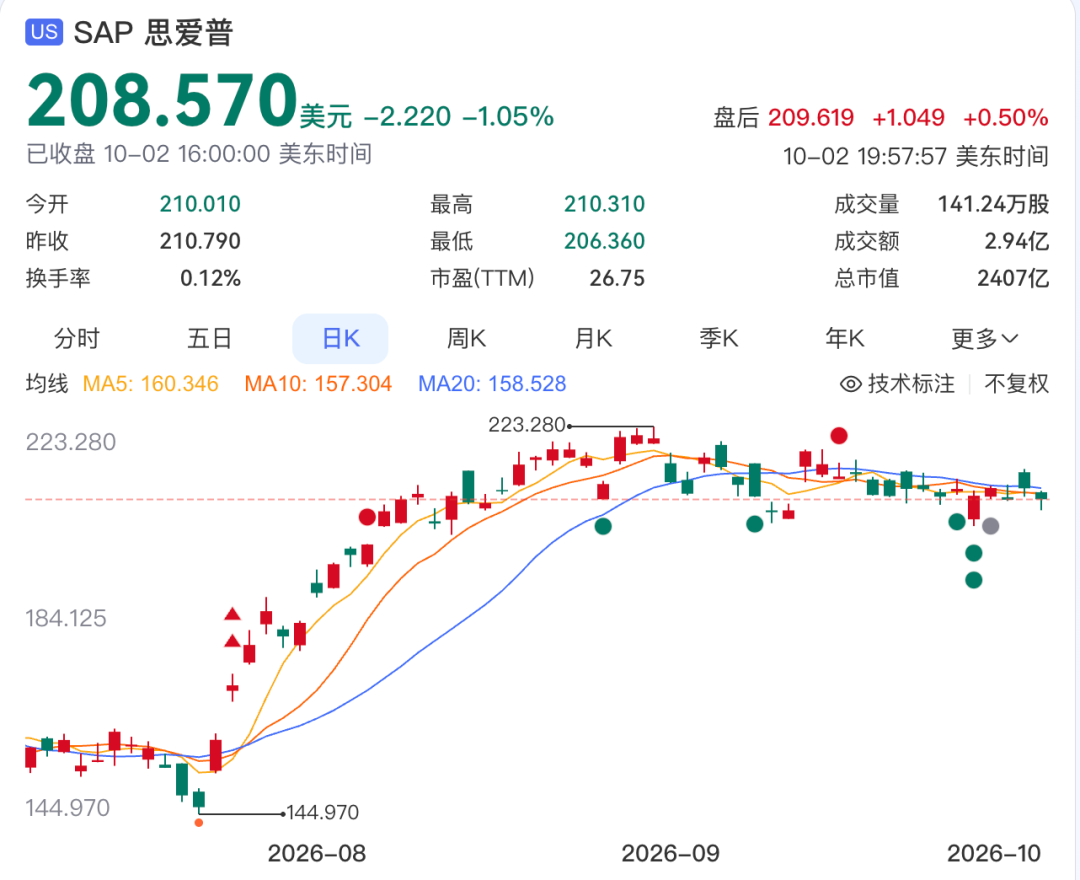
3个月多前,随着“SaaS末日论”逼近顶峰,SAP股价一度跌破150美元,仅仅一年时间,就直接腰斩。
但随着超预期财报的发布,以及市场悲观情绪的触底反弹,SAP的股价开始回暖,仅用了3个多月,股价就回升了35%。
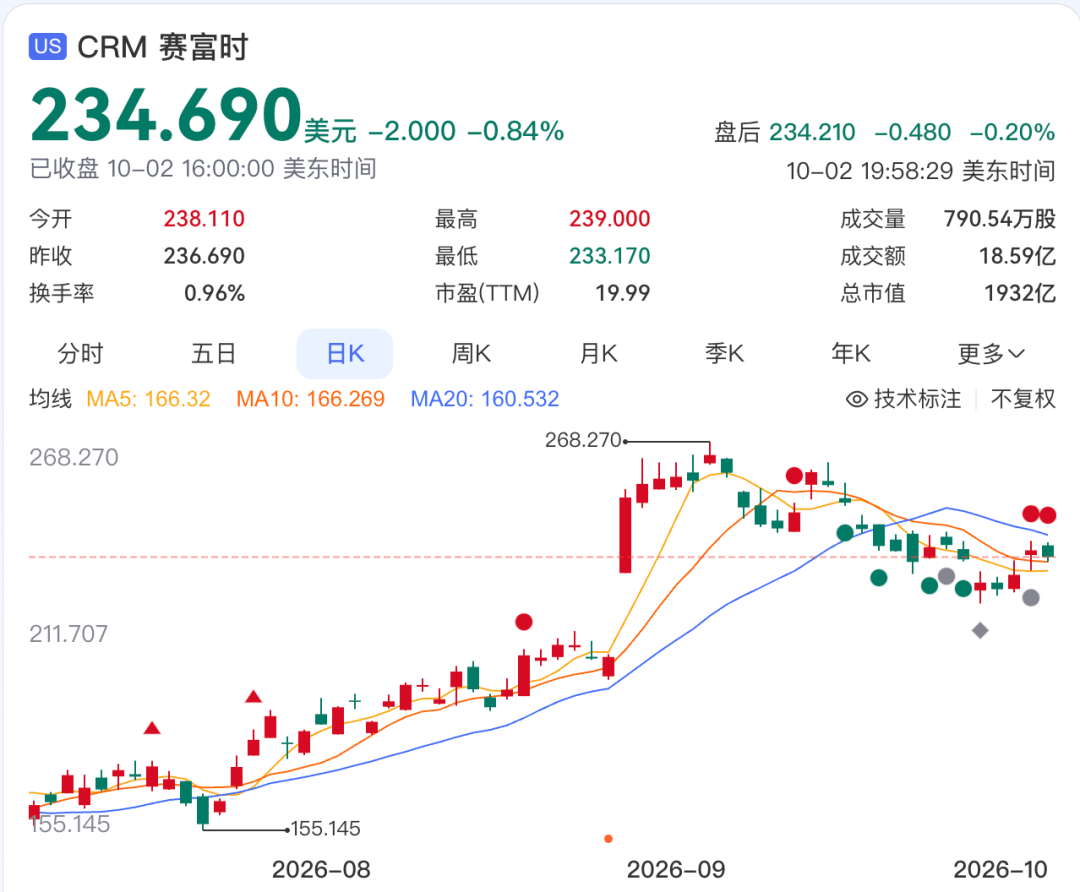
Salesforce的表现更为亮眼,3个多月以来,股价已经回升了50%。
那这是不是就意味着,SaaS末日论,已经彻底破产了呢?
要回答这个问题,首先要梳理一下,AI对SaaS的冲击到底在哪里?或者说,市场流行的“SaaS末日论”,其核心观点是什么?
我总结了一下,主要是以下4点:
第一,SaaS正在变成“记录系统”。
SaaS正在失去入口权:未来,用户不再打开SaaS,而是直接让AI调用SaaS的数据和功能。
这很可能大大降低SaaS的客户粘性。
第二,AI替代了人类员工,SaaS无法再按人头收费
比如,一个部门原来有100个员工,需要购买100个账号,未来如果只需要10个员工,SaaS的订阅收入会受到很大影响。
第三,AI Coding降低了软件开发成本。
这就意味着,SaaS公司积累了多年的软件护城河,正在快速贬值。
第四,企业预算流向AI,SaaS被釜底抽薪
比如,企业不愿意再购买ERP软件,而是把钱投向Agent软件。
这些观点对不对呢?全对。而且,哪怕SaaS股价大幅回暖,这些观点仍然成立。
只不过,在过去一年,SaaS公司都在积极自救,市场也慢慢出现了一些不同的观点。
首先,SaaS确实正在让出一部分入口权,但短期并没有影响SaaS公司的收入。
最典型的案例就是Salesforce和Anthropic的合作,两家公司联合发布了Claudeforce,通过这个产品,客户可以直接用Claude访问Salesforce的功能。
有客户现身说法:自从用Claude访问Salesforce的数据以后,他们就几乎不再访问Salesforce。
那Salesforce为什么愿意主动放弃入口权呢?
一方面是迫于无奈,因为用户确实不愿意再访问难用的软件界面;但另一方面也在于:当访问SaaS变得更便捷以后,用户就会显著提高访问SaaS的频次,而这就衍生出了一个新的商业模式:SaaS公司可以根据AI调用SaaS的次数收费,这就等于AI给SaaS创造了新的收入。
从财报上也可以看出来,Salesforce的收入和利润并没有下滑的迹象,甚至有超预期的表现。
所以,入口权的丧失,并不一定是坏事。只要能给客户创造更大的价值,SaaS公司反而有机会得到更高的收入。
Salesforce的案例也回答了SaaS末日论的另一个问题:AI会不会减少SaaS的订阅收入?
答案是:短期会减少,但是SaaS公司未来的主要收入,很可能不再是按人头收费的订阅收入,而是按AI调用次数收费的用量收入。
要知道,未来Agent员工的数量可能是人类员工数量的100倍、1000倍,这意味着更高的SaaS使用量,也意味着更高的商业天花板。
但是,入口权的丧失,会不会导致客户粘性下降呢?
长期来看,确实存在这个风险。但是短期来看,由于SaaS软件功能都比较成熟,大模型公司没必要重复造轮子。另外,企业客户也不愿意随便迁移系统,因此并没有出现大规模客户流失的现象。
再说下AI Coding会不会冲击SaaS软件?这个问题确实非常严峻。
首先被冲击的,肯定是中小企业软件。因为越简单的软件,越容易用AI开发。而一旦开发成本降到足够低,免费就会成为主流商业模式。
比如未来,客户只需要购买一个多维表格,再结合AI功能,就能很快开发出自己需要的简单软件。
面向大企业的软件,其实也不是高枕无忧,虽然AI无法直接开发出成品,但能降低甲方自研的成本。
但大企业软件的壁垒,从来不在于代码。
真正难的,是理解业务、梳理需求、应对各部门的推诿扯皮,还有现场那一大堆脏活累活。所以,AI确实会提升甲方自研的能力,但是并不会一夜之间就颠覆掉SaaS公司的生意。
最后,再说下末日论的“企业预算流向AI”,这一点在过去一年确实已经发生。在很多项目招投标中,如果没有AI功能,SaaS公司连投标的资格都没有。
然而,在这场预算迁移过程中,SaaS公司很可能会成为最大的赢家。主要有4个原因:
第一,在过去一年,最卷的并不是AI原生公司,而是SaaS公司。
钉钉的“按天迭代”确实过于极端,但是很多SaaS公司都在按月,甚至按周迭代,有些SaaS公司甚至闭关研发3个月,以快速推出全新Agent产品。
这就意味着,SaaS公司很快就开发出了能满足客户需求的AI产品。
第二,SaaS的上下文优势。
AI就像一个刚毕业的博士生,它很聪明,但是如果没有企业上下文,它就无法完成“从毕业生到职场人”的蜕变。
而SaaS软件显然拥有最多的企业上下文,这也会让他们的Agent软件有更强的落地能力。
第三,SaaS公司的业务Know-how优势。
在大部分传统企业,AI的价值在于驱动业务SOP,这就要求软件厂商熟悉企业业务,才能让AI更好的融入业务。
显然,SaaS厂商在这方面也拥有巨大的优势。
第四,客户的保守倾向
传统企业是一个保守的物种,这就意味着,在差不多条件下,他们会更倾向于和老供应商合作,而不是贸然更换供应商。
这也有助于SaaS厂商获得新的预算。
既然市场担忧的点都出现新的变化,那是不是就意味着“SaaS末日论”已经彻底破产了呢?其实并不是。
SaaS末日论之所以会短暂平息,一方面是SaaS软件确实拥有一定的先发优势,另一方面也是SaaS公司积极自救的结果。
但是,SaaS公司仍然面临巨大的挑战。
举一个例子,我们常说AI需要数据,而SaaS软件就拥有大量数据,看起来AI和SaaS就是完美互补。
但实际上,AI所需要的数据,和SaaS所拥有的数据,有着很大的Gap。
比如,CRM有商机的详细数据,但AI更需要的,是优质商机的判断规则,是商机的推进SOP。这些数据,传统CRM都没有。
数据缺失的背后,是AI要实现的流程,和SaaS能支撑的流程存在较大差距;以及,客户期望AI实现的效果,和SaaS公司能实现的效果,也存在较大差距。
这个差距一天没补齐,就不能断言SaaS末日论已经彻底破产。
实际上,股价回暖只是市场情绪的喘息,不是终局判决。
SaaS真正的敌人从来不是AI,而是能不能满足客户在AI时代的期望。
在做到这一点之前,SaaS就仍然站在悬崖边上。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 商业消费