2026-10-08 17:34
速览
本文来自微信公众号: 山自 ,作者:Rayking629,原文标题:《自动驾驶货运的下一战:不在卡车里,在 500 英里以内》
“500英里以内,铁路很难有竞争力。”
说这话的人叫Matt Soule,在SpaceX做了13年火箭航电。2020年他出来创业,做的既不是火箭,也不是公路卡车,而是一种没有车钩的无人货运轨道车辆。2026年10月7日,他的公司Parallel Systems宣布完成1亿美元C轮融资,由AVP领投,Hillspire、Agility Global、Cobalt Capital、Anthos Capital、Congruent Ventures、Riot Ventures、Collaborative Fund跟投,累计融资超过2亿美元。
1亿美元在2026年算不上天文数字。值得琢磨的是这笔钱投了什么:不是更聪明的卡车,而是把铁路主动丢掉的那段短途货运重新捡起来。
自动驾驶货运的竞争,正在从“卡车内部”(谁的L4更强)扩展到“公铁之争”(500英里以内的短途货运到底谁来吃);短途才是真正的主战场,而决定谁能活到规模化那天的,不只是算法,还有资本与监管这两道闸门。
01
一亿美元买的,是一段被铁路主动放弃的路
Parallel的产品叫Panther,现在是第三代。按公司说法,它电池驱动、单车能运几吨货、单次行程500英里以内;最核心的设计是“无车钩”(coupler-free)——车辆之间不用传统车钩连接,可以单车独立跑,也可以编成一列比传统列车更短的车队,到站后自动拆分、不需要人工干预。在获准运行的路段上,车载传感器会持续探测前方轨道障碍物。
大约18个月前,Parallel拿到FRA批准,在佐治亚州萨凡纳港附近约160英里的轨道上验证安全性。
那铁路为什么会把这块让出来?背景是美国铁路业推行的“精准铁路”(precision railroading)——拉长列车、集中开行高运量干线,500英里以内的短途线路被逐步边缘化。Parallel方面称,美国约60%的货运行程在500英里以内、多数由卡车承运。
美国国会研究服务处(CRS)2025年7月9日称:按重量约65%的货物由卡车承运、铁路约8%,按吨英里计算卡车44%、铁路19%,且指出美国多数货运行程短于250英里。
两组数字统计的维度并不相同——一个说的是行程占比,一个是重量与吨英里的结构——不能相互替代,也不能叠加使用。但它们共同指向一个背景:短途这块地,铁路基本不争,卡车在扛,而扛的人正在亏钱。Parallel的切口就落在这里——不去和卡车比1000英里以上的长途,而是去接铁路腾出来的500英里以内。
所以这笔融资买到的不是“更强的自动驾驶”,而是一个被让出来的市场位置。
02
美国:无人卡车已经把220–240英里的账算出来了
要看公铁之争,先得看公路这一侧的账算到了哪一步。
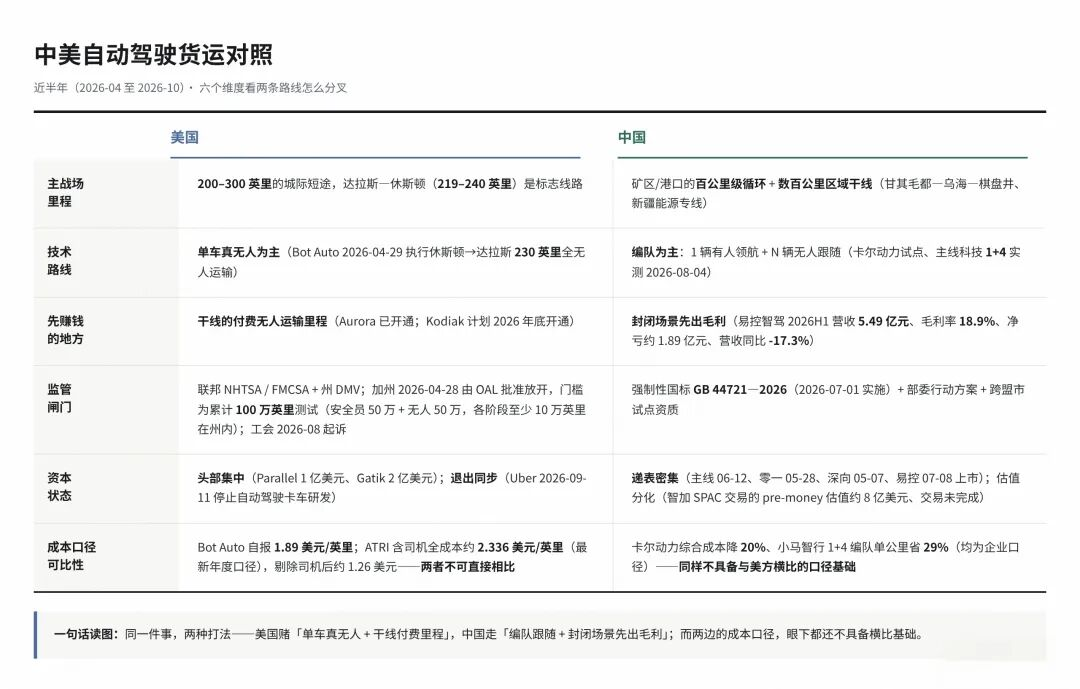
最直接的一个案例来自Bot Auto。2026年4月29日,这家公司执行了休斯顿到达拉斯230英里的商业整车运输,车内没有安全员、没有远程操作、没有观察员,订单由Ryan Transportation承运。公司自报的每英里成本是1.89美元。
这个数字不能和行业均值直接对比。美国运输研究所(ATRI)的2.26美元/英里是含司机的全成本口径,其最新年度口径已升至2.336美元;把司机那一项剔除后约为1.26美元,反而低于Bot Auto的自报值。也就是说,1.89美元只说明“无人化之后司机成本项归零”,并不能证明无人卡车此刻已经比人开得更便宜。
Aurora Innovation走得更靠前。2026年4月27日,它在休斯顿—达拉斯约240英里的线路上开启无人驾驶商业运营;5月6日的Q1股东信显示,到4月30日无人驾驶里程超过37万英里、准点率100%、没有“Aurora Driver引发”的碰撞,Q1营收100万美元、全年指引1400万–1600万美元;7月29日的Q2股东信里,第二代无人卡车(International LT平台)下线,年末无人卡车目标200台,二代硬件成本下降超过50%、额定寿命100万英里。
Kodiak AI还没有真正开通无人长途干线。它在2026年9月25日宣布,计划于2026年底开通达拉斯—休斯顿219英里(I-45)的无人干线,目前这条线路仍配备安全观察员;公告披露的自主准备度(ARM)为93%,统计截至9月底。9月29日宜家成为其首发货主,双方合作4年、累计1300多车次、75万英里以上。
再往中间里程看,Gatik在2026年6月8日与百事签署多年期战略合作,无人卡车已在德州、亚利桑那、阿肯色运营,车队41台、准点率98%以上;8月25日完成2亿美元D轮,由卡塔尔投资局与Koch Disruptive Technologies领投,累计融资约5亿美元。
Waabi与沃尔沃则把“技术方+主机厂+货主”三方凑齐:2026年10月5日,两家在德州启动首个客户运营,为物流软件商Warp承运达拉斯—休斯顿线路;更早的5月13日,沃尔沃已与DSV在同一条线上跑自动驾驶货运,初期配安全员。戴姆勒卡车旗下的Torc则把无人卡车的量产爬坡点定在2027年。
把这些事串起来,美国这条线的关键变化是:大家已经不再争“能不能无人”,而在比“每英里多少钱”和“一年能铺多少台”。达拉斯—休斯顿这条220–240英里的走廊,成了所有人的成绩单。
而它全部落在500英里以内。换句话说,无人卡车目前跑出的最好成绩,恰好就在Parallel想抢的那块地上。
03
中国:用“1辆有人领航+N辆无人跟随”绕开最难的一段
中国的路径不一样。
先看头部玩家。小马智行2026年8月3日披露,第四代L4无人纯电重卡已量产并完成车规验证;8月18日的二季度财报显示,Robotruck收入9044万元、同比增长40.0%、环比增长30.7%,并在深圳妈湾港启动Gen-4无人重卡的真实混行商业部署。至于4月车展上与宁德时代联合发布的L4无人轻卡,以及第四代重卡ADK成本较上代降70%、设计寿命100万公里、1+4编队下单公里货运成本可省29%、吨公里降约30%。
真正代表中国路线的是编队。卡尔动力4月初拿到内蒙古颁出的全国首个“无人驾驶重卡跨盟市远程商业化试点资质”,线路是甘其毛都口岸—乌海—棋盘井,这个试点采用“领航车有人、跟随车无人”的编队模式,不是完全无人;8月18日与陕汽完成全球首批100台量产运输机器人平台交付;9月宣布启动规模化AI运输网络。它主打“混合智能编队”——1辆有人领航车带N辆无人跟随车。
这套方案绕开了最难的一段:不需要在开放道路上实现整车真无人,只要后车跟得住、通信不断。代价是人力没有完全去掉,只在后车上省。卡尔动力宣称单车智驾硬件成本9万元、人力成本降50%–83%、综合运营成本降20%。
主线科技2026年8月4—5日与吉利远程在山东高速测试基地完成行业首个新能源重卡“1+4”全功能编队实测;6月12日再次递表港交所,2025年收入3.45亿元、三年复合增速60.3%、公路物流收入占比62.5%、净亏约1.7亿元。嬴彻科技9月3日宣布商业运营里程突破10亿公里,并称以超过90%的份额领跑国内卡车智驾市场。
同一条线上也有反向的案例。智加科技9月3日宣布拟通过与SPAC公司Texas Ventures Acquisition III Corp(由Yorkville支持)合并的方式上市,交易尚未完成交割;公告给出的8亿美元是pre-money估值,报道称其国内业务已由满帮接手。
只看干线,会以为中国落后美国一个身位。把港口和矿区算进来,画面完全不同。易控智驾7月8日登陆港交所,首日市值破130亿港元,2025年以37.6%的份额居中国矿区无人驾驶收入第一;2026上半年营收5.49亿元、同比下降17.3%、毛利率18.9%、净亏损约1.89亿元,6月底在运行无人矿卡超3100台、8月超3500台。西井科技的E-Truck 5月进入阿曼苏哈尔港,8月60台抵达马来西亚巴生西港,英国费利克斯托港车队将扩至100辆,9月29日首批20台Q-Chassis投运广州港南沙二期。
这些是封闭或半封闭场景:规则简单、动作重复、单位价值明确,是最先跑出正毛利的地方。中国的策略可以概括成一句:先在矿区港口把账算正,再往干线上挪;挪的方式是编队,不是整车无人。
04
两道闸门:资本和监管
技术走到今天,已经不太能解释谁能活下来。真正卡住生意的是钱和政策。
先看钱。FreightWaves复核法院文件后报道,2026年8月15日到9月10日,不到一个月里至少16家卡车、配送和运输公司申请破产,Chapter 11名单里包括Globemaster、Xoco Transport、Jett Transport&Materials、CLJ Transporting、Mill Creek Logistics-Illinois、RP Hay Hauling、Truckload LLC、Pacer Transport等;其中Xoco Transport 9月16日申请,旗下有40多辆牵引车、65名司机、70辆挂车。
直接压力来自柴油。美国能源信息署(EIA)数据显示,全美车用柴油均价从8月31日的5.599美元/加仑升至9月21日的6.529美元峰值,10月5日回落至6.199美元;加州同期峰值是8.246美元。6.529美元与加州8.246美元均创历史新高,此前高点为2022年6月的约5.81美元。
但把16家破产都算到柴油头上是偷懒。它是柴油价格、运价停滞和运力过剩三件事叠加的结果。对无人卡车来说,这套组合的含义很微妙:司机越贵,替代的价值越高;可活下来的车队正在收现金,不会轻易换一套还没被验证的新系统。
监管这一侧,2026年出现了两个方向相反的动作。
美国在放开。加州行政法办公室(OAL)4月28日批准DMV新规,取消“1万磅以上自动驾驶车辆”的上路禁令,建立“有安全员测试—无安全员测试—商业部署”的三级阶梯;门槛设计是累计至少100万英里测试里程,其中安全员测试50万英里、无人测试50万英里,且每个阶段至少10万英里须在加州境内完成。8月中旬,Aurora与Kodiak拿到测试许可。与此同时,国际卡车司机工会(Teamsters)8月起起诉加州DMV,要求阻止高速公路上出现无驾驶员的商用卡车;联邦层面,美国联邦汽车运输安全管理局(FMCSA,负责商用车辆安全监管)4月15日就Aurora申请“以驾驶室警示灯替代反光三角牌与信号弹”的5年豁免征求意见,众议院一个委员会5月22日通过了自动驾驶卡车框架条款,但仍是提案。
中国在收口,同时也在铺路。7月30日发布的强制性国标GB 44721—2026将于2027年7月1日实施,适用于L3/L4的载客(M类)与载货(N类)车辆,统一了高阶自动驾驶的准入安全基线;工信部5月26日的《2026年汽车标准化工作要点》明确要推进列队行驶(编队)等标准。
更具指向性的是7月24日交通运输部、发改委发布的《关于深化综合交通运输体系改革的意见》:加大对铁路货运的支持,推进大宗散货和中长距离货物的“公转铁”“公转水”。
这份文件几乎是从政策层面把公铁之争写了出来——短途归公路,中长途给铁路。Parallel想抢的500英里以内,恰好是政策希望卡车守住、而铁路不愿接的那一段。
05
三条判断,和接下来要盯的四个信号
把上面几条线叠在一起,可以给出三个判断。
第一,主战场是短途,不是长途。Parallel方面称美国约60%的货运行程在500英里以内,这是公司口径;它能与CRS那组“按重量约65%走卡车、多数行程短于250英里”的数字并置参考,但不能混用或叠加。可确定的是,中国的大宗短途运输集中在矿区、港口和区域干线。Parallel的500英里、Bot Auto的230英里、Kodiak计划开通的219英里,都落在同一段区域里。
第二,公铁之争的胜负不在技术参数。无人轨道不占公路、不用司机、可以单车或小编组灵活拆分,但需要专用轨道与大量监管许可,且它的市场位置取决于铁路愿不愿意让。无人卡车网络成熟、调度灵活,却仍要和人类司机、柴油成本、运价周期缠斗。两边都还没跑出规模化盈利的证明。
第三,决定生死的是资本和监管两道闸门。一边是16家卡车公司一个月内破产、柴油6.529美元一加仑、智加科技在SPAC交易中给出的pre-money估值只有8亿美元、Uber在9月11日宣布停止自动驾驶卡车研发;另一边是Parallel拿到1亿美元、Gatik拿到2亿美元、Aurora把年末目标定在200台。钱在向少数玩家集中,而不是向整个行业撒。
接下来要盯四件事:Parallel的第一批商业货运到底什么时候落地(目前只有“即将”,没有日期);加州那道“安全员测试50万英里+无人测试50万英里”的门槛会不会在工会诉讼中被改写;GB 44721—2026在2027年7月1日实施后,编队与整车无人分别怎么认定;以及柴油价格若在2027年回落,无人化的替代紧迫性会不会跟着下降。
Soule那句话值得再读一遍:“500英里以内,铁路很难有竞争力。”他说得没错。但铁路不争,不等于卡车就赢。短途这块地上现在站着四种人:扛不住的卡车公司、刚上路的无人卡车、刚拿到钱的无人轨道,以及在岸上看成本曲线的资本。谁能活到那天,2026年给出的答案还只是——看下一批钱和下一份许可。
把里程切成三段看,短途那一段最厚——它既不属于铁路,也不属于现在还在亏钱的卡车公司。
短途不是一块新市场,它一直都在,只是过去由最没有议价能力的那批卡车公司在扛。现在两拨人同时盯上了它:一拨想把卡车里的司机拿掉,一拨想把货从公路上搬到轨道上。谁先跑通,不取决于谁的技术名词更漂亮,取决于谁先拿到下一笔钱和下一份许可。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 车与出行